
Wie Händler den ETF-Kurs am Wert seiner Aktien halten
Ein ETF-Anteil kostet an der Börse fast nie genau so viel wie die Aktien, die für ihn im Fonds liegen. Der Unterschied heißt Prämie oder Abschlag. Dass er meist klein bleibt, regelt keine Vorschrift, das erledigen Händler, die am Abstand verdienen. Ein durchgerechnetes Beispiel zeigt, wo du den laufenden Wert findest und wann diese Bindung nicht hält.
Zwei Zahlen für denselben Anteil
Der Kurs an der Börse und der Wert im Fonds
Für einen ETF-Anteil gibt es an jedem Handelstag zwei Zahlen. Die eine ist der Kurs, zu dem du ihn an der Börse kaufen oder verkaufen kannst. Die andere ist der Wert aller Aktien im Fonds, geteilt durch die Zahl der Anteile. Diese zweite Zahl heißt Anteilwert, in Prospekten und auf den Seiten der Anbieter meist NAV, nach dem englischen Net Asset Value.
Offiziell stellt die Fondsgesellschaft den Anteilwert einmal am Tag fest, in der Regel mit den Schlusskursen der enthaltenen Aktien. Bei einem klassischen Fonds ist er zugleich der Preis, zu dem du kaufst, wie der Teil über den aktiven Fonds und seinen einen Preis am Tag zeigt. Beim ETF ist er nur der Maßstab. Gehandelt wird den ganzen Tag über zu Kursen, die Käufer und Verkäufer an der Börse miteinander ausmachen.
Am Kuratos-Fonds, dem erfundenen Indexfonds dieser Reihe auf den Leitindex Meridian 40, liegen beide Zahlen an einem ruhigen Vormittag dicht beieinander. Die Aktien im Fonds sind 60,00 Euro je Anteil wert, auf Xetra stehen 59,98 Euro im Geld und 60,02 Euro im Brief. Die Mitte zwischen beiden trifft den Anteilwert genau. Warum die zwei Zahlen so eng zusammenbleiben, obwohl keine Vorschrift das verlangt, ist der Gegenstand dieses Teils.
Die Begriffe
Was Prämie und Abschlag messen
Kostet der Anteil an der Börse mehr als die Aktien darin, handelt der ETF mit einer Prämie. Kostet er weniger, handelt er mit einem Abschlag. Gemessen wird der Abstand in Prozent des Anteilwerts. Steht der Kuratos-Anteil bei 60,30 Euro, während die Aktien darin 60,00 Euro wert sind, beträgt die Prämie 30 Cent geteilt durch 60 Euro, also 0,5 Prozent. Bei 59,70 Euro wäre es ein Abschlag in derselben Höhe.
Welche Zahl herauskommt, hängt daran, welche beiden Werte man nebeneinanderlegt. Während des Handels braucht man einen Anteilwert, der sich mit den Aktienkursen mitbewegt, und als Kurs die Mitte zwischen Geld und Brief. Legt man nur den Briefkurs daneben, misst man die halbe Spanne mit, die der Teil über Bid, Ask und Spread erklärt, und hält sie für eine Prämie.
Die US-Produktseiten großer Anbieter führen Prämie und Abschlag als eigene Kennzahl, meist für den Schlusskurs gegen den Anteilwert desselben Tages. Auf den Seiten europäischer Fonds steht oft nur der Anteilwert, und den Abstand rechnest du selbst aus.
Während des Handels
Der indikative Anteilwert, mindestens einmal pro Minute neu
Der offizielle Anteilwert kommt am Abend, gehandelt wird tagsüber. Diese Lücke füllt der indikative Anteilwert, abgekürzt iNAV. Er rechnet den Wert der Aktien im Fonds laufend mit den aktuellen Kursen neu aus. Berechnen lässt ihn die Fondsgesellschaft selbst oder ein Dienstleister, zum Beispiel der Rechendienst der Deutschen Börse, den ihre Indextochter STOXX betreibt.
Für ETFs auf Xetra verlangt die Deutsche Börse einen neuen Wert mindestens alle 60 Sekunden, üblich sind nach dem Leitfaden von STOXX Abstände zwischen 15 und 60 Sekunden. Auf der Kursseite eines ETF bei der Deutschen Börse steht er unter der Bezeichnung Indikativer Nettoinventarwert, mit einer eigenen Kennnummer.
Ein Handelspreis ist der iNAV nicht. Die europäische Wertpapieraufsicht ESMA hält in ihren ETF-Leitlinien ausdrücklich fest, dass Anleger an der Börse nicht zu diesem Wert kaufen und verkaufen. Vorgeschrieben ist er dort auch nicht. Gibt es ihn, muss der Prospekt offenlegen, wie und wie oft er berechnet wird und wo er erscheint.
Die Mechanik
Wie der Abstand wieder verschwindet
An der Börse gibt es keine Regel, die den Kurs eines ETF an seinen Anteilwert bindet. Die Bindung entsteht aus dem Tausch, den der Teil über Creation und Redemption beschreibt. Zugelassene Teilnehmer, meist große Händler und Market Maker, können beim Fonds ganze Pakete neuer Anteile gegen die Aktien des Index schaffen lassen und Pakete gegen Aktien zurückgeben, jeweils zum Anteilwert des Tages.
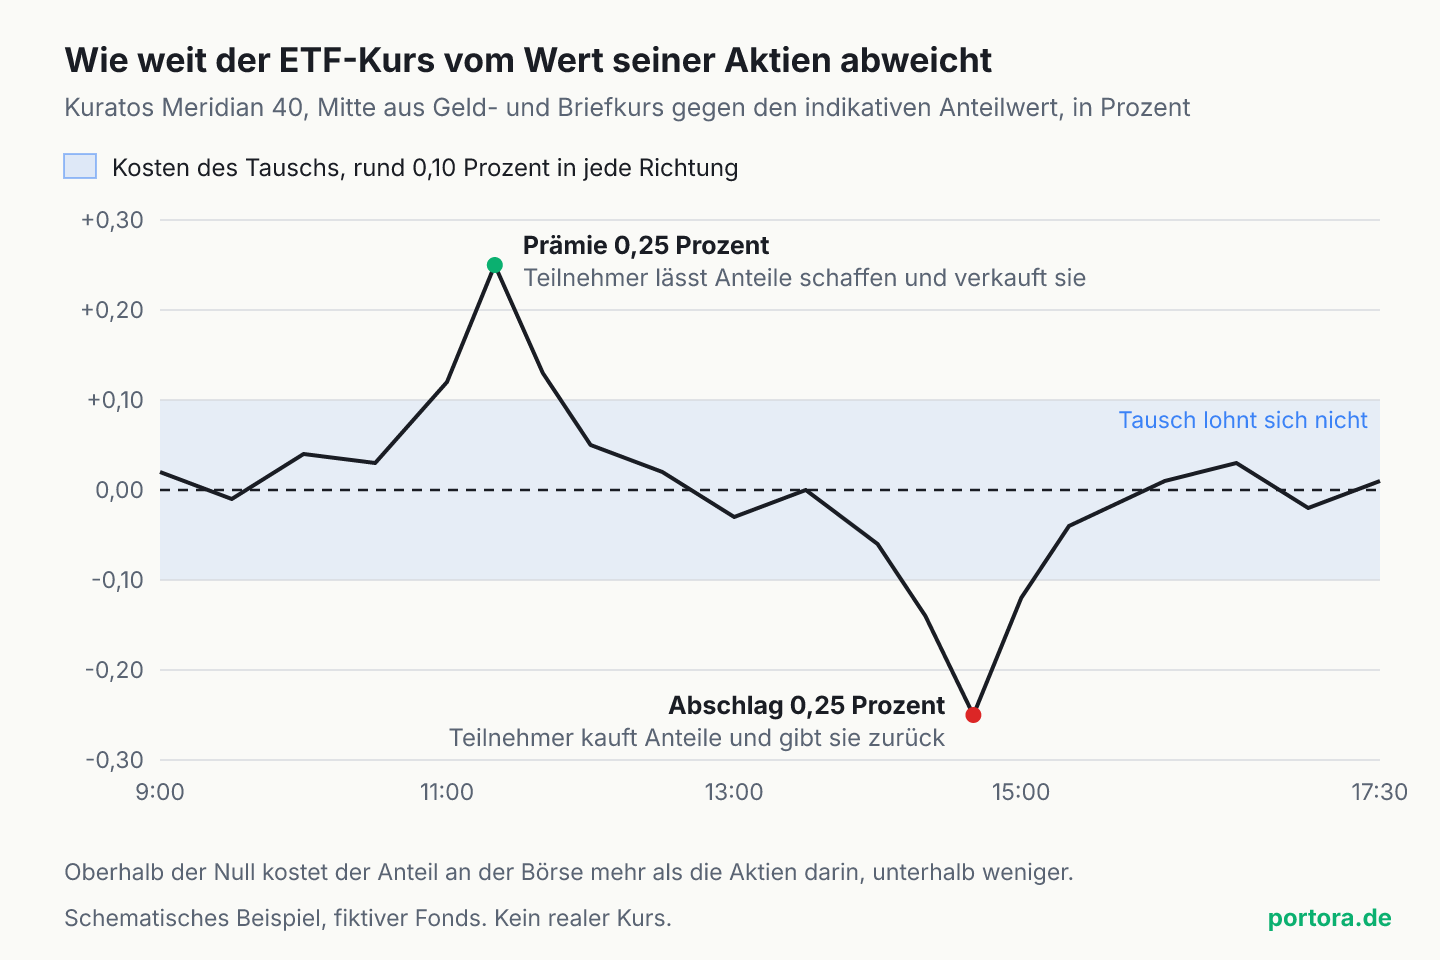
Liegt der Kurs über dem Anteilwert, kauft ein solcher Teilnehmer die Aktien, lässt dafür Anteile schaffen und verkauft diese an der Börse. Er verkauft also etwas teurer, als er es hergestellt hat. In der Praxis läuft das oft in umgekehrter Reihenfolge, ein Market Maker verkauft zuerst aus seinem Vorrat, sichert sich mit den Aktien ab und lässt das Paket erst danach schaffen. Jeder dieser Verkäufe bedient Käufer, die sonst den hohen Kurs bezahlt hätten, und das zusätzliche Angebot schließt die Lücke zum Anteilwert.
Beim Abschlag läuft es andersherum. Der Teilnehmer kauft die günstigen Anteile an der Börse, gibt sie dem Fonds zurück, erhält die Aktien und verkauft sie. Seine Käufe sind genau die Nachfrage, die dem Anteil gefehlt hat.
Ganz verschwindet der Abstand dabei nie. Der Tausch kostet Gebühren beim Fonds, Handelskosten für die Aktien und etwas Risiko, weil sich die Kurse zwischen dem einen Geschäft und dem anderen bewegen können. Solange der Abstand kleiner ist als diese Kosten, lohnt sich für niemanden ein Paket. Um den Anteilwert herum liegt deshalb eine Zone, in der der Kurs frei pendelt, und erst an ihrem Rand greifen die Teilnehmer ein.
Verpflichtet ist dazu keiner. Wer tauscht, tut es, weil er daran verdient, und die meisten dieser Händler stellen als Designated Sponsor zugleich die laufenden Kurse des ETF. Für die Kurse gilt eine Pflicht, für den Tausch nicht. Die Deutsche Börse verlangt von einem Designated Sponsor, dass er in mindestens 80 Prozent der Handelszeit Geld- und Briefkurse stellt. Die höchste zulässige Spanne legt sie bei ETFs für jedes Produkt einzeln fest, und in Stressphasen darf sie doppelt so breit sein.
Die Rechnung
Was ein Paket bei einem halben Prozent Abstand einbringt
Wie viel dabei hängen bleibt, zeigt ein Paket am Kuratos-Fonds. Es umfasst 100.000 Anteile, bei einem Anteilwert von 60 Euro also Aktien für 6 Millionen Euro. Für die Kosten des Tauschs nehmen wir 0,10 Prozent an, das sind 6.000 Euro je Paket. Echte Kosten hängen am Fonds, an den Aktien im Korb und an der Uhrzeit.
Bei einem halben Prozent Abstand bleiben dem Teilnehmer vor seinem Kursrisiko rund 24.000 Euro, in beide Richtungen gleich viel. Bei 0,10 Prozent Abstand bleibt nichts übrig, und genau dort liegt in diesem Beispiel der Rand der Zone.
Das Kursrisiko erklärt, warum die Zone breiter wird, sobald die Preise der Aktien unsicher werden. Wer nicht weiß, was der Korb in zehn Minuten kostet, verlangt einen größeren Abstand, bevor er ein Paket anfasst.
Ein Paket von 100.000 Kuratos-Anteilen bei einem Anteilwert von 60 Euro, einmal mit Prämie und einmal mit Abschlag.
| Prämie | Abschlag | |
|---|---|---|
| Kurs an der Börse | 60,30 Euro | 59,70 Euro |
| Wert der Aktien je Anteil | 60,00 Euro | 60,00 Euro |
| Abstand | plus 0,5 Prozent | minus 0,5 Prozent |
| An der Börse | verkauft 100.000 Anteile | kauft 100.000 Anteile |
| Beim Fonds | liefert Aktien, erhält neue Anteile | gibt Anteile zurück, erhält Aktien |
| Abstand je Paket | 30.000 Euro | 30.000 Euro |
| Kosten des Tauschs | rund 6.000 Euro | rund 6.000 Euro |
| Bleibt vor Kursrisiko | rund 24.000 Euro | rund 24.000 Euro |
Quelle: Fiktives Lehrbeispiel der Serie Börse verstehen
Praxisbeispiel
Deniz vergleicht mit dem Wert vom Vortag
Deniz, 41, will an einem Donnerstag 400 Kuratos-Anteile kaufen und schaut vorher auf die Seite des Anbieters. Dort steht ein Anteilwert von 60,00 Euro. Auf Xetra kostet der Anteil um 11 Uhr aber 60,92 Euro im Brief. Das sieht nach einer Prämie von gut 1,5 Prozent aus, bei 400 Anteilen nach rund 370 Euro, die er zu viel zahlen würde.
Der Wert auf der Anbieterseite ist allerdings der vom Mittwochabend. Die Aktien im Meridian 40 stehen an diesem Vormittag höher, und der indikative Anteilwert auf der Kursseite der Deutschen Börse zeigt 60,90 Euro. Gegen diesen Wert liegt der Briefkurs 2 Cent darüber. Das ist die halbe Spanne und keine Prämie, bei 400 Anteilen geht es um 8 Euro.
Am Kuratos-Fonds lässt sich das sauber auflösen, weil seine Aktien zur selben Zeit handeln wie der Fonds. Bei einem Welt-ETF am Vormittag geht das nicht. Sein größter Teil sind US-Aktien, deren Börsen erst um 15:30 Uhr öffnen, wie der Teil über Handelszeiten und Nachbörse zeigt. Nach dem Leitfaden von STOXX kann der indikative Wert diesen Teil bis dahin über einen Terminkontrakt auf den US-Index bewerten und erst danach mit echten Kursen, und beim Wechsel kann er springen. Ein Abstand am Vormittag misst dann auch, wie gut diese Schätzung ist.
Wo die Bindung reißt
Wenn der Anteilwert selbst nicht mehr stimmt
Die Mechanik setzt zwei Dinge voraus, einen belastbaren Wert der Papiere im Fonds und Teilnehmer, die tauschen können und wollen. Bei Aktien großer Unternehmen ist beides fast immer gegeben. Bei Anleihen fehlt das erste schon an gewöhnlichen Tagen oft, weil viele Unternehmensanleihen nicht täglich gehandelt werden. Wie diese Papiere überhaupt den Besitzer wechseln, steht im Teil über Anleihen im Handel.
Im März 2020 kam beides zusammen. Nach einer Auswertung der Bank für Internationalen Zahlungsausgleich handelten Mitte des Monats einige der größten ETFs auf Unternehmensanleihen mit Abschlägen von mehr als 5 Prozent, einzelne Hochzins-ETFs mit mehr als 9 Prozent. Betroffen waren Fonds in den USA und in Europa. Die Europäische Zentralbank nannte die Abweichung bei zwei großen Euro-Anleihen-ETFs die größte seit Beginn der Aufzeichnung.
Ob Anleger dabei wirklich 5 Prozent unter Wert verkauft haben, ist die eigentliche Frage. Der Anteilwert eines Anleihefonds beruht zum großen Teil auf geschätzten Preisen von Bewertungsdiensten, weil für viele Anleihen an einem solchen Tag kein Geschäft zustande kommt. Die US-Börsenaufsicht SEC hielt in ihrem Bericht zu der Episode fest, dass der Börsenkurs des ETF in solchen Phasen der verlässlichere Hinweis darauf sein kann, was sich für die Anleihen tatsächlich erzielen lässt. Die BIS beschreibt denselben Befund von der anderen Seite. Der Anteilwert nimmt neue Information langsamer auf als der Kurs und veraltet umso stärker, je unruhiger der Markt ist.
Auch die zweite Voraussetzung wackelte. Die Händler nahmen in diesen Tagen weniger Risiko in ihre Bücher, und die Rückgabe eines Pakets bedeutete, einen Korb Anleihen zu verkaufen, für den es kaum Käufer gab. Nach einer späteren Auswertung der BIS sind die Spannen der Anleihen im Portfolio im Schnitt 17-mal so breit wie die der ETF-Anteile selbst, bei Aktien-ETFs ist es das Fünffache. Der Abschlag war also zum Teil der erste sichtbare Preis für Papiere, die an diesen Tagen sonst niemand handelte.
Sonderfall
Wenn keine neuen Stücke mehr entstehen
Die zweite Bruchstelle ist der Tausch selbst. Stellt der Herausgeber die Ausgabe neuer Stücke ein, fehlt der Weg, auf dem eine Prämie abgebaut wird, und der Kurs kann sich weit vom Wert entfernen. Das bekannteste Beispiel ist ein börsengehandeltes Schuldpapier auf einen Volatilitätsindex, also gar kein Fonds. Die Credit Suisse setzte im Februar 2012 die Ausgabe neuer Stücke ihres Papiers TVIX wegen interner Obergrenzen aus und wies selbst darauf hin, dass sich eine Prämie bilden kann. Warum ein solches Papier rechtlich etwas anderes ist als ein ETF, steht im Teil über Sondervermögen und Schuldverschreibung.
Wie teuer das werden kann, beschreibt die US-Selbstregulierungsorganisation FINRA am Fall eines Papiers, dessen Ausgabe gestoppt wurde. Die Prämie lag dort bei fast 90 Prozent, und wer zu diesem Kurs gekauft hatte, verlor binnen zwei Tagen mehr als die Hälfte seines Einsatzes.
Für ETFs nach europäischem Recht sehen die ETF-Leitlinien der ESMA für die Gegenrichtung eine Sicherung vor. Weicht der Börsenkurs deutlich vom Anteilwert ab, etwa weil kein Market Maker mehr Kurse stellt, dürfen auch Anleger, die an der Börse gekauft haben, direkt beim Fonds zurückgeben, zu Kosten, die nicht übermäßig sein dürfen.
Häufige Fehler
Was beim Blick auf Kurs und Anteilwert verwechselt wird
Die meisten Fehler entstehen, weil zwei Zahlen verglichen werden, die nicht zur selben Uhrzeit gehören oder nicht dasselbe messen.
Fünf Fehlgriffe beim Nachrechnen
- Den Kurs am Vormittag mit dem Anteilwert vom Vortag vergleichen. An jedem Tag mit Bewegung zeigt das einen Abstand, den es nicht gibt. Maßgeblich ist der indikative Anteilwert zur selben Zeit.
- Die halbe Spanne für eine Prämie halten. Wer den Briefkurs neben den Anteilwert legt, sieht bei jedem ETF einen kleinen Aufschlag, auch wenn die Mitte genau passt.
- Einen Abschlag für einen Rabatt halten. Bei Anleihen-ETFs im März 2020 war der Börsenkurs oft der realistischere Preis und der ausgewiesene Anteilwert veraltet.
- Den indikativen Anteilwert für einen Preis halten, zu dem man handeln kann. Gehandelt wird zu Geld und Brief, der iNAV ist nur der Maßstab daneben.
- Annehmen, ein Market Maker sei zum Tausch beim Fonds verpflichtet. Seine Pflicht betrifft die Kurse, den Tausch macht er, wenn er sich für ihn rechnet.
Entscheidungshilfe
Woran du den Abstand bei deinem eigenen ETF prüfst
Für den Sparplan in einen großen Aktien-ETF ist die ehrliche Antwort kurz. In den Stunden, in denen seine Aktien gehandelt werden, liegt der Kurs nahe am indikativen Wert, und bei einer Rate von 200 Euro geht es um Cent. Spürbar wird das Thema bei größeren Einmalbeträgen, bei ETFs auf Märkte, die gerade geschlossen sind, und bei Anleihen-ETFs in unruhigen Wochen.
Wer eine größere Order aufgibt, schützt sich mit einem Limit gegen einen kurzen Ausreißer, wie der Teil über Market-Order und Limit-Order zeigt. Den Maßstab für dieses Limit liefert der indikative Wert.
Vier Handgriffe vor einer größeren Order
- Wenn du wissen willst, wie weit der Kurs gerade vom Wert entfernt ist, öffne die Kursseite des ETF bei der Deutschen Börse und leg den indikativen Nettoinventarwert neben die Mitte aus Geld und Brief.
- Wenn der Abstand größer ist als die halbe Spanne, prüf, ob die Börsen der enthaltenen Papiere gerade geöffnet sind, bevor du ihn für eine Prämie oder einen Abschlag hältst.
- Wenn du einen Welt-ETF vor 15:30 Uhr handelst, lies einen Abstand als Schätzung des US-Anteils und nicht als Befund.
- Wenn ein Anleihen-ETF in einer unruhigen Phase deutlich unter seinem Anteilwert steht, frag zuerst, welcher der beiden Werte veraltet ist. Im Prospekt steht außerdem, unter welchen Bedingungen Anleger direkt beim Fonds zurückgeben können.
Einordnung
Ein Kurs, der an seinem Inhalt hängt
Eine Aktie hat keinen zweiten Wert, an dem sich ihr Kurs in jeder Minute messen lässt. Ein ETF hat einen, und die Händler, die zwischen Börse und Fonds tauschen, halten beide beieinander, weil jeder Abstand über ihren Kosten für sie Geld ist.
Die Bindung zwischen Kurs und Anteilwert ist so belastbar wie ihre zwei Voraussetzungen. Die Papiere im Fonds brauchen einen Preis, dem man trauen kann, und jemand muss bereit sein, sie in großen Paketen zu kaufen und zu verkaufen. Bei einem ETF auf große Aktien während der Handelszeit ihrer Börsen trifft beides fast immer zu. Wie sich der Inhalt eines breiten Fonds auf wenige große Werte verteilt, steht im Artikel über das Klumpenrisiko im ETF.
Der nächste Teil dieser Reihe bleibt beim Inhalt und fragt, wie ein ETF überhaupt an die Rendite seines Index kommt, mit den Aktien selbst oder über einen Tauschvertrag mit einer Bank.
Häufige Fragen
- Was ist der Unterschied zwischen NAV und iNAV?
- Der NAV ist der offizielle Anteilwert, den die Fondsgesellschaft einmal pro Handelstag feststellt. Der iNAV ist ein laufend berechneter Näherungswert während des Handels, bei ETFs auf Xetra mindestens einmal pro Minute. Zu keinem der beiden kaufst oder verkaufst du an der Börse direkt, dort gelten Geld- und Briefkurs.
- Wie groß sind Prämie und Abschlag bei einem gewöhnlichen Aktien-ETF?
- Eine allgemeine Zahl dafür gibt es nicht, sie hängt am Fonds, an der Uhrzeit und an den Kosten des Tauschs. Bei ETFs auf große Aktien, die zur selben Zeit gehandelt werden wie der Fonds, liegt der Kurs in der Regel nahe am indikativen Wert. Größere Abstände entstehen vor allem, wenn die Börsen der enthaltenen Papiere geschlossen sind oder deren Preise unsicher werden.
- Wo sehe ich die Prämie meines ETF?
- Auf den Produktseiten europäischer ETFs steht sie oft nicht eigens, meist nur der Anteilwert des letzten Bewertungstages. Selbst ausrechnen kannst du sie mit dem indikativen Nettoinventarwert auf der Kursseite der Deutschen Börse. Die Mitte aus Geld und Brief minus diesen Wert, geteilt durch diesen Wert, ergibt den Abstand in Prozent.
- Gilt das auch für synthetische ETFs?
- Ja. Auch dort entstehen und verschwinden Anteile über zugelassene Teilnehmer, nur meist gegen Geld statt gegen Aktien. Der Anteilwert ergibt sich aus dem Wert der Papiere im Fonds und des Tauschvertrags mit der Bank, und der Abstand zum Börsenkurs wird auf demselben Weg abgebaut.
- Kann ich meinen ETF bei einem großen Abschlag direkt an den Fonds zurückgeben?
- Nur in Ausnahmefällen. Die ESMA-Leitlinien sehen ein Rückgaberecht für Anleger vor, wenn der Börsenkurs deutlich vom Anteilwert abweicht, zum Beispiel weil kein Market Maker mehr Kurse stellt. Wann dieser Fall vorliegt und was die Rückgabe kostet, steht im Prospekt des Fonds.
Quellen & weiterführende Links
- ESMA, Leitlinien zu börsengehandelten Indexfonds und anderen OGAW-Themen (ESMA/2014/937), Begriffsbestimmungen und Randnummern 17 bis 24
- Deutsche Börse, Xetra FAQs zu ETFs und ETPs (iNAV-Berechnung, Designated Sponsors)
- STOXX, Guide to iNAV Calculation, Version 3.0
- Deutsche Börse, Market Making Scheme und Mindestanforderungen an Designated Sponsors auf Xetra
- Bank für Internationalen Zahlungsausgleich, BIS Bulletin 6, Recent distress in corporate bond markets, cues from ETFs
- SEC, Staff Report on U.S. Credit Markets, Interconnectedness and the Effects of the COVID-19 Economic Shock
- Europäische Zentralbank, Financial Stability Review, Mai 2020
- Bank für Internationalen Zahlungsausgleich, BIS Quarterly Review März 2021, ETFs and bond market liquidity
- Credit Suisse, Mitteilung zur Aussetzung der Ausgabe des ETN TVIX, 21. Februar 2012
- FINRA, Investor Insights zu Exchange-Traded Notes
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft.
Nächster Schritt
ETF-Käufe als Tabelle neben den Anteilwert legen
Ob du über oder unter dem Wert der Aktien gekauft hast, steht auf keiner Abrechnung. Die Buchungen deines Verrechnungskontos exportierst du in Portora als CSV oder Excel. Neben den Betrag eines Kaufs trägst du die Stückzahl aus der Abrechnung und den Anteilwert, den der Anbieter für diesen Tag veröffentlicht, und rechnest den Abstand selbst aus.
Funktionen ansehenVom Wissen in die Anwendung
Wenn du die Einordnung auf deine eigene Lage anwenden willst, findest du in Portora den direkten Einstieg.
Wissen schafft Orientierung. Der nächste Schritt bleibt die Registrierung oder der Blick in die passende Produktseite.