
Neue ETF-Anteile entstehen beim Fonds, nicht an der Börse
Die Zahl der Anteile eines ETF steht nicht fest. Sie wächst, wenn große Händler dem Fonds die Aktien aus seinem Index oder das Geld dafür liefern, und sie schrumpft, wenn sie Anteile zurückgeben. Wie dieser Tausch abläuft, erklärt zwei Dinge, die auch jeden Sparplan betreffen, nämlich woher dein Anteil kommt und wer bezahlt, wenn andere in großem Stil ein- oder aussteigen.
Der Einstieg
Von wem du einen ETF-Anteil eigentlich kaufst
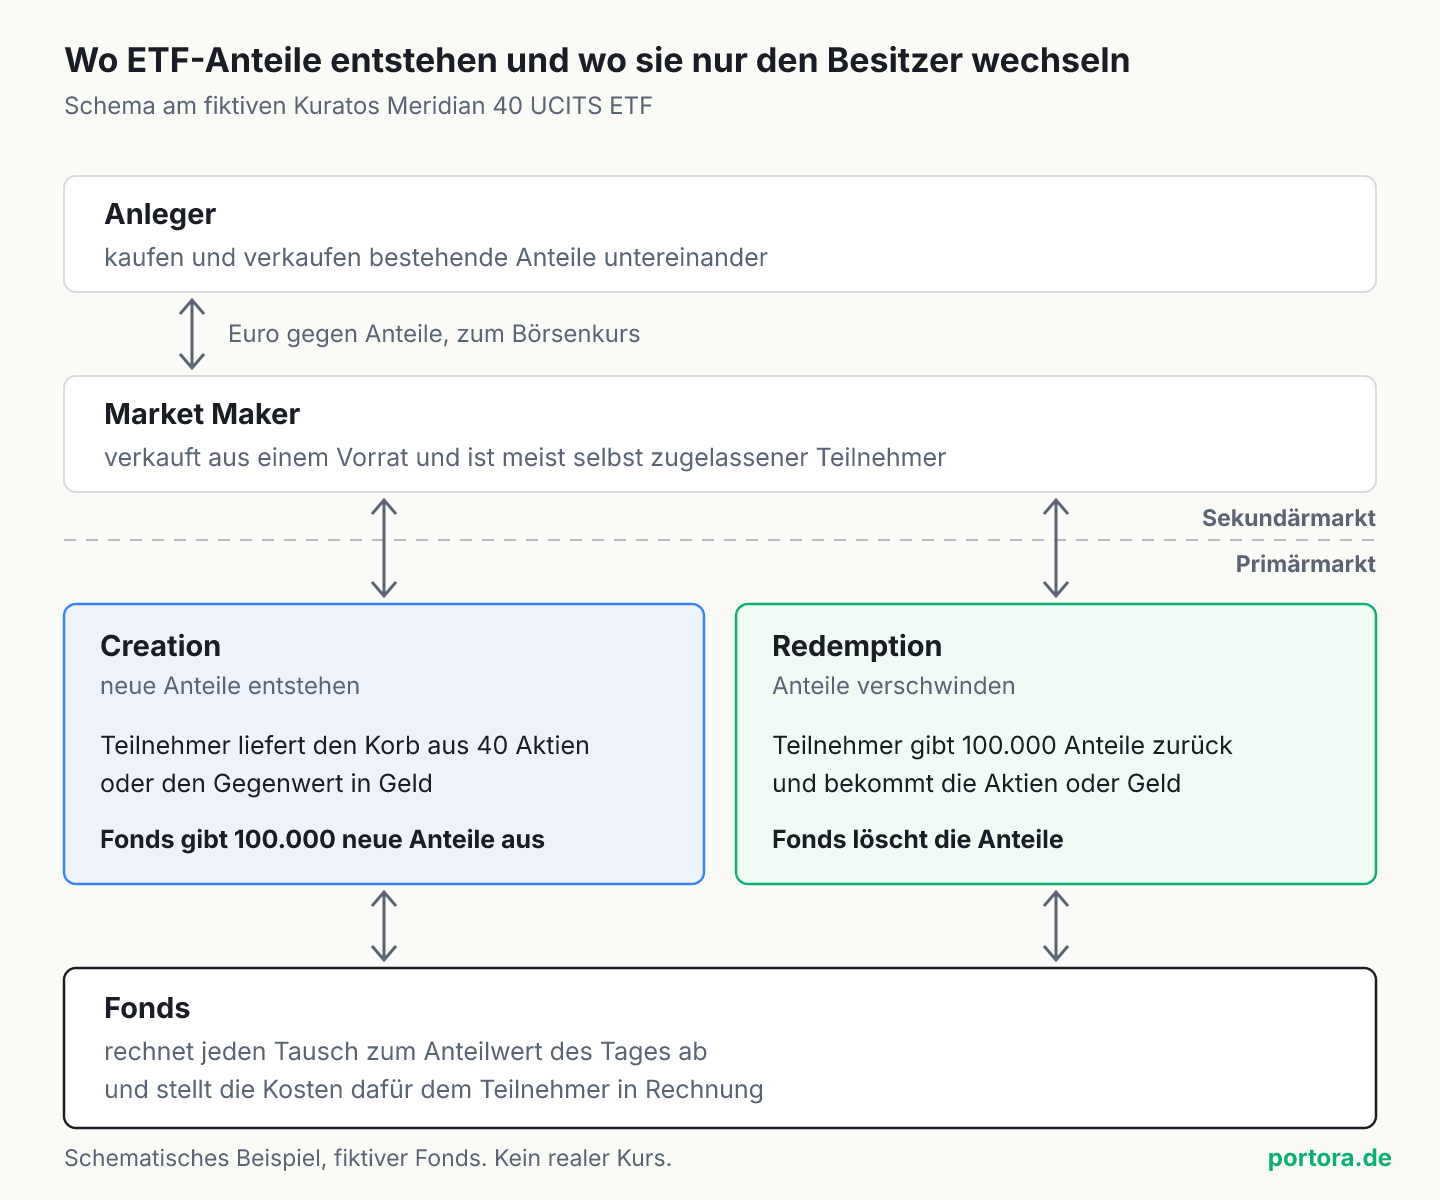
Kaufst du an der Börse 50 Anteile eines ETF, bekommst du sie nicht vom Fonds. Auf der anderen Seite steht ein Verkäufer, wie bei jeder Aktie auch. Das ist entweder ein anderer Anleger, der gerade aussteigt, oder ein Market Maker, der Anteile auf Vorrat hält und dir aus diesem Vorrat verkauft.
Dein Geld geht an diesen Verkäufer. Im Fonds liegen nach deinem Kauf genau dieselben Aktien wie vorher, er bekommt von dem Geschäft nichts mit. Wie sich Geld für den Herausgeber eines Papiers von Geld für dessen Vorbesitzer unterscheidet, rechnet der Teil über Primärmarkt und Sekundärmarkt an einer Aktie durch, und beim ETF gilt dieselbe Trennung.
Einen Unterschied zur Aktie gibt es trotzdem, und er ist der Gegenstand dieses Teils. Die Zahl der Aktien eines Unternehmens ändert sich selten, etwa bei einer Kapitalerhöhung oder wenn es eigene Aktien zurückkauft und einzieht. Die Zahl der Anteile eines ETF kann sich dagegen an jedem Handelstag ändern. Irgendwo entstehen also laufend neue Anteile, und irgendwo verschwinden welche.
Die Mechanik
Wie ein Paket neuer Anteile entsteht
Neue Anteile gibt der Fonds nicht an jeden aus. Bestellen dürfen sie nur Marktteilnehmer mit einem Vertrag beim Anbieter, vor allem große Banken, Händler und Market Maker. In deutschen Unterlagen heißen sie autorisierte oder zugelassene Teilnehmer, im Englischen Authorised Participants.
Im Lehrbuch bringt ein solcher Teilnehmer dem Fonds kein Geld, sondern genau das, was der Fonds ohnehin halten muss. Die Fondsgesellschaft stellt dafür an jedem Handelstag eine Liste bereit, welche Wertpapiere in welcher Stückzahl ein Paket ausmachen, dazu einen kleinen Barbetrag. Liefert der Teilnehmer diesen Korb, erhält er ein festes Paket neuer Anteile, abgerechnet zum Anteilwert des jeweiligen Handelstags zuzüglich der Kosten, die der Fonds dafür berechnet. Der Vorgang heißt Creation, auf Deutsch Zeichnung.
Die Lieferung in Aktien löst ein Problem, das jeder offene Fonds hat. Müsste der Fonds neues Geld selbst an der Börse in Aktien umsetzen, träfen die Kosten dieser Käufe alle, die schon investiert sind. So kommen die Aktien fertig gekauft herein, und das Einkaufen hat der Teilnehmer erledigt und bezahlt.
In Europa sieht der Alltag oft anders aus. Die irische Zentralbank gibt eine Branchenschätzung von 2016 wieder, nach der hier bis zu 95 Prozent der Zeichnungen und Rücknahmen bei Aktien-ETFs in Geld abgewickelt wurden. Ein synthetisch nachbildender Fonds, der die Indexrendite über einen Tauschvertrag mit einer Bank bezieht, arbeitet ohnehin meist mit Geld, weil sich ein solcher Vertrag nicht einliefern lässt. Wer die Kosten trägt, ändert sich dadurch nicht. Kauft der Fonds die Aktien selbst, stellt er die Kosten dafür dem Teilnehmer in Rechnung, und häufig kauft er sie direkt über dessen Handelstisch.
Der Korb
Was in einem Paket von 100.000 Anteilen steckt
Wie groß ein Paket ist, legt jeder Fonds selbst fest. In den Prospekten großer Anbieter stehen Größen von 10.000 bis 70.000 Anteilen, andere setzen einen Mindestbetrag, und DWS nennt für den direkten Handel mit seinen Xtrackers-Fonds typischerweise zwei Millionen Euro und mehr. Für den Kuratos-Fonds, den erfundenen Indexfonds dieser Reihe auf den Leitindex Meridian 40, nehmen wir 100.000 Anteile bei 60 Euro Anteilwert an. Ein Paket ist dann 6 Millionen Euro wert, und genau diesen Wert muss der Korb aufbringen.
Aufgeteilt wird er nach den Gewichten im Index, wie sie der Teil über Index-Gewichtung und Rebalancing herleitet. Rheinfels Systems steht dort mit 9 Prozent und damit mit 540.000 Euro im Paket. Bei einem Aktienkurs von 180 Euro sind das genau 3.000 Stück. Kavaro kommt auf rund 0,36 Prozent, also auf 21.600 Euro. Bei 20 Euro je Aktie sind das 1.080 Stück.
Auf den Cent passt ein Korb nie. Erträge, die der Fonds schon verbucht, aber noch nicht ausgeschüttet oder angelegt hat, Reste, die sich nicht in ganze Aktien teilen lassen, und die Kosten des Tauschs stecken deshalb im Barbetrag, der in der täglichen Liste gleich neben den Stückzahlen steht.
Ein Paket aus 100.000 Anteilen bei einem Anteilwert von 60 Euro, aufgeteilt nach den Gewichten im Meridian 40.
| Gewicht im Index | Wert im Paket | |
|---|---|---|
| Rheinfels Systems SE | 9,0 Prozent | 540.000 Euro |
| Wetterstein Elektro AG | 7,5 Prozent | 450.000 Euro |
| Adlerbach Pharma AG | 6,0 Prozent | 360.000 Euro |
| Vesterwald Automobile AG | 5,5 Prozent | 330.000 Euro |
| Meerblick Versicherung SE | 4,0 Prozent | 240.000 Euro |
| Kavaro Interactive AG | 0,36 Prozent | 21.600 Euro |
| übrige 34 Werte | 67,64 Prozent | 4.058.400 Euro |
| Paket gesamt | 100 Prozent | 6.000.000 Euro |
Quelle: Fiktives Lehrbeispiel der Serie Börse verstehen
Der Rückweg
Wie Anteile wieder verschwinden
Der umgekehrte Vorgang heißt Redemption, auf Deutsch Rücknahme. Der Teilnehmer gibt dem Fonds ein ganzes Paket von 100.000 Anteilen zurück und erhält dafür den Korb. Am Kuratos-Fonds sind das wieder 3.000 Rheinfels-Aktien, 1.080 Kavaro-Aktien und die übrigen Positionen. Die zurückgegebenen Anteile werden gelöscht.
Gibt der Fonds die Aktien heraus, verkauft er selbst nichts. Zahlt er stattdessen Geld aus, verkauft er die Aktien und zieht die Kosten dafür vom Anteilwert ab, bevor er auszahlt. In beiden Fällen trägt der Teilnehmer, der zurückgibt, die Kosten des Verkaufens.
Für dich als Privatanleger steht dieser Rückweg normalerweise nicht offen. Einen aktiven Fonds kannst du an die Gesellschaft zurückgeben, ETF-Anteile verkaufst du an der Börse.
Für den Störfall sehen die ETF-Leitlinien der europäischen Wertpapieraufsicht ESMA eine Ausnahme vor. Weicht der Börsenkurs deutlich vom Anteilwert ab, etwa weil kein Market Maker mehr Kurse stellt, sollen auch Anleger, die ihre Anteile an der Börse gekauft haben, direkt beim Fonds zurückgeben können, zu Kosten, die nicht übermäßig sein dürfen. Ob ein solcher Störfall vorliegt, entscheidet bei manchen Anbietern die Fondsgesellschaft selbst.
Praxisbeispiel
Svenjas 50 Anteile und der Vorrat des Betreuers
Nehmen wir Svenja, 34, die an einem Dienstagvormittag 50 Kuratos-Anteile kauft. Auf Xetra steht der Fonds bei 60,02 Euro im Brief, ihr Kauf kostet also rund 3.000 Euro. Die Anteile bekommt sie vom Designated Sponsor des Fonds, einem Wertpapierhändler, den Kuratos damit beauftragt hat, auf Xetra laufend Kurse zu stellen. Ohne einen solchen Betreuer lässt die Deutsche Börse keinen ETF in ihren Xetra-Handel.
Er hält dafür einen Vorrat an Anteilen, so wie der Händler mit dem Lager im Teil über Market Maker und Designated Sponsor. In dieser Woche kaufen viele wie Svenja, und nur wenige verkaufen. Weil er an der Spanne verdienen will und nicht an der Richtung des Index, sichert er sich ab und kauft zu den abgegebenen Anteilen die passenden Aktien.
Am Donnerstag hat er so die Aktien für ein ganzes Paket beisammen, und in seinem Vorrat fehlen 100.000 Anteile. Weil der Kuratos-Fonds in unserem Beispiel Aktien annimmt, liefert er den Korb als zugelassener Teilnehmer ein und erhält 100.000 neue Anteile. Sein Vorrat ist wieder aufgefüllt, im Fonds liegen Aktien für 6 Millionen Euro mehr, und im Umlauf sind 100.000 Anteile mehr als zu Wochenbeginn.
Svenjas 3.000 Euro sind nie beim Fonds angekommen, sie liegen beim Designated Sponsor. Die Nachfrage der ganzen Woche hat die 40 Aktien trotzdem erreicht, über seine Käufe und nicht über ihre Überweisung.
Die Kostenfrage
Wer bezahlt, wenn viele gleichzeitig ein- oder aussteigen
Beim klassischen offenen Fonds gibt die Gesellschaft jedem Käufer einen neuen Anteil aus und nimmt jeden zurück. Wollen in einer unruhigen Woche viele heraus, muss der Fonds Wertpapiere verkaufen, sobald seine Kasse nicht reicht, und ohne Gegenmaßnahme treffen die Kosten dieser Verkäufe alle, die im Fonds bleiben. Werkzeuge wie Swing Pricing sollen das verhindern. Dabei setzt der Fonds seinen Anteilwert an Tagen mit großen Abflüssen etwas niedriger und an Tagen mit großen Zuflüssen etwas höher an, damit die Kosten bei denen landen, die sie auslösen.
Beim ETF sitzt dieser Posten an einer anderen Stelle. Die meisten Verkäufe laufen zwischen Anlegern und erreichen den Fonds nie. Kommt es doch zur Rückgabe eines Pakets, trägt der Teilnehmer die Kosten des Verkaufens, ob er die Aktien selbst bekommt oder der Fonds sie für ihn verkauft.
Die Anbieter legen das in ihren Prospekten unter Posten wie Duties and Charges oder Primärmarkt-Transaktionskosten fest, und die irische Zentralbank beschreibt es als gewollte Bauart. Sonst trüge der Fonds Kosten, die sein Index nicht kennt, und würde ihm schlechter folgen. Verschwunden sind die Kosten damit nicht. Der Teilnehmer rechnet sie in seine Spanne ein, und die zahlt, wer an der Börse kauft oder verkauft.
Für alle, die bleiben, ist das die praktische Folge dieses Teils. Wer in großem Stil aussteigt, bezahlt beim ETF den Verkauf der Aktien weitgehend selbst. Ganz ausgeschlossen ist ein Rest für die Bleibenden nicht, deshalb sehen manche Prospekte zusätzliche Schutzgebühren vor, die im Fonds bleiben. Den Verkaufsdruck selbst hebt die Bauart nicht auf, er erreicht die Aktien über den Teilnehmer. An solchen Tagen kann ein ETF deshalb mit einem Abschlag auf den Wert seiner Aktien gehandelt werden.
Der Antrieb
Warum ein Teilnehmer den Tausch überhaupt macht
Verpflichtet ist dazu kein zugelassener Teilnehmer, und vom Fonds bezahlt wird er dafür auch nicht. Er tauscht, wenn es sich für ihn rechnet. Kosten die Anteile an der Börse mehr als die Aktien im Korb, kauft er die Aktien, lässt Anteile schaffen und verkauft sie. Kosten sie weniger, kauft er Anteile, gibt sie zurück und verkauft die Aktien. Lohnen muss sich der Abstand nach allen Kosten des Tauschs, und risikolos ist das Geschäft dabei nicht.
Aus diesem Eigeninteresse entsteht etwas, das niemand anordnet, nämlich eine Bindung des Börsenkurses an den Wert der Aktien im Fonds. Wie eng diese Bindung ist, wann sie sich lockert und woran du den Abstand ablesen kannst, behandelt der nächste Teil dieser Reihe über Anteilwert, Prämie und Abschlag.
Gebunden ist der Tausch an die Börsen, an denen die Aktien im Korb gehandelt werden. Sind sie geschlossen, kann der Teilnehmer den Korb weder kaufen noch zu einem frischen Preis bewerten, und der Market Maker stellt seine Spanne breiter. Wie das bei einem Welt-ETF am Vormittag aussieht, zeigt der Teil über Handelszeiten und Nachbörse.
Eine Ebene tiefer
Warum der meiste ETF-Handel den Fonds nie erreicht
Die längste Datenreihe dazu stammt aus den USA. Nach dem Fact Book des US-Fondsverbands ICI entfielen 2025 im Schnitt 88 Prozent der gesamten Aktivität in US-ETFs auf den Handel zwischen Anlegern und nur 12 Prozent auf das Schaffen und Zurückgeben von Anteilen. Für Europa fehlt eine ähnlich belastbare Zahl, auch weil die Handelsdaten der vielen Plätze bisher nicht zusammengeführt werden.
Der Grund liegt im Vorrat des Market Makers. Käufer und Verkäufer treffen über den Tag bei ihm aufeinander, ihre Aufträge heben sich zum großen Teil gegenseitig auf, und erst ein Überhang, der in eine Richtung bleibt, wird zu einem Paket. Kleinere Beträge kann er beim Fonds ohnehin nicht einreichen, denn jeder Auftrag dort hat eine Mindestgröße und kostet Gebühren.
Für die Handelbarkeit zieht das der Faustregel aus dem Teil über Volumen und Umsatz eine Grenze. Beim ETF sagt der eigene Börsenumsatz wenig darüber, wie groß deine Order sein darf. Maßgeblich ist, wie leicht sich die Papiere im Korb handeln lassen, denn aus ihnen kann jederzeit ein neues Paket entstehen. Ein kaum gehandelter ETF auf 40 große Aktien kann deshalb eng quotiert sein, während ein ETF auf schwer handelbare Anleihen die Enge seines Korbs erbt.
Häufige Fehler
Was bei ETF-Anteilen regelmäßig verwechselt wird
Die Missverständnisse rund um diesen Tausch haben eine gemeinsame Wurzel. Sie behandeln den Fonds so, als säße er selbst an der Börse und nähme jede Order entgegen.
Fünf Verwechslungen, die sich hartnäckig halten:
- Glauben, die Sparplan-Rate fließe direkt in den Fonds. Sie geht an den Verkäufer des Anteils, und in den Fonds kommen Aktien erst, wenn ein Teilnehmer ein Paket schaffen lässt.
- Ein wachsendes Fondsvolumen für eine gute Wertentwicklung halten. Das Volumen wächst auch dann, wenn neue Anteile entstehen, und für deine Rendite zählt allein der Wert je Anteil.
- Einen ETF mit kleinem Börsenumsatz automatisch für schwer handelbar halten. Entscheidend ist, wie leicht sich die Papiere im Korb handeln lassen, denn aus ihnen können jederzeit neue Anteile entstehen.
- Annehmen, bei einer Verkaufswelle zahlten die Bleibenden für alle, die gehen. Verkauft wird zum großen Teil zwischen Anlegern, und bei einer Rückgabe trägt der Teilnehmer die Kosten des Verkaufens und reicht sie über seinen Kurs weiter.
- ETF-Anteile wie einen klassischen Fonds bei der Gesellschaft zurückgeben wollen. Der normale Weg führt über die Börse, der direkte Weg zum Fonds ist für Anleger nur im Störfall vorgesehen.
Entscheidungshilfe
Wo du den Tausch an deinem eigenen ETF erkennst
Für den Sparplan ist die ehrliche Antwort kurz. Bedienen musst du an dieser Mechanik nichts, und auf deiner Abrechnung taucht sie nicht auf. Wer seinen Fonds trotzdem einmal genauer ansehen will, findet die Spuren an vier Stellen.
Wo die Spuren stehen:
- Wenn du wissen willst, ob gerade Geld zu- oder abfließt, schau auf der Produktseite nach der Zahl der umlaufenden Anteile, viele Anbieter führen sie dort tagesaktuell. Wächst sie, sind unterm Strich Pakete entstanden, schrumpft sie, wurden welche zurückgegeben.
- Wenn du wissen willst, ob der Fonds gegen Aktien oder gegen Geld tauscht und wer dabei die Handelskosten trägt, steht das im Verkaufsprospekt in den Abschnitten über Zeichnungen und Rücknahmen, die Kosten unter Posten wie Primärmarkt-Transaktionskosten.
- Wenn dir die Spanne deines ETF zu bestimmten Uhrzeiten breit vorkommt, prüf, ob die Börsen der enthaltenen Aktien gerade geschlossen sind.
- Wenn du wissen willst, was bei einem gestörten Börsenhandel gilt, lies im Prospekt den Abschnitt zur Rückgabe durch Anleger, die ihre Anteile an der Börse gekauft haben.
Was bleibt
Ein Primärmarkt, der an jedem Handelstag geöffnet hat
Bei einer Aktie liegen Erstausgabe und Handel meist Jahre auseinander, erst der Börsengang, danach nur noch der Weiterverkauf. Beim ETF laufen beide an jedem Handelstag nebeneinander. An der Börse wechseln Anteile den Besitzer, beim Fonds entstehen und verschwinden sie, und die zugelassenen Teilnehmer stehen an der Tür zwischen beiden.
Was der Tausch nicht ändert, ist der Inhalt. Der Korb bildet den Index mit allen seinen Gewichten ab, und wie schwer die größten davon in einem Welt-ETF wiegen, steht im Artikel über das Klumpenrisiko im ETF.
Für die eigene Anlage verschiebt dieser Teil vor allem eine Erwartung. Eine Verkaufswelle anderer Anleger belastet einen ETF anders als einen klassischen Fonds, weil die Kosten dort ankommen, wo verkauft wird, im Kurs zwischen Market Maker und Verkäufer.
Häufige Fragen
- Kann ich als Privatanleger neue ETF-Anteile direkt beim Fonds bestellen?
- Nein. Anteile schaffen und zurückgeben dürfen nur zugelassene Teilnehmer mit einem Vertrag bei der Fondsgesellschaft, und das in großen Paketen. Du kaufst und verkaufst an der Börse oder über deinen Broker. Nur wenn der Börsenhandel gestört ist, sollen Anleger ihre Anteile nach den ESMA-Leitlinien direkt beim Fonds zurückgeben können.
- Warum ändert sich die Zahl der Anteile meines ETF so oft?
- Weil zugelassene Teilnehmer an vielen Handelstagen Pakete schaffen oder zurückgeben. Die Zahl zeigt, ob unterm Strich Geld in den Fonds geflossen ist oder ihn verlassen hat. Über deine Rendite sagt sie nichts, die hängt allein am Wert der Papiere je Anteil.
- Kommt meine Sparplan-Rate beim Fonds an?
- Nicht direkt. Die Rate kauft bestehende Anteile, oft von einem Market Maker. Übersteigen die Käufe über einige Tage die Verkäufe, lässt er neue Anteile schaffen, und dann landen die Aktien oder das Geld dafür im Fonds.
- Macht der Tausch gegen Aktien einen ETF steuerlich günstiger?
- In den USA ja. Ein US-Fonds, der bei einer Rückgabe Aktien statt Geld herausgibt, realisiert dabei keine Kursgewinne, die er an alle Anteilsinhaber ausschütten müsste. In Deutschland greift dieser Effekt nicht. Du versteuerst Ausschüttungen, die Vorabpauschale und den Gewinn beim Verkauf deiner eigenen Anteile, und Kursgewinne, die der Fonds intern realisiert, lösen bei dir keine eigene Steuer aus, solange er sie nicht ausschüttet.
- Was passiert, wenn kein Teilnehmer mehr tauschen will?
- Der Handel an der Börse geht weiter, aber die Bindung zwischen Kurs und Wert der Aktien lockert sich, und der Kurs kann sich spürbar vom Anteilwert entfernen. Wie belastbar der Handel mit einem ETF ist, hängt deshalb auch daran, ob Teilnehmer zum Tausch bereit sind. Ist der Börsenhandel wirklich gestört, gilt das Rückgaberecht aus den ESMA-Leitlinien.
Quellen & weiterführende Links
- ESMA, Leitlinien zu börsengehandelten Indexfonds und anderen OGAW-Themen (ESMA/2014/937), Randnummern 21 bis 24
- Central Bank of Ireland, Discussion Paper 6, Exchange Traded Funds
- Investment Company Institute, 2026 Investment Company Fact Book, Kapitel 4
- Deutsche Börse, Anforderungen an Designated Sponsors auf Xetra
- iShares III plc, Verkaufsprospekt (Zeichnung und Rücknahme, Duties and Charges, Rücknahme am Sekundärmarkt)
- DWS Xtrackers, Häufige Fragen zu ETFs
- BaFin, Verbessertes Liquiditätsmanagement im Fonds (Swing Pricing)
- Investmentsteuergesetz, Paragraf 16 (Investmenterträge)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft.
Nächster Schritt
Sehen, wie viel jeden Monat in die Anlage fließt
Den Weg deiner Sparrate in den ETF erledigen Broker und Market Maker. Wie viel jeden Monat überhaupt dorthin fließt, ist dagegen deine Zahl. Im Portora Cockpit erfasst du die Abbuchung für den Sparplan wie jede andere Buchung, und das Dashboard zeigt über den gewählten Zeitraum, welcher Anteil deiner Einnahmen gespart wurde.
Funktionen ansehenVom Wissen in die Anwendung
Wenn du die Einordnung auf deine eigene Lage anwenden willst, findest du in Portora den direkten Einstieg.
Wissen schafft Orientierung. Der nächste Schritt bleibt die Registrierung oder der Blick in die passende Produktseite.