
Die Bilanz lesen, was einer Firma gehört und woher das Geld dafür stammt
Eine Bilanz zeigt an einem Stichtag, was einer Firma gehört, und daneben, woher das Geld dafür stammt, von Banken und anderen Gläubigern oder von den Eigentümern. Weil der Anteil der Eigentümer als Rest gerechnet wird, als Vermögen minus Schulden, sind beide Seiten immer gleich groß. Wer das einmal verstanden hat, sieht an zwei Zahlen, ob eine Firma ein schlechtes Jahr wegstecken kann.
Das Prinzip
Deine eigene Bilanz hat auch zwei Seiten
Schreib auf, was dir gehört. Eine Wohnung für 300.000 Euro und ein Auto für 15.000 Euro. Dazu kommen 5.000 Euro auf dem Konto, zusammen sind das 320.000 Euro. Daneben schreibst du, woher das Geld dafür kam. 240.000 Euro hat die Bank gegeben, so hoch steht der Kredit noch, und die übrigen 80.000 Euro sind deine.
Genau so ist eine Bilanz gebaut. Links steht das Vermögen, im Fachwort heißt diese Seite Aktiva. Rechts steht, woher das Geld dafür gekommen ist, die Passiva. Was nicht von Banken, Anleihekäufern oder Lieferanten stammt, gehört den Eigentümern, und dieser Rest heißt Eigenkapital. Deshalb sind beide Seiten immer gleich groß, das folgt allein daraus, dass das Eigenkapital als Differenz entsteht.
Bei einer Aktiengesellschaft sind die Eigentümer die Aktionäre. Wer eine Aktie besitzt, besitzt ein Stück genau dieses Rests, und warum das kein Wettschein ist, steht in Aktien verstehen. Aufstellen muss eine Bilanz jeder Kaufmann zum Ende jedes Geschäftsjahrs, so verlangt es Paragraf 242 des Handelsgesetzbuchs, ausgenommen sind nur kleine Einzelkaufleute.
Die linke Seite
Was links steht, das Vermögen
Die linke Seite ist von oben nach unten danach geordnet, wie lange etwas im Betrieb bleibt. Oben steht das Anlagevermögen, also alles, was die Firma über viele Jahre nutzt, bei einer Airline vor allem die Flugzeuge. Darunter steht das Umlaufvermögen, also Ersatzteile, Forderungen an Kunden und ganz unten das Geld auf den Konten. Diese Reihenfolge schreibt Paragraf 266 HGB für Kapitalgesellschaften vor.
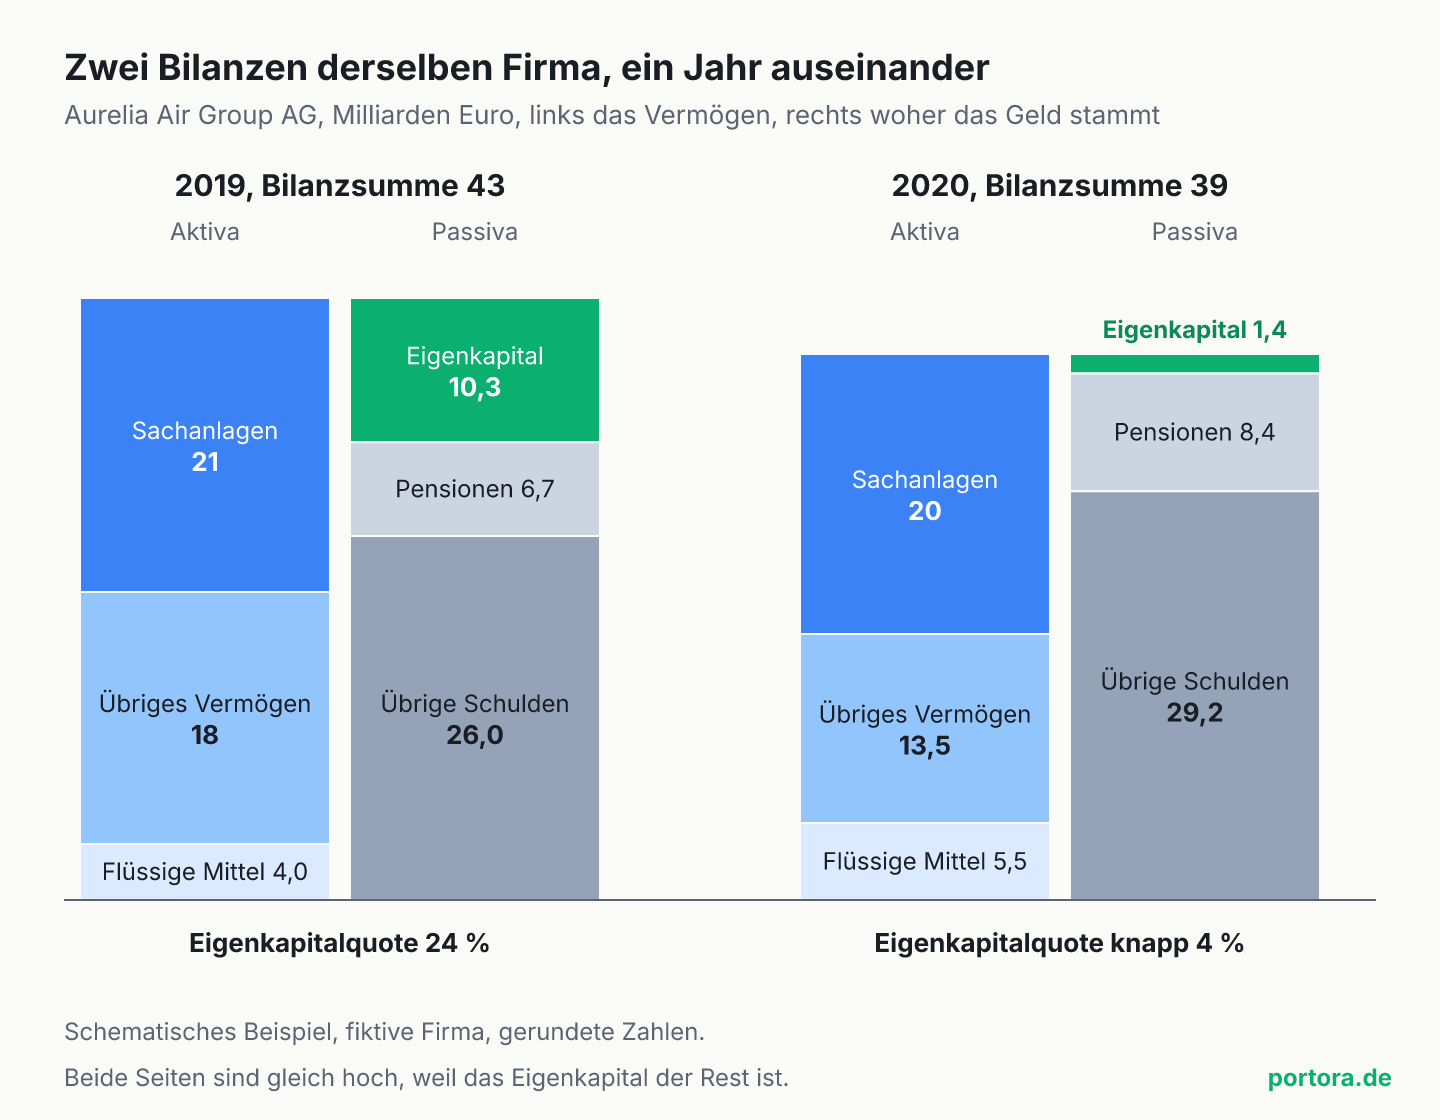
Unsere Beispielfirma ist die Aurelia Air Group AG, eine erfundene Airline mit gerundeten Zahlen, deren Verlauf dem einer großen europäischen Netzwerk-Airline durch die Pandemie folgt. Ende 2019 standen bei ihr Sachanlagen von 21 Milliarden Euro links, die meisten davon Flugzeuge. Dazu kamen 4,0 Milliarden Euro flüssige Mittel und 18 Milliarden übriges Vermögen, von Beteiligungen bis zu Forderungen an Kunden.
Was die Bilanz dabei nicht zeigt, ist der Preis, den heute jemand für diese Flugzeuge zahlen würde. Sie stehen mit dem Kaufpreis darin, abzüglich der Abschreibungen, die jedes Jahr einen Teil davon als Kosten verbuchen. Ein gut gepflegtes Flugzeug kann mehr wert sein als dieser Buchwert, eines, das niemand mehr fliegen will, deutlich weniger. Wie weit Buchwert und Bargeld auseinanderliegen können, zeigt der SpaceX-Anteil von Alphabet.
Die rechte Seite
Was rechts steht, woher das Geld kam
Rechts steht oben das Eigenkapital. Es besteht aus dem Geld, das die Aktionäre einmal eingezahlt haben, und aus den Gewinnen früherer Jahre, die nicht ausgeschüttet wurden. Darunter stehen die Rückstellungen, das sind Zahlungen, die sicher oder wahrscheinlich kommen, deren genaue Höhe aber noch offen ist. Ganz unten stehen die Verbindlichkeiten, also Kredite, Anleihen und offene Rechnungen von Lieferanten.
Bei der Aurelia Air standen Ende 2019 rechts 10,3 Milliarden Euro Eigenkapital. Die größte Rückstellung waren die Pensionen, 6,7 Milliarden Euro für Betriebsrenten, die die Firma ihren Beschäftigten zugesagt hat. Die übrigen 26,0 Milliarden waren Kredite, Anleihen und andere Schulden.
Ein Posten darin ist typisch für Airlines und zeigt, wie wörtlich die rechte Seite gemeint ist. Wer im Winter einen Sommerflug bucht, zahlt sofort, und die Airline schuldet ihm ab dann den Flug. Bis er abhebt, steht der Ticketpreis rechts als Schuld, obwohl das Geld längst auf ihrem Konto liegt. Wie eine Anleihe funktioniert, die auf dieser Seite als Schuld steht, erklärt Anleihen, Zinsen, Risiko.
Praxisbeispiel
Ein Krisenjahr in zwei Bilanzen
Im Frühjahr 2020 stand fast die ganze Flotte der Aurelia Air am Boden. Am Jahresende stand ein Verlust von 6,7 Milliarden Euro in den Büchern, und die Bilanz zeigt, wo er gelandet ist. Das Eigenkapital fiel von 10,3 auf 1,4 Milliarden Euro. Die Bilanzsumme schrumpfte dagegen nur von 43 auf 39 Milliarden.
Der Verlust erklärt den größten Teil. Gut 2 Milliarden kamen dazu, die nicht über den Gewinn liefen, sondern direkt gegen das Eigenkapital gerechnet wurden, vor allem, weil die Pensionszusagen bei gesunkenen Zinsen höher bewertet wurden. Auf der linken Seite änderte sich wenig, die Flugzeuge standen weiter da, nur ein Jahr älter. Die flüssigen Mittel stiegen sogar von 4,0 auf 5,5 Milliarden Euro, weil die Firma sich Geld lieh, auch beim Staat.
So entsteht ein Bild, das ohne Bilanz schwer zu erklären ist. Die Firma hatte mehr Geld auf dem Konto als vor der Krise und war trotzdem näher an der Pleite. Von 100 Euro auf der rechten Seite gehörten Ende 2019 noch 24 Euro den Eigentümern, ein Jahr später keine 4 Euro mehr. Den Rest schuldete sie anderen.
Zum Nachrechnen
Die zwei Bilanzen als Tabelle
Der Anteil des Eigenkapitals an der Bilanzsumme heißt Eigenkapitalquote. Ende 2019 waren es 10,3 von 43 Milliarden Euro, rund 24 Prozent. Ende 2020 waren es 1,4 von 39 Milliarden, knapp 4 Prozent.
Der Wert allein sagt wenig, solange du ihn nicht vergleichst, mit dem Vorjahr derselben Firma und mit Firmen derselben Branche. Eine Airline braucht für ihre Flotte viel Kapital und finanziert meist einen großen Teil davon mit Schulden, ein Softwarehaus braucht vor allem Büros und Rechner.
Aurelia Air Group AG, Milliarden Euro, gerundet
| Ende 2019 | Ende 2020 | |
|---|---|---|
| Bilanzsumme | 43 | 39 |
| Sachanlagen, vor allem Flugzeuge | 21 | 20 |
| Übriges Vermögen | 18 | 13,5 |
| Flüssige Mittel | 4,0 | 5,5 |
| Eigenkapital | 10,3 | 1,4 |
| Pensionsrückstellungen | 6,7 | 8,4 |
| Übrige Schulden | 26,0 | 29,2 |
| Eigenkapitalquote | 24 % | knapp 4 % |
Quelle: Fiktive Beispielfirma, Verlauf angelehnt an eine europäische Netzwerk-Airline
Häufige Fehler
Vier Stellen, an denen eine Bilanz täuscht
Wer zum ersten Mal eine Bilanz liest, stolpert meist an denselben Stellen. Alle vier lassen sich an der Aurelia Air zeigen.
- Eigenkapital ist kein Geld in der Kasse. Ende 2020 hatte die Aurelia Air 1,4 Milliarden Euro Eigenkapital und 5,5 Milliarden auf den Konten. Das Eigenkapital sagt, wie viel vom Vermögen den Eigentümern bliebe, wenn alle Schulden bezahlt wären, nicht wo das Geld liegt.
- Die Bilanzsumme ist nicht der Umsatz. 2019 setzte die Airline 36 Milliarden Euro um, die Bilanzsumme lag bei 43 Milliarden. Der Umsatz zählt, was über ein ganzes Jahr hereinkam, die Bilanz zeigt, was an einem einzigen Tag da war.
- Der Buchwert ist nicht der Börsenwert. Was die Aktionäre an der Börse für die ganze Firma zahlen, kann ein Vielfaches des Eigenkapitals sein oder ein Bruchteil davon, denn die Börse bezahlt künftige Gewinne, die Bilanz zeigt die Vergangenheit. Mehr dazu in Börsenwert und Substanz.
- Nicht jede Pflicht steht in der Bilanz. Langfristige Abnahmeverträge oder Bürgschaften stehen oft nur im Anhang. Wie groß dieser Unterschied werden kann, zeigen die Rechenzentrums-Verträge bei Alphabet.
Wo es anders läuft
Wo die Regeln anders sind
Alles bisher folgt dem Handelsgesetzbuch, nach dem jede deutsche Kapitalgesellschaft ihren eigenen Abschluss aufstellt. Konzerne, deren Aktien oder Anleihen an einem geregelten Markt in der EU gehandelt werden, stellen ihren Konzernabschluss seit 2005 nach den internationalen Regeln IFRS auf, das verlangt die IAS-Verordnung der EU. Dort heißen die Blöcke langfristige und kurzfristige Vermögenswerte und Schulden, die Logik bleibt dieselbe, und die Reihenfolge ist freier.
Bei Banken und Versicherern sieht die Bilanz ganz anders aus. Das Geld auf deinem Girokonto steht bei der Bank rechts, als Schuld an dich, und die Kredite, die sie vergibt, stehen links. Eine Bank arbeitet deshalb fast nur mit fremdem Geld, ihre Eigenkapitalquote liegt oft unter zehn Prozent, ohne dass das allein etwas Schlechtes heißt. Für solche Firmen taugen die Faustregeln aus diesem Artikel nicht.
Und eine Bilanz ist eine Momentaufnahme. Sie zeigt den letzten Tag des Geschäftsjahrs, nicht den Durchschnitt. Eine Airline mit Abschluss am 31. Dezember hat an diesem Tag viele Wintertickets verkauft und noch nicht geflogen, im Juli sähe dieselbe Bilanz anders aus. Wer zwei Firmen vergleicht, achtet deshalb auch darauf, an welchem Tag ihre Geschäftsjahre enden.
Entscheidungshilfe
Worauf du beim ersten Blick schaust
Für einen ersten Eindruck reichen drei Fragen an die Bilanz, alle ohne Taschenrechner.
Drei Fragen an eine Bilanz
- Wie groß ist das Eigenkapital im Vergleich zur Bilanzsumme, und wie hat sich dieser Anteil gegenüber dem Vorjahr bewegt?
- Wie viel Geld liegt auf den Konten, und wie viele Schulden werden im nächsten Jahr fällig? In IFRS-Abschlüssen stehen sie als kurzfristige Schulden getrennt da.
- Wie sehen die Bilanzen von zwei, drei Firmen derselben Branche aus? Erst der Vergleich zeigt, ob ein Wert auffällt.
Häufige Fragen
- Warum ist eine Bilanz immer ausgeglichen?
- Weil das Eigenkapital als Rest gerechnet wird. Es ist das Vermögen minus alle Schulden, und was übrig bleibt, gehört den Eigentümern. Damit ist die rechte Seite immer genau so groß wie die linke, egal wie gut oder schlecht das Jahr war. Ist der Rest negativ, weist die Firma den Fehlbetrag gesondert aus, und auch dann gehen beide Seiten auf.
- Ist die Bilanzsumme dasselbe wie der Umsatz?
- Nein. Die Bilanzsumme ist die Größe einer der beiden Seiten an einem Stichtag, der Umsatz die Summe aller Verkäufe über ein Jahr. Bei der Beispiel-Airline lag 2019 die Bilanzsumme bei 43 und der Umsatz bei 36 Milliarden Euro. Bei einem Supermarkt mit schnellem Warenumschlag kann der Umsatz ein Vielfaches der Bilanzsumme sein.
- Was ist der Unterschied zwischen Aktiva und Passiva?
- Aktiva ist die linke Seite, das Vermögen, also alles, was der Firma gehört. Passiva ist die rechte Seite und zeigt, wer das bezahlt hat, Gläubiger mit Krediten und Anleihen oder die Eigentümer mit ihrem Eigenkapital. Beide Seiten beschreiben dasselbe Geld, links nach seiner Verwendung, rechts nach seiner Herkunft.
- Ist eine niedrige Eigenkapitalquote immer schlecht?
- Nein, sie hängt stark an der Branche. Banken arbeiten fast nur mit fremdem Geld, Softwarehäuser brauchen kaum Maschinen und kommen oft mit wenig Schulden aus. Aussagekräftig wird die Quote im Vergleich mit dem Vorjahr und mit Firmen derselben Branche. Fällt sie wie bei der Beispiel-Airline in einem Jahr von 24 auf knapp 4 Prozent, ist das in jeder Branche ein Warnsignal.
Quellen & weiterführende Links
- Handelsgesetzbuch, § 242 Pflicht zur Aufstellung
- Handelsgesetzbuch, § 266 Gliederung der Bilanz
- Handelsgesetzbuch, § 268 Vorschriften zu einzelnen Posten der Bilanz
- Verordnung (EG) Nr. 1606/2002 betreffend die Anwendung internationaler Rechnungslegungsstandards
- Verordnung (EU) 2017/1986 zur Übernahme von IFRS 16 Leasingverhältnisse
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft.
Nächster Schritt
Die Bilanz echter Konzerne nachlesen
In den Unternehmensanalysen stehen Eigenkapitalquote, flüssige Mittel und Schulden großer börsennotierter Konzerne, gerechnet aus ihren Pflichtberichten und über zehn Jahre nebeneinander. Dort kannst du die drei Fragen aus diesem Artikel an einer echten Firma stellen.
Zu den UnternehmensanalysenVom Wissen in die Anwendung
Wenn du die Einordnung auf deine eigene Lage anwenden willst, findest du in Portora den direkten Einstieg.
Wissen schafft Orientierung. Der nächste Schritt bleibt die Registrierung oder der Blick in die passende Produktseite.