
Markt & Investieren
Gold-ETFs kauften im September 67 Tonnen dazu und verloren trotzdem 7 Prozent an Wert
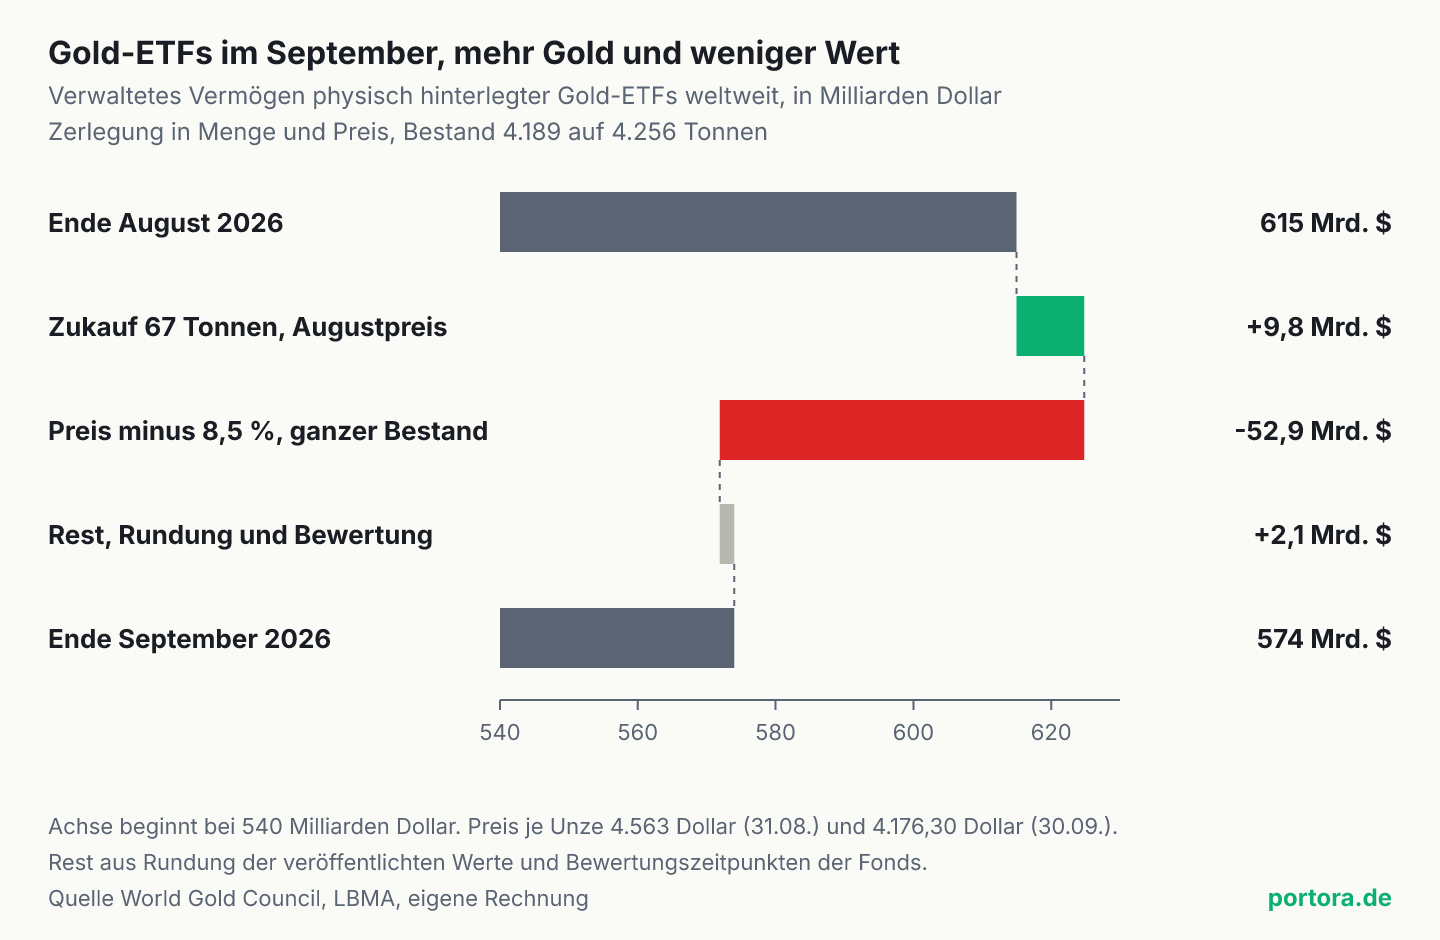
Stand 8. Oktober 2026. Die physisch hinterlegten Gold-ETFs weltweit hielten Ende September 4.256 Tonnen Gold, 67 Tonnen mehr als einen Monat zuvor und so viel wie nie. Anleger zahlten dafür im September rund 10 Milliarden Dollar ein. Trotzdem sank das Vermögen dieser Fonds um 7 Prozent auf 574 Milliarden Dollar. Der Grund ist der Goldpreis, der im selben Monat um 8,5 Prozent nachgab. Zerlegt in Menge und Preis zeigt die Rechnung, dass der Preis gut fünfmal so viel Wert abgezogen hat, wie die zugekauften Tonnen hinzugefügt haben, und dass diesen Preis andere gesetzt haben als die Fondskäufer.
Der September in vier Zahlen
Quelle: World Gold Council, Gold ETF Flows September 2026 und Gold Market Commentary; LBMA Gold Price PM
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 4.189 t | Bestand der physisch hinterlegten Gold-ETFs weltweit, Ende August 2026 |
| 4.256 t | derselbe Bestand Ende September 2026, plus 67 Tonnen, Rekord |
| 615 / 574 Mrd. $ | verwaltetes Vermögen Ende August und Ende September, minus 7 Prozent |
| 10 Mrd. $ | Zuflüsse netto im September, aus allen Regionen |
| 31 Mrd. $ / 211 t | Zuflüsse und Bestandszuwachs im dritten Quartal, beides Rekord für ein Quartal |
| 4.563 $ | Goldpreis je Unze am 31. August 2026, nach einem Plus von 13 Prozent im August |
| 4.176,30 $ | LBMA-Goldpreis je Unze am 30. September 2026, minus 8,5 Prozent im Monat |
| 4.095,40 $ | LBMA-Goldpreis je Unze am 7. Oktober 2026 |
| 5.405 $ | Rekordhoch des Goldpreises am 29. Januar 2026 |
| 3.683 € | Goldpreis je Unze in Euro am 30. September, minus 6,5 Prozent im Monat |
| 32.150,7 | Feinunzen je Tonne Gold |
| +9,8 Mrd. $ | Mengeneffekt, 67 Tonnen zum Preis von Ende August, eigene Rechnung |
| -52,9 Mrd. $ | Preiseffekt, 4.256 Tonnen mal 386,70 Dollar weniger je Unze, eigene Rechnung |
| +2,1 Mrd. $ | Rest aus Rundung und Bewertungszeitpunkten der Fonds |
| 654 t / minus 100 t | Netto-Kaufpositionen an der Comex Ende September und ihr Rückgang im Monat |
| 387 t / minus 84 t | Netto-Kaufpositionen der Vermögensverwalter an der Comex und ihr Rückgang |
| 4,75 / 5,29 % | Rendite zehnjähriger US-Staatsanleihen am 31. August und am 30. September |
| 2,44 / 2,93 % | Rendite zehnjähriger inflationsgeschützter US-Staatsanleihen, dieselben Tage |
| 3,75 bis 4 % | Leitzinsspanne der US-Notenbank nach der Erhöhung am 16. September |
| 1,1596 / 1,1355 $ | Referenzkurs der EZB für einen Euro am 31. August und am 30. September |
Weniger Fondsvermögen, also Abzug aus dem Gold?
Ende September verwalteten die physisch hinterlegten Gold-ETFs weltweit 574 Milliarden Dollar. Einen Monat zuvor waren es 615 Milliarden. Ein Minus von 41 Milliarden Dollar in vier Wochen liest sich wie ein Monat, in dem Anleger ihr Geld aus dem Gold geholt haben, und der Goldpreis liefert das passende Bild dazu. Er gab im September um 8,5 Prozent nach, und Anfang Oktober setzte sich das fort. Am 7. Oktober lag der Preis der London Bullion Market Association, kurz LBMA, bei 4.095,40 Dollar je Unze. Die naheliegende Lesart verbindet beides zu einer Kette. Der Preis fällt, die Anleger steigen aus, und weil sie aussteigen, fällt der Preis weiter.
Die Statistik, aus der die 574 Milliarden stammen, widerspricht dieser Kette in derselben Veröffentlichung. Der Weltgoldrat, der Branchenverband der Goldförderer, zählt jeden Monat, wie viel Metall in diesen Fonds liegt und wie viel Geld hinein- oder herausfließt. Für September stehen dort Zuflüsse von rund 10 Milliarden Dollar, und zwar aus allen Regionen. Der Bestand lag bei 4.256 Tonnen, 67 Tonnen mehr als Ende August und so viel, wie der Verband je erfasst hat. Die Fonds haben im September also Gold gekauft und nicht verkauft. Das ganze Quartal von Juli bis September brachte mit 31 Milliarden Dollar die höchsten Zuflüsse, die je in drei Monaten gezählt wurden.
Beide Zahlen stimmen, sie messen nur verschiedene Dinge. Die eine zählt Metall, die andere bewertet es. Wer sie auseinanderhält, sieht auch, wer den Goldpreis im September tatsächlich gedrückt hat, und die Fondskäufer waren es nicht. Die folgenden Abschnitte rechnen das nach, mit den Zahlen des Weltgoldrats, dem Goldpreis der LBMA und den Zinsen, die sich im selben Monat bewegt haben.
Menge mal Preis, nachgerechnet in Milliarden Dollar
Ein physisch hinterlegter Gold-ETF besitzt Barren in einem Tresor und gibt Anteile daran aus. Was er wert ist, ergibt sich aus zwei Größen, der Menge Gold im Tresor und dem Preis je Unze. Steigt die eine und fällt die andere stärker, sinkt der Wert, obwohl im Tresor mehr liegt. Genau das ist im September passiert, und die veröffentlichten Zahlen reichen, um es nachzurechnen. Eine Tonne Gold sind 32.150,7 Feinunzen. Ende August lag der Goldpreis bei 4.563 Dollar je Unze, eine Tonne war damit rund 146,7 Millionen Dollar wert. Ende September waren es bei 4.176,30 Dollar noch rund 134,3 Millionen.
Die Rechnung läuft in zwei Schritten. Zuerst die Menge. Die 67 zusätzlichen Tonnen, bewertet zum Preis von Ende August, ergeben rund 9,8 Milliarden Dollar. Das passt zu den rund 10 Milliarden Dollar, die laut Weltgoldrat im Monat netto eingezahlt wurden. Dann der Preis. Der ganze Bestand von 4.256 Tonnen verlor je Unze 386,70 Dollar, zusammen rund 52,9 Milliarden Dollar. Vom Augustwert aus gerechnet bleiben damit 571,9 Milliarden Dollar übrig. Der Verband nennt 574 Milliarden. Die Lücke von rund 2 Milliarden Dollar, gut 0,3 Prozent des Bestands, entsteht aus der Rundung der veröffentlichten Werte und daraus, dass die einzelnen Fonds ihr Gold zu leicht verschiedenen Zeitpunkten und Preisen bewerten.
Anders ausgedrückt kamen auf 100 Dollar Fondsvermögen vom Augustende im September knapp 1,60 Dollar aus zugekauftem Gold dazu. Über den Preis gingen 8,60 Dollar verloren. Der Zufluss war echt, er war nur gut fünfmal kleiner als die Bewegung des Preises. Bei einem Bestand dieser Größe ist das kaum anders möglich. Ein Prozentpunkt beim Goldpreis bewegt das Fondsvermögen um rund 6 Milliarden Dollar, und selbst im Rekordquartal von Juli bis September flossen im Schnitt gut 10 Milliarden im Monat zu.
Für einen einzelnen Fondsanteil ist das die ganze Geschichte. Wer am 31. August einen Anteil hielt, hielt am 30. September denselben Anteil an einem größeren Goldbestand, und dieser Anteil war vor Kosten rund 8,5 Prozent weniger wert. Die Zuflüsse der anderen haben daran nichts geändert, denn wer neu einzahlt, bekommt neue Anteile, und der Fonds kauft für dieses Geld neues Metall. Wie neue Anteile entstehen und warum dafür Gold gekauft wird, steht im Wissensartikel zur Ausgabe neuer ETF-Anteile. Dieselbe Trennung von Bestand, Zufluss und Kursbewegung zeigt die Statistik der deutschen Fondsbranche, dort für das ganze Fondsvermögen in Deutschland.
Zufluss in Dollar, Nachfrage in Tonnen
Der Weltgoldrat führt für diese Fonds zwei Reihen, und für die Lesart ist der Unterschied wichtiger als jede einzelne Zahl. Die erste nennt er Nachfrage. Sie misst, um wie viele Tonnen der Bestand sich verändert hat. Die zweite nennt er Fondsfluss. Sie misst in Dollar, wie viel Geld Anleger hineingesteckt oder herausgeholt haben. Meistens laufen beide in dieselbe Richtung, im September waren es 67 Tonnen und rund 10 Milliarden Dollar. Das verwaltete Vermögen ist eine dritte Größe, nämlich der ganze Bestand mal Preis am Monatsende, und nur in dieser dritten Größe steckt der Goldpreis.
Dass Tonnen und Dollar auch gegeneinander laufen können, zeigt der Bericht selbst an einer Stelle. In der Schweiz notierte Fonds verbuchten im September Zuflüsse, ihr Bestand sank trotzdem um eine Tonne. Der Verband führt das auf die Mechanik währungsgesicherter Fonds zurück. Ein solcher Fonds hält Gold und sichert zugleich den Wechselkurs zur Heimatwährung ab. Verliert diese Absicherung Geld, etwa weil der Dollar steigt, wird der Verlust mit Metall bezahlt, auch wenn gleichzeitig neues Geld hereinkommt. Für die Zerlegung oben heißt das, sie gilt für die Summe aller Fonds und nicht für jedes einzelne Produkt.
Für Anleger in Deutschland kommt eine zweite Abgrenzung dazu. Was hier als Gold-ETF im Depot liegt, ist rechtlich meist kein Fonds, sondern eine börsengehandelte Schuldverschreibung mit Goldhinterlegung, ein ETC. Ein Fonds nach europäischem Recht darf nicht nur einen einzigen Rohstoff halten. Der Weltgoldrat zählt solche Papiere mit, solange sie mit physischem Gold hinterlegt sind, und meldet für in Deutschland notierte Produkte im September ebenfalls solide Zuflüsse. Die Rechnung Menge mal Preis gilt für beide Hüllen gleich, was die Hüllen sonst unterscheidet, steht im Artikel zu ETF, ETC und ETN. Nicht in diese Zählung gehören Rohstofffonds, die Gold über Terminkontrakte abbilden. Sie halten kein Metall und haben deshalb auch keinen Bestand in Tonnen.
Vom Rekordaugust in einen teureren Zins
Der September folgte auf einen ungewöhnlichen August. Gold stieg im August um 13 Prozent auf 4.563 Dollar je Unze, nach Angaben des Weltgoldrats der dritthöchste Monatsgewinn seit einem Vierteljahrhundert. Die Fonds zogen im selben Monat 18 Milliarden Dollar an, und ihr Bestand wuchs um 121 Tonnen auf 4.189 Tonnen. Ihr verwaltetes Vermögen stieg dabei um 16 Prozent auf 615 Milliarden Dollar. Im August liefen Menge und Preis also in dieselbe Richtung, und deshalb wuchs das Vermögen viel stärker als der Bestand. Der September ist dasselbe Bild mit umgekehrtem Vorzeichen beim Preis.
Im September drehte das Umfeld. Die US-Notenbank erhöhte am 16. September den Leitzins um einen Viertelprozentpunkt auf eine Spanne von 3,75 bis 4 Prozent. Die Rendite zehnjähriger US-Staatsanleihen stieg laut Zinstabelle des US-Finanzministeriums von 4,75 Prozent am 31. August auf 5,29 Prozent am 30. September. Wichtiger für Gold ist der Zins nach Abzug der erwarteten Inflation, international Real Yield. Er lässt sich an inflationsgeschützten Staatsanleihen ablesen und stieg bei zehn Jahren Laufzeit im selben Zeitraum von 2,44 auf 2,93 Prozent. Der Dollar wurde zugleich fester. Ein Euro kostete am 30. September laut Referenzkurs der EZB 1,1355 Dollar, Ende August waren es 1,1596 Dollar.
Warum gerade der Zins nach Inflation den Goldpreis bewegt, ist in der Analyse zu Gold als sicherem Hafen ausführlich hergeleitet. Kurz gefasst wirft Gold keinen Zins ab. Wer eine Unze hält, verzichtet auf das, was eine sichere Anleihe in derselben Zeit einbringt, und je mehr diese Anleihe nach Inflation abwirft, desto teurer wird der Verzicht. Der Weltgoldrat kommt in seinem Monatskommentar zu einem ähnlichen Befund. Sein Modell für die Einflüsse auf den Goldpreis schreibt den Rückgang im September vor allem den gestiegenen Renditen und dem festeren Dollar zu. Dazu nennt er den Abbau von Positionen am Terminmarkt, und genau dort steht die Gegenseite zu den Fondskäufen.
Und wenn die Fondskäufer recht behalten
Gegen diese Lesart gibt es einen ernsthaften Einwand. Wer in einem fallenden Markt 10 Milliarden Dollar nachlegt, kauft mit Überzeugung und nicht aus Gewohnheit. Die Zuflüsse kamen aus allen Regionen. In Großbritannien notierte Fonds verbuchten in zwölf von dreizehn Wochen bis zum 25. September Zuflüsse, so beständig wie seit 2022 nicht mehr. Der Weltgoldrat schreibt selbst, manche Anleger hätten den Preisrückgang offenbar genutzt, um Positionen aufzubauen oder zu halten. Ein Rekordbestand in Tonnen, so der Einwand, ist Nachfrage, die bleibt, und der Preis wird ihr irgendwann folgen.
Der erste Teil des Einwands trifft. Die Zuflüsse sind kein Rauschen, und wer sie als Flucht aus dem Gold liest, liegt falsch, das zeigt schon die Richtung der Tonnen. Der zweite Teil begrenzt sich selbst. Dass Fondskäufer Gold halten wollen, sagt etwas über diese Käufer und ihre Gründe, etwa die Sorge um Staatsfinanzen, die der Verband für Großbritannien als mögliche Ursache nennt. Es sagt nichts darüber, zu welchem Preis andere im selben Moment verkaufen. Im September waren die Verkäufer am Terminmarkt entschlossener als die Käufer in den Fonds, und deshalb fiel der Preis, obwohl die Fonds kauften.
Was der Einwand richtig beschreibt, ist ein Puffer. Ohne die 67 Tonnen aus den Fonds hätte jemand anderes dieses Metall aufnehmen müssen, vermutlich zu einem noch niedrigeren Preis. Wie viel niedriger, lässt sich aus den Daten nicht ablesen. Eine Vorhersage, dass der Preis den Tonnen folgt, geben die Zahlen nicht her. Der August hat gezeigt, dass beide in dieselbe Richtung laufen können, der September, dass sie es nicht müssen.
Wer den Preis gesetzt hat
Ein Preis entsteht dort, wo der letzte Käufer und der letzte Verkäufer sich einigen, nicht dort, wo der größte Bestand liegt. Beim Gold läuft ein großer Teil dieses Handels über die Terminbörse Comex in New York und über den Londoner Handel zwischen Banken. Der Weltgoldrat wertet dafür die Meldungen der US-Aufsicht für Terminmärkte aus, und im September zeigen sie das Gegenstück zu den Fondskäufen. Die gesamten Netto-Kaufpositionen an der Comex fielen um 100 Tonnen auf 654 Tonnen. Allein die Vermögensverwalter, die mit Terminkontrakten auf Preisbewegungen setzen, bauten 84 Tonnen ab.
Den 67 Tonnen, die Fondsanleger mit Geld gekauft haben, stehen damit rund 100 Tonnen gegenüber, die am Terminmarkt aus den Kaufpositionen verschwunden sind. Das sind keine Barren, sondern Verträge, die auf Gold lauten und meist über den Preis abgerechnet werden. Für den Preis ist das trotzdem wirksam, denn er bildet sich an der Comex und im Londoner Handel gleichzeitig, und wer in großem Umfang Kaufpositionen auflöst, verkauft in diesen Markt hinein. Dass Fondszuflüsse und Kurse auseinanderlaufen können, ist an Aktienfonds schon einmal durchgerechnet worden. Beim Gold kommt dazu, dass man die Gegenseite in Tonnen sehen kann.
Dieselbe Trennung von Menge und Preis steht auch hinter einem anderen Befund zum Gold, dem Anteil des Metalls an den Reserven der Notenbanken, der vor allem über den Preis gestiegen ist und kaum über die Menge. Dort hob der Preis den Wert weit über das hinaus, was die Menge hergab. Im September drückte er ihn unter das, was die Menge allein gebracht hätte. Die Rechnung ist in beiden Richtungen dieselbe.
Ich lese den September deshalb als einen Monat, in dem der Zins den Goldpreis gemacht hat und nicht die Goldkäufer. Gold zahlt keinen Kupon, und wer eine Unze hält, verzichtet auf das, was eine zehnjährige US-Staatsanleihe nach Inflation einbringt. Dieser Verzicht ist im September von 2,44 auf 2,93 Prozent im Jahr gestiegen, und die Händler am Terminmarkt, die mit Hebel und kurzen Fristen arbeiten, haben darauf schneller reagiert als die Fondsanleger. Der Preis hat damit gemeldet, dass Zeit wieder etwas kostet, und das ist eine Information, die in keiner Tonnenzahl steht. Daraus folgt, dass der Rekordbestand der Fonds nichts darüber sagt, was Gold kostet, und wer den Preis verstehen will, den Zins nach Inflation lesen muss und nicht die Tonnen.
Was das für Anleger heißt
Für einen Anleger mit Gold im Depot folgt daraus zuerst eine Lesehilfe. Der Wert eines Goldpapiers hängt an genau einer Zahl, dem Goldpreis in der Währung, in der man rechnet, abzüglich der laufenden Kosten. In Euro gab der Goldpreis im September um 6,5 Prozent auf 3.683 Euro je Unze nach, also weniger als in Dollar, weil der Euro gegenüber dem Dollar schwächer wurde. Wer Ende August 10.000 Euro in einem Gold-ETC hielt, hatte Ende September vor Kosten rund 9.350 Euro, ganz gleich, wie viel andere im selben Monat eingezahlt haben.
Zweitens ist eine Rekordmeldung über Fondsbestände kein Signal über den Preis, weder als Bestätigung noch als Warnung. Ein Bestand in Tonnen zeigt, was eine Gruppe von Käufern getan hat. Was Gold kostet, entscheidet sich zwischen allen Käufern und Verkäufern, und im September war die stärkere Seite eine andere. Wer Gold als Absicherung im Depot hält, tut gut daran zu wissen, dass es gegen einen steigenden Zins nach Inflation nicht schützt, sondern in solchen Monaten selbst verliert. Gegen welche Art von Schock es hilft und gegen welche nicht, hängt am Auslöser, nicht am Bestand der Fonds.
Drittens lohnt bei der Hülle ein Blick auf die Konstruktion, denn sie ist neben dem Preis die einzige Stellschraube, die du selbst in der Hand hast. Ein ETC mit verbrieftem Anspruch auf Lieferung wird steuerlich anders behandelt als ein Fondsanteil ohne diesen Anspruch, die Unterschiede stehen hier. Ob und in welchem Umfang Gold in deine Aufteilung passt, hängt von deinem Zeithorizont, deiner Risikotragfähigkeit und davon ab, wofür du es hältst. Diese Entscheidung nimmt dir keine Monatsstatistik ab, auch keine mit Rekord.
Quellen
- Gold ETF Flows: September 2026, UK crowned in a record quarter
- Gold ETF Flows: August 2026
- Gold Market Commentary: Go with the flow
- Gold Market Commentary: Paved with good interventions
- LBMA Precious Metal Prices, LBMA Gold Price PM in US-Dollar
- Federal Reserve issues FOMC statement
- Daily Treasury Par Yield Curve Rates, September 2026
- Daily Treasury Par Real Yield Curve Rates, September 2026
- Euro foreign exchange reference rates, US dollar (USD)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 8. Oktober 2026. Bestand, verwaltetes Vermögen und Zuflüsse der physisch hinterlegten Gold-ETFs stammen aus den Monatsberichten des World Gold Council für August und September 2026, die Positionen an der Comex aus dem Septemberbericht. Der Goldpreis vom 30. September und vom 7. Oktober ist der LBMA Gold Price PM, der Preis vom 31. August und die Monatsveränderungen in Dollar und Euro stammen aus den Monatskommentaren des World Gold Council. Die Zerlegung in Mengen- und Preiseffekt ist eigene Rechnung mit 32.150,7 Feinunzen je Tonne; der Rest von rund 2 Milliarden Dollar ergibt sich aus der Rundung der veröffentlichten Werte und den Bewertungszeitpunkten der Fonds. Die Monatswerte des World Gold Council können nachträglich revidiert werden. Die Umrechnung von 10.000 Euro ist eine Beispielrechnung vor Kosten. Das Urteil im Abschnitt zur Preisbildung ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.