
Markt & Investieren
Von 348 Milliarden Euro mehr Fondsvermögen sind 80 eingezahlt
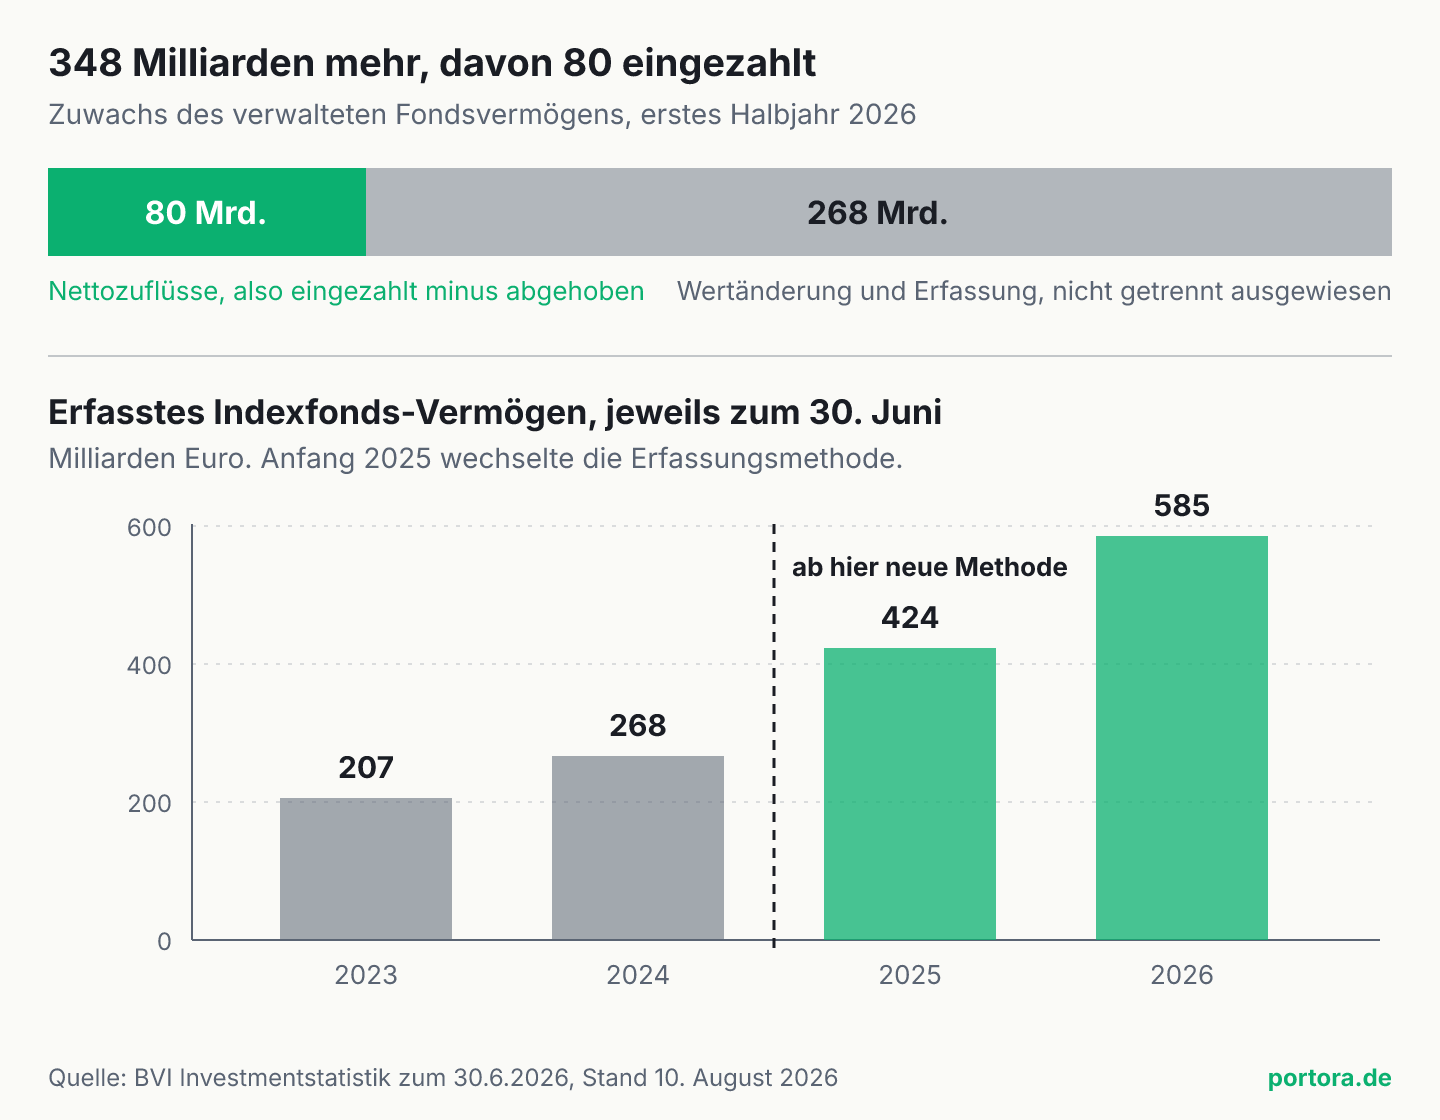
Stand 8. September 2026. Die Fondsgesellschaften in Deutschland verwalteten zur Jahresmitte knapp 5.199 Milliarden Euro, 348 Milliarden mehr als zu Jahresanfang. Das sind sieben Prozent in sechs Monaten, und die Zahl wird gerade als Ansturm der Deutschen auf Indexfonds gelesen. In derselben Statistik steht, wie viel davon wirklich eingezahlt wurde. Es sind rund 80 Milliarden Euro, also nicht einmal ein Viertel. Der Rest hat zwei Ursachen, und die zweite steht in einer Fußnote. Der Verband stellt seit Anfang 2025 um, wie er Indexfonds überhaupt zählt, und schreibt selbst dazu, dass Werte vor und ab 2025 nur eingeschränkt vergleichbar sind. Dieser Text trennt die drei Quellen und zeigt, welche Zahl aus dieser Statistik wirklich eine Entscheidung von Anlegern misst.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 5.198,8 Mrd. € | Gesamtes verwaltetes Vermögen am 30. Juni 2026 |
| 4.856,1 Mrd. € | Dasselbe drei Monate früher, am 31. März 2026 |
| 4.624,7 Mrd. € | Dasselbe ein Jahr früher, am 30. Juni 2025 |
| 348 Mrd. € | Zuwachs seit Jahresanfang, ein Plus von sieben Prozent |
| 79,4 Mrd. € | Nettomittelaufkommen im ersten Halbjahr, in der Meldung als rund 80 Milliarden geführt |
| 51,8 Mrd. € | Davon in offene Publikumsfonds, also die Fonds für Privatanleger |
| 27,6 Mrd. € | Davon in offene Spezialfonds, also die Fonds für institutionelle Anleger |
| 39,6 Mrd. € | Zuflüsse in Indexfonds im ersten Halbjahr, 76 Prozent aller Publikumsfonds-Zuflüsse |
| 18,1 Mrd. € | Zuflüsse in offene Publikumsfonds allein im zweiten Quartal, nach 22,7 Milliarden im Vorjahresquartal |
| 758 Mio. € | Was davon im zweiten Quartal für alle Publikumsfonds ohne Börsenhülle übrig blieb |
| 585,0 Mrd. € | Erfasstes Indexfonds-Vermögen am 30. Juni 2026 |
| 498,8 Mrd. € | Dasselbe am 31. März 2026, also 86 Milliarden weniger ein Quartal früher |
| 423,5 Mrd. € | Dasselbe am 30. Juni 2025, kurz nach dem Beginn der Erfassungsumstellung |
| 268,0 Mrd. € | Dasselbe am 30. Juni 2024, also vor der Umstellung |
| über 800 Mrd. € | Schätzung des Verbands für den gesamten deutschen Indexfonds-Markt |
| -3,3 Mrd. € | Nettoabflüsse aus offenen Immobilienfonds im ersten Halbjahr |
Was die Wachstumszahl zu sagen scheint
Knapp 5.199 Milliarden Euro verwalteten die Fondsgesellschaften in Deutschland am 30. Juni, 348 Milliarden mehr als zu Jahresanfang. Sieben Prozent in sechs Monaten, und in einem Jahr, in dem so viele Menschen einen Sparplan eröffnen wie nie zuvor. Die Deutung liegt nahe, dass hier eine Bewegung sichtbar wird, und ein Teil davon stimmt auch.
Die Zahl misst aber nicht, was sie zu messen scheint. Ein verwaltetes Vermögen ist ein Bestand, also der Stand auf einem Konto an einem Stichtag. Was Anleger entschieden haben, steht in einer anderen Zeile derselben Statistik, dem Nettomittelaufkommen. Das ist, was eingezahlt wurde, abzüglich dessen, was abgehoben wurde. Für das erste Halbjahr steht dort eine deutlich kleinere Zahl, nämlich rund 80 Milliarden Euro.
Damit erklärt das eingezahlte Geld 23 von 100 Euro des Zuwachses. Die übrigen 77 kommen woanders her, und die Frage, woher genau, ist der Rest dieses Textes. Vorweg das Ergebnis. Es sind zwei Ursachen, eine davon ist der Börse geschuldet und die andere dem Verband selbst. Getrennt ausgewiesen werden sie nicht.
Drei Quellen, aus denen ein Bestand wächst
Ein Vermögensbestand kann aus drei Gründen größer werden, und nur der erste hat mit einer Entscheidung von Anlegern zu tun. Erstens kann jemand einzahlen. Zweitens kann das bereits liegende Geld im Wert steigen, weil Kurse und Wechselkurse sich bewegen. Drittens kann sich ändern, was überhaupt mitgezählt wird. Die dritte Quelle taucht in kaum einer Betrachtung auf, weil sie normalerweise klein ist. In dieser Statistik ist sie es gerade nicht.
Der Verband nennt in seiner Halbjahresmeldung die ersten beiden zusammen. Zum Anstieg hätten Nettozuflüsse von rund 80 Milliarden Euro beigetragen, der Rest entfalle auf Marktwert-, Wechselkurs- sowie sonstige Positions- und Erfassungseffekte. Das letzte Wort in dieser Aufzählung ist das interessante. Erfassungseffekte sind kein Geld und keine Kurse, sondern eine Änderung daran, welche Bestände in die Tabelle wandern.
Wie das aussieht, kennt jeder vom eigenen Depotauszug. Wer zwei Depots bei verschiedenen Banken hat und eines davon jahrelang nicht in seiner Übersicht führte, sieht an dem Tag, an dem er es hinzufügt, eine deutlich größere Summe. Eingezahlt hat er nichts, gestiegen ist nichts, und trotzdem steht mehr da. Genau dieser Vorgang läuft gerade in der Fondsstatistik, nur mit dreistelligen Milliardenbeträgen.
Dass der eingezahlte Anteil hier nur 23 von 100 Euro ausmacht, liegt an der Größe des Bestands, und das lässt sich am eigenen Depot durchrechnen. Wer 20.000 Euro angelegt hat und 300 Euro im Monat spart, zahlt im Jahr 3.600 Euro ein. Legt der Bestand um zehn Prozent zu, kommen rund 2.000 Euro dazu. Von dem Zuwachs über 5.600 Euro stammen damit fast zwei Drittel aus der eigenen Sparrate. Bei jemandem mit 200.000 Euro im Depot und derselben Sparrate sieht es anders aus. Die zehn Prozent bringen dort 20.000 Euro, die Sparrate bleibt bei 3.600, und ihr Anteil am Zuwachs fällt auf gut ein Siebtel. Eingezahlt wird gleich viel, sichtbar ist es immer weniger.
Genau in dieser Lage ist die Fondsbranche. Auf einen Bestand von rund 4.850 Milliarden Euro zu Jahresanfang sind 80 Milliarden Euro Zuflüsse eine Bewegung von knapp zwei Prozent. Jede Kursbewegung des Bestands schlägt daneben schwerer durch, und deshalb sagt der Vermögensstand einer großen Branche fast nie etwas über das Verhalten der Sparer. Er sagt vor allem etwas über die Börse.
Der praktische Unterschied ist erheblich. Die 80 Milliarden Euro sind eine Aussage über Menschen, die etwas getan haben. Die 348 Milliarden sind eine Aussage über einen Tabellenstand, und in ihm stecken Kursbewegungen und Buchhaltung. Wer die zweite Zahl für die erste hält, liest aus einer Statistik eine Massenbewegung heraus, die so nicht dort steht.
Die dritte Quelle steht in einer Fußnote
In der Zeitreihe der Branche, also der Tabelle, die das verwaltete Vermögen seit 1950 fortschreibt, steht unter den Zahlen ein Satz. Werte vor und ab 2025 seien aufgrund der geänderten Erfassungsmethode bei Indexfonds nur eingeschränkt vergleichbar. Das ist keine Kleingedrucktes-Floskel, sondern eine Warnung des Verbands an die eigenen Leser, und sie betrifft genau die Zahlen, die diese Woche als Beleg für einen Ansturm zitiert werden.
Was sich geändert hat, ist die Datengrundlage. Seit Anfang 2025 arbeitet der Verband mit den Anbietern von Indexfonds und dem Zentralverwahrer Clearstream zusammen, um zu bestimmen, welche Bestände deutschen Anlegern zuzurechnen sind. Das ist eine deutliche Verbesserung, denn Indexfonds werden über Börsen gehandelt und liegen in Depots quer durch Europa, weshalb sich vorher schwer sagen ließ, wie viel davon in Deutschland gehalten wird. Die neue Methode misst besser. Sie misst aber auch mehr.
In den Beständen sieht man das. Zum 30. Juni 2024 wies die Statistik 268,0 Milliarden Euro an Indexfonds aus, ein Jahr später 423,5 Milliarden. Das ist ein Zuwachs von 58 Prozent innerhalb von zwölf Monaten, in denen die Zuflüsse in diese Fonds bei rund 28,6 Milliarden Euro im ersten Halbjahr lagen. Ein Bestand, der um 155 Milliarden wächst, während gut 29 Milliarden im Halbjahr hineinfließen und die Aktienmärkte nicht annähernd um 58 Prozent gestiegen sind, wächst zu einem erheblichen Teil aus der Zählung.
Wichtig ist dabei, was hier nicht behauptet wird. Die Statistik weist nicht aus, welcher Teil des Zuwachses auf Kurse und welcher auf die Umstellung entfällt, und deshalb steht in diesem Text auch keine Aufteilung. Man kann nur zeigen, dass die Zuflüsse allein den Anstieg nicht tragen, und dass der Verband selbst eine der beiden übrigen Ursachen ausdrücklich benennt. Wer eine genauere Aufteilung liest, liest eine Schätzung.
Wie viel noch fehlt, und warum das weiter wirkt
Die Umstellung ist nicht abgeschlossen, und das ist der Grund, warum sie auch künftige Zahlen prägen wird. Nicht alle Fondsgesellschaften haben sich der Erfassung über die Clearstream-Daten angeschlossen, und außerdem liegen Indexfonds-Bestände bei anderen Zentralverwahrern, vor allem bei Euroclear, die ebenfalls dem deutschen Markt zuzurechnen sind.
Die Größe der verbleibenden Lücke lässt sich beziffern, weil der Verband beides nennt. Statistisch erfasst waren zur Jahresmitte 585,0 Milliarden Euro, der gesamte deutsche Markt für Indexfonds wird auf über 800 Milliarden geschätzt. Es fehlen also grob 215 Milliarden Euro, gut ein Viertel. Solange diese Bestände nach und nach in die Erhebung wandern, wächst das ausgewiesene Vermögen auch dann weiter, wenn niemand einen Euro einzahlt und die Kurse stillstehen.
Daraus folgt eine Lesehilfe für die kommenden Quartale. Eine Wachstumszahl aus dieser Statistik lässt sich derzeit nicht als Konjunktursignal für das Sparverhalten lesen, jedenfalls nicht in ihrer Gesamthöhe. Die Zeile, die weiter funktioniert, ist das Nettomittelaufkommen, denn ein Zufluss ist ein Zufluss, unabhängig davon, wie vollständig der Bestand erhoben wird. Wer diese Statistik künftig liest, findet die belastbare Aussage dort und nicht in der großen Zahl der Überschrift.
Was die kleinere Zahl tatsächlich zeigt
Das Nettomittelaufkommen ist die unspektakulärere Zahl und die aussagekräftigere. Im ersten Halbjahr flossen 51,8 Milliarden Euro in offene Publikumsfonds, also in die Fonds, die Privatanlegern offenstehen. Davon gingen 39,6 Milliarden in Indexfonds, das sind 76 Prozent. Im ersten Halbjahr 2025 lag dieser Anteil noch bei 60 Prozent.
Im zweiten Quartal wird daraus ein Bild, das ohne Zwischenrechnung auskommt. In offene Publikumsfonds flossen 18,1 Milliarden Euro netto, und von 100 Euro davon landeten 96 in einem börsengehandelten Indexfonds. Für sämtliche Publikumsfonds ohne diese Hülle blieben in drei Monaten zusammen 758 Millionen Euro übrig. Das ist eine echte Verschiebung, sie beruht auf Entscheidungen und nicht auf einer Zählweise, und sie steht in der Zeile, die kaum jemand zitiert.
Dass diese Verschiebung nicht die ganze Geschichte ist, zeigt eine dritte Zeile. Aus offenen Immobilienfonds flossen im ersten Halbjahr netto 3,3 Milliarden Euro ab. Und die Zuflüsse in Publikumsfonds waren im zweiten Quartal mit 18,1 Milliarden Euro geringer als im Vorjahresquartal, wo 22,7 Milliarden erreicht wurden. Es fließt also nicht überall mehr Geld hin, es fließt anders verteilt. Wie sich eine solche Hülle im Handel überhaupt von einem klassischen Fonds unterscheidet, ist <a href="/wissen/aktiver-fonds-handelsmechanik">an anderer Stelle</a> auseinandergenommen.
Warum diese Fonds überhaupt schwer zu zählen sind
Der Grund für die Umstellung liegt in der Bauart dieser Produkte. Ein klassischer Publikumsfonds wird bei der Fondsgesellschaft gekauft und zurückgegeben, die also jederzeit weiß, wie viele Anteile ausgegeben sind und wer sie hält. Ein börsengehandelter Indexfonds wird stattdessen an der Börse von einem anderen Marktteilnehmer erworben, und die Fondsgesellschaft sieht diesen Vorgang nicht. Sie kennt die Gesamtzahl der Anteile, aber nicht deren Verteilung über Länder.
Genau diese Verteilung braucht eine nationale Statistik. Ein in Irland aufgelegter Indexfonds kann zum überwiegenden Teil in deutschen Depots liegen, und ein in Deutschland aufgelegter Fonds zu großen Teilen im Ausland. Die Zusammenarbeit mit dem Zentralverwahrer löst das, weil dort die Depotbestände zusammenlaufen. Deshalb ist die neue Methode fachlich der bessere Weg, und deshalb steigen die Zahlen.
Für die Einordnung bedeutet das zweierlei. Die aktuellen Bestandszahlen sind näher an der Wirklichkeit als die alten, und genau deshalb sind sie mit den alten nicht vergleichbar. Beides gilt gleichzeitig. Eine bessere Messung erzeugt in dem Moment, in dem sie eingeführt wird, einen Sprung in der Reihe, der wie Wachstum aussieht und keines ist. Dasselbe passiert bei jeder Revision einer amtlichen Statistik, und wer eine Zeitreihe über den Umstellungszeitpunkt hinweg liest, misst zwei verschiedene Dinge.
Der faire Gegenpunkt
Gegen diesen Text lässt sich einwenden, dass er ein Nebenthema groß macht. Der Verband hat die Umstellung nicht versteckt, er nennt sie in der Meldung selbst als einen von zwei Treibern und setzt den Vorbehalt unter die Zeitreihe. Wer die Statistik beruflich liest, weiß das. Und die Richtung stimmt ja, es fließt wirklich viel Geld in Indexfonds, 39,6 Milliarden Euro im Halbjahr sind kein Erfassungseffekt, sondern Zuflüsse.
Der Einwand trifft einen wahren Kern. Die Verschiebung hin zu börsengehandelten Fonds ist echt und in der Zuflusszeile sauber belegt, und der Text bestreitet sie an keiner Stelle. Was er bestreitet, ist die Verwendung der Bestandszahl als Beleg dafür. Diese beiden Aussagen zu trennen kostet nichts und schützt vor einem Fehler in die andere Richtung, nämlich vor dem Schluss, dass an der Sache nichts dran sei.
Ein zweiter Einwand wiegt schwerer. Auch ohne jede Umstellung wäre der Zuwachs größer als die Zuflüsse gewesen, denn die Aktienmärkte sind im ersten Halbjahr gestiegen, ein Welt-Aktienindex lag zur Jahresmitte um die zehn Prozent im Plus. Ein Bestand, der zu erheblichen Teilen aus Aktien besteht, wächst dann eben. Das ist richtig und ändert nichts am Kern. Auch Kursgewinne sind kein eingezahltes Geld, und wer aus einem Vermögensanstieg auf das Verhalten von Sparern schließt, macht denselben Fehler, ob die zweite Ursache nun Kurse heißt oder Erfassung.
Was das für Anleger heißt
Der unmittelbare Nutzen dieser Statistik für ein einzelnes Depot ist gering, und das ist ehrlicher, als es klingt. Weder das verwaltete Vermögen der Branche noch die Zuflüsse eines Quartals sagen etwas darüber, was ein Markt als Nächstes tut. Dass ein Zufluss kein Kurssignal ist, weder als Rückenwind noch als Warnung, ist <a href="/news/fondszufluesse-kein-nachfragebeleg">getrennt auseinandergenommen</a>, und diese Lehre gilt hier unverändert.
Der übertragbare Teil ist der Handgriff. Wenn eine Zahl über ein Vermögen wächst, gehören drei Fragen dazu. Wie viel wurde eingezahlt, wie viel hat der Markt getan, und hat sich geändert, was gezählt wird. Die dritte Frage stellt fast niemand, und sie ist die einzige, die ein Wachstum vollständig erfinden kann. Dieselbe Trennung zwischen einem Bestand und dem, was hineinfließt, trägt <a href="/news/hyperscaler-euro-anleihen-strom-statt-bestand">am europäischen Anleihemarkt</a> und <a href="/news/gpif-yen-bestand-gegen-fluss">beim Wechselkurs</a>, und dass eine große Umschichtung deshalb noch kein neues Geld schafft, steht <a href="/news/boersengang-umschichtung-kein-zufluss">am Beispiel eines Börsengangs</a>.
Am eigenen Depot lässt sich derselbe Handgriff üben, und dort ist er praktisch. Wer sein Vermögen über ein Jahr wachsen sieht, sollte wissen, welcher Teil davon aus der Sparrate stammt und welcher aus Kursen, denn nur der erste ist eine eigene Leistung und nur der zweite kann wieder verschwinden. Wer im selben Jahr ein weiteres Depot in seine Übersicht aufgenommen hat, hat sogar die dritte Quelle im eigenen Auszug.
Was dieser Text ausdrücklich nicht liefert, ist eine Aussage darüber, ob börsengehandelte oder klassische Fonds die bessere Wahl sind. Die Zahlen beschreiben, wohin Geld geflossen ist, und nicht, wohin es fließen sollte. Diese Entscheidung hängt an Kosten, Anlagezielen und der eigenen Lage und bleibt beim Leser.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 8. September 2026, die zugrunde liegende Investmentstatistik hat den Stichtag 30. Juni 2026 und den Bearbeitungsstand 10. August 2026. Alle Bestands- und Zuflusswerte stammen aus der Statistik des Fondsverbands selbst und wurden dort direkt abgerufen. Die Angabe von rund 80 Milliarden Euro Nettomittelaufkommen entspricht der Summe aus 51,8 Milliarden für offene Publikumsfonds und 27,6 Milliarden für offene Spezialfonds, also 79,4 Milliarden, und deckt sich mit der Formulierung der Verbandsmeldung. Der Anteil von 23 Prozent am Zuwachs ist eine eigene Rechnung aus diesen Werten. Ausdrücklich nicht ausgewiesen und deshalb in diesem Text auch nicht beziffert ist die Aufteilung des verbleibenden Zuwachses in Wertänderungen einerseits und Erfassungseffekte andererseits, der Verband führt beide zusammen auf. Die Aussage zur Entwicklung eines Welt-Aktienindex im ersten Halbjahr ist eine Größenordnung aus Marktberichten und keine aus einer Indexquelle gezogene Zahl. Die Einordnung im Abschnitt zu den Folgen für Anleger ist eine Deutung der Redaktion, keine Feststellung.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.