
Markt & Investieren
Fed-Erhöhung und Aktien: Der Rückgang danach ist so groß wie an jedem anderen Tag
Stand 24. September 2026. Die amerikanische Notenbank hat den Leitzins am 16. September zum ersten Mal seit Juli 2023 angehoben, und für diesen Fall gibt es eine alte Börsenregel. Beginnt die Fed zu erhöhen, fallen die Aktien. In den acht Erhöhungsphasen seit 1983 fiel der amerikanische Leitindex im halben Jahr nach dem ersten Schritt im Schnitt um 10,2 Prozent unter sein letztes Hoch. Ab einem beliebigen Handelstag gerechnet waren es 10,0 Prozent. Die Regel beschreibt also den Normalfall und keine Folge der Notenbank, und am letzten Zinsschritt stand der Index in sieben der acht Phasen höher als am ersten.
Die Zerlegung in Zahlen
Quelle: Federal Reserve, FRED, S&P Dow Jones Indices; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 16.09.2026 | Erste Anhebung des Leitzinses seit Juli 2023, um einen Viertelpunkt auf eine Zielspanne von 3,75 bis 4,00 Prozent |
| 8 | Erhöhungsphasen seit 1983, gezählt als Folge von Anhebungen um zusammen mindestens einen Prozentpunkt ohne Senkung um einen Viertelpunkt oder mehr dazwischen |
| 10,2 % | größter Rückgang in den sechs Monaten nach dem ersten Schritt, Mittel der acht Phasen, Median 7,9 % |
| 10,0 % | derselbe Wert ab jedem Handelstag von Januar 1980 bis März 2026, 11.651 Zeitfenster, Median 7,7 % |
| 3 von 8 | Phasen mit mindestens 10 % Rückgang im halben Jahr nach dem ersten Schritt; ab einem beliebigen Tag in 32 % der Zeitfenster |
| 14,1 % | mittlerer größter Rückgang innerhalb eines Kalenderjahres, 1980 bis 2025 |
| 14 von 24 | Jahre mit mindestens 10 % Rückgang, die trotzdem höher schlossen, als sie begonnen hatten |
| 12,8 % | mittlere Veränderung des Index vom ersten bis zum letzten Zinsschritt, sieben Phasen höher, eine gleich hoch |
| 4,0 % | mittlere Veränderung in den zwölf Monaten nach dem ersten Schritt; ab einem beliebigen Tag 10,6 % |
| 33,5 % | Rückgang vom 25.08. bis 04.12.1987, nach dem letzten Zinsschritt vom 24.09.1987 |
| 48,9 % | Rückgang vom 01.09.2000 bis 09.10.2002, nach dem letzten Zinsschritt vom 16.05.2000 |
| plus 2,0 % | S&P 500 vom Schluss am 16.09. bis zum Schluss am 23.09.2026, von 7.551,81 auf 7.706,03 Punkte |
| 1,2 % | Abstand des Schlusskurses vom 23.09.2026 zum Rekordhoch vom 13.08.2026 bei 7.798,99 Punkten |
Quelle: Federal Reserve, FRED, S&P Dow Jones Indices; Rückgänge, Mittelwerte und Zeitfenster eigene Rechnung auf dem Kursindex ohne Dividenden
Die Regel im Klartext
Am 16. September hat die amerikanische Notenbank den Leitzins zum ersten Mal seit Juli 2023 angehoben, um einen Viertelpunkt auf eine Spanne von 3,75 bis 4,00 Prozent. Wie stark das nach Abzug der Inflation bremst, steht an anderer Stelle. Hier geht es um die Frage, die sich jeder mit einem Aktienfonds im Depot stellt. Was machen die Kurse, wenn die Fed mit dem Erhöhen beginnt? Die Terminkontrakte auf den Leitzins enthalten inzwischen weitere Schritte bis in das kommende Jahr, und was solche Wahrscheinlichkeiten aussagen, ist eine eigene Rechnung. Für die Aktien gibt es eine alte Regel, und sie ist schnell gesagt. Beginnt die Fed zu erhöhen, fallen die Kurse.
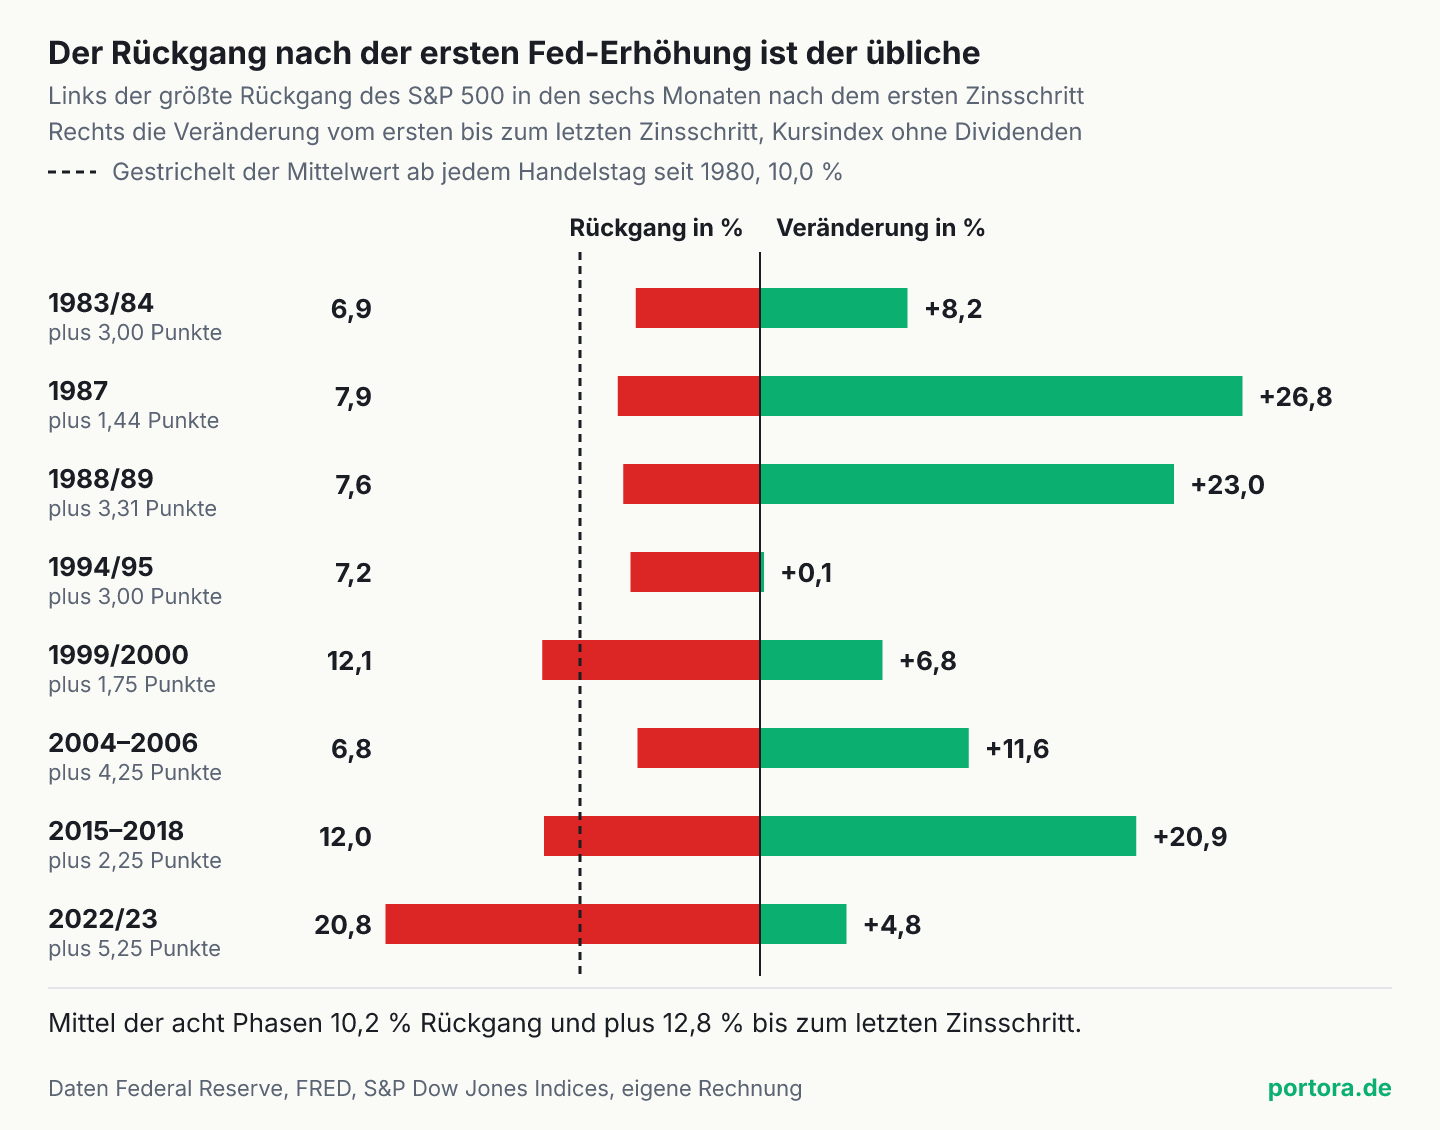
Die Regel hat eine Zahl, die sie stützt, und die Zahl stimmt. Seit 1983 gab es acht Phasen, in denen die Fed den Zins um mindestens einen Prozentpunkt angehoben hat. In den sechs Monaten nach dem jeweils ersten Schritt fiel der S&P 500 im Schnitt um 10,2 Prozent unter sein bis dahin erreichtes Hoch. In drei der acht Phasen waren es mindestens zehn Prozent, 1999 und 2016 jeweils rund 12 Prozent, im Jahr 2022 fast 21 Prozent. Das Tief kam dabei zwischen anderthalb und viereinhalb Monaten nach dem ersten Schritt. Wer diese Reihe sieht, liest sie als Ursache und Wirkung. Die Fed verteuert das Geld, die Anleger rechnen die Gewinne der Unternehmen neu, und die Kurse geben nach. Ganz falsch ist diese Kette nicht, aber der Zahl fehlt ein Vergleich, ohne den sie nichts sagt.
Der Vergleich, der in der Regel fehlt
Aktien fallen nicht nur nach Zinserhöhungen. Sie fallen zwischendurch immer, auch in guten Jahren, und die entscheidende Frage lautet deshalb, wie weit sie in sechs Monaten ohnehin fallen. Dafür lässt sich dieselbe Rechnung für jeden Handelstag seit 1980 aufmachen. Von jedem Tag aus wird gemessen, wie weit der S&P 500 in den folgenden sechs Monaten unter sein bis dahin erreichtes Hoch fiel. Das ergibt 11.651 Zeitfenster, und im Mittel liegt der Rückgang bei 10,0 Prozent. Nach der ersten Erhöhung waren es 10,2 Prozent. Der Abstand beträgt ein Fünftel Prozentpunkt und ist bei acht Fällen von Zufall nicht zu unterscheiden.
Auch die Verteilung passt. Im Median fiel der Index nach der ersten Erhöhung um 7,9 Prozent, ab einem beliebigen Tag um 7,7 Prozent. In drei von acht Phasen ging es um mindestens zehn Prozent abwärts, ab einem beliebigen Tag in 32 Prozent der Zeitfenster, also in knapp einem Drittel. Diesen Vergleichswert nennt man die Basisrate, also die Häufigkeit, mit der etwas ohne besonderen Anlass ohnehin eintritt. Eine Statistik, nach der auf ein Ereignis ein Rückgang folgt, sagt erst etwas, wenn der Rückgang nach dem Ereignis häufiger oder tiefer ist als ohne. Hier ist er es nicht.
Gerechnet mit 10.000 Euro in einem Fonds auf den S&P 500, ohne Währung und Dividenden, sieht das so aus. Nach der ersten Erhöhung lag der Wert im ungünstigsten Moment des folgenden halben Jahres im Schnitt 1.020 Euro unter seinem Höchststand, ab einem beliebigen Tag waren es 1.000 Euro. Über ein ganzes Kalenderjahr ist der Ausschlag noch größer. Der größte Rückgang innerhalb eines Jahres lag von 1980 bis 2025 im Mittel bei 14,1 Prozent, und in 24 von 46 Jahren waren es mindestens zehn Prozent. Davon schlossen 14 Jahre trotzdem höher, als sie begonnen hatten. Ein Loch von einem Zehntel ist an der Börse also kein Ausnahmezustand, sondern ungefähr das, was ein Jahr ohnehin mitbringt.
Das Tief ist nicht das Ende
Die zweite Lücke der Regel ist das Zeitfenster. Sie misst den Rückgang in den Monaten nach dem ersten Schritt und sagt nichts darüber, wo der Index stand, als die Fed mit dem Erhöhen aufhörte. Rechnet man vom Tag des ersten bis zum Tag des letzten Zinsschritts, stand der S&P 500 in sieben der acht Phasen am Ende höher als am Anfang. Die achte, 1994/95, endete mit plus 0,1 Prozent auf praktisch demselben Stand. Im Mittel lag der Index am letzten Zinsschritt 12,8 Prozent über dem Stand am ersten, gerechnet ohne Dividenden. Den größten Zuwachs brachte 1987 mit 26,8 Prozent in nicht einmal neun Monaten.
Am deutlichsten wird der Unterschied zwischen dem Loch und dem Endstand an der jüngsten Phase. Vom 16. März 2022 bis zum 26. Juli 2023 hob die Fed den Zins um 5,25 Prozentpunkte an, so stark wie in keiner anderen Phase seit 1983. Dazwischen fiel der S&P 500 vom Hoch am 29. März bis zum Tief am 12. Oktober 2022 um 22,8 Prozent. Am Tag des letzten Schritts stand er trotzdem 4,8 Prozent über dem Stand vom ersten. Zwischen 2015 und 2018 war es ähnlich. Der Index lag am Ende fast 21 Prozent höher, obwohl er im Herbst 2018 innerhalb von drei Monaten fast ein Fünftel verlor, mit dem Tief drei Handelstage nach dem letzten Schritt.
Die Tiefe eines Lochs und das Ende eines Weges sind zwei verschiedene Zahlen, und wer nur die erste nennt, beschreibt die Hälfte. Wie sehr schon die erste Zahl davon abhängt, von welchem Hoch aus man rechnet, zeigt ein Index, der am selben Tag zwei Etiketten trägt. Für einen Anleger, der einen Fonds über Jahre hält, ist der Endstand die Zahl, die im Depot bleibt. Das Loch dazwischen ist die Zahl, die er aushalten muss, um dorthin zu kommen.
Die acht Phasen im Einzelnen
Größter Rückgang des S&P 500 im halben Jahr nach dem ersten Zinsschritt und Veränderung vom ersten bis zum letzten Zinsschritt, Kursindex ohne Dividenden
| Phase | Erster und letzter Schritt | Anhebung | Rückgang in 6 Monaten nach dem ersten Schritt | Veränderung bis zum letzten Schritt |
|---|---|---|---|---|
| 1983/84 | 31.03.1983 bis 09.08.1984 | 3,00 Punkte | 6,9 % | plus 8,2 % |
| 1987 | 05.01. bis 24.09.1987 | 1,44 Punkte | 7,9 % | plus 26,8 % |
| 1988/89 | 30.03.1988 bis 17.05.1989 | 3,31 Punkte | 7,6 % | plus 23,0 % |
| 1994/95 | 04.02.1994 bis 01.02.1995 | 3,00 Punkte | 7,2 % | plus 0,1 % |
| 1999/2000 | 30.06.1999 bis 16.05.2000 | 1,75 Punkte | 12,1 % | plus 6,8 % |
| 2004–2006 | 30.06.2004 bis 29.06.2006 | 4,25 Punkte | 6,8 % | plus 11,6 % |
| 2015–2018 | 16.12.2015 bis 19.12.2018 | 2,25 Punkte | 12,0 % | plus 20,9 % |
| 2022/23 | 16.03.2022 bis 26.07.2023 | 5,25 Punkte | 20,8 % | plus 4,8 % |
| Mittel der acht Phasen | knapp 18 Monate | 3,03 Punkte | 10,2 % | plus 12,8 % |
| Ab jedem Handelstag seit 1980 | 11.651 Zeitfenster | entfällt | 10,0 % | entfällt |
Quelle: Federal Reserve, FRED (DFEDTAR, SP500), S&P Dow Jones Indices; eigene Rechnung
Wie die acht Phasen gezählt sind
Wie viele Erhöhungsphasen es seit 1983 gab, hängt an der Zählweise, und jede Zählweise verschiebt die Einzelwerte ein wenig. Hier zählt jede Folge von Anhebungen, die zusammen mindestens einen Prozentpunkt ergibt und die keine Senkung um einen Viertelpunkt oder mehr unterbricht. Das lässt die einzelne Anhebung vom März 1997 außen vor, die nur einen Viertelpunkt betrug. Es fasst 1983 und 1984 zu einer Phase zusammen, weil die Fed dazwischen nur um Achtel- und Sechzehntelpunkte zurückging, und ebenso das Jahr 1987. Ihre Zinsschritte gibt die Fed erst seit Februar 1994 sofort öffentlich bekannt. Für die Jahre davor ist der Zielsatz eine nachträgliche Rekonstruktion aus ihren Beschlüssen, ab 1990 stammen die Schritte aus der Tabelle der Notenbank selbst.
Drei weitere Entscheidungen stecken in der Rechnung, und alle drei gelten für beide Seiten des Vergleichs. Gemessen wird ab dem Schlusskurs am Tag des Beschlusses, nicht ab dem Tag, an dem der neue Satz gilt. Der Index ist der Kursindex ohne Dividenden, wie er in jeder Kursanzeige steht, und der Unterschied zum Performanceindex mit wieder angelegten Dividenden wächst mit der Dauer, die Endstände fallen dadurch eher zu niedrig als zu hoch aus. Und der Rückgang zählt vom höchsten Stand ab dem ersten Schritt, nicht vom letzten Rekord davor. Wer vom Rekord davor rechnet, bekommt größere Einzelwerte. Wer anders zählt, kommt deshalb auf andere Zahlen für die einzelnen Phasen. Entscheidend für den Befund ist, dass die Phasen und die Basisrate auf dieselbe Weise gerechnet sind.
Wo die acht Phasen doch auffallen
Eine Zahl spricht für die Regel, und sie gehört in den Text. Zwölf Monate nach dem ersten Zinsschritt lag der S&P 500 im Mittel 4,0 Prozent höher, im Median der acht Phasen knapp 5 Prozent. Ab einem beliebigen Handelstag seit 1980 waren es in zwölf Monaten im Mittel 10,6 Prozent, im Median 12,3 Prozent. Der Rückgang nach der ersten Erhöhung war also nicht tiefer als üblich, aber der Weg danach war im ersten Jahr flacher. Sieben der acht Phasen standen nach zwölf Monaten trotzdem im Plus, nur 2022 lag der Index ein Jahr nach dem ersten Schritt 10,1 Prozent tiefer. Bei acht Fällen, von denen einer so stark abweicht, ist auch dieser Unterschied eine Beobachtung und keine Regel.
Die zweite Beobachtung betrifft das Ende der Phasen. Die beiden großen Einbrüche des Zeitraums kamen jeweils kurz nach dem letzten Zinsschritt. 1987 erhöhte die Fed zuletzt am 24. September, vom Hoch am 25. August bis zum Tief am 4. Dezember verlor der Index 33,5 Prozent, davon 20,5 Prozent allein am 19. Oktober. Im Jahr 2000 kam der letzte Schritt am 16. Mai, danach fiel der Index vom 1. September 2000 bis zum 9. Oktober 2002 um 48,9 Prozent. Beide Male lag das Tief außerhalb des Fensters, das die Regel misst. Einen festen Ablauf zeigen aber auch diese beiden Fälle nicht, denn nach dem Ende der Phasen 1984, 1995, 2006 und 2018 folgte innerhalb eines Jahres kein Rückgang über sieben Prozent.
Warum der Rückgang so gewöhnlich ist
Dass die erste Erhöhung kaum eigene Spuren hinterlässt, hat einen einfachen Grund. Sie kommt selten überraschend. Die Fed kündigt ihre Schritte über Reden und Projektionen lange vorher an, und die Terminkontrakte auf den Leitzins enthalten den ersten Schritt meist Wochen vor der Sitzung. Was an den Märkten schon im Preis steckt, bewegt die Kurse am Tag der Entscheidung kaum noch. Dazu kommt, wann eine Notenbank überhaupt erhöht. Sie tut es, wenn die Wirtschaft gut läuft, die Nachfrage hoch ist und die Preise steigen. In solchen Zeiten wachsen meist auch die Gewinne der Unternehmen, und die sind die zweite Hälfte jedes Aktienkurses.
Ein Aktienkurs ist vereinfacht der heutige Wert künftiger Gewinne. Ein höherer Zins drückt diesen Wert, weil spätere Gewinne stärker abgezinst werden, und das ist die Hälfte, auf die die Regel schaut. Gleichzeitig steigen die Gewinne selbst, und das ist die Hälfte, die sie weglässt. Welche überwiegt, entscheidet über den Kurs, und in den acht Phasen hat mal die eine, mal die andere gewonnen. Deshalb sagt der Zinsschritt allein so wenig. Dass eine Notenbank und eine Börse zur selben Zeit Verschiedenes bewerten, zeigt der Fall Korea, wo der Zins stieg, während der Aktienmarkt schon im Bärenmarkt stand. Wie sich der Abstand zwischen den Erträgen von Aktien und Anleihen verschiebt, wenn die Anleiherenditen steigen, steht in fünf Rechnungen nebeneinander.
Der faire Gegenpunkt
Das stärkste Argument gegen diese Entwarnung lautet, dass acht Phasen nicht achtmal dasselbe waren und die neunte unter anderen Umständen beginnt. Die Fed erhöht 2026 in eine Inflation hinein, die sie für dieses Jahr selbst bei 3,7 Prozent sieht, bei einem Ölpreis von über 100 Dollar je Fass. Die Rendite zehnjähriger US-Staatsanleihen liegt bei rund 5,1 Prozent, und der S&P 500 schloss am 23. September nur 1,2 Prozent unter seinem Rekordhoch vom 13. August. Eine hohe Bewertung bei steigenden Anleiherenditen ist genau die Lage, in der ein Durchschnitt aus acht Fällen wenig verspricht. Dazu versteckt ein Mittelwert die Streuung. Hinter 10,2 Prozent stehen Phasen mit knapp sieben Prozent Rückgang und eine mit fast 21 Prozent.
Der Einwand mit der Ausgangslage trägt, und er trifft die Regel genauso wie die Entwarnung. Wenn die Ausgangslage entscheidet und nicht der Zinsschritt, dann taugt die Statistik der acht Phasen weder als Warnung noch als Beruhigung. Sie beantwortet nur die Frage, ob der Zinsschritt selbst einen Rückgang auslöst, der über das Übliche hinausgeht, und diese Frage verneint sie. Ob die Bewertung zu hoch ist oder die Inflation zu hartnäckig, ist eine andere Frage mit anderen Zahlen. Wer sie mit der Regel beantwortet, borgt sich die Autorität einer Statistik, die dazu nichts sagt.
Was das für Anleger heißt
Amerikanische Aktien sind der mit Abstand größte Block in jedem Welt-ETF, bei einem Fonds auf den MSCI World deutlich mehr als die Hälfte. Wie sich der S&P 500 nach Zinsschritten verhält, betrifft deshalb fast jedes breit gestreute Depot. Für die Lesart der Zahl heißt das dreierlei. Ein Rückgang um ein Zehntel innerhalb eines halben Jahres ist mit und ohne Zinserhöhung der Normalfall, und wer ihn erlebt, erlebt die Börse und nicht zwingend die Notenbank. Das Tief einer Erhöhungsphase sagt nichts darüber, wo sie endet, denn in sieben von acht Fällen stand der Index am letzten Zinsschritt höher. Und die einzige Zahl, in der die Erhöhung auffällt, ist der flachere Anstieg im ersten Jahr danach, belegt durch acht Fälle, von denen einer das Mittel stark prägt.
Einen Zeitpunkt zum Handeln liefert die Statistik nicht. Sie sagt weder, dass jetzt der richtige Moment zum Verkaufen ist, noch dass Aktien nach einer Zinserhöhung sicher steigen. Sie sagt, dass der Sitzungskalender der Notenbank für die Schwankung eines Aktienfonds ein schwächerer Anzeiger ist, als die Regel behauptet. Die größeren Risiken dieser Phase liegen in der Bewertung, in der Inflation und in den Renditen der Anleihen, und keines davon lässt sich an einer einzelnen Sitzung der Fed ablesen. Wie viel Rückgang für dich tragbar ist, hängt an deinem Zeithorizont, an der Neigung, Verluste stärker zu spüren als Gewinne, und daran, was du sonst hältst. Keine dieser drei Größen ändert sich am Tag einer Zinsentscheidung.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Zinsschritte ab 1990 stammen aus der Tabelle der Federal Reserve, die für 1983 bis 1989 aus der FRED-Reihe DFEDTAR. Die Tagesschlusskurse des S&P 500 stammen von 1980 an aus einem Marktdatendienst und sind für die Jahre ab 2016 Wert für Wert an der FRED-Reihe SP500 geprüft, die S&P Dow Jones Indices zuliefert. Alle Rückgänge, Mittelwerte, Mediane und Zeitfenster sind eigene Rechnung auf dem Kursindex ohne Dividenden.
Stand der Einordnung: 24. September 2026, Kursdaten bis zum Schluss am 23. September 2026.
Belastbarkeit einzelner Werte: Acht Erhöhungsphasen sind eine sehr kleine Stichprobe. Die Zählweise der Phasen ist eine Festlegung, andere Zählweisen ergeben andere Einzelwerte. Der Zielsatz vor Februar 1994 ist eine nachträgliche Rekonstruktion. Die Basisrate umfasst alle Sechs-Monats-Fenster mit Start zwischen Januar 1980 und März 2026, sie überlappen sich und sind deshalb nicht voneinander unabhängig.
Versionshistorie: Erste Veröffentlichung am 24. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.