
Markt & Investieren
Fed-Zinserhöhung: nach Abzug der Teuerung liegt der Leitzins weiter unter dem neutralen Zins
Stand 17. September 2026. Die amerikanische Notenbank hat ihren Leitzins am Mittwoch auf 3,75 bis 4,00 Prozent angehoben, zum ersten Mal seit Juli 2023. Gelesen wird das als Tritt auf die Bremse. In der Tabelle, die die Fed am selben Abend veröffentlicht hat, steht für dieses Jahr eine Teuerung von 3,7 Prozent. Nach deren Abzug bleibt ein realer Leitzins von knapp 0,2 Prozent. Neutral, also weder bremsend noch anschiebend, wäre nach der Langfrist-Projektion derselben Tabelle ein realer Zins von rund 1,2 Prozent. Bremsen soll im Pfad der Fed vor allem die sinkende Teuerung, und die hängt an der Energie.
Der Zinsschritt in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 3,75 bis 4,00 % | Zielspanne der Fed seit dem 16. September 2026, vorher 3,50 bis 3,75 Prozent |
| 5,25 bis 5,50 % | Zielspanne nach der letzten Erhöhung am 26. Juli 2023 |
| 3,7 % | Median der Fed-Projektion für die PCE-Teuerung 2026, zugleich der gemessene Wert für Juli 2026 |
| 3,3 % | PCE-Teuerung ohne Energie und Nahrungsmittel im Juli 2026, die Projektion für 2026 liegt bei 3,4 |
| 3,4 % und 2,4 % | Verbraucherpreisindex (CPI) im August 2026, gesamt und ohne Energie und Nahrungsmittel |
| 16,3 % | Anstieg des Energie-Teilindex im CPI über zwölf Monate bis August 2026 |
| 3,2 % | Median der Fed-Projektion für den Leitzins auf lange Sicht, im Juni 3,1 |
| 2,9 bis 3,9 % | Spanne aller Einzelprojektionen für den Leitzins auf lange Sicht |
| 4,1 % und 2,3 % | Median für Leitzins und PCE-Teuerung Ende 2027 |
| 2,5 % und 3,2 % | Langfrist-Leitzins und projizierte Teuerung 2023 in der Fed-Projektion vom Juni 2023 |
| 2,68 % | Rendite zehnjähriger inflationsgeschützter US-Staatsanleihen am 16. September 2026, so hoch wie zuletzt im November 2008 |
| 2,50 % und 3,0 % | Einlagesatz der EZB seit dem 16. September 2026 und ihre Inflationsprojektion für 2026 |
Was ein Zinsschritt zu sagen scheint
Am Mittwochabend hat die amerikanische Notenbank ihre Zielspanne für den Leitzins um einen Viertelpunkt auf 3,75 bis 4,00 Prozent angehoben. Alle zwölf stimmberechtigten Mitglieder waren dafür. Es ist die erste Erhöhung seit dem 26. Juli 2023. Dazwischen hatte die Fed den Zins in mehreren Schritten gesenkt, zuletzt im Dezember 2025 auf 3,50 bis 3,75 Prozent. In ihrer Erklärung steht ein kurzer Satz über die Absicht, der Schritt solle die Rückkehr zum Ziel von zwei Prozent beschleunigen. Die Aktienindizes in New York schlossen leichter, der Dollar legte zu, und der Beschluss wurde fast überall als Wende gelesen.
Die Lesart dahinter ist einfach. Wer den Zins erhöht, tritt auf die Bremse, und wer nach einer Reihe von Senkungen wieder erhöht, tritt entschlossen auf die Bremse. Für die Richtung stimmt das. Ein höherer Leitzins verteuert Kredite, macht Sparen attraktiver und dämpft damit die Nachfrage. Ob er aber bremst, also die Wirtschaft unter ihr normales Tempo drückt, sagt die Richtung allein nicht. Dafür kommt es auf die Höhe an, und zwar nicht auf die Zahl, die im Beschluss steht.
Die Fed hat mit dem Beschluss eine Tabelle veröffentlicht, in der sie selbst die Antwort liefert. Darin stehen ihre Erwartung für die Teuerung in diesem Jahr und der Leitzins, den ihre Mitglieder auf lange Sicht für normal halten. Aus beiden zusammen lässt sich ablesen, wo der neue Zins steht. Das Ergebnis passt nicht zum Bild der Vollbremsung.
Leitzins minus Teuerung
Der Zins, den die Notenbank festlegt, ist ein nominaler Zins. Was er für Sparer und Schuldner bedeutet, hängt davon ab, wie schnell die Preise gleichzeitig steigen. Am greifbarsten wird das an einem Tagesgeld. Liegen 10.000 Euro ein Jahr lang zu 3,875 Prozent auf dem Konto, kommen 387,50 Euro Zinsen dazu. Steigen die Preise im selben Jahr um 3,7 Prozent, kostet derselbe Einkauf am Jahresende 370 Euro mehr. Real bleiben 17,50 Euro übrig, also knapp 0,2 Prozent.
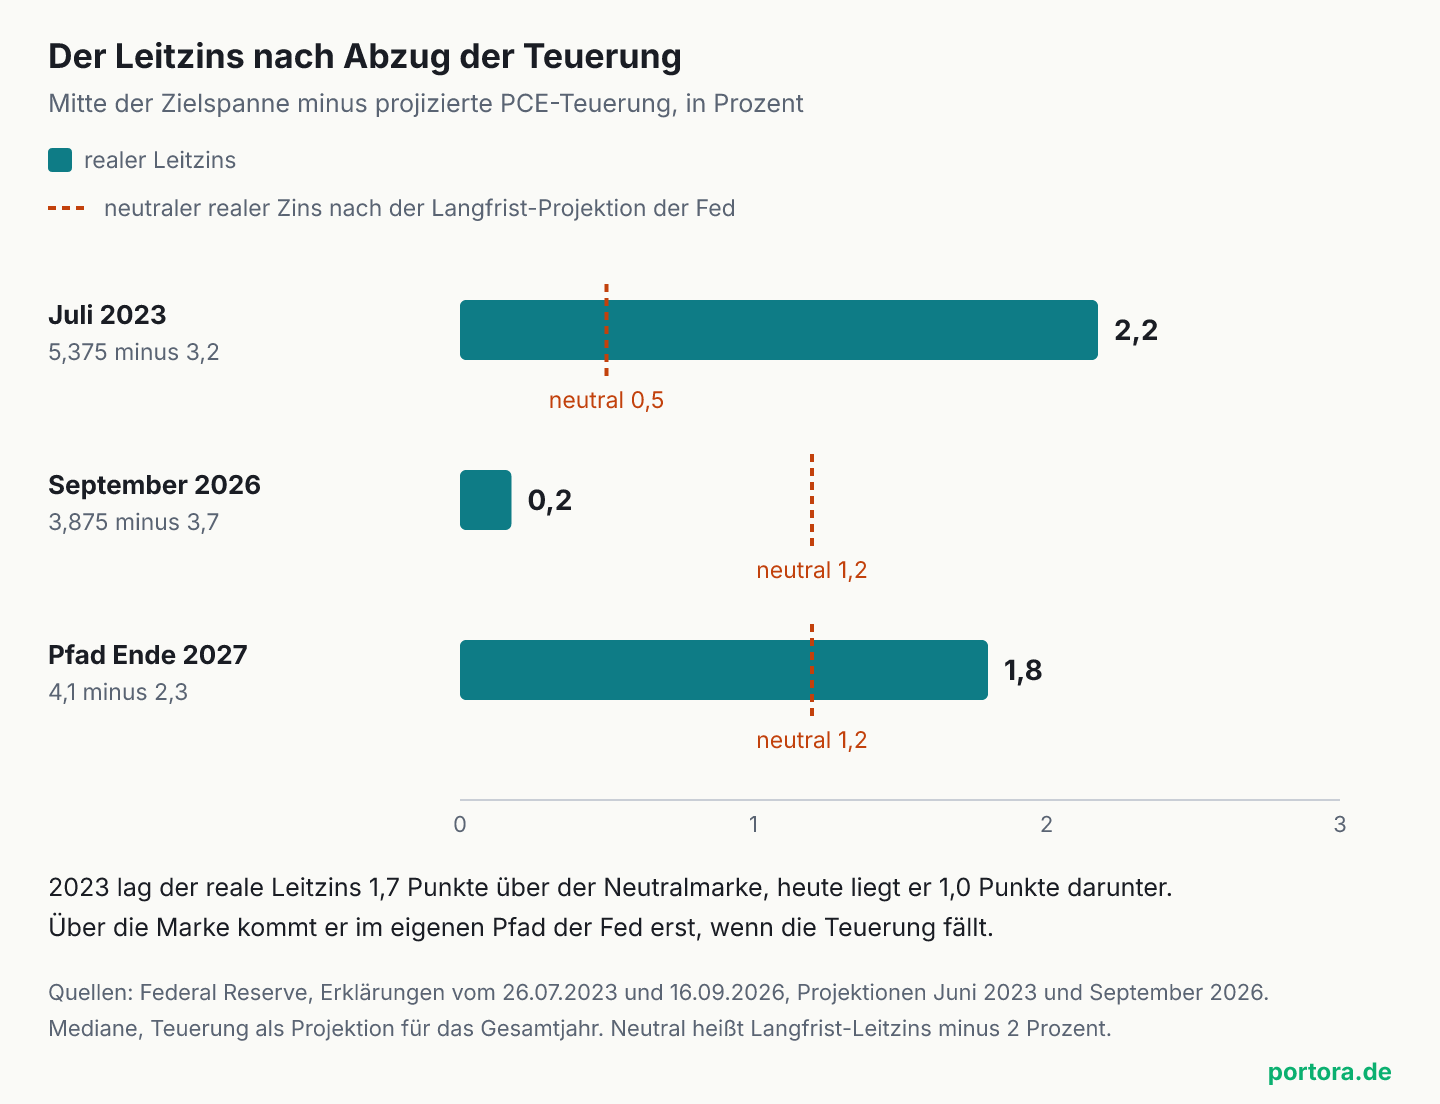
Genau so steht jetzt der Leitzins. Die Mitte der neuen Spanne liegt bei 3,875 Prozent. Für das Jahr 2026 erwarten die Mitglieder im Median eine Teuerung von 3,7 Prozent, gemessen am Preismaß der privaten Konsumausgaben (PCE), an dem die Fed ihr Ziel festmacht. Der reale Leitzins liegt damit bei rund 0,2 Prozent. Für jemanden, der sich zu diesem Satz Geld leiht, ist der Kredit nach Abzug der Teuerung fast umsonst, und für jemanden, der zu diesem Satz spart, wächst die Kaufkraft kaum.
Die Rechnung ist bewusst einfach gehalten, und sie hat zwei Stellen, an denen sie weich ist. Die 3,7 Prozent sind eine Projektion für das ganze Jahr, gemessen vom vierten Quartal 2025 zum vierten Quartal 2026, und kein fester Wert. Der zuletzt gemessene Jahreswert für Juli liegt allerdings ebenfalls bei 3,7 Prozent. Und ein Leitzins wirkt nicht allein über seine Höhe, sondern auch über die Erwartung, wo er in einem Jahr steht. Beides ändert an der Größenordnung wenig, deshalb trägt die einfache Form.
Wo die Fed selbst den neutralen Zins sieht
Ob ein realer Zins von 0,2 Prozent viel oder wenig ist, lässt sich nur an einer Vergleichsgröße sagen. Ökonomen nennen sie den neutralen Zins. Gemeint ist der Leitzins, bei dem die Wirtschaft weder angeschoben noch gebremst wird, wenn Beschäftigung und Teuerung dort sind, wo die Notenbank sie haben will. Liegt der tatsächliche Zins darüber, bremst er. Liegt er darunter, schiebt er an, auch wenn er gerade erhöht wurde.
Beobachten lässt sich der neutrale Zins nicht, man kann ihn nur schätzen. Die Fed veröffentlicht dafür viermal im Jahr eine Zahl, die dem am nächsten kommt, nämlich den Leitzins, den ihre Mitglieder auf lange Sicht erwarten, wenn keine neuen Schocks kommen. Im Median liegt dieser Wert jetzt bei 3,2 Prozent, im Juni waren es 3,1 Prozent. Weil die Fed auf lange Sicht ihr Ziel von 2 Prozent Teuerung unterstellt, entspricht das einem neutralen realen Zins von rund 1,2 Prozent.
Der Abstand ist damit ablesbar. Real 0,2 Prozent gegen neutral 1,2 Prozent heißt, der Leitzins liegt nach der eigenen Rechnung der Fed rund einen Prozentpunkt unter der Marke, ab der er bremst. Die Erhöhung um einen Viertelpunkt hat diesen Abstand um ein Viertel verkleinert, nicht geschlossen. Nach Abzug der Teuerung wirkt der Zins also weiter leicht anschiebend, nur weniger als vor dem Mittwoch.
Die Einzelwerte hinter dem Median streuen allerdings. Die niedrigste Langfrist-Projektion liegt bei 2,9 Prozent, die höchste bei 3,9 Prozent. Wer 2,9 Prozent erwartet, sieht einen neutralen realen Zins von 0,9 Prozent und einen Abstand von 0,7 Punkten. Wer 3,9 Prozent erwartet, sieht 1,9 Prozent und einen Abstand von 1,7 Punkten. Unter neutral liegt der Leitzins in jeder dieser Rechnungen, nur unterschiedlich weit. Die Werte sind außerdem Einschätzungen einzelner Mitglieder und kein Beschluss des Gremiums.
Welche Teuerung man abzieht
Die Rechnung hat eine Stelle, an der das Ergebnis kippen kann, und das ist die Teuerung, die man abzieht. Die Fed misst ihr Ziel am Preismaß der privaten Konsumausgaben. Daneben gibt es die bekanntere Reihe, den Verbraucherpreisindex (CPI), und beide gibt es mit und ohne Energie und Nahrungsmittel. Die Zahlen liegen in diesem Jahr ungewöhnlich weit auseinander, und warum das so ist, steht in einer eigenen Auswertung der drei Inflationsmaße.
Mit dem Gesamtwert des PCE von 3,7 Prozent bleibt ein realer Leitzins von 0,2 Prozent. Ohne Energie und Nahrungsmittel lag das PCE im Juli bei 3,3 Prozent, dann sind es real rund 0,6 Prozent. Der Verbraucherpreisindex stieg im August um 3,4 Prozent, das ergibt 0,5 Prozent. Ohne Energie und Nahrungsmittel lag er aber nur bei 2,4 Prozent, und damit steht der reale Leitzins bei rund 1,5 Prozent, also schon über der Neutralmarke der Fed.
Die Spanne reicht damit von leicht anschiebend bis leicht bremsend, je nachdem, welche Reihe man nimmt. Dass die Fed ihre eigene Projektion und ihr eigenes Maß heranzieht, ist kein Zufall, denn an diesem Maß ist das Ziel im Wortlaut festgemacht. Für die Einordnung des Beschlusses zählt deshalb vor allem der erste Wert. Der letzte zeigt, wie viel davon an der Energie hängt, und darauf kommt der Artikel bei den Kosten des Schritts zurück. Ab dem 30. September misst die zuständige Behörde einen Posten im PCE außerdem nach einem anderen Verfahren, rückwirkend bis 2021, und die Zahlen können sich dadurch leicht verschieben.
Juli 2023, die letzte Erhöhung
Zum Vergleich hilft die Erhöhung, die dieser vorausging. Am 26. Juli 2023 hob die Fed die Spanne auf 5,25 bis 5,50 Prozent an, die Mitte lag bei 5,375 Prozent. In ihrer Projektion vom Juni 2023 erwarteten die Mitglieder für jenes Jahr eine Teuerung von 3,2 Prozent. Der reale Leitzins lag damit bei rund 2,2 Prozent. Auf dem Tagesgeld von oben wären das 537,50 Euro Zinsen gegen 320 Euro Teuerung gewesen. Real blieben also 217,50 Euro übrig und nicht 17,50 Euro wie heute.
Auch die Neutralmarke lag damals woanders. Auf lange Sicht erwarteten die Mitglieder im Juni 2023 einen Leitzins von 2,5 Prozent, also einen neutralen realen Zins von 0,5 Prozent. Der Leitzins lag damit rund 1,7 Punkte über der Marke, ab der er bremst. Heute liegt er rund einen Punkt darunter. Die Richtung des Beschlusses ist dieselbe, die Stellung des Zinses ist die umgekehrte.
Zwischen beiden Terminen hat sich die Neutralmarke selbst um 0,7 Punkte nach oben verschoben. Die Mitglieder halten heute also einen höheren Zins für normal als vor drei Jahren. Das macht den Abstand größer, als ein Blick auf die nackten Leitzinsen vermuten lässt. Der Leitzins liegt heute 1,5 Punkte tiefer als im Juli 2023, gemessen an der jeweiligen Neutralmarke sind es 2,7 Punkte.
Warum die Fed trotzdem von Bremsen spricht
Wenn der Zins nach eigener Rechnung noch nicht bremst, stellt sich die Frage, wie die Fed ihr Ziel erreichen will. Die Antwort steht in derselben Tabelle, und sie liegt weniger im Zins als in der Teuerung. Für Ende 2026 erwarten die Mitglieder im Median einen Leitzins von 4,1 Prozent, also noch eine Erhöhung um einen Viertelpunkt. Für Ende 2027 steht derselbe Wert von 4,1 Prozent da. Die Teuerung soll im selben Zeitraum von 3,7 auf 2,3 Prozent fallen.
Zieht man beide Zahlen für 2027 voneinander ab, ergibt sich ein realer Leitzins von 1,8 Prozent, also 0,6 Punkte über der Neutralmarke. Bremsend wird der Zins in diesem Pfad nicht, weil die Fed ihn stark anhebt, sondern weil die Teuerung unter ihm wegfällt. Der nominale Zins bleibt fast stehen, der reale steigt um 1,6 Punkte. Erst für 2028 und 2029 sieht der Median wieder niedrigere Leitzinsen, mit 3,9 und 3,6 Prozent.
Eine Notenbank, die den nominalen Zins hält, während die Teuerung sinkt, strafft real, ohne einen weiteren Beschluss zu fassen. Neu ist diese Rechnung nicht, und falsch ist sie auch nicht. Sie hat nur eine Voraussetzung, die im Beschluss nicht steht. Die Teuerung muss wirklich sinken, und zwar zu einem großen Teil aus Gründen, auf die der Leitzins wenig Einfluss hat.
Was der Zinsschritt kostet
Zuerst, was der Schritt kauft. Die Teuerung liegt seit Monaten deutlich über dem Ziel, und eine Notenbank, die dabei zusieht, riskiert, dass Unternehmen und Haushalte höhere Preise als Normalfall in ihre Löhne und Verträge schreiben. Mit der Erhöhung zeigt die Fed, dass sie nicht wartet, bis die Energiepreise von selbst nachgeben. Die Erklärung sagt das ausdrücklich, der Schritt solle die Rückkehr zum Ziel beschleunigen. Diese Absicht hat einen Wert, der sich nicht in Basispunkten misst.
Die erste Rechnung dagegen betrifft das Werkzeug. Der Verbraucherpreisindex stieg bis August um 3,4 Prozent, ohne Energie und Nahrungsmittel um 2,4 Prozent. Der Energie-Teilindex allein lag 16,3 Prozent über dem Vorjahr, und das Benzin trug laut Statistikamt mehr als ein Drittel des Anstiegs im August. Ein höherer Leitzins verteuert Kredite und dämpft die Nachfrage. Das Öl, das den größten Teil des Abstands zum Ziel erzeugt, wird dadurch nicht billiger, denn sein Preis entsteht an einer Engstelle im Angebot.
Die zweite Rechnung betrifft die Passung. Nach der eigenen Tabelle liegt der reale Leitzins rund einen Punkt unter neutral, und der Schritt schließt davon ein Viertel. Der Pfad bis 2027 rechnet damit, dass die Teuerung von 3,7 auf 2,3 Prozent fällt, während der Zins fast gleich bleibt. Den größten Teil der Arbeit soll also die sinkende Teuerung leisten, und die hängt an der Energie. Der Schritt ist damit zu klein, um die Nachfrage spürbar zu bremsen, und zugleich auf eine Ursache gerichtet, die er nicht erreicht.
Ich halte den Viertelpunkt deshalb, gemessen an der Tabelle, die die Fed selbst mitgeliefert hat, eher für ein Signal an die Erwartungen als für eine Bremse. Das kann richtig sein, wenn gerade die Erwartungen das Risiko sind. Nur trägt der Beschluss dann ein Etikett, das seine eigenen Zahlen nicht decken.
Der faire Gegenpunkt
Das stärkste Argument gegen diese Lesart ist, dass der Leitzins nicht der einzige Zins ist, der bremst. Unternehmen und Hauskäufer leihen sich Geld über längere Laufzeiten, und dort ist die Lage eine andere. Die Rendite zehnjähriger inflationsgeschützter US-Staatsanleihen, also der Zins nach Abzug der Teuerung, lag am 16. September bei 2,68 Prozent. So hoch stand sie zuletzt im November 2008. Wie sich dieser reale Teil vom Rest der Rendite trennen lässt, steht in einer früheren Zerlegung der US-Rendite.
Real 2,68 Prozent auf zehn Jahre ist weit mehr, als die Neutralmarke der Fed für den kurzen Zins nahelegt. Wer heute eine Fabrik, ein Haus oder einen Konzernkauf über lange Laufzeit finanziert, zahlt also schon einen bremsenden Zins, ganz gleich, wo der Leitzins steht. Dieselbe Überlegung hat die Bank of England Anfang September vorgebracht, als sechs von neun Mitgliedern den Zins hielten, weil die Marktkurve die Straffung schon geliefert habe. In dieser Lesart muss die Fed den kurzen Zins gar nicht auf neutral bringen, weil die langen Zinsen die Arbeit bereits tun.
Den neutralen Zins kennt außerdem niemand, auch die Fed nicht. Eine Rechnung, die auf einem geschätzten Wert aufbaut, ist genauso unsicher wie die Schätzung. Und die Kernrate der Verbraucherpreise zeigt, dass der Zins nach einer anderen Messung schon bremst. Der Gegenpunkt widerlegt die Rechnung nicht. Er zeigt, dass sie nur für den kurzen Zins gilt und dass die Geldpolitik in den langen Laufzeiten härter wirkt, als der Beschluss allein erkennen lässt.
Dieselbe Rechnung für den Euroraum
Für einen Anleger in Deutschland lohnt der Blick auf die zweite Notenbank, die gerade erhöht hat. Die Europäische Zentralbank hat ihren Einlagesatz zum 16. September auf 2,50 Prozent angehoben. Für 2026 erwartet sie eine Teuerung von 3,0 Prozent, ohne Energie und Nahrungsmittel von 2,5 Prozent. Der reale Einlagesatz liegt damit bei minus 0,5 Prozent oder, gemessen an der Kernrate, bei null. Warum die EZB den Schritt trotz unveränderter Inflationsprognose gemacht hat, steht in einer eigenen Analyse des Beschlusses.
Beide Notenbanken haben also erhöht, und beide liegen danach real unter dem, was sie selbst für neutral halten würden. Die EZB veröffentlicht keine Langfrist-Projektion ihrer Ratsmitglieder, deshalb fehlt der direkte Vergleich mit der Neutralmarke. Der reale Abstand zwischen den beiden Leitzinsen ist aber ablesbar. Er liegt bei rund 0,7 Punkten zugunsten des Dollar, gemessen an den jeweiligen Gesamtprojektionen. Das ist einer der Gründe, warum der Dollar nach dem Beschluss zulegte.
Was das für Anleger heißt
Die Zahl für den Anleger ist der reale Zins, nicht der nominale. Ein Tagesgeld oder ein Geldmarktfonds in Dollar bringt nach dem Schritt nominal etwas mehr, real aber bei der aktuellen Teuerung weiterhin wenig. Das gilt für Euro-Anlagen ebenso, und für einen deutschen Anleger kommt bei Dollar-Anlagen der Wechselkurs hinzu, der den Ertrag in beide Richtungen verschieben kann.
Für Anleihen ist die Unterscheidung zwischen kurzem und langem Zins wichtiger als der Beschluss selbst. Kurze Laufzeiten folgen dem Leitzins eng. Lange Laufzeiten hängen an der Erwartung, wo Zins und Teuerung in den kommenden Jahren liegen, und die kann sich unabhängig vom einzelnen Beschluss bewegen. Wie stark eine Renditeänderung den Wert einer Anleihe verändert, hängt an ihrer Laufzeit.
Für Aktien, auch im Welt-ETF mit seinem großen US-Anteil, zählt der reale Zins über den Abzinsungssatz, mit dem künftige Gewinne heute bewertet werden. Ein hoher realer Zins auf lange Sicht belastet Bewertungen stärker als ein Viertelpunkt am kurzen Ende. Beides kann sich in die eine oder andere Richtung verschieben, je nachdem, ob die Teuerung wie projiziert fällt.
Welche Rolle Zinsanlagen, Anleihen oder Aktien im eigenen Depot spielen, beantwortet diese Rechnung nicht. Sie zeigt nur, wo der Zins nach Abzug der Teuerung wirklich steht, und dass ein Zinsschritt nach oben nicht automatisch eine bremsende Geldpolitik bedeutet. Die Entscheidung, was daraus folgt, liegt beim Leser.
Quellen
- Federal Reserve issues FOMC statement, 16. September 2026
- Summary of Economic Projections, September 2026
- Summary of Economic Projections, Juni 2026
- Summary of Economic Projections, Juni 2023
- Federal Reserve issues FOMC statement, 26. Juli 2023
- Personal Consumption Expenditures Price Index
- Consumer Price Index, August 2026
- Daily Treasury Par Real Yield Curve Rates, 2008 und 2026
- Key ECB interest rates
- ECB staff macroeconomic projections for the euro area, September 2026
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Beschluss, Zielspannen und Projektionen stammen aus den Erklärungen der Federal Reserve vom 26. Juli 2023 und 16. September 2026 sowie aus ihren Projektionstabellen vom Juni 2023, Juni 2026 und September 2026, jeweils als Median. Der reale Leitzins ist eine eigene Rechnung aus der Mitte der Zielspanne und der projizierten Jahresteuerung, der neutrale reale Zins eine eigene Ableitung aus dem Langfrist-Leitzins minus dem Inflationsziel von 2 Prozent. Beide Rechnungen sind Näherungen, der neutrale Zins ist eine Schätzung und nicht beobachtbar. Die gemessenen Teuerungswerte stammen von der amerikanischen Wirtschaftsanalysebehörde (Juli 2026) und dem Statistikamt für Arbeit (August 2026), die Rendite inflationsgeschützter Staatsanleihen aus der Tageskurve des US-Finanzministeriums, Einlagesatz und Projektionen der EZB von der Europäischen Zentralbank. Stand der Daten ist der 17. September 2026.
Letzte Aktualisierung: 17. September 2026
Versionshistorie: Erste Veröffentlichung am 17. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.