
Markt & Investieren
Sechs von neun hielten den Zins, weil die Zinskurve die Straffung schon geliefert hatte
Stand 8. September 2026. Der Gouverneur der Bank of England hat heute Nachmittag vor dem Finanzausschuss des britischen Parlaments gesagt, die Marktkurve für die Zinserwartungen enthalte eine Risikoprämie, und er wolle die Vorstellung zerstreuen, seine Notenbank habe einen geheimen Plan. Das klingt nach einer Randbemerkung über Statistik. Es ist die Beschreibung eines Zustands, in dem die Kurve steigt, ohne dass jemand im Gremium eine Erhöhung beschlossen hätte. Interessant wird die Sache eine Stufe tiefer. Im Protokoll der Julisitzung steht, warum sechs von neun Mitgliedern den Zins bei 3,75 Prozent gelassen haben, und der Grund ist genau diese Prämie. Der Markt hatte die Straffung bereits geliefert, also musste das Gremium sie nicht beschließen.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
Alle tragenden Zahlen dieser Analyse gebündelt. Die Einordnung steht im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 3,75 Prozent | Bank Rate, seit Monaten unverändert |
| 6 zu 3 | Abstimmung der Sitzung mit Ende am 29. Juli 2026 |
| 4,00 Prozent | was die drei überstimmten Mitglieder wollten |
| 2,6 Prozent | britische Verbraucherpreisinflation im Juni, laut Julisitzung steigend erwartet |
| −17 Basispunkte | mittlerer Abstand zwischen Terminsatz und Umfrage-Erwartung, Dreimonats-Horizont |
| 27 Basispunkte | Standardabweichung dieses Abstands, also die normale Streuung |
| nahe null | übliche Höhe der Risikoprämie auf sechs Monate |
| Februar 2026 | Kriegsausbruch, seitdem steigt die Prämie am kurzen Ende deutlich |
| 2022 und 2023 | die einzige Phase des Jahrzehnts mit höheren Prämien am kurzen Ende |
| 84 Dollar | Brent-Terminpreis am 28. Juli, Grundlage der Julisitzung |
| 491 Milliarden Pfund | Anleihebestand der Notenbank für geldpolitische Zwecke am 17. Juli |
| 17. September 2026 | nächste Zinsentscheidung, Protokoll am selben Tag |
Was eine steigende Zinskurve zu sagen scheint
Wenn in einer Meldung steht, der Markt preise Zinserhöhungen ein, steht dahinter fast immer dieselbe Kurve. Sie zeigt, zu welchem Satz sich heute Geld für künftige Zeiträume festschreiben lässt, und wenn diese Linie nach oben zeigt, liest sich das wie eine Vorhersage. Der Markt rechne mit höheren Zinsen, und weil am Markt viel Geld und viel Sachverstand stecken, sei das eine bessere Vorhersage als die meisten anderen.
In Großbritannien zeigt diese Linie seit Februar nach oben. Ein naheliegender Schluss wäre, dass die Notenbank erhöhen wird und der Markt das weiß. Der Gouverneur hat heute vor dem Finanzausschuss des Parlaments genau diesen Schluss zurückgewiesen. Er wolle die Vorstellung zerstreuen, man habe einen geheimen Plan und wisse unbedingt, wohin man gehe. Die Kurve enthalte eine Risikoprämie, und die Analyse des Hauses zeige, dass Anleger mehr Straffung einpreisen, als sich mit Erwartungen an die Notenbank allein erklären lässt.
Dass ein Marktpreis keine Umfrage ist, haben wir an der amerikanischen Notenbank schon einmal auseinandergenommen. Dort ging es um die Frage, wie aus einem Terminpreis eine Prozentzahl wird und welche Annahmen in dieser Rückrechnung stecken. Der Text endet mit einem Zugeständnis, und dieses Zugeständnis ist der Grund, warum es diesen Artikel gibt. Die Prämie sei real, hieß es dort, aber meist klein, oft im Bereich weniger Basispunkte. Genau das stimmt gerade nicht mehr, und die Notenbank hat es selbst nachgerechnet.
Wie groß der Aufschlag normalerweise ist
Die Bank of England hat am 17. Juli 2026 eine eigene Auswertung dazu veröffentlicht. Sie beginnt mit der Definition, und die ist knapp genug für einen Satz. Der feste Satz eines Zinstauschgeschäfts über einen künftigen Zeitraum, international Overnight Index Swap oder kurz OIS, entspricht der wahrscheinlichkeitsgewichteten Erwartung des durchschnittlichen Leitzinses in diesem Zeitraum plus einer Vergütung für die damit verbundenen Risiken. Diese Vergütung ist die Risikoprämie. Der Preis besteht also aus zwei Teilen, und nur einer davon ist eine Erwartung.
Der entscheidende Satz kommt direkt danach. Diese Unterscheidung habe in der jüngeren Vergangenheit selten eine Rolle gespielt. Wenn die Lage überschaubar ist, gibt es am kurzen Ende wenig Unsicherheit zu bepreisen und entsprechend wenig Prämie zu verdienen. Die Abkürzung, die Kurve als Erwartung zu lesen, funktioniert dann einfach.
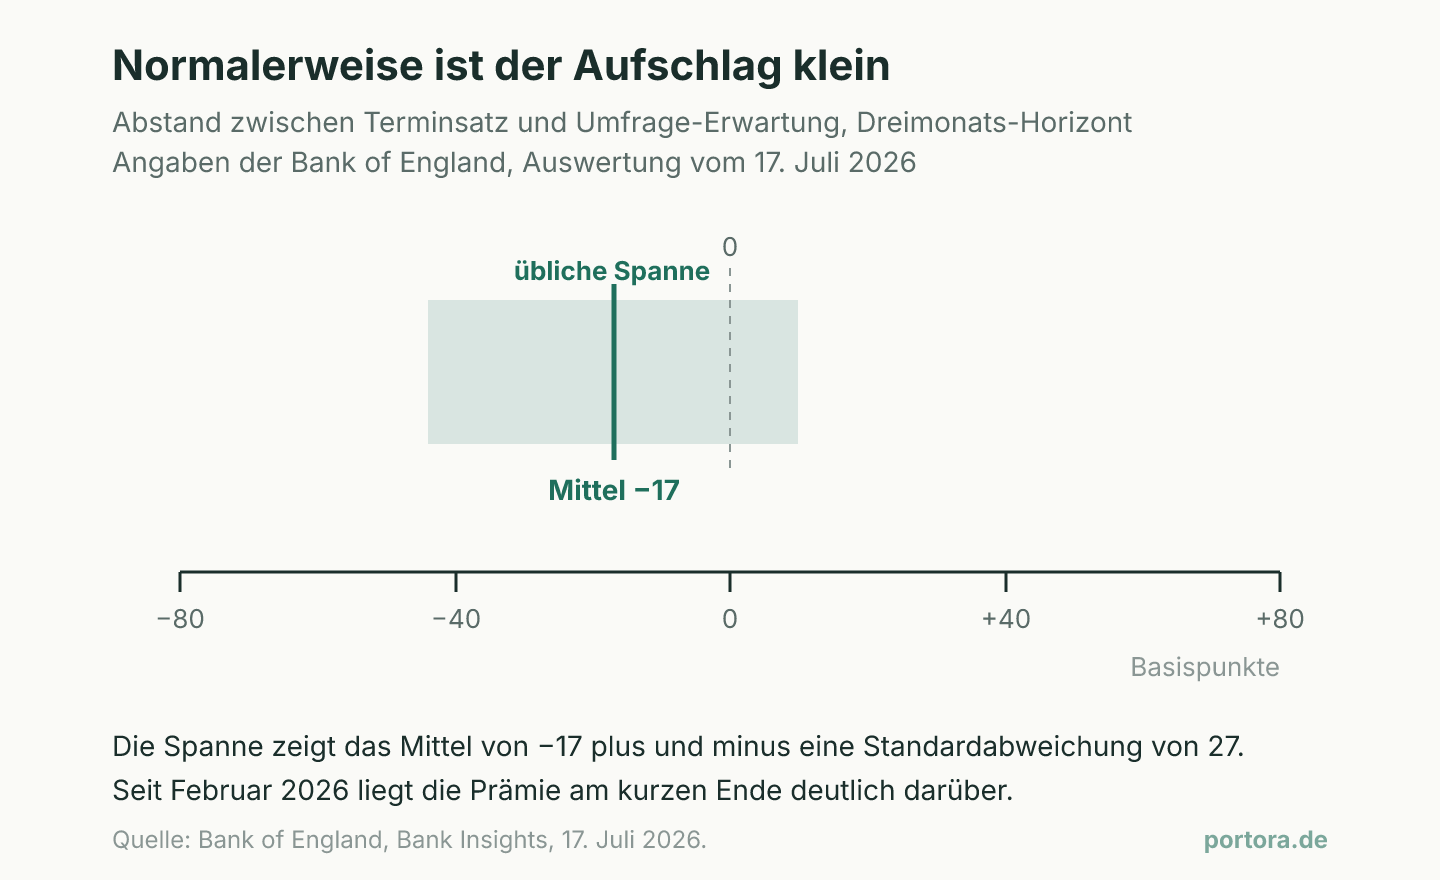
Wie gut sie funktioniert, ist beziffert. Der Abstand zwischen dem Terminsatz für den Dreimonatszins in drei Monaten und der entsprechenden Umfrage unter Volkswirten liegt im Mittel bei minus 17 Basispunkten, bei einer Standardabweichung von 27 Basispunkten. Ein Basispunkt ist ein Hundertstel Prozentpunkt. Der übliche Abstand ist also klein und liegt sogar leicht unter der Umfrage. Für die Prämie auf sechs Monate schreibt die Auswertung, sie liege typischerweise nahe null.
Damit ist eine Sache klar, die in der Aufregung um solche Kurven gern untergeht. Wer die Terminkurve als Erwartung liest, macht in normalen Zeiten keinen nennenswerten Fehler. Die Warnung vor der Prämie ist die meiste Zeit ein akademischer Vorbehalt. Sie wird erst dann praktisch, wenn die Unsicherheit selbst groß wird, und genau dafür braucht es einen Maßstab. Der steht in den beiden Zahlen oben.
Was übrig bleibt, wenn man den Aufschlag abzieht
Als im Februar 2026 der Krieg im Iran ausbrach, stieg das kurze Ende der britischen Kurve deutlich und begann nach oben zu zeigen. Gelesen als Erwartung hätte das höhere Zinsen in den kommenden Monaten bedeutet. Die Befragung der Marktteilnehmer sagte etwas anderes. Der als wahrscheinlichste angesehene Verlauf des Leitzinses war für das kommende Jahr weitgehend flach, und die Gespräche mit Marktteilnehmern bestätigten das. Zwischen Kurve und Umfrage klaffte also eine Lücke, die es vor dem Krieg nicht gab.
Um sie zu erklären, hat die Notenbank ein Modell gerechnet, das die Prämie am kurzen Ende von der eigentlichen Erwartung trennt. Drei Anpassungen sind daran erwähnenswert, weil sie zeigen, wie vorsichtig die Sache angefasst wurde. Gerechnet wurde auf Zinstauschsätzen statt auf Staatsanleihen, weil in Anleihekursen zusätzlich Handelbarkeit sowie Angebot und Nachfrage stecken, die mit Zinserwartungen nichts zu tun haben. Das Modell bekam mehr Freiheitsgrade als üblich. Und die Umfragen wurden direkt in die Schätzung eingebaut, damit die Erwartungsseite nicht allein aus Preisen erraten werden muss.
Das Ergebnis ist eindeutig genug, um es in einem Satz zu sagen. Der Anstieg am kurzen Ende ging überwiegend auf die Prämie zurück, und nach ihrem Abzug war der erwartete Zinsverlauf für das kommende Jahr weitgehend flach und fiel danach. Die Prämie auf sechs Monate lag dabei so hoch wie im vergangenen Jahrzehnt nur in der Phase sehr hoher Inflation 2022 und 2023.
Damit steht ein Befund, der über den britischen Fall hinausgeht. Eine Kurve kann steil nach oben zeigen, ohne dass irgendjemand mit steigenden Zinsen rechnet. Sie tut das, wenn genug Marktteilnehmer sich gegen einen Ausgang absichern wollen, den sie für unwahrscheinlich, aber teuer halten. Die Notenbank nennt als Grund dafür die Unsicherheit über Dauer und Ausmaß des Krieges und die Wirkung der Energiepreise. Dazu kommt ein zweiter Effekt, den die Auswertung sauber trennt. Wenn Anleger die Risiken nach oben stärker gewichten, steigt der Mittelwert der eingepreisten Verteilung, auch wenn sich am wahrscheinlichsten Ausgang gar nichts ändert.
Der Aufschlag ist längst kein Messfehler mehr
Bis hierhin ist das eine Geschichte über das richtige Lesen einer Kurve. Der interessante Teil steht eine Ebene tiefer, im Protokoll der Sitzung, die am 29. Juli endete, und er verändert die Sache. Dort erklärt jedes Mitglied, warum es so abgestimmt hat, wie es abgestimmt hat, und der Gouverneur schreibt einen Satz, den man zweimal lesen sollte. Die Finanzierungsbedingungen hätten sich seit Beginn des Konflikts verschärft. Diese Bedingungen und die nach oben gerichtete Zinskurve, die zum Teil die energiebedingten Aufwärtsrisiken für die Inflation abbilde, wirkten dämpfend auf beginnenden Preisdruck.
Das ist keine Beschreibung mehr, das ist eine Begründung. Die Prämie, die eine Fehlerquelle beim Ablesen ist, wirkt nach oben auf die Zinsen, die Haushalte und Unternehmen tatsächlich zahlen. Und weil sie das tut, erspart sie dem Gremium eine eigene Erhöhung. Genau so steht es in der Mehrheitsbegründung. Den Zins zu halten, zusammen mit der erheblichen Verschärfung der Finanzierungsbedingungen seit Beginn des Konflikts, biete ausreichende Absicherung gegen die Aufwärtsrisiken für die Inflation.
Damit sortiert sich die Abstimmung neu. Sechs Mitglieder ließen den Zins bei 3,75 Prozent, drei wollten auf 4,00 Prozent. Die Mehrheit war nicht der Ansicht, dass keine Straffung nötig sei. Sie war der Ansicht, dass die Straffung bereits stattgefunden hatte, nur eben am Markt und nicht im Sitzungssaal. Eines der Mitglieder schreibt das ausdrücklich hin und hält den Zins auf einem Niveau, das über dem vor dem Konflikt eingepreisten Pfad liegt. Auch das Gremium als Ganzes hat darüber gesprochen, wie weit die verschärften Bedingungen auf die Unsicherheit und auf die Wahrnehmung zurückgehen, dass die Risiken für den Leitzins nach oben zeigen.
Der Vollständigkeit halber gehört ein Vorbehalt dazu, und die Notenbank formuliert ihn selbst. Zerlegungen dieser Art seien mit erheblicher Unsicherheit behaftet, empfindlich gegenüber Annahmen über Modellaufbau und Schätzzeitraum, und nur einer von mehreren Bausteinen der Beurteilung. Wer die Zahlen für präzise hält, überdehnt sie. Für die Richtung des Befundes reicht es trotzdem, denn Modell und Umfrage kommen unabhängig voneinander zum selben Ergebnis.
Was der Schritt kostet
Was das Halten des Zinses kauft, sollte zuerst stehen, denn es ist nicht wenig. Die Mehrheit gewinnt Zeit, um zu sehen, ob aus den Energiepreisen wirklich zweite Runden in Löhnen und Preisen werden, und sie vermeidet eine Erhöhung, die eine ohnehin schwache Nachfrage weiter dämpft. Die Begründung ist sauber protokolliert, die Gegenposition von drei Mitgliedern ebenfalls, und beide Seiten argumentieren mit denselben Daten. Das ist ein ordentlich gearbeiteter Beschluss.
Bezahlt wird er von Leuten, die in der Begründung nicht vorkommen. Eine Verschärfung der Finanzierungsbedingungen ist kein abstrakter Zustand, sie besteht aus höheren Zinsen für Kredite. Wer in diesen Monaten eine Baufinanzierung abschließt oder verlängert, zahlt den Aufschlag, den die Notenbank in ihre Begründung einrechnet, ohne dass ihn jemand beschlossen hätte. Das ist dieselbe Inzidenz-Frage wie bei einer Steuer. Wer zahlt, ist nicht, wer entscheidet.
Und daran hängt mein Urteil, gemessen an dem Maßstab, den die Mehrheit selbst anlegt. Sie nennt die verschärften Bedingungen eine ausreichende Absicherung. Eine Absicherung, die man nicht besitzt, ist aber eine dünne Absicherung. Sie stammt aus der Angst des Marktes vor einem Energieszenario, und sie verschwindet in dem Moment, in dem diese Angst nachlässt. Die Notenbank hat dann nichts zurückzunehmen, sie hat auch nichts hinzuzufügen, sie steht schlicht ohne die Straffung da, mit der sie gerechnet hat. Ein Instrument, dessen Wirkung von der Stimmungslage Dritter abhängt und dessen Wegfall keine Entscheidung erfordert, ist kein Instrument, sondern ein Umstand.
Der zweite Punkt betrifft die Genauigkeit und ist milder. Dieselbe Notenbank, die ihre Zerlegung ausdrücklich als unsicher und annahmeabhängig bezeichnet, stützt eine Zinsentscheidung auf die Größe eben dieser Wirkung. Beides gleichzeitig zu vertreten ist nicht unmöglich, aber es verlangt, dass man sagt, wie viel Straffung man anrechnet. Das steht im Protokoll nicht. Genannt wird, dass sich die Bedingungen erheblich verschärft haben, nicht, um wie viel und wie lange das die eigene Erhöhung ersetzt.
Der faire Gegenpunkt
Gegen diese Kritik lässt sich Erhebliches sagen, und der stärkste Einwand ist zugleich der schlichteste. Eine Notenbank steuert nicht ihren eigenen Leitzins, sondern die Finanzierungsbedingungen in der Wirtschaft. Der Leitzins ist dabei nur ein Hebel unter mehreren, und dass Marktzinsen, Wechselkurse und Kreditvergabe der Banken ebenfalls wirken, ist keine Panne im System, sondern das System. Wer verlangt, das Gremium solle die eigene Erhöhung unabhängig davon beschließen, verlangt, eine bereits vorhandene Wirkung zu verdoppeln.
Der zweite Einwand betrifft die Richtung des Fehlers. Hätte die Mehrheit die verschärften Bedingungen ignoriert und zusätzlich erhöht, wäre die Straffung möglicherweise deutlich zu stark ausgefallen, und zwar in einer Lage mit weicher Nachfrage und lockerem Arbeitsmarkt. Zwei der Mitglieder beschreiben genau dieses Risiko, eines sieht die Wirtschaft eher in Richtung fehlender Nachfrage driften. Gegen ein Zuviel spricht dieselbe Vorsicht, die auch gegen ein Zuwenig spricht.
Der dritte Einwand ist praktisch. Wenn die Prämie verschwindet, weil sich die Lage beruhigt, dann verschwindet in aller Regel auch der Grund, gegen den sie absichern sollte. Fallen die Energiepreise, sinkt der Inflationsdruck und die Straffung wird gleichzeitig überflüssig. Beides hängt an derselben Ursache und läuft deshalb im Normalfall parallel. Der von mir beschriebene Fall, dass die Absicherung wegfällt und der Preisdruck bleibt, ist möglich, aber er ist nicht der wahrscheinlichste.
Was das für Anleger heißt
Die brauchbare Frage bei jeder Schlagzeile über eingepreiste Zinsschritte lautet ab jetzt nicht mehr nur, aus welchem Preis die Zahl stammt, sondern auch, wie unruhig die Lage gerade ist. In ruhigen Zeiten ist die Abkürzung erlaubt, und die Zahlen oben sagen, wie erlaubt. Ein Abstand von im Mittel minus 17 Basispunkten stört keine Einordnung. In unruhigen Zeiten trägt dieselbe Kurve zwei Dinge gleichzeitig, und die Meldung nennt nur eines davon.
Ein zweiter Punkt betrifft die Richtung des Irrtums, und der ist für ein Depot der wichtigere. Die Prämie treibt die Kurve nach oben und nicht nach unten, weil sich Marktteilnehmer gegen steigende und nicht gegen fallende Zinsen versichern. Wer eine steile Kurve als Erwartung liest, überschätzt damit systematisch, wie viel Straffung tatsächlich erwartet wird. In dieselbe Richtung wirkt die Gewichtung der Aufwärtsrisiken. Das ist kein Zufallsfehler, sondern ein gerichteter, und ein gerichteter Fehler summiert sich.
Für den Euroraum ist das kein fremdes Thema, auch wenn hier die britische Notenbank im Mittelpunkt steht. Der Mechanismus hängt nicht am Land, sondern an der Unsicherheit, und die Energiepreise, die ihn hier auslösen, sind dieselben. Wie eine Rendite überhaupt in ihre Bestandteile zerfällt, ist an der Zinskurve nach einer Notenbanksitzung gezeigt, und dass eine Terminkurve auch außerhalb des Zinsmarktes eher ein Preis als eine Prognose ist, steht am Beispiel der Gasspeicher. Der Zusammenhang von Zins, Kurs und Risiko ist im Erklärstück zu Anleihen auseinandergelegt.
Was daraus für die eigene Anlage folgt, steht hier bewusst nicht. Dieser Text beschreibt, woraus eine Zinsterminkurve besteht, wie groß der nicht erwartungsgetriebene Teil normalerweise ist und wie ein Gremium ihn in eine eigene Entscheidung einrechnet. Er enthält keine Zinsprognose, keine Aussage darüber, ob eine Anleihe, eine Laufzeit oder eine Währung angemessen bewertet ist, und er leitet keine Kauf- oder Verkaufsentscheidung ab. Die nächste Entscheidung der Bank of England fällt am 17. September 2026, das Protokoll erscheint am selben Tag.
Quellen
- Bank Rate expectations in the UK curve following the war in Iran
- Bank Rate maintained at 3.75 percent, Monetary Policy Summary and Minutes, Sitzung mit Ende am 29. Juli 2026
- Bank of England Monetary Policy Reports, mündliche Anhörung vor dem Finanzausschuss am 8. September 2026
- BoE's Bailey says market curve shows inflation risk premium
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 8. September 2026. Die Angaben zur Zerlegung der Zinskurve, die statistischen Kennwerte und die Aussagen zum Modell stammen aus der eigenen Auswertung der Bank of England vom 17. Juli 2026, die sich ausdrücklich auf die Phase nach dem Kriegsausbruch im Februar 2026 bezieht. Die Begründungen der Mitglieder und das Abstimmungsergebnis stammen aus dem Protokoll der Sitzung mit Ende am 29. Juli 2026. Die Äußerungen des Gouverneurs vom 8. September 2026 fielen in einer Anhörung des Finanzausschusses des britischen Parlaments und liegen zum Redaktionsschluss nur über die Berichterstattung einer Nachrichtenagentur vor, das Wortprotokoll der Sitzung erscheint später. Die Notenbank bezeichnet Zerlegungen dieser Art selbst als mit erheblicher Unsicherheit behaftet und als nur einen von mehreren Bausteinen ihrer Beurteilung. Die Einordnung ist der Stand dieser Auswertung.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.