
Markt & Investieren
Ein Stopp des EZB-Abbaus kauft so viele deutsche wie französische Anleihen
Stand 6. Oktober 2026. Die Europäische Zentralbank lässt Anleihen in ihrem Bestand auslaufen, ohne sie zu ersetzen, und ein Stopp dieses Abbaus soll Frankreich mit seinen Zinsen Luft verschaffen. In den zwölf Monaten bis August liefen ihr im Schnitt 36,5 Milliarden Euro öffentliche Anleihen im Monat aus. 7,8 Milliarden davon waren französische, 8,2 Milliarden deutsche. Ein Stopp würde also fast genauso viele Bundesanleihen kaufen wie französische, während Frankreichs Sorge genau der Abstand zwischen beiden ist.
Der Abbau in vier Zahlen
Quelle: Europäische Zentralbank, Banque de France, Deutsche Bundesbank; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 437,6 Mrd. € | Abbau öffentlicher Anleihen im Kaufprogramm (APP) und im Pandemieprogramm (PEPP), September 2025 bis August 2026 |
| 264,5 / 173,1 Mrd. € | davon Staatsanleihenteil des Kaufprogramms und Pandemieprogramm |
| 78,6 Mrd. € | zusätzlich im Kaufprogramm ausgelaufene Unternehmensanleihen, Pfandbriefe und verbriefte Kredite, hier nicht mitgerechnet |
| 94,1 / 99,0 / 76,2 Mrd. € | Abbau französischer, deutscher und italienischer Anleihen im selben Zeitraum |
| 43,5 / 49,0 Mrd. € | Abbau spanischer Anleihen und der Anleihen europäischer Einrichtungen |
| 19,8 / 26,3 / 15,8 % | Kapitalschlüssel der Notenbanken seit 1. Januar 2026, Frankreich, Deutschland, Italien |
| 22,8 Mrd. € | größter Monatsabbau französischer Anleihen in diesen zwölf Monaten, Mai 2026 |
| 1.669 Mrd. € | Staatsanleihen im Kaufprogramm Ende August 2026, Buchwert |
| 310 / 340 Mrd. € | Frankreichs Programm mittel- und langfristiger Staatsanleihen 2026 und 2027 |
| 2,5-fach | Nachfrage gegenüber Angebot bei Frankreichs mittel- und langfristigen Auktionen 2026 bis Ende September |
| 4,90 / 3,49 % | Rendite zehnjähriger Staatsanleihen am 2. Oktober 2026, Frankreich (Banque de France) und Deutschland (Bundesbank) |
| 141 / 100 Bp | Abstand zwischen beiden am 2. Oktober und am 25. September 2026 |
| 5,0 % | Frankreichs Ziel für das Defizit aller öffentlichen Haushalte 2027, Grenze im EU-Vertrag 3 Prozent |
| 15 / 7,5 Mrd. € | erster Abbauschritt im Kaufprogramm ab März 2023 und im Pandemieprogramm im zweiten Halbjahr 2024, je Monat |
| 29. Oktober 2026 | nächste Sitzung des EZB-Rats mit geldpolitischem Beschluss |
Quelle: Europäische Zentralbank, Agence France Trésor, Banque de France, Deutsche Bundesbank, Rat der EU; eigene Rechnung
Der Vorschlag und was er verspricht
Frankreich zahlt für zehnjährige Staatsanleihen so viel mehr als Deutschland wie seit November 2011 nicht. Am 2. Oktober lag die französische Rendite nach den Tageswerten der Banque de France bei 4,90 Prozent, die deutsche nach der Bundesbank bei 3,49 Prozent. Der Abstand von 1,41 Prozentpunkten hatte eine Woche zuvor noch bei 1,00 Prozentpunkten gelegen, und wie er Tag für Tag gewachsen ist, ist an anderer Stelle zerlegt. Für einen Staat, der jedes Jahr Hunderte Milliarden Euro neu leihen muss, wird damit jede Auktion teurer.
Ein Vorschlag soll das ändern, und er klingt einfach. Die Europäische Zentralbank soll aufhören, ihren Bestand an Anleihen schrumpfen zu lassen. Sie verkauft dabei nichts, sie ersetzt nur fällige Anleihen nicht mehr. Seit Juli 2023 gilt das für ihr großes Kaufprogramm (APP), seit Anfang 2025 auch für das Pandemieprogramm (PEPP). Würde sie wieder ersetzen, käme Monat für Monat Nachfrage zurück an den Anleihemarkt, und die Hoffnung ist, dass ein guter Teil davon bei Frankreich ankommt und den Aufschlag drückt.
Ob das trägt, hängt an zwei Fragen, die sich mit den eigenen Zahlen der EZB beantworten lassen. Wie viel läuft im Monat überhaupt aus, und wie viel davon ist französisch? Und kann ein Stopp das Geld dorthin lenken, wo der Aufschlag sitzt?
Wohin 36,5 Milliarden Euro im Monat gingen
Die EZB veröffentlicht jeden Monat, wie sich ihr Bestand an Staatsanleihen nach Ländern verändert. Gehalten werden die Anleihen größtenteils von den nationalen Notenbanken, die EZB steuert die Programme. Weil nichts mehr nachgekauft wird, ist jede Abnahme eine fällige Anleihe, die zurückgezahlt wurde. Von September 2025 bis August 2026 schrumpfte der Bestand im Kaufprogramm um 264,5 Milliarden Euro und im Pandemieprogramm um 173,1 Milliarden. Zusammen sind das 437,6 Milliarden Euro, im Schnitt 36,5 Milliarden im Monat. Im Kaufprogramm liefen außerdem 78,6 Milliarden an Unternehmensanleihen, Pfandbriefen und verbrieften Krediten aus, die hier außen vor bleiben, weil sie mit Frankreichs Staatsschuld nichts zu tun haben.
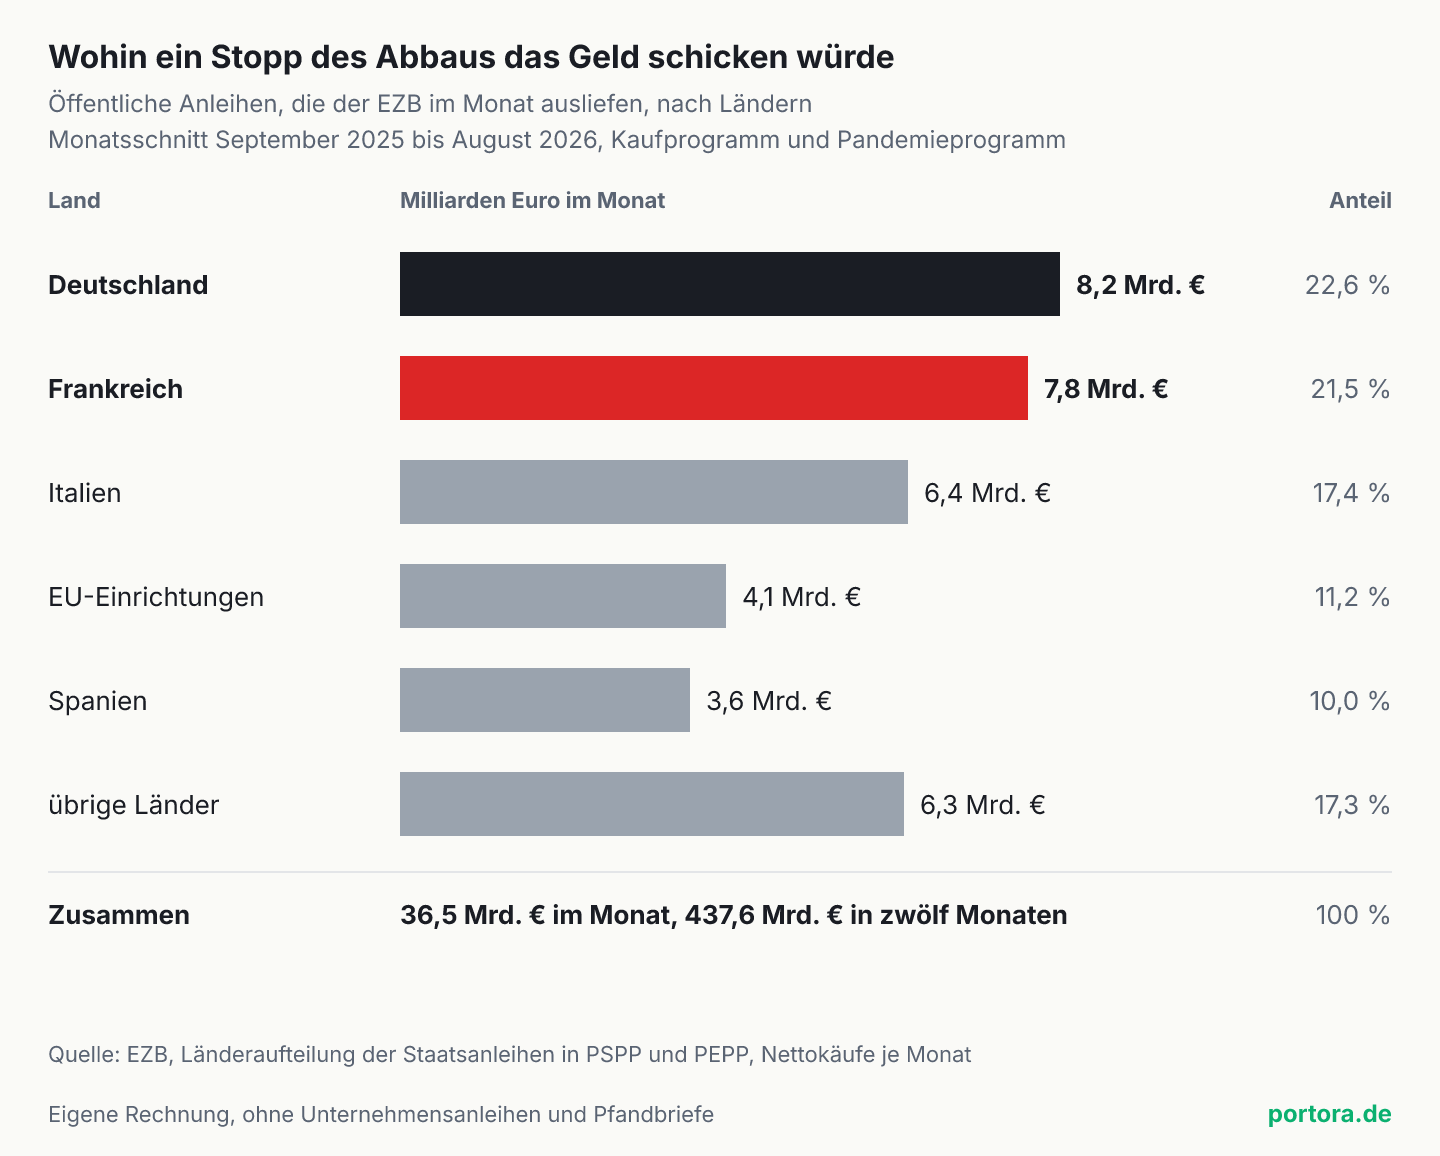
Französische Anleihen machten davon 94,1 Milliarden Euro aus, also 7,8 Milliarden im Monat. Deutsche Anleihen kamen auf 99,0 Milliarden, 8,2 Milliarden im Monat. Frankreich stellte damit 21,5 Prozent des Abbaus, Deutschland 22,6 Prozent. Italien folgt mit 6,4 Milliarden im Monat und Spanien mit 3,6 Milliarden. Dazu kommen 4,1 Milliarden im Monat an Anleihen europäischer Einrichtungen wie der EU und der Europäischen Investitionsbank.
Ein Stopp würde diese Beträge wieder anlegen. Legt man die Aufteilung der vergangenen zwölf Monate zugrunde, hieße das für Frankreich rund 7,8 Milliarden Euro Nachfrage im Monat. Das ist nicht wenig, gemessen an Frankreichs Programm für 2026 über 310 Milliarden Euro, also rund 26 Milliarden im Monat, auch wenn die beiden Zeiträume nicht genau übereinstimmen. Nur käme auf jeden Euro für französische Anleihen etwas mehr als ein Euro für deutsche. Von jedem wieder angelegten Euro landeten gut 21 Cent in Frankreich.
Warum ein Stopp nicht auf ein Land zielen kann
Dass deutsche und französische Anleihen fast gleich schnell auslaufen, ist kein Zufall. Die EZB hat die Staatsanleihen der einzelnen Länder nach dem Kapitalschlüssel gekauft, also nach dem Anteil jeder nationalen Notenbank am Kapital der EZB, der sich aus Bevölkerung und Wirtschaftsleistung des Landes ergibt. Seit Januar 2026 liegt dieser Anteil im Euroraum für Deutschland bei 26,3 Prozent, für Frankreich bei 19,8 Prozent und für Italien bei 15,8 Prozent. Was nach diesem Schlüssel gekauft wurde, läuft ungefähr im selben Verhältnis aus, verschoben nur durch die Laufzeiten der einzelnen Anleihen.
Ein Stopp ändert an diesem Schlüssel nichts. Er ist ein Werkzeug für den ganzen Euroraum, genau wie der Leitzins, der im September für 21 Länder mit Inflationsraten zwischen 1,3 und 5,6 Prozent zugleich stieg. Wer Frankreich mit einem Stopp 7,8 Milliarden Euro im Monat abnehmen will, nimmt dem Markt zugleich 8,2 Milliarden an Bundesanleihen ab. Deren Rendite ist in der Woche bis zum 2. Oktober sogar gefallen. Dazu kommen gut 20 Milliarden aus den übrigen Ländern und Einrichtungen.
Eine gezielte Hilfe ist anders gebaut. Für Länder, deren Finanzierung sich verschlechtert, ohne dass ihre eigene Lage das rechtfertigt, hat die EZB im Juli 2022 ein eigenes Instrument geschaffen, das Instrument zur Absicherung der Übertragung ihrer Geldpolitik (TPI). Es darf Anleihen eines einzelnen Landes kaufen, ohne Obergrenze im Voraus. Dafür muss das Land eine Liste von Bedingungen erfüllen, an erster Stelle die europäischen Haushaltsregeln. Ein Land in einem Defizitverfahren muss mindestens die Schritte gegen sein Defizit unternehmen, die der Rat der EU verlangt. Gegen Frankreich hat der Rat im Juli 2024 ein solches Verfahren eröffnet, und das Defizitziel für 2027 liegt mit 5,0 Prozent weiter über der Grenze von 3 Prozent.
Frankreichs Anleihen bei der EZB und der Aufschlag, Monat für Monat
| Monat | Französische Anleihen ausgelaufen | Abstand zehnjährig, Monatsmittel |
|---|---|---|
| September 2025 | 0,2 Mrd. € | 73 Bp |
| Oktober 2025 | 11,4 Mrd. € | 73 Bp |
| November 2025 | 17,6 Mrd. € | 68 Bp |
| Dezember 2025 | 1,6 Mrd. € | 64 Bp |
| Januar 2026 | 0,0 Mrd. € | 61 Bp |
| Februar 2026 | 22,5 Mrd. € | 54 Bp |
| März 2026 | 4,6 Mrd. € | 65 Bp |
| April 2026 | 12,3 Mrd. € | 63 Bp |
| Mai 2026 | 22,8 Mrd. € | 62 Bp |
| Juni 2026 | 0,4 Mrd. € | 63 Bp |
| Juli 2026 | 0,8 Mrd. € | 69 Bp |
| August 2026 | 0,0 Mrd. € | 75 Bp |
| September 2026 | noch nicht veröffentlicht | 91 Bp |
Quelle: Europäische Zentralbank (PSPP und PEPP, Frankreich), Banque de France (TEC 10), Deutsche Bundesbank (Zinsstruktur 10 Jahre); eigene Rechnung. Die beiden Renditereihen werden verschieden ermittelt, das Niveau des Abstands ist deshalb nur näherungsweise vergleichbar.
Was die Monate zeigen, und was nicht
Legt man den Abbau französischer Anleihen neben den Aufschlag, passt wenig zusammen. Im Februar und im Mai liefen jeweils gut 22 Milliarden Euro aus, so viel wie in keinem anderen Monat dieser Reihe. Der Abstand lag in diesen beiden Monaten im Mittel bei 54 und 62 Basispunkten, ein Basispunkt ist ein Hundertstel Prozentpunkt. Im Juli und August lief zusammen weniger als eine Milliarde aus. Danach stieg der Abstand, auf 91 Basispunkte im Mittel des Septembers und auf 141 Basispunkte am 2. Oktober.
Auch ein Blick zurück passt dazu. Im Juni 2024 sprang der Abstand von 48 auf 64 Basispunkte im Monatsmittel. In diesem Monat ersetzte die EZB fällige Anleihen aus dem Pandemieprogramm noch vollständig, und ihr Bestand an französischen Anleihen wuchs sogar um 1,1 Milliarden Euro. Die großen Sprünge des Aufschlags kamen also in Monaten, in denen sich am Abbau wenig oder nichts änderte.
Ganz beweisen lässt sich mit dieser Tabelle nichts, und das gehört dazu. Welche Anleihe wann fällig wird, steht Jahre vorher fest. Anleger kennen den Abbau deshalb im Voraus und rechnen ihn in ihre Gebote ein, lange bevor eine Anleihe tatsächlich ausläuft. Ein Monat mit viel Abbau muss also kein Monat mit steigendem Aufschlag sein, auch wenn der Abbau insgesamt Druck macht. Was die Tabelle zeigt, ist enger und trotzdem wichtig. Wer den jüngsten Sprung erklären will, findet ihn nicht im Abbau der EZB.
Wie der Abbau entstand
Die Bestände stammen aus zwei Phasen. Das Kaufprogramm lief ab 2015, als die Inflation im Euroraum zu niedrig war, das Pandemieprogramm ab März 2020, um die Finanzierung in der Pandemie zu sichern. Ende August hielt die EZB allein im Staatsanleihenteil des Kaufprogramms noch Anleihen im Buchwert von 1.669 Milliarden Euro. Was es hieße, Frankreichs Anleihen bei der Notenbank einfach zu streichen, ist eine eigene Rechnung.
Abgebaut wird in Stufen. Im Dezember 2022 beschloss der EZB-Rat, ab März 2023 nicht mehr alle fälligen Anleihen aus dem Kaufprogramm zu ersetzen, zunächst 15 Milliarden Euro im Monat weniger. Seit Juli 2023 ersetzt er dort gar keine mehr. Beim Pandemieprogramm folgte im zweiten Halbjahr 2024 ein Abbau um durchschnittlich 7,5 Milliarden Euro im Monat, und seit Ende 2024 wird auch dort nichts mehr ersetzt.
Für die Debatte entscheidend ist die Art dieses Abbaus. Die EZB verkauft keine einzige Anleihe, sie wartet, bis eine fällig wird, und legt das zurückgezahlte Geld nicht wieder an. Wie viel im Monat ausläuft, folgt deshalb den Laufzeiten im Bestand und schwankt stark, bei Frankreich allein zwischen null und 22,8 Milliarden Euro. Der EZB-Rat nennt das im Beschluss vom 10. September ein maßvolles und vorhersehbares Tempo. Ein Stopp wäre also kein Kauf, dessen Größe die EZB frei bemisst. Er wäre die Rückkehr zum Ersetzen, und die Menge stünde durch die Fälligkeiten schon fest.
Wie die EZB die steigenden Zinsen liest
Dass die langen Zinsen für die EZB zählen, sagt sie selbst. EZB-Direktor Philip Lane nannte einen Anstieg der langen Renditen in seiner Rede am 5. Oktober ausdrücklich eine Verschärfung der Finanzierungsbedingungen, die Wirtschaft und Inflation direkt bremst. Einen Teil des weltweiten Anstiegs führt er auf den Investitionsschub in künstliche Intelligenz zurück, für den vor allem Unternehmen in den USA viele langfristige Schulden aufnehmen.
Die Antwort, die Lane daraus zieht, betrifft den Leitzins und nicht den Anleihebestand. In einem Interview am 6. Oktober sagte er, die Wirkung der langen Zinsen gehe in die Entscheidung ein, wohin sich der Leitzins bewegen müsse. Ein Stopp des Abbaus kommt weder in der Rede noch im Interview vor. Im Beschluss vom 10. September steht, dass beide Bestände weiter schrumpfen, und einen Beschluss, der das ändert, gibt es bis zum 6. Oktober nicht. Die nächste geldpolitische Sitzung des EZB-Rats ist am 29. Oktober.
Und wenn der Stopp den Aufschlag doch drückt
Der stärkste Einwand gegen diese Rechnung lautet, dass gleiche Mengen nicht gleiche Wirkung haben. Kauft eine Notenbank deutsche und französische Anleihen im selben Umfang, kann die französische Rendite trotzdem stärker fallen. Bundesanleihen haben in unsicheren Wochen ohnehin viele Käufer. Französische Anleihen tragen ein Risiko, für das Anleger einen Aufschlag verlangen, und nimmt die Notenbank dem Markt einen Teil davon ab, kann dieser Aufschlag schrumpfen, auch wenn sie nach Schlüssel kauft. Dazu kommt eine Ausnahme im Pandemieprogramm. Im Juni 2022 beschloss die EZB, fällige Anleihen daraus flexibel wieder anzulegen, also nicht nach Schlüssel, sondern dorthin, wo die Übertragung ihrer Geldpolitik gefährdet war.
Der Einwand begrenzt die Rechnung, er hebt sie nicht auf. Ein gleichmäßiger Stopp kann den Aufschlag mitziehen, aber dann als Nebenwirkung eines Kaufs, der zu fast vier Fünfteln anderswo landet. Knapp 29 Milliarden Euro im Monat gingen an Anleihen anderer Länder und Einrichtungen, um Frankreich 7,8 Milliarden abzunehmen. Die flexible Variante war ausdrücklich an Risiken für die Geldpolitik gebunden, die mit der Pandemie zusammenhingen. Lenkte die EZB das Geld gezielt nach Frankreich, wäre das kein Stopp des Abbaus mehr. Es wäre genau die gezielte Hilfe, für die sie das Schutzinstrument mit seinen Bedingungen gebaut hat.
Was ein Stopp gegen Frankreichs Aufschlag taugt
Mich überzeugt ein Stopp des Abbaus als Hilfe für Frankreich nicht, und der Grund liegt im Aufschlag selbst. Die 1,41 Prozentpunkte sind ein Preis, und er trägt eine Nachricht genau an die Stelle, die sie braucht. Er sagt der Regierung, die gerade einen Haushalt für 2027 mit einem Defizitziel von 5,0 Prozent vorlegt, was Anleger von diesem Weg halten, und er sagt es mit jeder Auktion in Euro. Ein gleichmäßiger Stopp trifft diesen Preis nur nebenbei und kauft dafür vier Fünftel am Ziel vorbei. Ein gezielter Kauf würde ihn senken und damit die Nachricht abschalten, die einen Haushalt korrigieren soll, bevor die Zinsen es auf teurere Weise tun.
Messen würde ich jeden Vorschlag in dieser Richtung deshalb nicht an Frankreichs Zinsen, denn senken kann eine Notenbank sie fast immer, zumindest für eine Weile. Der Maßstab ist, ob er die Bedingungen umgeht, die die EZB selbst für eine gezielte Hilfe aufgestellt hat. Ein Stopp umgeht sie nicht, dafür zielt er auch nicht auf Frankreich. Wer mehr will, landet beim Schutzinstrument, und dort steht der französische Haushalt auf der Liste der Bedingungen ganz oben. Die Nachfrage fehlt Frankreich dabei nicht, bei seinen mittel- und langfristigen Auktionen lagen die Gebote 2026 bisher beim 2,5-Fachen des Angebots. Was steigt, ist der Preis.
Was das für Anleger heißt
Für einen Fonds mit Euro-Staatsanleihen ist der Abbau der EZB kein neues Ereignis. Er läuft seit Juli 2023, und welche Anleihen fällig werden, ist lange bekannt. Ein Stopp wäre dagegen eine Änderung, und sie träfe die Länder im Fonds nach ihrem Gewicht im Bestand der Notenbank, nicht nach ihrem Gewicht im Fonds. Wie stark französische und deutsche Anleihen im eigenen Fonds vertreten sind, steht in seiner Länderaufteilung.
Für die eigene Rechnung bleibt der Abstand die Größe, die Frankreich von Deutschland trennt, und in den vergangenen zwölf Monaten ist er nicht mit dem Abbau gestiegen. Wer eine Anleihe bis zur Fälligkeit hält, bekommt den Nennwert zurück, wenn der Schuldner zahlt. Wer vorher verkauft, trägt die Kursschwankung, und die ist umso größer, je länger die Restlaufzeit ist. Wie Zins, Kurs und Risiko zusammenhängen, steht im Wissensbereich.
Mittelbar betrifft die Frage auch den Baukredit, denn der Bauzins hängt am langen Ende, also an der Rendite zehnjähriger Bundesanleihen. Ein Stopp brächte auch dort Nachfrage zurück, in den vergangenen zwölf Monaten rund 8,2 Milliarden Euro im Monat. Ob und wie man darauf reagiert, hängt an der eigenen Aufteilung, am Anlagehorizont und daran, welche Schwankung man tragen kann. Eine Einschätzung, wohin sich Renditen oder Aufschlag entwickeln, gibt dieser Artikel nicht.
Quellen
- Breakdown of debt securities under the Public Sector Purchase Programme, Verlauf nach Ländern
- Breakdown of Public Sector Securities under the PEPP, Verlauf nach Ländern
- History of cumulative net purchases under the APP
- Asset purchase programmes (APP)
- Pandemic emergency purchase programme (PEPP)
- Capital subscription, Eurosystem capital key on 1 January 2026
- Monetary policy decisions, 15 December 2022
- Monetary policy decisions, 15 June 2023
- Monetary policy decisions, 10 September 2026
- Statement after the ad hoc meeting of the ECB Governing Council
- The Transmission Protection Instrument
- Philip R. Lane, Diagnostic Challenges for ECB Monetary Policy
- Philip R. Lane, Interview with Ansa
- Meetings of the Governing Council and General Council
- Besoins et ressources de financement de l’État en 2027 et point sur l’année 2026
- Taux de l'Échéance Constante 10 ans, Tageswerte
- Zinsstruktur am Rentenmarkt, börsennotierte Bundeswertpapiere, Restlaufzeit 10 Jahre, Tageswerte
- Stability and growth pact: Council launches excessive deficit procedures against seven member states
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 6. Oktober 2026. Die Abbauzahlen sind die Nettoveränderungen je Land, die die EZB für den Staatsanleihenteil des Kaufprogramms und für das Pandemieprogramm monatlich veröffentlicht, Stand der Veröffentlichung 8. September 2026, letzter Monat August 2026. Sie werden zum Buchwert geführt und können revidiert werden. Die Monatsmittel des Abstands sind eigene Rechnung aus den Tageswerten der Banque de France (TEC 10, am Vormittag festgestellt) und der Bundesbank (Nullkuponrendite, zehn Jahre). Beide Verfahren unterscheiden sich, das Niveau ist deshalb nur näherungsweise vergleichbar. Dass ein Stopp das Geld nach der Aufteilung der vergangenen zwölf Monate wieder anlegen würde, ist eine Annahme, keine Ankündigung der EZB. Die Einordnung ist eine Momentaufnahme zum Stand-Datum.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.