
Markt & Investieren
Frankreich leiht sich 2027 so viel wie nie, zum größten Teil für alte Schulden
Stand 29. September 2026. Die französische Schuldenagentur AFT will 2027 mittel- und langfristige Staatsanleihen über 340 Milliarden Euro verkaufen, so viel wie nie, nach 310 Milliarden in diesem Jahr. Als zusätzliche Schuld dürfen davon höchstens 160,5 Milliarden bleiben, der Rest ersetzt Anleihen, die fällig werden. Viele davon stammen aus der Pandemie, als Frankreich sich zu Zinsen unter null leihen konnte. Heute kosten neue zehnjährige Anleihen über 4 Prozent, und die Zinslast des Staates steigt 2027 auf 72,9 Milliarden Euro, 10,3 Milliarden mehr als in diesem Jahr.
Das Programm in vier Zahlen
Quelle: Agence France Trésor, Mitteilungen vom 29.09.2026 und 27.07.2021
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 340,0 Mrd. € / 310,0 Mrd. € | Programm mittel- und langfristiger Staatsanleihen nach Rückkäufen, 2027 und 2026 |
| 339,7 Mrd. € / 311,7 Mrd. € | Finanzierungsbedarf des Staates 2027 und aktualisiert für 2026, im Haushaltsgesetz 2026 standen 310,0 Mrd. € |
| +19,4 Mrd. € | Anstieg der fälligen mittel- und langfristigen Anleihen 2027 gegenüber 2026 |
| 6,1 Mrd. € | Mittel aus dem europäischen Aufbauplan 2026, die Ende 2026 auslaufen und ab 2027 am Markt aufgenommen werden |
| höchstens 160,5 Mrd. € | Zulässiger Nettozuwachs der handelbaren Staatsschuld mit mehr als einem Jahr Laufzeit 2027, zum Nennwert am Jahresende |
| rund 180 Mrd. € | Teil des Programms 2027, der nur fällige Anleihen ersetzt, 340 minus 160,5, eigene Rechnung |
| 8,0 Mrd. € | Geplante Kursabschläge beim Verkauf neuer Anleihen unter Nennwert 2027 |
| 72,9 / 62,6 / 59,3 Mrd. € | Zinslast des Staatshaushalts, Plan 2027, aktualisiert 2026, Haushaltsgesetz 2026 |
| −0,13 % / 3,14 % / 3,55 % | Gewichteter Durchschnittszins neuer mittel- und langfristiger Anleihen, 2020, 2025, 2026 bis September |
| 4,23 % / 4,51 % / 4,74 % | Renditen bei der Auktion am 03.09.2026 für Anleihen fällig 2036, 2040 und 2046 |
| 59,62 % | Preis der OAT 0,50 % Mai 2040 bei der Aufstockung am 03.09.2026, in Prozent des Nennwerts |
| 0,525 % | Rendite derselben Anleihe bei ihrer ersten Ausgabe 2020 |
| 3,38 % / 3,65 % | Rendite zehnjähriger Bundesanleihen am 03.09. und 29.09.2026, Zinsstruktur der Bundesbank |
| 5,0 % | Ziel für das Defizit aller öffentlichen Haushalte 2027, in Prozent der Wirtschaftsleistung |
| 3.595,5 Mrd. € / 119,0 % | Schulden aller öffentlichen Haushalte Ende Juni 2026, in Euro und in Prozent der Wirtschaftsleistung |
| 3.536 / 3.158 / 2.902 Mrd. € | Staatsschulden Ende März 2026, Frankreich, Italien, Deutschland |
| 2,5-fach | Nachfrage gegenüber Angebot bei mittel- und langfristigen Auktionen 2026 bis September |
Quelle: Agence France Trésor, INSEE, Eurostat, Deutsche Bundesbank; eigene Rechnung
Die These im Klartext
Die Zahl klingt nach Alarm, und sie ist auch einer, nur nicht ganz der, den sie nahelegt. Die französische Schuldenagentur Agence France Trésor (AFT) will 2027 mittel- und langfristige Staatsanleihen über 340 Milliarden Euro verkaufen, nach 310 Milliarden in diesem Jahr. So viel hat sie noch nie geplant. Am selben Tag bezifferte das Statistikamt INSEE die Schulden aller öffentlichen Haushalte Ende Juni auf 3.595,5 Milliarden Euro, das sind 119,0 Prozent der Wirtschaftsleistung. Frankreich hat damit die größte Staatsschuld im Euroraum. Ende März lag sie nach Eurostat bei 3.536 Milliarden Euro, vor Italien mit 3.158 Milliarden und Deutschland mit 2.902 Milliarden.
Daraus liegt ein Schluss nahe. Wer sich so viel leiht wie nie, muss ein Loch im Haushalt haben, das so groß ist wie nie, und das Defizit läuft aus dem Ruder. Der Schluss verwechselt zwei Zahlen. Die 340 Milliarden sagen, wie viele Anleihen der Staat in einem Jahr verkauft. Wie stark seine Schuld wächst, sagt eine andere Zahl, und die steht in derselben Mitteilung der AFT vom 29. September. Wer beide auseinanderhält, sieht einen Staat, der zu einem großen Teil alte Schulden neu finanziert, und zwar zu einem Zins, der mit dem von vor sechs Jahren nichts mehr zu tun hat.
Was von 340 Milliarden wirklich neu ist
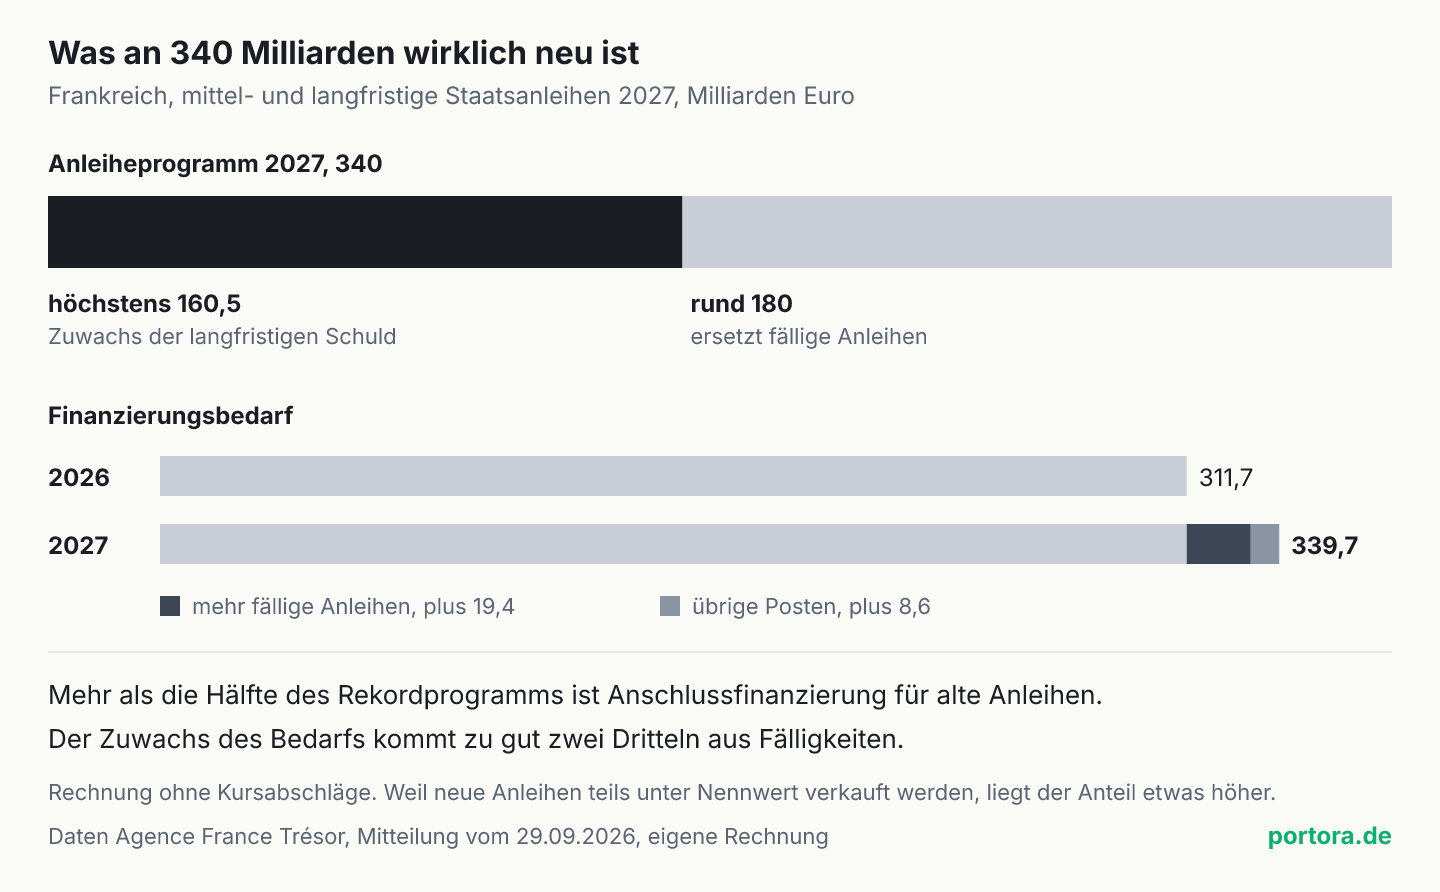
Ein Staat zahlt fällige Anleihen fast nie aus Steuereinnahmen zurück, sondern mit neuen Anleihen. Was er in einem Jahr verkauft, deckt deshalb zwei Dinge, das Defizit des laufenden Jahres und alle Anleihen, die in diesem Jahr fällig werden. Für 2027 beziffert die AFT den gesamten Finanzierungsbedarf auf 339,7 Milliarden Euro. Gedeckt wird er vor allem mit den 340 Milliarden aus mittel- und langfristigen Anleihen. Kurzfristige Papiere und übrige Kassenposten verschieben das Bild nur um wenige Milliarden.
Wie viel davon neue Schuld ist, steht in einer Obergrenze, die der Haushaltsentwurf für 2027 vorsieht. Der Bestand an handelbaren Staatsanleihen mit mehr als einem Jahr Laufzeit darf 2027 um höchstens 160,5 Milliarden Euro wachsen, gerechnet zum Nennwert am Jahresende. Zieht man diese Obergrenze von den 340 Milliarden ab, bleiben rund 180 Milliarden, die nur fällige Anleihen ersetzen. Mehr als die Hälfte des Rekordprogramms ist also eine Anschlussfinanzierung. Der Staat leiht sich neu, was er ohnehin schon schuldet, und dadurch wächst die Schuld nicht.
Das ist dieselbe Rechnung wie bei der Anschlussfinanzierung eines Hauskredits. Läuft nach zehn Jahren die Zinsbindung aus, bleibt die Restschuld stehen und bekommt einen neuen Zins, und niemand würde die Restschuld als neuen Kredit zählen. Beim Staat stehen beide Teile in einer Summe, und diese Summe ist der Rekord. Die Rechnung hat eine Unschärfe, und sie macht das Ergebnis eher deutlicher. Die Obergrenze zählt den Nennwert, die 340 Milliarden zählen den Erlös. Weil Frankreich viele Anleihen unter Nennwert verkauft, liegt der Anteil der Anschlussfinanzierung noch etwas höher als hier gerechnet.
Woher der Mehrbedarf kommt
Der Finanzierungsbedarf steigt gegenüber dem aktualisierten Stand für 2026 um 28,0 Milliarden Euro. Den größten Teil davon erklärt die AFT selbst. Die fälligen mittel- und langfristigen Anleihen steigen um 19,4 Milliarden, weil Anleihen aus den vergangenen Jahren fällig werden, vor allem aus der Pandemie und der Energiekrise. Das sind gut zwei Drittel des Anstiegs. Dazu laufen Ende 2026 die Mittel aus dem europäischen Aufbauplan aus. 2026 waren das 6,1 Milliarden Euro, und diesen Betrag muss der Staat künftig selbst am Markt aufnehmen.
Eine Veränderung des Defizits steckt allenfalls in den übrigen 8,6 Milliarden. Der Haushaltsentwurf, der am 1. Oktober vorgestellt wird, zielt nach Angaben der AFT auf ein Defizit aller öffentlichen Haushalte von 5,0 Prozent der Wirtschaftsleistung. Wie groß das Loch im Staatshaushalt in Euro ausfällt, steht erst in diesem Entwurf. Für die Frage, ob der Rekord aus einem wachsenden Defizit oder aus alten Anleihen kommt, reicht aber schon die Mitteilung der AFT. Die höheren Fälligkeiten sind keine Entscheidung des Jahres 2027, sondern die Folge von Anleihen, die in den Krisenjahren verkauft wurden.
Auch der Rekord selbst hat einen Nenner. 340 Milliarden sind in Euro mehr als je zuvor, aber die Schuld, die sich daraus erneuert, ist in denselben Jahren gewachsen. Ende 2020 lag der Bestand der handelbaren Staatsschuld nach der AFT bei 2.001 Milliarden Euro. Schon im Jahr 2020 verkaufte Frankreich mittel- und langfristige Anleihen über 289,5 Milliarden. Ein wachsender Bestand bringt mit der Zeit zwangsläufig mehr Fälligkeiten mit sich, auch ohne dass sich an der Haushaltspolitik etwas ändert. Ein Rekord in Euro ist bei einer wachsenden Schuld deshalb fast der Normalfall und für sich genommen noch kein Befund.
Die Anschlussfinanzierung wird teuer
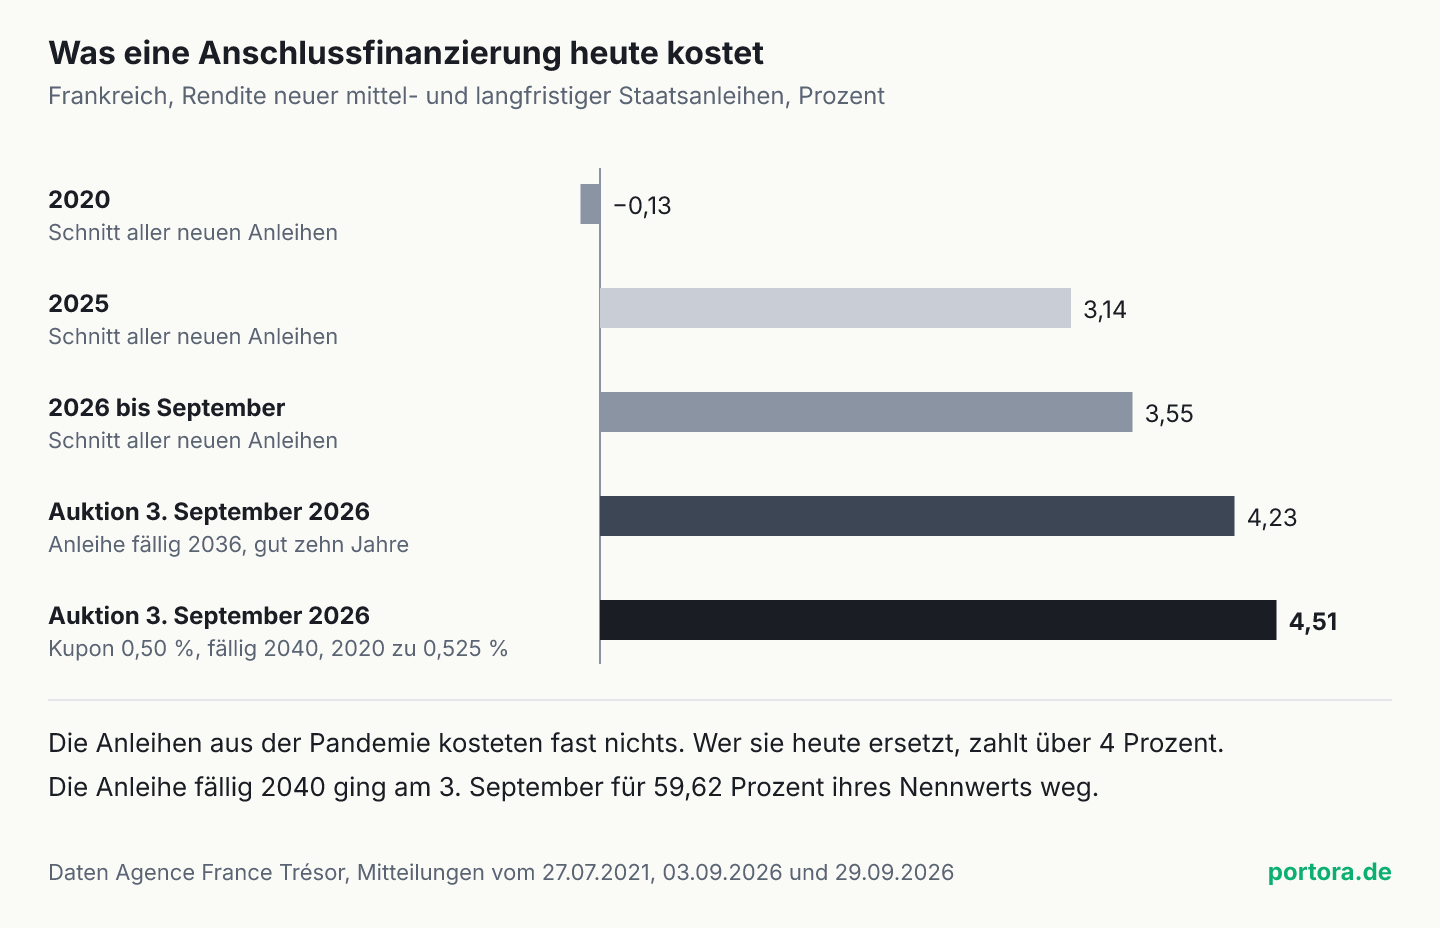
Der eigentliche Befund steckt nicht in der Menge, sondern im Preis. 2020 verkaufte Frankreich mittel- und langfristige Anleihen im gewichteten Schnitt zu minus 0,13 Prozent, zum ersten Mal in seiner Geschichte unter null. Anleger zahlten dem Staat damals also etwas dafür, ihm Geld leihen zu dürfen. 2025 lag derselbe Schnitt bei 3,14 Prozent, in diesem Jahr bis Ende September bei 3,55 Prozent. Bei der Auktion am 3. September zahlte Frankreich für eine Anleihe mit Fälligkeit im November 2036, also mit gut zehn Jahren Laufzeit, 4,23 Prozent. Die deutsche Rendite für zehn Jahre lag an diesem Tag nach der Zinsstruktur der Bundesbank bei 3,38 Prozent.
Wie eine solche Anschlussfinanzierung im Einzelnen aussieht, zeigt eine Anleihe aus derselben Auktion. Die Anleihe mit 0,50 Prozent Kupon und Fälligkeit im Mai 2040 wurde 2020 erstmals verkauft, damals zu einer Rendite von 0,525 Prozent. Am 3. September 2026 hat die AFT sie aufgestockt, also weitere Stücke derselben Anleihe verkauft, und zwar zu 59,62 Prozent ihres Nennwerts. Das entspricht einer Rendite von 4,51 Prozent. Für 100 Euro Erlös schuldet der Staat damit 167,73 Euro Nennwert, die er 2040 zurückzahlen muss. Der niedrige Kupon täuscht also, die Kosten stecken im Abschlag beim Verkauf. Solche Kursabschläge bei der Ausgabe (décotes) plant die AFT für 2027 mit 8,0 Milliarden Euro ein.
Wie teuer das insgesamt wird, zeigt die Zinslast des Staatshaushalts. Die AFT plant sie für 2027 mit 72,9 Milliarden Euro. Für 2026 rechnet sie inzwischen mit 62,6 Milliarden, im Haushaltsgesetz vom Februar standen noch 59,3 Milliarden. Der Anstieg um 10,3 Milliarden binnen eines Jahres ist rund ein Sechstel. Er kommt aus zwei Quellen zugleich, aus der Schuld, die jedes Jahr wächst, und aus dem höheren Zins auf jede Anleihe, die neu verkauft oder aufgestockt wird.
Warum der Zins nur langsam durchschlägt
Dass die Zinslast trotz Renditen von über 4 Prozent nicht auf einen Schlag nach oben springt, liegt an der Laufzeit. Französische Staatsanleihen laufen im Schnitt über viele Jahre, Ende 2020 lag die durchschnittliche Restlaufzeit der handelbaren Schuld nach der AFT bei gut acht Jahren. Grob gerechnet wird damit jedes Jahr nur rund ein Achtel der Schuld neu verzinst. Der Rest trägt weiter den Zins, der beim Verkauf galt, und bei vielen Anleihen aus den Jahren um 2020 liegt dieser Zins nahe null.
Darum folgt die Zinslast eines Staates der Marktrendite nur mit großer Verzögerung. Sie steigt über Jahre weiter, selbst wenn die Renditen ab morgen stehen blieben, denn jedes Jahr ersetzt ein weiteres Stück billiger Anleihen durch teurere. Wer die Zinslast eines Staates einschätzen will, schaut deshalb weniger auf die Rendite von heute als auf den Abstand zwischen dem Zins der Anleihen, die fällig werden, und dem Zins der Anleihen, die sie ersetzen. Bei der Anleihe fällig 2040 sind das 0,525 gegen 4,51 Prozent.
Die Rechnung mit dem Achtel ist eine Näherung und gilt nicht für jede Anleihe gleich. Kurzfristige Papiere mit bis zu einem Jahr Laufzeit werden ständig neu verzinst, bei ihnen schlägt jede Zinsänderung fast sofort durch. Anleihen, die an die Inflation gekoppelt sind, verändern Kupon und Rückzahlung mit den Preisen, bei ihnen steigt die Last auch ohne neuen Verkauf, wenn die Inflation steigt. Und die durchschnittliche Restlaufzeit ist ein Mittelwert über sehr ungleiche Fälligkeiten. In einzelnen Jahren wird deutlich mehr fällig als in anderen, und 2027 ist nach den Zahlen der AFT so ein Jahr.
Wie es dazu kam
2020 war für die französische Schuldenagentur ein Ausnahmejahr in beide Richtungen. Die Pandemie trieb den Finanzierungsbedarf des Staates auf 309,5 Milliarden Euro, und die AFT verkaufte mittel- und langfristige Anleihen über 289,5 Milliarden. Zugleich war Geld für Staaten so billig wie nie, weil die Europäische Zentralbank in großem Umfang Staatsanleihen kaufte und ihr Einlagesatz unter null lag. Frankreich nutzte das auch für sehr lange Laufzeiten und verkaufte etwa eine Anleihe bis 2052 zu einer Rendite von 0,727 Prozent.
Ein Teil der damaligen Anleihen hatte kurze und mittlere Laufzeiten, und die werden jetzt fällig. Dazu kamen die Anleihen, mit denen der Staat ab 2022 die Hilfen gegen die Energiekrise finanzierte. Die AFT nennt beide Krisen ausdrücklich als Grund für die höheren Fälligkeiten. Zwischen dem Verkauf dieser Anleihen und ihrer Rückzahlung hat sich das Zinsumfeld einmal vollständig gedreht, vom Bereich unter null auf über 4 Prozent für zehn Jahre.
Die Käufer bleiben bisher da, verlangen aber mehr. Seit Jahresbeginn überstieg die Nachfrage bei den mittel- und langfristigen Auktionen das Angebot nach Angaben der AFT um das 2,5-Fache, und bis Ende September sind 85 Prozent des Programms für 2026 verkauft. Der Preis dafür ist ein höherer Zins als in vergleichbaren Ländern. Warum Frankreich trotz besserer Bonitätsnote inzwischen mehr zahlt als Italien, steht in einer eigenen Einordnung.
Der faire Gegenpunkt
Man kann die Zerlegung für eine Beschönigung halten. 160,5 Milliarden Euro zusätzliche langfristige Schuld in einem Jahr sind kein kleiner Betrag, und dass ein großer Teil des Programms alte Anleihen ersetzt, ändert nichts daran, dass die Schuld weiter wächst. Die Schuldenquote liegt bei 119,0 Prozent und steigt. Wer die Anschlussfinanzierung als harmlos darstellt, übersieht außerdem, dass auch sie ein Risiko trägt. Jede fällige Anleihe braucht einen Käufer für ihre Nachfolgerin, und je mehr jedes Jahr fällig wird, desto stärker hängt der Staat davon ab, dass die Nachfrage hält.
Beides stimmt, und beides widerspricht der Zerlegung nicht. Sie behauptet nicht, dass Frankreichs Finanzen in Ordnung sind. Sie trennt nur zwei Fragen, die in der Rekordzahl zusammenfallen. Die eine ist, wie schnell die Schuld wächst, dafür stehen die Obergrenze von 160,5 Milliarden und das Defizitziel von 5,0 Prozent. Die andere ist, wie teuer die vorhandene Schuld wird, dafür steht die Zinslast von 72,9 Milliarden. Das Risiko, Käufer für die Nachfolger zu finden, gehört zur zweiten Frage, und es wächst genau mit dem Teil des Programms, den die Rekordzahl nicht vom Defizit unterscheidet.
Was das für Anleger heißt
Für einen Anleger mit Euro-Staatsanleihen im Depot ist Frankreich kein Randthema. Anleiheindizes gewichten Länder in der Regel nach der Menge ihrer ausstehenden Anleihen und nicht nach Wirtschaftsleistung, wie am Beispiel des norwegischen Staatsfonds erklärt. Der größte Schuldner des Euroraums hat deshalb in einem breiten Euro-Staatsanleihen-ETF eines der größten Ländergewichte, und das Gewicht wächst, wenn seine Schuld schneller wächst als die der anderen Länder.
Für Anleihen, die schon im Depot liegen, zeigt die Auktion vom 3. September die Kehrseite. Die Anleihe mit 0,50 Prozent Kupon wurde 2020 knapp unter ihrem Nennwert verkauft und kostete im September noch knapp 60 Prozent davon. Wer sie bis 2040 hält, bekommt den Nennwert zurück. Wer vorher verkauft, trägt den Kursverlust, und wie groß der ausfällt, hängt vor allem an der Restlaufzeit, wie für US-Anleihen durchgerechnet. Neue Anleihen tragen dagegen Renditen von über 4 Prozent, und in einem Anleihe-ETF kommen mit jeder Anschlussfinanzierung höher verzinste Stücke in den Bestand.
Die Risiken liegen auf beiden Seiten. Steigt der Abstand zu deutschen Anleihen weiter, verlieren bestehende französische Anleihen an Wert, und die Zinslast des Staates steigt schneller. Hält die Nachfrage wie bisher und bleibt das Defizit beim Ziel, verteilt sich die höhere Zinslast über Jahre und bleibt planbar. Welche Seite überwiegt, sagt diese Zerlegung nicht, und was du daraus für dein Depot ableitest, bleibt deine Entscheidung. Am 1. Oktober steht das Defizit in Euro im Haushaltsentwurf, im Dezember folgt der genaue Emissionsplan für 2027. Wie der Bund seine neuen Schulden zählt, steht in der Einordnung zum Bundeshaushalt 2027.
Quellen
- Besoins et ressources de financement de l’État en 2027 et point sur l’année 2026
- Émission de l’AFT : 13,497 milliards d’euros d’OAT long terme
- L’Agence France Trésor publie son rapport d’activité 2020
- À la fin du deuxième trimestre 2026, le ratio de dette publique s’établit à 119,0 % du PIB
- Quarterly government debt (gov_10q_ggdebt)
- Aus der Zinsstruktur abgeleitete Renditen für Bundeswertpapiere, Restlaufzeit 10 Jahre, Tageswerte
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Programm, Finanzierungsbedarf, Obergrenze für den Zuwachs der langfristigen Schuld, Zinslast und Durchschnittszinse stammen aus der Mitteilung der Agence France Trésor vom 29. September 2026, die Renditen und Preise aus ihren Auktionsergebnissen vom 3. September 2026, die Werte für 2020 aus ihrer Mitteilung zum Tätigkeitsbericht 2020. Schuldenstand und Quote stammen von INSEE, der Vergleich der Staatsschulden im Euroraum von Eurostat, die Rendite zehnjähriger Bundesanleihen aus der Zinsstruktur der Deutschen Bundesbank.
Stand der Einordnung: 29. September 2026. Der Haushaltsentwurf für 2027 wird am 1. Oktober 2026 vorgestellt, der genaue Emissionsplan im Dezember 2026.
Belastbarkeit einzelner Werte: Der Anteil des Programms, der fällige Anleihen ersetzt, ist eine eigene Rechnung aus dem Programm von 340 Milliarden und der Obergrenze von 160,5 Milliarden. Beide Größen sind nicht exakt vergleichbar, das Programm zählt den Erlös, die Obergrenze den Nennwert, und die Obergrenze ist ein Höchstwert. Die Aufteilung des Mehrbedarfs über die 19,4 Milliarden hinaus nennt die AFT nicht vollständig. Die durchschnittliche Restlaufzeit ist der Wert von Ende 2020. Der Abstand zur Bundesrendite vergleicht eine Anleihe mit gut zehn Jahren Laufzeit mit der Zinsstruktur für genau zehn Jahre und ist deshalb nur ungefähr.
Versionshistorie: Erste Veröffentlichung am 29. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.