
Markt & Investieren
Frankreichs Anleihen bei der Notenbank streichen: Die Anleihe verschwindet, der Zins bleibt
Stand 24. September 2026. Jean-Luc Mélenchon, der 2027 für La France insoumise Präsident werden will, möchte den Teil der französischen Staatsschuld streichen oder einfrieren, den die Notenbanken des Euroraums halten, Ende August Staatspapiere über 599,8 Milliarden Euro. Gekauft hat sie vor allem die Banque de France, und bezahlt hat sie mit Guthaben, die sie den verkaufenden Banken gutschrieb. Auf diese Guthaben zahlt sie seit dem 16. September 2,50 Prozent Zins, und an ihnen ändert das Streichen nichts.
Die Zerlegung in Zahlen
Quelle: EZB, Banque de France
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 838,9 Mrd. € | Höchster Bestand französischer Staatspapiere bei den Notenbanken des Euroraums, Januar 2023, Buchwert aus beiden Kaufprogrammen |
| 636,0 Mrd. € | Bestand Ende März 2026, 18,0 Prozent der französischen Staatsschuld von 3.536,1 Mrd. € im ersten Quartal |
| 599,8 Mrd. € | Bestand Ende August 2026, davon 360,2 Mrd. € aus dem Programm von 2015 und 239,5 Mrd. € aus dem Pandemieprogramm |
| 2,50 % / 2,65 % | Einlagesatz und Hauptrefinanzierungssatz der EZB seit dem 16.09.2026 |
| rund 15 Mrd. € im Jahr | Zins auf Guthaben in Höhe von 600 Mrd. € zum Einlagesatz von 2,50 %, eigene Rechnung |
| rund 1,5 Mrd. € im Jahr | Mehrkosten je Anhebung des Einlagesatzes um 0,25 Prozentpunkte, eigene Rechnung |
| −14,9 / −15,3 Mrd. € | Nettoergebnis der Banque de France aus der Geldpolitik 2023 und 2024 |
| −7,7 / +8,1 Mrd. € | Jahresergebnis der Banque de France 2024 und 2025, 2025 mit 11,0 Mrd. € Sondererlös aus Goldbarren |
| rund 80 % | Anteil der Käufe im Programm von 2015, den die nationale Notenbank auf eigenes Risiko hält |
| 0 % | Zins auf die Mindestreserven der Banken seit dem 20.09.2023 |
| 4,00 % / 3,185 % / 3,986 % | Zehnjährige Rendite Frankreichs, Deutschlands und Italiens im Monatsmittel August 2026 |
Quelle: EZB, Banque de France, Insee, Eurostat; eigene Rechnung, wo angegeben
Was der Vorschlag verspricht
Jean-Luc Mélenchon will 2027 für die Partei La France insoumise Präsident Frankreichs werden, und die Staatsschuld ist eines seiner Hauptthemen. Am 5. September sagte er in Lille, er wolle den Teil der Schuld ins Feuer werfen, den die Europäische Zentralbank hält, und nannte dafür 18 Prozent. In seinem eigenen Text dazu ist vom Kühlschrank oder vom Feuer die Rede, also vom Einfrieren oder vom Streichen. Gemeint ist in beiden Fällen, dass die Anleihen bei der Notenbank bleiben, ohne dass Frankreich sie je zurückzahlt oder weiter Zinsen darauf zahlt. Das Versprechen dahinter ist klar. Der Staat müsse dann rund ein Fünftel seiner Schuld nicht mehr am Markt neu aufnehmen, und kein privater Gläubiger verliere dabei einen Euro, denn die Anleihen liegen bei einer öffentlichen Stelle.
Die Notenbanken haben schnell widersprochen. Bundesbankpräsident Joachim Nagel nannte den Plan nach Berichten von Bloomberg über sein Interview mit Le Monde durch die Verträge verboten und sprach von einer Büchse der Pandora, die bis zur Hyperinflation führen könne. EZB-Präsidentin Christine Lagarde verwies in ihrer Pressekonferenz vom 10. September auf Artikel 123 des Vertrags über die Arbeitsweise der EU, der es den Notenbanken verbietet, Staaten zu finanzieren. Sie nannte den Plan außerdem finanziell gefährlich, weil ein Gläubiger, der sein Geld nicht zurückbekommt, beim nächsten Mal mehr verlangt oder gar nicht mehr leiht. Und sie fügte einen Satz an, der den Kern berührt. Eine Schuld verschwinde nicht dadurch, dass man sie aus einer Tasche in die andere steckt.
Welche Taschen das sind, lässt sich in Zahlen zeigen, und die Rechnung ist für beide Seiten unbequem.
Womit die Notenbank die Anleihen bezahlt hat
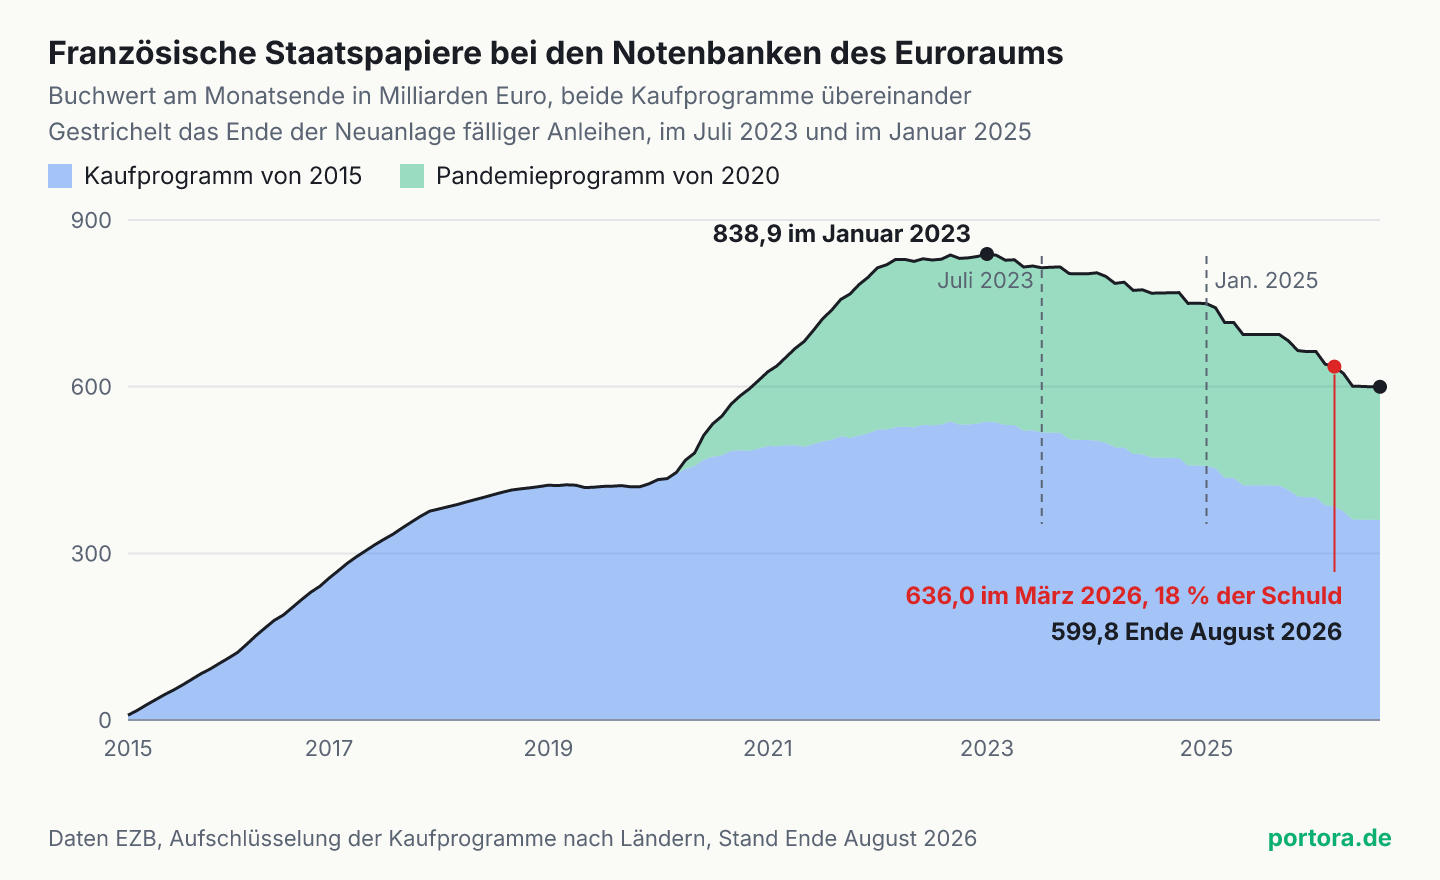
Zwischen 2015 und 2022 haben die Notenbanken des Euroraums in zwei Programmen Staatsanleihen gekauft, erst im allgemeinen Kaufprogramm, ab März 2020 zusätzlich im Pandemieprogramm. Für Frankreich erreichte der Bestand im Januar 2023 seinen Höchststand von 838,9 Milliarden Euro. Den größten Teil hat die Banque de France gekauft, denn in diesen Programmen erwarb jede nationale Notenbank vor allem die Anleihen ihres eigenen Landes, und im Programm von 2015 lagen rund vier Fünftel der Käufe von Anfang an auf eigenes Risiko der jeweiligen Notenbank. Bezahlt hat die Notenbank dabei nicht aus einem Vorrat. Sie hat der Bank, die ihr die Anleihe verkaufte, den Betrag auf deren Konto bei der Notenbank gutgeschrieben. Dieses Guthaben ist eine Schuld der Notenbank gegenüber der Bank, so wie dein Kontostand eine Schuld deiner Bank an dich ist.
Solche Guthaben bleiben im Bankensystem, solange die Anleihe im Bestand der Notenbank liegt. Die Banken können sie untereinander verschieben, weniger werden sie vor allem dann, wenn die Notenbank die Anleihe verkauft oder der Staat sie bei Fälligkeit zurückzahlt. Den Überschuss parken die Banken in der Einlagefazilität der Notenbank, und dort bekommen sie den Einlagesatz der EZB. Der liegt seit dem 16. September bei 2,50 Prozent, die EZB hat ihn am 10. September zum zweiten Mal in diesem Jahr angehoben. Auf der einen Seite der Bilanz steht also die französische Anleihe mit dem Zins, der beim Kauf galt. Auf der anderen Seite steht das Guthaben der Bank mit dem Zins, der heute gilt.
Genau diese beiden Seiten meint der Satz von den Taschen. Rechnet man Staat und Notenbank zusammen, weil die Notenbank ihren Gewinn ohnehin an den Staat abführt, hat Frankreich durch die Käufe keine Schuld verloren. Es hat eine Anleihe mit festem Zins gegen ein Guthaben der Banken getauscht, das jeden Tag zum aktuellen Einlagesatz verzinst wird. Wer die Anleihe streicht, streicht nur die innere Hälfte dieses Tauschs, die Forderung der Notenbank gegen den Staat. Die äußere Hälfte, die Forderung der Banken gegen die Notenbank, bleibt stehen und mit ihr der Zins. Für die Frage, wie viel Staatsschuld am Markt liegt, darf man den Bestand der Notenbank herausrechnen, das haben wir für die US-Schuld getrennt aufgeschrieben. Für die Frage, welche Zinsen gezahlt werden, gehört die andere Bilanzseite dazu.
Was die Guthaben der Banque de France schon heute kosten
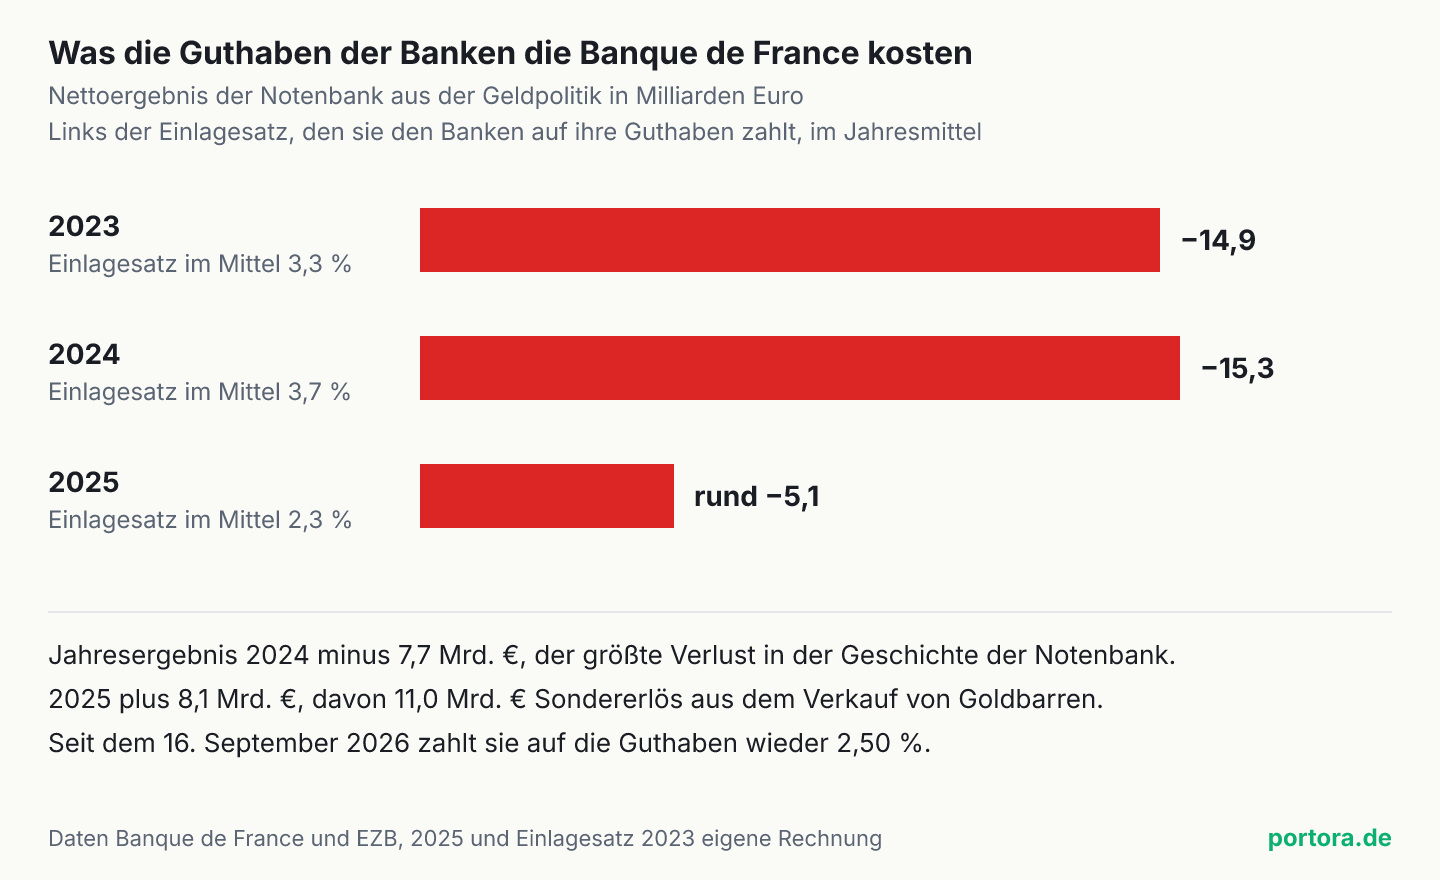
Wie teuer die äußere Hälfte ist, muss man nicht schätzen, es steht in den Abschlüssen der Banque de France. Ihr Nettoergebnis aus der Geldpolitik lag 2023 bei minus 14,9 Milliarden Euro und 2024 bei minus 15,3 Milliarden. Die Notenbank nennt den Grund selbst. Die Anleihen aus den Kaufprogrammen wurden zu niedrigen oder sogar negativen festen Zinsen über lange Laufzeiten erworben, und ihnen stehen Guthaben der Banken gegenüber, die zum Einlagesatz verzinst werden. Dieser Satz lag 2024 im Mittel bei 3,7 Prozent. Unter dem Strich stand ein Jahresverlust von 7,7 Milliarden Euro, nach Angaben ihres Gouverneurs der größte in der Geschichte der Notenbank.
2025 sah das Bild anders aus, und auch das folgt aus derselben Rechnung. Der Einlagesatz sank im Jahresmittel auf 2,3 Prozent, und das Ergebnis aus der Geldpolitik verbesserte sich nach Angaben der Notenbank um 10,2 Milliarden Euro, rechnerisch auf rund minus 5,1 Milliarden. Der Jahresgewinn von 8,1 Milliarden kam trotzdem nur durch einen Sonderposten zustande. Die Banque de France hatte Goldbarren verkauft, die nicht dem heutigen Reinheitsstandard entsprachen, und dabei 11,0 Milliarden Euro Veräußerungsgewinn verbucht. Eine Dividende an den Staat floss aus dem Gewinn 2025 nicht, 7,7 Milliarden glichen den Verlust des Vorjahres aus und 0,4 Milliarden gingen in eine Rücklage, gezahlt wurden 1,5 Milliarden Euro Körperschaftsteuer.
Für die französischen Anleihen allein lässt sich die Größenordnung überschlagen. Guthaben in Höhe des Bestands von 600 Milliarden Euro kosten beim heutigen Einlagesatz rund 15 Milliarden Euro Zins im Jahr. Die Anleihen dagegen wurden überwiegend zwischen 2015 und 2021 gekauft, als die zehnjährige französische Rendite im Monatsmittel zwischen minus 0,34 und 1,20 Prozent lag. Nimmt man zur Anschauung an, der Bestand bringe im Schnitt ein Prozent, zahlt der Staat seiner Notenbank dafür 6 Milliarden Euro im Jahr. Solange die Anleihe besteht, fließen also 6 Milliarden vom Staat zur Notenbank und 15 Milliarden von der Notenbank zu den Banken. Nach dem Streichen fließen null Milliarden zur Notenbank und weiter 15 Milliarden zu den Banken. Staat und Notenbank zusammen zahlen in beiden Fällen 15 Milliarden Euro im Jahr, und die angenommene Rendite ändert daran nichts, sie verschiebt nur, wie viel davon als Zins und wie viel als Verlust der Notenbank erscheint.
Wer im Euroraum welchen Teil trägt, regelt ein Verfahren, nach dem die Notenbanken Zinserträge und Zinskosten zusammenlegen und nach Kapitalanteil verteilen. Die Staatsanleihen aus dem Programm von 2015 zählen dabei so, als brächten sie den Hauptrefinanzierungssatz, derzeit 2,65 Prozent. Was eine solche französische Anleihe weniger einbringt, bleibt bei der Banque de France und damit beim französischen Staat. An der Summe ändert die Verteilung nichts.
Was das Streichen tatsächlich verändert
Ganz ohne Wirkung ist der Plan trotzdem nicht, nur liegt die Wirkung woanders, als er verspricht. Ohne Streichen schmilzt der Bestand seit 2023 von selbst, weil die Notenbanken fällige Anleihen nicht mehr neu anlegen, im allgemeinen Programm seit Juli 2023, im Pandemieprogramm seit Januar 2025. Der französische Bestand sank so von 838,9 Milliarden Euro im Januar 2023 auf 599,8 Milliarden Ende August 2026. Bei jeder Fälligkeit zahlt der Staat die Anleihe an die Notenbank zurück, mit Geld, das er sich bei privaten Käufern neu leiht, und im Gegenzug verschwindet ein Guthaben der Banken in derselben Höhe, denn was der Staat auf seinem Konto bei der Notenbank sammelt, fehlt den Banken. Die 18 Prozent passen deshalb genau zum Stand Ende März, 636,0 von 3.536,1 Milliarden Euro Staatsschuld, und sie werden jeden Monat kleiner.
Genau diesen Weg will der Vorschlag abschneiden. Wird die Anleihe gestrichen oder eingefroren, muss Frankreich sie nicht mehr am Markt neu finanzieren, und das Guthaben der Banken bleibt dauerhaft stehen. Staat und Notenbank zusammen finanzieren diesen Teil ihrer Schuld dann nicht mehr über Anleihen mit zehn oder zwanzig Jahren Laufzeit, sondern über Guthaben, deren Zins die EZB alle sechs Wochen neu festlegt. Das Streichen ist also kein Erlass, es ist ein Tausch der Laufzeit, vom festen langen Zins zum wechselnden Tageszins. Gespart wird dabei höchstens der Abstand zwischen beiden. Im August lag die zehnjährige französische Rendite im Monatsmittel bei 4,00 Prozent und der Einlagesatz bei 2,25 Prozent. Wie es aussieht, wenn ein Staat die Anleihen seiner Notenbank nicht streicht, sondern bezahlt, zeigt gerade Großbritannien.
Der Abstand zwischen Tageszins und Zehnjahreszins ist kein fester Wert. 2020 und 2021 lag der Einlagesatz bei minus 0,50 Prozent. 2024 lag er im Jahresmittel bei 3,73 Prozent, die zehnjährige französische Rendite bei 2,97 Prozent, und 2023 sah es ähnlich aus. Wer in diesen beiden Jahren einen Teil der Staatsschuld zum Tageszins finanziert hätte, hätte mehr bezahlt als mit der Zehnjahresanleihe. Einen solchen Tausch kann Frankreich außerdem ohne Notenbank haben, indem es mehr kurzlaufende Schatzwechsel ausgibt. Dass es das nicht in großem Umfang tut, zeigt die Tabelle unten, denn wer kurz finanziert, trägt jeden künftigen Zinsschritt sofort.
Tageszins gegen Zehnjahreszins
Was Frankreich gespart oder mehr bezahlt hätte, wenn es einen Teil seiner Schuld zum Einlagesatz statt über zehnjährige Anleihen finanziert hätte. Ein positiver Abstand heißt, der Tageszins war billiger.
| Jahr | Einlagesatz der EZB, Jahresmittel | Frankreich, zehn Jahre, Jahresmittel | Abstand |
|---|---|---|---|
| 2020 | −0,50 % | −0,15 % | 0,35 Punkte |
| 2021 | −0,50 % | 0,01 % | 0,51 Punkte |
| 2022 | 0,08 % | 1,70 % | 1,62 Punkte |
| 2023 | 3,31 % | 2,99 % | −0,32 Punkte |
| 2024 | 3,73 % | 2,97 % | −0,76 Punkte |
| 2025 | 2,26 % | 3,37 % | 1,11 Punkte |
| 2026, Januar bis August | 2,08 % | 3,70 % | 1,62 Punkte |
Quelle: EZB, Zinstabelle und Monatsreihe der langfristigen Zinsen; Jahresmittel eigene Rechnung
Warum die Idee 2021 günstig aussah und heute nicht mehr
Die Forderung ist nicht neu. Im Februar 2021 forderten mehr als 100 Ökonomen in einem öffentlichen Aufruf, darunter Thomas Piketty, die Staatsschulden im Bestand der EZB zu streichen. Lagarde nannte das damals im Gespräch mit dem Journal du Dimanche undenkbar, mit demselben Verweis auf das Verbot der Staatsfinanzierung wie heute. Bemerkenswert ist der Zeitpunkt. Der Einlagesatz lag seit September 2019 bei minus 0,50 Prozent, auf den größten Teil ihrer überschüssigen Guthaben zahlten die Banken also Zins an die Notenbank. In dieser Lage sah das Streichen tatsächlich fast kostenlos aus, denn die äußere Hälfte des Tauschs kostete nichts.
Seit Juli 2022 hat sich das umgedreht. Die EZB hob den Einlagesatz bis September 2023 auf 4,00 Prozent, und die äußere Hälfte wurde teuer, während die innere mit den Zinsen aus den Kaufjahren weiterlief. Das Ergebnis der Banque de France aus der Geldpolitik rutschte tief ins Minus, und 2024 stand der größte Jahresverlust ihrer Geschichte. Der Plan von heute ist in der Sache derselbe wie der von 2021, nur steht er jetzt einem Zins gegenüber, der wieder steigt. Seit Juni 2026 hat die EZB den Einlagesatz zweimal angehoben, und jede Anhebung um 0,25 Prozentpunkte kostet bei Guthaben von 600 Milliarden Euro rund 1,5 Milliarden Euro Zins im Jahr.
Was die Warnung vor der Hyperinflation übersieht
Dieselbe Rechnung trifft die Gegenseite. Eine Hyperinflation entsteht, wenn sehr viel neues Geld auf eine Wirtschaft trifft, die nicht entsprechend mehr herstellt, und wenn niemand mehr erwartet, dass sich das ändert. Durch das Streichen entsteht aber kein neues Geld. Die Guthaben der Banken gibt es seit den Käufen, zum Teil seit 2015, und sie werden durch das Streichen nicht mehr. Sie verschwinden nur nicht mehr, wenn die Anleihen fällig werden. Über die Jahre bleibt damit mehr Zentralbankgeld im System, 2025 wäre es der Rückgang um 87 Milliarden Euro gewesen, der dann ausfällt. Das ist ein langsamer Unterschied und kein Schub.
Nagels Warnung ist deshalb eine Aussage über den Präzedenzfall, und das Bild von der Büchse der Pandora sagt genau das. Die Sorge gilt nicht diesem einen Schritt, sondern der Erwartung, dass ein Staat, der es einmal geschafft hat, es wieder versucht, und dass eine Notenbank, die einmal Anleihen gestrichen hat, beim nächsten Mal nicht mehr frei entscheidet. Diese Sorge wirkt über die Zinsen, die Anleger für neue Anleihen verlangen, und dasselbe meint Lagardes Satz über den Gläubiger, der beim nächsten Mal mehr verlangt. Der Weg zur Inflation läuft also über das Vertrauen in die Unabhängigkeit der Notenbank und nicht über die Geldmenge dieses einen Schritts, und er ist deutlich länger, als das Wort Hyperinflation nahelegt.
Der faire Gegenpunkt
Die stärkste Verteidigung des Plans verzichtet auf die Behauptung, er spare Zinsen. Eine Notenbank ist kein Unternehmen, sie kann in ihrer eigenen Währung nicht zahlungsunfähig werden, und ein negatives Eigenkapital hindert sie nicht an ihrer Arbeit. Die Banque de France meldet für Ende 2025 ein Reinvermögen von 283,4 Milliarden Euro, einschließlich der nicht verwirklichten Gewinne auf ihr Gold. Der Verlust aus dem Streichen würde über Jahre aus diesem Polster und aus entgangenen Gewinnen getragen, ohne dass irgendwo eine Rechnung fällig wird.
Der Einwand mit dem Eigenkapital stimmt, er verschiebt die Frage aber nur. Der Staat bekommt dann über Jahre keine Ausschüttung und weniger Steuern von seiner Notenbank, also genau die Einnahmen, die er vorher als Zinsersparnis verbuchen wollte. Kostenlos wäre das Streichen nur, wenn die Guthaben der Banken keinen Zins mehr bekämen. Diesen Hebel gibt es, die EZB verzinst die Mindestreserven, die jede Bank bei ihr halten muss, seit dem 20. September 2023 mit null Prozent. Würde sie einen größeren Teil der Guthaben so behandeln, wäre das eine Abgabe auf die Banken, die diese zum Teil an ihre Kunden weitergeben. Auch dann wandert die Rechnung nur zu jemand anderem, und entscheiden würde das der EZB-Rat und nicht die Regierung in Paris.
Was das für Anleger heißt
Frankreich ist nach Schuldenbetrag der größte Schuldner im Euroraum, Ende März mit 3.536,1 Milliarden Euro vor Italien mit 3.158,2 Milliarden und Deutschland mit 2.902,0 Milliarden. Ein Fonds, der die Staatsanleihen des Euroraums nach ihrem Marktwert abbildet, hält französische Anleihen deshalb als eine seiner größten Positionen. Wie dieses Gewicht zustande kommt, haben wir an anderer Stelle nachgerechnet. Für diese Anleihen zählt weniger der Plan als die Frage, ob ein Staat seine Schulden anders bedient als vereinbart, und diese Frage hat einen Preis im Abstand zur Bundesanleihe. Im August lag die zehnjährige französische Rendite im Monatsmittel bei 4,00 Prozent, die deutsche bei 3,185 Prozent. Frankreich zahlte damit trotz der besseren Bonitätsnote auch mehr als Italien mit 3,986 Prozent. Am Vormittag des 24. September stand die französische Rendite am Markt bei rund 4,7 Prozent.
Für den Anleger folgt daraus eine Lesart und keine Handlung. Der Plan ist rechtlich blockiert, solange Artikel 123 gilt, und ändern ließe sich der Vertrag nur mit allen Mitgliedstaaten. Messen lässt sich dagegen, wie der Markt die französische Schuld in den nächsten Monaten bewertet, am Abstand zur Bundesanleihe und an den Auktionen der französischen Schuldenagentur Agence France Trésor. Wer einen breiten Euro-Staatsanleihen-Fonds hält, trägt dieses Risiko über das Gewicht Frankreichs mit, und wie viel davon er tragen will, entscheidet er selbst. Ein Kursurteil über französische Anleihen folgt aus dieser Rechnung nicht. Sie zeigt nur, dass die Zinsen eines Staates bleiben, wenn man seine Anleihen in die Bilanz der Notenbank verschiebt und dort streicht.
Quellen
- Breakdown of debt securities under the Public Sector Purchase Programme, Verlauf nach Ländern
- Breakdown of public sector securities under the PEPP, Verlauf nach Ländern
- Monetary policy decisions, 10 September 2026
- Monetary policy statement, press conference, 10 September 2026 (Transkript mit Fragen und Antworten)
- Key ECB interest rates
- ECB adjusts remuneration of minimum reserves
- ECB announces expanded asset purchase programme
- Long-term interest rate statistics for convergence purposes, Frankreich, Deutschland, Italien, Monatswerte
- Press release on the 2024 annual report and financial statements
- Net profit of EUR 8.1 billion, enabling the clearing of losses carried forward
- À la fin du premier trimestre 2026, le ratio de dette publique s’établit à 117,5 % du PIB, Informations rapides Nr. 158
- Government debt, quarterly data (gov_10q_ggdebt), erstes Quartal 2026
- Beschluss (EU) 2016/2248 der EZB über die Verteilung der monetären Einkünfte, Erwägungsgrund 14
- Vertrag über die Arbeitsweise der Europäischen Union, Artikel 123
- La dette sans tabou
- Interview mit Christine Lagarde, Journal du Dimanche
- Bundesbank Chief Rejects French Far-Left Plan to Cancel Debt
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Bestände stammen aus den Aufschlüsselungen der EZB zu beiden Kaufprogrammen nach Ländern (Buchwerte am Monatsende, Stand Ende August 2026), die Leitzinsen aus der Zinstabelle der EZB, die Ergebnisse der Banque de France aus ihren Mitteilungen zu den Abschlüssen 2024 und 2025, der Schuldenstand von Insee und Eurostat, die Renditen aus der Monatsreihe der EZB für langfristige Zinsen. Die Jahresmittel des Einlagesatzes, das Ergebnis aus der Geldpolitik 2025 und die Überschläge in Milliarden Euro im Jahr sind eigene Rechnung.
Stand der Einordnung: 24. September 2026.
Belastbarkeit einzelner Werte: Die Rendite von rund 4,7 Prozent am 24. September ist ein Marktkurs und keine amtliche Zahl. Die Rendite von einem Prozent im Rechenbeispiel ist eine Annahme zur Anschauung und ändert das Ergebnis nicht. Die Aussagen des Bundesbankpräsidenten stammen aus dem Bericht von Bloomberg über sein Interview mit Le Monde, die von der Bundesbank veröffentlichte Fassung des Interviews enthält die Passage nicht.
Versionshistorie: Erste Veröffentlichung am 24. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.