
Markt & Investieren
Bank of England: der Verkauf an den Staat entlastet den Anleihemarkt nicht, das Liegenlassen schon
Stand 17. September 2026. Die Bank of England hat den Leitzins bei 3,75 Prozent gelassen und zugleich festgelegt, wie sie ihren Bestand an Staatsanleihen von 488 Milliarden Pfund bis 2034 abbaut. Naheliegend ist die Lesart, sie beende damit die Verkäufe langer Anleihen. Die Papiere mit Fälligkeit 2035 bis 2049, zusammen 146 Milliarden Pfund, werden aber weiter verkauft, nur soll künftig das britische Schuldenamt sie kaufen und löschen. Das Geld dafür leiht es sich am Markt, und das Finanzministerium schreibt selbst, das Angebot an Staatsanleihen bleibe damit unverändert. Weniger Angebot bringen zwei andere Teile des Beschlusses, das langsamere Tempo und 120 Milliarden Pfund der längsten Anleihen, die dauerhaft liegen bleiben.
Der Beschluss in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 3,75 % | Leitzins der Bank of England, am 17. September 2026 bestätigt, 6 zu 3 Stimmen, drei Mitglieder für 4 Prozent |
| 895 Mrd. £ | höchster Bestand des Kaufprogramms, Anfang 2022 |
| 488 Mrd. £ | Bestand am 16. September 2026, zum Einstandswert |
| 221,7 Mrd. £ | Anleihen mit Fälligkeit bis 2034, laufen ohne Verkauf aus |
| 146,5 Mrd. £ | Anleihen mit Fälligkeit 2035 bis 2049, werden verkauft, künftig an das Schuldenamt |
| 120 Mrd. £ | längste Anleihen mit Fälligkeit 2049 bis 2071, bleiben als Deckung der Banknoten |
| 20 Mrd. £ | Verkäufe je Jahr nach dem neuen Plan, zum Einstandswert |
| 46 Mrd. £ | durchschnittlicher Abbau je Jahr bis 2034, Verkäufe plus fällige Anleihen |
| 87,5 Mrd. £ | durchschnittlicher Abbau je Jahr in den vier Jahren seit 2022 |
| 32 Mrd. £ | durchschnittliche Verkäufe je Jahr in den vier Jahren seit 2022 |
| April 2027 | bis dahin ruhen alle Verkaufs-Auktionen, dann Entscheidung über den Verkauf an das Schuldenamt |
| rund 200 Bp | Anstieg der Laufzeitprämie langer Gilts seit Februar 2022, Schätzung der Bank |
| 20 bis 30 Bp | Anteil, den die Bank davon dem eigenen Abbau zurechnet |
| 123,9 Mrd. £ | höchster Nettobetrag, der bis Ende September 2022 aus dem Programm an den Staat floss |
| 16,2 Mrd. £ | davon netto noch übrig Ende Juni 2026 |
| minus 120 und minus 60 Mrd. £ | Barwert der künftigen Zahlungen nach zwei Szenarien der Bank, Marktpfad und Gleichgewichtszins |
| 3.745 Mrd. € | Wertpapiere des Eurosystems für die Geldpolitik Ende 2025, Ende 2024 waren es 4.283 Mrd. € |
| 1. Dezember 2025 | Ende des Bestandsabbaus der amerikanischen Notenbank |
Was der Beschluss zu versprechen scheint
Am Donnerstag hat die Bank of England zwei Entscheidungen auf einmal veröffentlicht. Die erste betrifft den Leitzins. Er bleibt bei 3,75 Prozent, sechs Mitglieder des geldpolitischen Ausschusses stimmten dafür, drei wollten auf 4 Prozent erhöhen. Das ist dieselbe Stimmverteilung wie Ende Juli, und warum die Mehrheit trotz steigender Preise hält, steht an anderer Stelle ausführlich. Die zweite Entscheidung klingt unauffälliger und ist die größere. Sie legt fest, was aus den Staatsanleihen wird, die die Notenbank seit 2009 gekauft hat, um die langen Zinsen zu drücken, als sie den Leitzins nicht weiter senken konnte. Anfang 2022 lagen dort Anleihen für 895 Milliarden Pfund, am 16. September 2026 noch für 488 Milliarden.
Bisher hat der Ausschuss jedes Jahr im September neu beschlossen, wie viel davon im folgenden Jahr verschwinden soll, teils über Anleihen, die fällig werden, teils über Verkäufe am Markt. Jetzt gibt es einen Plan bis 2034. Die Anleihen, die bis dahin fällig werden, lässt die Bank auslaufen. Die längsten Papiere behält sie. Und die Verkaufs-Auktionen setzt sie bis April 2027 ganz aus.
Eine Lesart liegt nahe. Wer lange Anleihen nicht mehr am Markt verkauft, nimmt Druck vom langen Ende, also von genau dem Teil der Kurve, an dem Britannien gerade besonders teuer Geld leiht, zuletzt mit einer Rekordrendite bei einer neuen dreißigjährigen Anleihe. Für einen Teil des Beschlusses stimmt diese Lesart. Für den größten Teil der Verkäufe stimmt sie nicht, und das schreibt das Finanzministerium in seinem Antwortbrief an die Bank selbst.
Drei Stapel aus 488 Milliarden Pfund
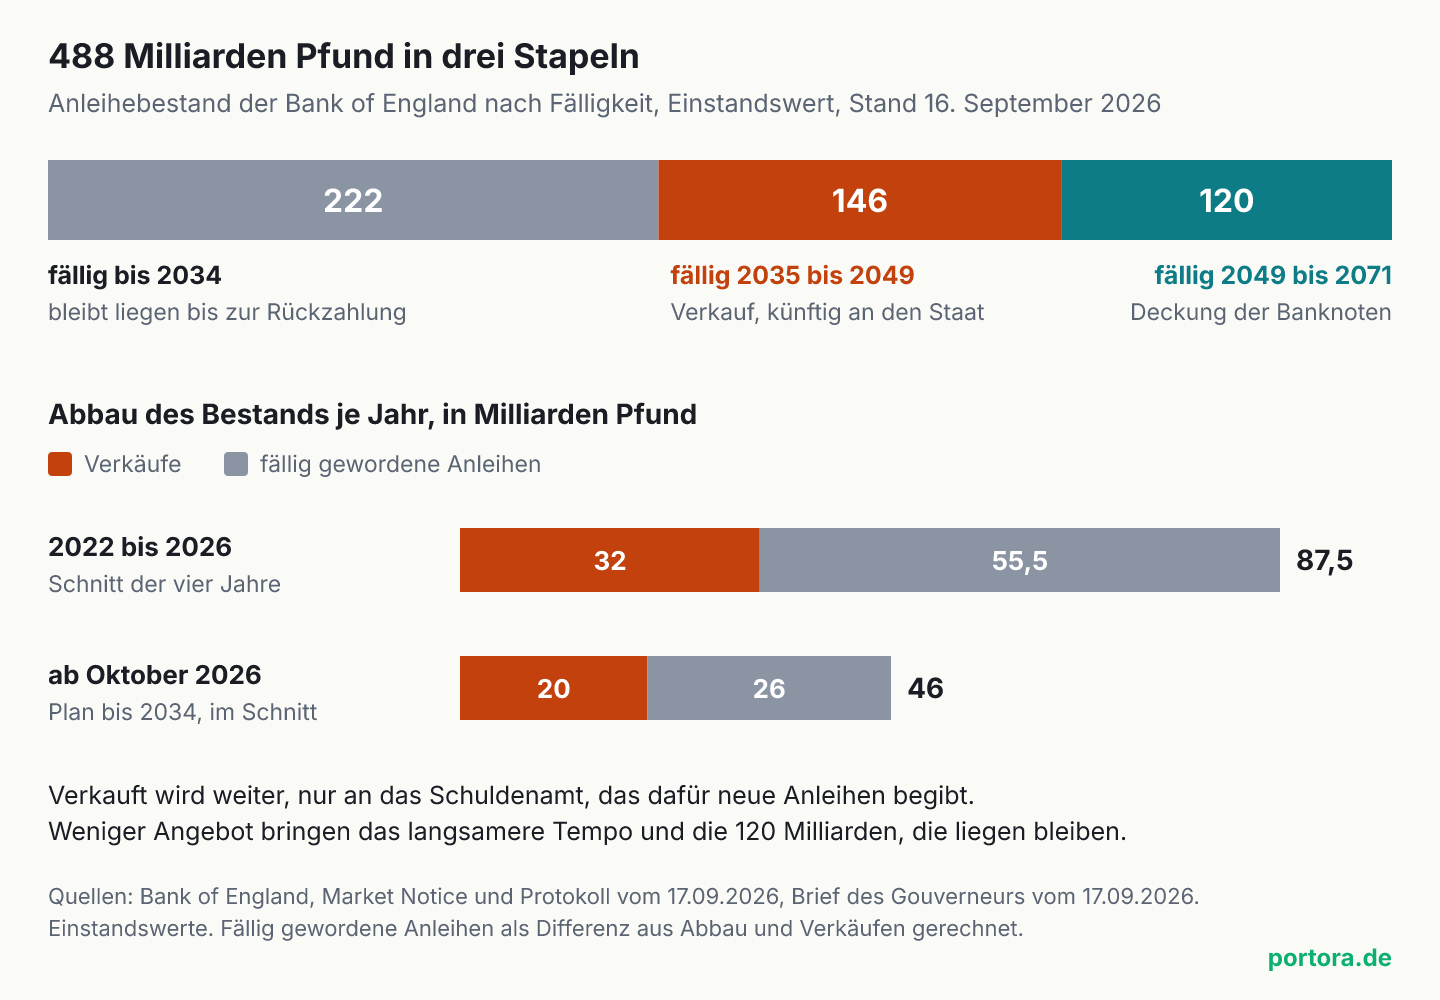
Die Tabelle, die die Bank zusammen mit dem Beschluss veröffentlicht hat, ordnet jede einzelne Anleihe im Bestand einem von drei Wegen zu. Der erste Stapel sind die Papiere mit Fälligkeit bis 2034, zusammen 221,7 Milliarden Pfund. Sie bleiben liegen, bis der Staat sie zurückzahlt. Verkauft wird davon nichts, und am Markt ändert sich nur, was bei jeder fälligen Anleihe geschieht. Der Staat muss den zurückgezahlten Betrag mit neuen Schulden finanzieren.
Der zweite Stapel sind die Papiere mit Fälligkeit 2035 bis 2049, zusammen 146,5 Milliarden Pfund. Sie werden verkauft, 20 Milliarden im Jahr, bis der Bestand 2034 leer ist. Der dritte Stapel sind die längsten Anleihen, fällig zwischen 2049 und 2071, zusammen 120 Milliarden Pfund. Diese gibt die Bank nicht mehr ab. Sie dienen künftig als Deckung für die Banknoten im Umlauf, darauf kommt ein Abschnitt weiter unten zurück.
Eine Einschränkung gilt für alle drei Zahlen. Die Bank führt ihren Bestand zum Einstandswert, also zu dem Betrag, den sie beim Kauf bezahlt hat. Viele dieser Anleihen hat sie in den Jahren niedriger Zinsen gekauft, als ihre Kurse hoch standen. Am Markt sind sie heute deutlich weniger wert, bei langen Laufzeiten besonders, weil ein niedriger fester Kupon über Jahrzehnte schwer wiegt, wenn neue Anleihen fast sechs Prozent zahlen. Wie das zusammenhängt, steht im Artikel zum Kursverlust langer Anleihen. Die 20 Milliarden Pfund Verkauf im Jahr sind deshalb 20 Milliarden zum Einstandswert, der Erlös am Markt liegt darunter.
Wer die Anleihen kauft, und was danach mit ihnen passiert
Bisher hat die Bank ihre Anleihen in Auktionen an Banken, Versicherer und Fonds verkauft. Im neuen Modell kauft sie das britische Schuldenamt (Debt Management Office, DMO) im Auftrag des Finanzministeriums, zu Marktpreisen und nach einem vorher angekündigten Plan. Das Schuldenamt behält die Papiere nicht. Nach dem Brief des Schatzkanzlers reicht es sie an den National Loans Fund weiter, das zentrale Kreditkonto des Staates, und dort werden sie gelöscht. Das Geld für den Kauf besorgt sich das Schuldenamt, indem es im Rahmen seines jährlichen Finanzierungsplans einen entsprechenden Betrag an neuen Anleihen ausgibt.
Rechne das an einem Paket mit angenommenen runden Zahlen durch. Die Bank hat für lange Anleihen einmal 1 Milliarde Pfund bezahlt, am Markt ist das Paket heute 600 Millionen wert. Im alten Verfahren verkauft sie es in einer Auktion für 600 Millionen an einen Pensionsfonds. Der Fonds hält danach eine lange Anleihe, und die Differenz von 400 Millionen trägt das Finanzministerium, weil es die Bank seit 2009 gegen Verluste aus diesen Käufen absichert. Im neuen Verfahren zahlt das Schuldenamt die 600 Millionen, löscht das Paket und gibt für 600 Millionen neue Anleihen aus. Die 400 Millionen trägt wieder das Finanzministerium, die Absicherung bleibt nach beiden Briefen unverändert. Am Markt kommen in beiden Fällen Anleihen für 600 Millionen Pfund an.
Im Antwortbrief des Schatzkanzlers steht die Rechnung in einem Halbsatz. Das Verkaufsmodell lasse das gesamte Angebot an Staatsanleihen aus dem öffentlichen Sektor unverändert, es gebe danach nur wieder einen einzigen staatlichen Anbieter am Markt. Der Unterschied zwischen den beiden Verfahren liegt also weder in der Menge noch im Verlust. Er liegt darin, welches Papier ankommt. Im alten Verfahren war es eine bestimmte alte Anleihe mit Fälligkeit zwischen 2035 und 2049. Im neuen Verfahren ist es das, was das Schuldenamt in seinem Plan festlegt, und das kann eine deutlich kürzere Laufzeit sein. Dass ein Kauf vor allem davon abhängt, wer kauft und was danach mit dem Papier passiert, ist am Rückkaufprogramm des US-Finanzministeriums schon durchgerechnet, dort mit dem Staat als Käufer seiner eigenen Anleihen.
Was an dem Beschluss wirklich entlastet
Entlastung für das lange Ende bringen zwei andere Teile des Pakets. Der erste ist das Tempo. In den vier Jahren seit Beginn des Abbaus hat die Bank ihren Bestand im Schnitt um 87,5 Milliarden Pfund im Jahr verkleinert, davon 32 Milliarden über Verkäufe. Künftig sind es im Schnitt 46 Milliarden, davon 20 Milliarden über Verkäufe. Das sind 12 Milliarden Pfund weniger Verkauf im Jahr, die Anleger aufnehmen müssen, ganz gleich ob der Verkäufer am Ende Notenbank oder Schuldenamt heißt.
Der zweite Teil sind die 120 Milliarden Pfund der längsten Anleihen. Unter dem Ziel, den ganzen Bestand auf null zu bringen, hätte die Bank auch sie irgendwann abgeben müssen, denn das letzte dieser Papiere wird erst 2071 fällig. Jetzt bleiben sie bis zur Fälligkeit liegen. Im Protokoll der Sitzung steht, dass Veränderungen im britischen Markt die Nachfrage nach langen Staatsanleihen verringert haben, und die Bank schreibt, ein Teil ihres Bestands passe mit fortschreitendem Abbau immer weniger zu dieser Nachfrage. Diese Papiere kommen nun gar nicht mehr an den Markt.
Die Auktionen ruhen außerdem bis April 2027, das sind sieben Monate ohne jeden Verkauf. Ob das Modell mit dem Schuldenamt danach wirklich kommt, ist noch nicht endgültig entschieden. Das Tempo gilt nach beiden Briefen in jedem Fall. Eine Einzelheit aus dem Protokoll zeigt, dass die 20 Milliarden keine Obergrenze des Möglichen sind. Einige Mitglieder hielten fest, dass die Beteiligung des Schuldenamts und seine Möglichkeit, Anleihen zu löschen, sogar höhere Verkäufe ohne Störung des Marktes erlauben würden. Der Ausschuss blieb bei 20 Milliarden, damit Anleger das ganze Paket jetzt schon einpreisen können, statt auf eine zweite Zahl zu warten.
Wie der Bestand entstanden ist
Den Rahmen für die Käufe haben Bank und Finanzministerium im Januar 2009 geschaffen. Der Leitzins lag damals an seiner Untergrenze, und über die Käufe drückte die Bank die langen Zinsen, als sie den kurzen nicht weiter senken konnte. Bezahlt hat sie mit neu geschaffenem Zentralbankgeld, den Guthaben der Geschäftsbanken bei der Notenbank. Nach mehreren Runden, die letzten drei im Pandemiejahr 2020, erreichte das Programm 895 Milliarden Pfund.
Im Februar 2022 hörte die Bank auf, fällige Anleihen durch neue zu ersetzen. Im September 2022 beschloss der Ausschuss, zusätzlich aktiv zu verkaufen. Eine Woche später kaufte die Bank zur Sicherung der Finanzstabilität vorübergehend selbst Staatsanleihen, und die ersten Verkäufe aus dem Programm liefen deshalb erst am 1. November 2022. Seitdem hat der Ausschuss jedes Jahr im September ein neues Abbauziel beschlossen, 80 Milliarden im ersten Jahr, dann zweimal 100 Milliarden. Für das Jahr bis September 2026 waren es 70 Milliarden, davon 21 Milliarden über Verkäufe.
Im selben Zeitraum ist der Aufschlag gestiegen, den Anleger für lange Laufzeiten verlangen, die Laufzeitprämie. Nach der Schätzung der Bank liegt sie bei langen britischen Staatsanleihen rund 200 Basispunkte höher als im Februar 2022. Dem eigenen Abbau rechnet die Bank davon nur 20 bis 30 Basispunkte zu. Den Rest führt sie auf die weltweite Unsicherheit über die Wirtschaftspolitik, das hohe Angebot an Staatsanleihen in vielen Ländern und Veränderungen im britischen Markt zurück, die die Nachfrage nach langen Laufzeiten verringert haben.
Warum die Bank diesen Weg wählt
Die Begründung steht in den beiden Briefen und im Protokoll, und sie hat drei Teile. Der erste ist Planbarkeit. Solange das Abbauziel jedes Jahr neu beschlossen wurde, mussten Anleger jeden September eine neue Zahl einpreisen. Ein fester Pfad bis 2034 lässt sich einmal einpreisen, danach soll der Abbau im Hintergrund laufen, und der Ausschuss steuert allein über den Leitzins. Ändern will die Bank den Pfad nur in zwei Fällen, wenn der Leitzins allein nicht reicht, um das Inflationsziel zu erreichen, oder wenn der Markt schwer gestört ist.
Der zweite Teil ist der eine Anbieter. Bisher traten zwei staatliche Stellen am Markt für britische Staatsanleihen als Verkäufer auf, das Schuldenamt mit neuen Anleihen und die Notenbank mit alten. Im neuen Modell wäre das Schuldenamt wieder allein, und es kann Laufzeiten danach wählen, was Käufer aufnehmen. Die Bank nennt als Vorteile die Effizienz des Marktes und ein geringeres operatives Risiko.
Der dritte Teil sind die Banknoten. Seit 1844 verlangt das britische Recht, dass die Bank die Ausgabe von Banknoten getrennt von ihren übrigen Geschäften führt, und die Scheine im Umlauf brauchen Vermögenswerte als Deckung. Seit 2009 stehen dahinter indirekt die Anleihen aus dem Kaufprogramm. Liefe der Bestand auf null, fehlte diese Deckung. Statt gleichzeitig Anleihen zu verkaufen und für die Banknoten neue zu kaufen, behält die Bank die 120 Milliarden der längsten Papiere, bemessen am bisherigen Wachstum des Bargeldumlaufs plus einem Puffer. Werden diese ab 2049 fällig, will sie die nötigen Anleihen am Markt kaufen und direkt in der Notenabteilung halten.
Was der Umbau kostet
Was der Beschluss kauft, ist nicht wenig. Er beendet das jährliche Rätseln über die nächste Abbauzahl, er vermeidet, dass die Bank für die Banknoten Anleihen kauft, während sie dieselbe Art Anleihen verkauft, und er senkt das Verkaufstempo in einer Zeit, in der die Anleihemärkte weltweit unruhig sind, wie das Protokoll selbst festhält. Das Finanzministerium nennt die Lösung für die Banknoten das beste Ergebnis für die Steuerzahler.
Die Kosten liegen an anderer Stelle, und der größte Posten ändert sich durch den Beschluss nicht. Das Finanzministerium sichert die Bank gegen alle Gewinne und Verluste aus dem Kaufprogramm ab. Bis Ende September 2022 flossen daraus netto 123,9 Milliarden Pfund an den Staat, vor allem Zinserträge aus den Jahren mit niedrigem Leitzins. Seit Oktober 2022 fließt Geld zurück, Ende Juni 2026 standen netto nur noch 16,2 Milliarden auf der Habenseite des Staates. In 15 Quartalen sind also 107,7 Milliarden Pfund vom Finanzministerium an die Bank gegangen. Für die restliche Laufzeit rechnet der Quartalsbericht der Bank mit einem Barwert von rund minus 120 Milliarden Pfund, wenn der Leitzins den Erwartungen am Markt folgt, und minus 60 Milliarden, wenn er auf ein Gleichgewichtsniveau sinkt. Ein anderes Abbautempo ändert diese Summe nach demselben Bericht nicht zwingend, entscheidend ist der Zinspfad.
Gemessen an dem Problem, das der Umbau lösen soll, ist der Hebel außerdem klein. Die Bank selbst rechnet ihrem Abbau 20 bis 30 der rund 200 Basispunkte zu, um die lange Laufzeiten seit 2022 teurer geworden sind. Der Weg über das Schuldenamt ändert an der Menge nichts, so steht es im Brief des Finanzministeriums. Was er ändert, ist der Ort der Entscheidung. Welche Laufzeiten aus den 146 Milliarden Pfund am Markt werden, legt dann der Finanzierungsplan fest, den das Finanzministerium dem Schuldenamt jedes Jahr vorgibt, und nicht mehr eine Auktion nach dem Plan der unabhängigen Notenbank. Das Protokoll nennt die Frage nach dem Zusammenspiel von Geld- und Haushaltspolitik ausdrücklich und spricht von einer robusten Diskussion, am Ende stimmten alle neun Mitglieder zu.
Ich halte den Umbau für saubere Verwaltung und die Lösung für die Banknoten für vernünftig. Als Entlastung der langen Anleihen taugt der Verkauf an den Staat aber nicht, gemessen an dem Maßstab, den das Finanzministerium selbst setzt, denn dort steht, dass die Menge gleich bleibt. Entlastet werden lange Laufzeiten nur, wenn das Schuldenamt die neuen Schulden kürzer aufnimmt, und dann trägt der Staat das Risiko steigender Zinsen früher, weil kurze Schulden schneller zu neuen Sätzen finanziert werden müssen.
Der faire Gegenpunkt
Das stärkste Argument für den Umbau lautet, dass die Menge nicht die ganze Rechnung ist. Eine Auktion der Notenbank verkauft ein bestimmtes altes Papier an einem vorher festgelegten Tag, ob die Nachfrage dann passt oder nicht. Das Schuldenamt kann dieselbe Summe über Laufzeiten und Termine verteilen, die Käufer gerade suchen, und es gibt ohnehin laufend neue Anleihen aus. Kommt dieselbe Menge zu besseren Bedingungen an, sinken die Kosten, auch wenn die Summe gleich bleibt. Genau darauf zielt der Satz der Bank, ein Teil ihres Bestands passe immer weniger zur Nachfrage.
Der Plan verringert außerdem die Verkäufe insgesamt und gibt die längsten 120 Milliarden gar nicht mehr ab. Wer beides zusammennimmt, sieht eine spürbare Entlastung, auch wenn der Kanal über das Schuldenamt für sich genommen nichts an der Menge ändert. Und die Sorge um die Unabhängigkeit hat eine Grenze. Das Tempo von 20 Milliarden legt der Ausschuss fest, und nach beiden Briefen gilt es unabhängig davon, wer kauft.
Gegen diese Verteidigung bleibt ein Punkt stehen. Ob die Kosten wirklich sinken, hängt am Finanzierungsplan ab April 2027, und den gibt es noch nicht. Bis dahin ist das Modell eine Absicht, über die laut beiden Briefen noch endgültig entschieden wird.
Wie EZB und Fed ihre Bestände abbauen
Für einen Anleger im Euroraum lohnt der Vergleich mit den beiden anderen großen Notenbanken. Die EZB lässt die Anleihen aus ihren Kaufprogrammen auslaufen. Der Bestand des Eurosystems an Wertpapieren für die Geldpolitik sank 2025 vor allem über fällige Papiere von 4.283 auf 3.745 Milliarden Euro. Die Verluste, die der EZB aus festverzinsten Anleihen gegen variabel verzinste Verbindlichkeiten entstanden sind, bleiben in ihrer eigenen Bilanz und werden mit künftigen Gewinnen verrechnet, für 2025 waren es 1,3 Milliarden Euro. In Großbritannien zahlt das Finanzministerium dieselbe Art Verlust jedes Quartal bar an die Bank.
Die amerikanische Notenbank hat den Abbau ihres Wertpapierbestands am 1. Dezember 2025 beendet. Unter den dreien ist die Bank of England damit die Notenbank, die neben dem Auslaufen auch am Markt verkauft hat, und sie nimmt jetzt auch diesen Teil vom Markt. Für deutsche Anleihen ändert der Beschluss nichts direkt. Im Depot kommt er trotzdem an, über Anleihefonds, die britische Staatsanleihen halten.
Was das für Anleger heißt
Britische Staatsanleihen stecken in den meisten breiten Fonds auf Staatsanleihen der Industrieländer. Wer einen solchen Fonds hält, hält damit auch lange Gilts, und deren Kurse hängen unter anderem daran, wer sie in den nächsten Jahren aufnehmen muss. Die Zahlen aus diesem Beschluss, die dafür zählen, sind das Tempo von 20 Milliarden Pfund im Jahr und die 120 Milliarden, die dauerhaft liegen bleiben. Der Satz über den Verkauf an den Staat gehört nicht dazu.
Der Termin, an dem sich der Rest entscheidet, ist der Finanzierungsplan des Schuldenamts für das Haushaltsjahr ab April 2027. Dort steht, in welchen Laufzeiten der Staat seine Schulden aufnimmt, und ab dann auch, wie er die Käufe aus dem Bestand der Bank finanziert. Wer die Wirkung auf lange Anleihen verfolgen will, liest diese Aufteilung und nicht die Zahl der Auktionen der Notenbank.
Zwei Risiken gehören auf beide Seiten. Sinkt die Nachfrage nach langen Laufzeiten weiter, kann die Entlastung aus Tempo und Liegenlassen zu klein sein, weil die Laufzeitprämie nach der Schätzung der Bank vor allem aus anderen Quellen kommt. Bringt das Schuldenamt die Summe dagegen günstiger unter, als es Auktionen der Bank vermocht hätten, sinken die Kosten für den Staat, ohne dass die Menge sinkt. Wer in Euro anlegt, trägt bei britischen Anleihen zusätzlich das Wechselkursrisiko zum Pfund. Was davon für deine eigene Anlage folgt, entscheidest du selbst.
Quellen
- Bank Rate maintained at 3.75%, September 2026 Monetary Policy Summary and Minutes
- Asset Purchase Facility: Gilt Sales, Market Notice 17 September 2026
- Letter from the Governor to the Chancellor, Asset Purchase Facility, 17 September 2026
- Letter from the Chancellor to the Governor, Asset Purchase Facility, 17 September 2026
- Asset Purchase Facility Quarterly Report, 2026 Q2
- Financial statements of the ECB for 2025
- Federal Reserve issues FOMC statement, 29. Oktober 2025
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Beschluss, Aufteilung des Bestands und Begründung stammen aus Protokoll und Market Notice der Bank of England sowie aus dem Briefwechsel zwischen Gouverneur und Schatzkanzler, alle vom 17. September 2026. Alle Beträge in Pfund sind Einstandswerte, der Marktwert der Anleihen liegt darunter. Die Zahlungen zwischen Programm und Finanzministerium und die Barwert-Szenarien stammen aus dem Quartalsbericht der Bank für das zweite Quartal 2026, die 107,7 Milliarden Pfund sind eine eigene Differenz aus zwei dort genannten Werten, die fällig gewordenen Anleihen im Chart eine eigene Differenz aus Abbau und Verkäufen. Das Rechenbeispiel mit 1 Milliarde und 600 Millionen Pfund ist angenommen und dient nur der Veranschaulichung. Das Modell des Verkaufs an das Schuldenamt ist noch nicht endgültig beschlossen. Stand der Daten ist der 17. September 2026.
Letzte Aktualisierung: 17. September 2026
Versionshistorie: Erste Veröffentlichung am 17. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.