
Markt & Investieren
Frankreichs Aufschlag wuchs um 0,41 Prozentpunkte, und am Freitag kam alles aus Deutschland
Stand 5. Oktober 2026. Frankreich zahlt für zehnjährige Anleihen so viel mehr als Deutschland wie seit November 2011 nicht. Nach den Tageswerten der Banque de France und der Bundesbank wuchs der Abstand in der Woche bis zum 2. Oktober von 1,00 auf 1,41 Prozentpunkte. Bis Donnerstag kam der Anstieg fast vollständig aus der französischen Rendite. Am Freitag kam er ganz aus Deutschland, denn die Bundesrendite fiel an einem Tag um 0,17 Prozentpunkte. Für Frankreichs Zinskosten zählt nur das erste Bein, für ein Depot mit beiden Anleihen beide.
Eine Woche Aufschlag in vier Zahlen
Quelle: Banque de France (TEC 10), Deutsche Bundesbank (Zinsstruktur 10 Jahre), eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 4,634 auf 4,899 % | französische Rendite zehn Jahre (TEC 10), 25.09. und 02.10.2026, Vormittagswert |
| 3,63 auf 3,49 % | deutsche Rendite zehn Jahre (Bundesbank), 25.09. und 02.10.2026 |
| 100 auf 141 Bp | Abstand Frankreich zu Deutschland aus diesen beiden Reihen |
| +3 / +3 / +5 / +13 / +17 Bp | Veränderung des Abstands Montag bis Freitag |
| +9 / +2 / +1 / +15 / 0 Bp | Veränderung der französischen Rendite Montag bis Freitag, gerundet |
| +6 / −1 / −4 / +2 / −17 Bp | Veränderung der deutschen Rendite Montag bis Freitag |
| +27 und +3 Bp | französische und deutsche Rendite vom 25.09. bis Donnerstag, 01.10.2026 |
| 5,24 auf 5,28 % | zehnjährige US-Rendite am Donnerstag und Freitag, 01. und 02.10.2026 |
| +34 auf 140 Bp | Wochenanstieg und Stand nach Reuters, mit eigenen Marktdaten |
| +47 Bp | Wochenanstieg bis zum 11.11.2011, Frankreich +30, Deutschland −17 |
| 208 Bp | höchster Abstand in diesen Reihen, 17.11.2011 |
| rund 8 % | Kursänderung einer zehnjährigen Anleihe je Prozentpunkt Renditeänderung, Faustwert |
| rund −42 Euro | Wochenergebnis auf 10.000 Euro, je hälftig französische und deutsche Zehnjährige, mit Zinsen |
Quelle: Banque de France, Deutsche Bundesbank, U.S. Department of the Treasury, Reuters, eigene Rechnung
Ein Aufschlag wie zuletzt 2011
Frankreich zahlt für zehnjährige Staatsanleihen so viel mehr als Deutschland wie seit November 2011 nicht. Nach den Tageswerten der Banque de France und der Bundesbank lag der Abstand am 2. Oktober bei 141 Basispunkten, eine Woche vorher bei 100 Basispunkten. Ein Basispunkt ist ein Hundertstel Prozentpunkt, 141 Basispunkte sind also 1,41 Prozentpunkte. Reuters kommt mit eigenen Marktdaten auf einen Anstieg um 34 Basispunkte auf 140 und nennt ihn den größten Wochensprung seit 17 Jahren. Die beiden Zahlen unterscheiden sich, weil sie zu verschiedenen Uhrzeiten und aus verschiedenen Anleihen gemessen werden. Die Richtung ist in allen Reihen dieselbe.
Gelesen wird der Sprung als Urteil über Frankreich. Der Staat ist hoch verschuldet, der Haushalt für das kommende Jahr ist umstritten, im April 2027 wählt das Land einen neuen Präsidenten, und Anleger verlangen für all das mehr Zins. Das stimmt, aber es ist nur die halbe Rechnung. Ein Abstand ist eine Differenz aus zwei Zinsen, und er wächst auf zwei Wegen. Entweder steigt der französische Zins, oder der deutsche fällt. Der erste Weg sagt etwas über Frankreich, der zweite etwas über Deutschland und über die Anleger, die gerade Sicherheit suchen.
Für jemanden, der wissen will, wie teuer sich Frankreich verschuldet, ist das kein Detail. Frankreichs Zinskosten hängen an der französischen Rendite und nicht am Abstand zu Deutschland. Für jemanden, der beide Anleihen im Depot hat, entscheiden die beiden Beine, ob die Woche ein spürbarer Verlust war oder fast ein Nullsummenspiel. Und wer wissen will, ob sich die Unruhe auf andere Euro-Länder ausbreitet, liest das an dem Bein ab, das in der üblichen Lesart gar nicht vorkommt.
Tag für Tag, ein Bein nach dem anderen
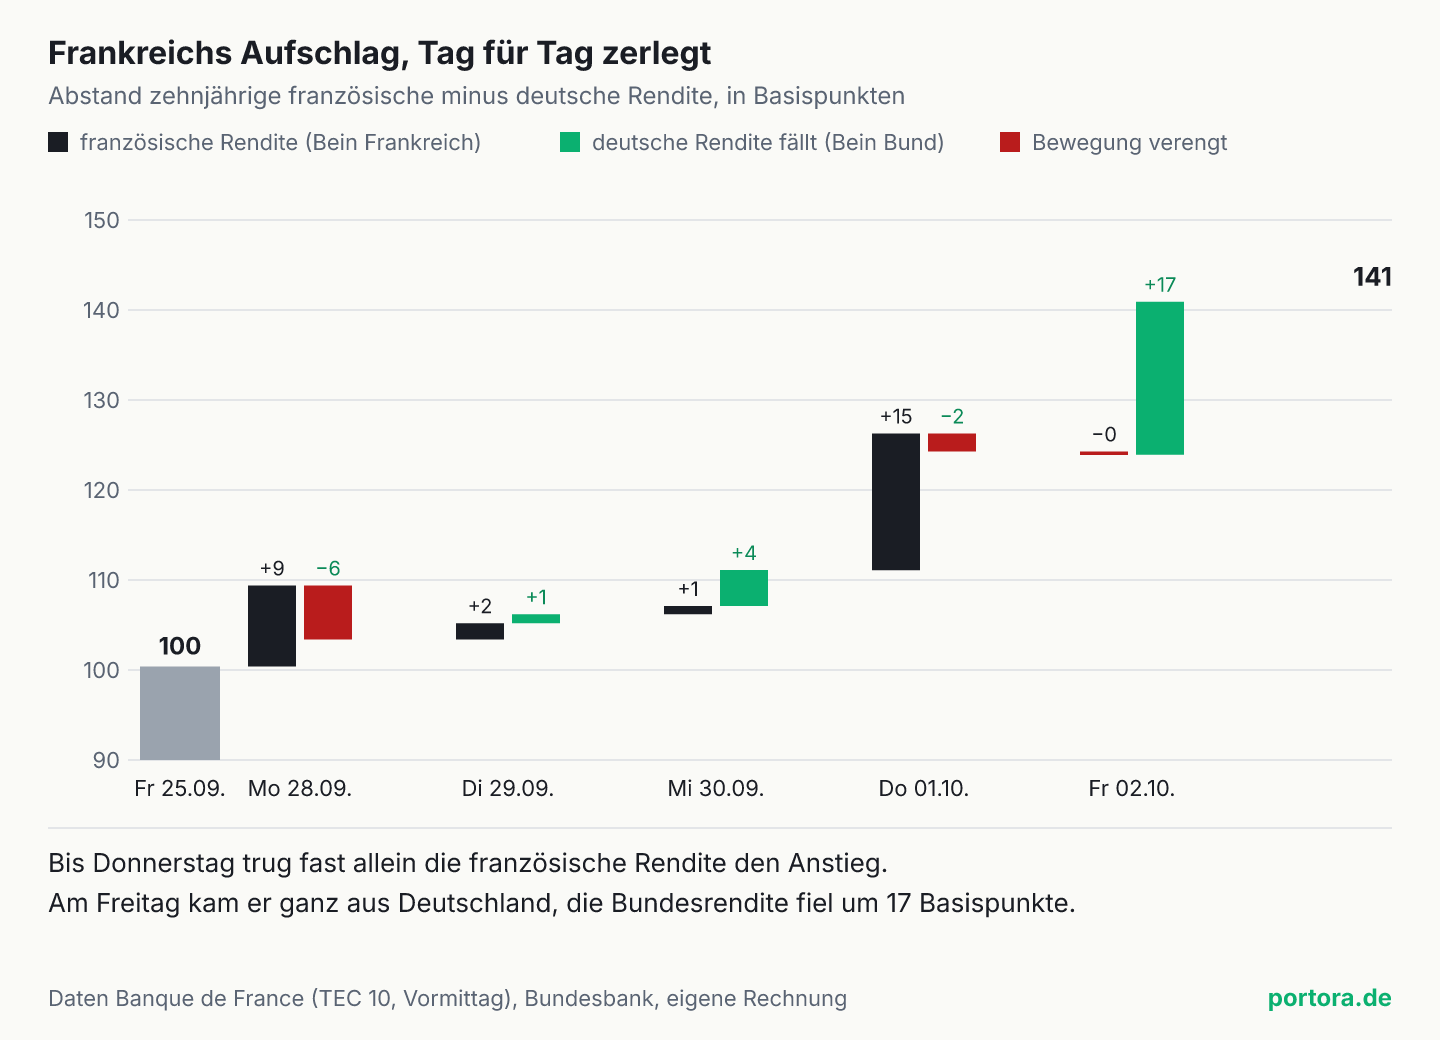
Die Woche lässt sich Tag für Tag auseinandernehmen. Am Montag, dem 28. September, stieg die französische Rendite um 9 Basispunkte, die deutsche aber auch um 6 Basispunkte. Der Abstand wuchs deshalb nur um 3 Basispunkte. Am Dienstag und Mittwoch kamen zusammen knapp 8 Basispunkte dazu, überwiegend weil die deutsche Rendite nachgab. Am Donnerstag sprang die französische Rendite um 15 Basispunkte, während die deutsche um 2 Basispunkte stieg. Bis hierhin war die Woche eine französische Geschichte. Die französische Rendite lag 27 Basispunkte über dem Wert vom Freitag davor, die deutsche 3 Basispunkte, und der Abstand war um 24 Basispunkte gewachsen.
Am Freitag drehte sich das Bild vollständig. Die deutsche Rendite fiel um 17 Basispunkte auf 3,49 Prozent, die französische blieb im Wert der Banque de France praktisch unverändert bei 4,90 Prozent. Der Abstand wuchs an diesem einen Tag um weitere 17 Basispunkte, und alles davon kam aus Deutschland. Über die ganze Woche gerechnet stieg die französische Rendite um 26,5 Basispunkte und die deutsche fiel um 14 Basispunkte. Rund zwei Drittel des Anstiegs gehen damit auf Frankreich zurück, gut ein Drittel auf Deutschland.
Der Freitag hat eine Besonderheit, die man kennen sollte, bevor man ihn zu genau liest. Die Banque de France stellt ihre Werte am Vormittag fest. Die schwachen US-Arbeitsmarktdaten kamen erst um 14.30 Uhr, und was die französische Rendite danach tat, steht deshalb erst im Wert vom Montag. Wann am Freitag die deutsche Rendite fiel, lässt sich aus der Tagesreihe der Bundesbank nicht ablesen. Die Aufteilung des Freitags ist deshalb eine Größenordnung und nicht auf den Basispunkt genau. Am Bild der Woche ändert das wenig, denn bis Donnerstag sind beide Reihen eindeutig.
Warum 34 und 40 Basispunkte beide stimmen
Wer Zahlen zu diesem Abstand weitergibt, sollte wissen, woher sie kommen, denn verschiedene Quellen liefern verschiedene Werte für dieselbe Woche. Nachrichtenagenturen und Kursportale rechnen meist mit Schlusskursen der jeweils aktuellen zehnjährigen Referenzanleihe beider Länder. Diese Anleihen laufen selten genau zehn Jahre, und ihre Schlusskurse stammen vom Ende des Handelstags. Die Banque de France gibt dagegen eine Rendite für exakt zehn Jahre an, festgestellt am Vormittag. Die Bundesbank schätzt eine ganze Zinskurve aus allen börsennotierten Bundeswertpapieren und gibt den Punkt bei zehn Jahren als Nullkuponrendite an, also als Zins einer Anleihe ohne laufende Zinszahlung.
Jede dieser Entscheidungen verschiebt das Niveau um einige Basispunkte, und in einer Woche mit großen Bewegungen innerhalb eines Tages auch die Veränderung. Deshalb stehen 34 und 40 Basispunkte nebeneinander, und beide sind richtig gerechnet. Auch die Einordnung hängt an der Reihe. In den amtlichen Tageswerten ist es der größte Wochenanstieg seit der Woche bis zum 11. November 2011, damals wuchs der Abstand um 47 Basispunkte. Reuters kommt mit den eigenen Daten auf 17 Jahre und damit auf 2009.
Für die Aussage spielt das keine Rolle, beide Reihen zeigen eine Woche, wie es sie seit der Schuldenkrise nicht gegeben hat. Für jede Zahl, die man selbst ausrechnet, spielt es eine große Rolle. Wer die französische Rendite aus der einen Quelle nimmt und die deutsche aus einer anderen, bekommt Sprünge, die es nicht gab. Dieser Artikel nimmt beide Beine deshalb aus amtlichen Reihen und rechnet nur mit Veränderungen innerhalb derselben Reihe.
Was die beiden Beine messen
Die französische Rendite misst, was Anleger von Frankreich als Schuldner halten. Darin steckt die Sorge um den Haushalt und um die Wahl, aber auch schlicht die Menge. Frankreich will im kommenden Jahr so viele Anleihen verkaufen wie nie, die meisten davon, um auslaufende zu ersetzen (der Emissionsplan im Detail). Wer viel verkaufen muss, muss Käufer finden, und mehr Angebot drückt den Kurs und hebt die Rendite. Dass Frankreich dabei schon im August mehr Zins zahlte als Italien, obwohl seine Bonitätsnote mehrere Stufen höher steht, ist an anderer Stelle zerlegt.
Die deutsche Rendite misst in solchen Wochen etwas ganz anderes. Bundesanleihen sind im Euroraum das, was in unsicheren Wochen gekauft wird. Mehr Käufer heben ihren Kurs, und ein höherer Kurs bedeutet bei einer Anleihe mit festem Zins eine niedrigere Rendite. Dass der Freitag eine solche Bewegung war und keine allgemeine Zinsbewegung, zeigt ein Blick über den Atlantik. Die zehnjährige US-Rendite stieg am selben Tag von 5,24 auf 5,28 Prozent, die deutsche fiel um 17 Basispunkte. Ein weltweiter Rückgang der Zinsen sieht anders aus. Dass eine Anleihe nicht in jeder Krise als Hafen taugt, sondern nur in bestimmten, steht in dieser Analyse.
Im November 2011 sah eine Woche fast genauso aus. In der Woche bis zum 11. November 2011, als Italiens Ministerpräsident Silvio Berlusconi seinen Rücktritt ankündigte, wuchs der Abstand zwischen Frankreich und Deutschland um 47 Basispunkte. Die französische Rendite stieg damals um 30 Basispunkte, die deutsche fiel um 17 Basispunkte. Damals war das deutsche Bein ein frühes Zeichen dafür, dass sich die Unruhe über ein einzelnes Land hinaus ausbreitete. Wenn Anleger nur Frankreich meiden, steigt das französische Bein. Wenn sie den Euroraum außerhalb Deutschlands meiden, fällt zusätzlich das deutsche.
Was die Woche in einem Depot mit beiden Anleihen bedeutet
Für ein Depot zählt jedes Bein für sich, und das lässt sich in Euro ausrechnen. Angenommen, jemand hat 10.000 Euro je zur Hälfte in zehnjährigen französischen und deutschen Staatsanleihen angelegt. Als Faustwert verliert eine zehnjährige Anleihe rund 8 Prozent Kurs, wenn ihre Rendite um einen Prozentpunkt steigt, und gewinnt ebenso viel, wenn sie fällt. Diese Zahl heißt Duration, sie misst, wie empfindlich ein Anleihekurs auf den Zins reagiert. Die französische Rendite stieg um 0,265 Prozentpunkte, der französische Teil verlor also rund 2,1 Prozent oder 106 Euro. Die deutsche Rendite fiel um 0,14 Prozentpunkte, der deutsche Teil gewann rund 1,1 Prozent oder 56 Euro.
Dazu kommen die Zinsen einer Woche. Der französische Teil bringt bei 4,9 Prozent knapp 5 Euro, der deutsche bei 3,5 Prozent gut 3 Euro. Unter dem Strich bleiben rund 42 Euro Verlust auf 10.000 Euro, also etwa 0,4 Prozent. Wer nur französische Anleihen hielt, lag bei rund minus 2 Prozent, wer nur deutsche, bei gut plus 1 Prozent. Der Abstand von 40 Basispunkten beschreibt die Lücke zwischen diesen beiden Ergebnissen, nicht den Verlust eines gemischten Depots. Wie der Kursverlust einer Anleihe und ihre laufenden Zinsen über ein ganzes Quartal gegeneinander laufen, ist am Beispiel der Bundesanleihen hier gerechnet.
Die Faustregel hat Grenzen, die man dazusagen muss. Sie gilt für kleine Renditeänderungen und für Laufzeiten um zehn Jahre. Kürzere Anleihen schwanken deutlich weniger, eine zweijährige verliert je Prozentpunkt nur knapp 2 Prozent. Bei großen Sprüngen wird die Rechnung ungenauer, weil der Kurs nicht in einer geraden Linie auf den Zins reagiert. Und ein Fonds über Euro-Staatsanleihen hält neben Frankreich und Deutschland auch Italien, Spanien und kleinere Länder, mit Laufzeiten von wenigen Monaten bis zu dreißig Jahren. Sein Ergebnis in dieser Woche hängt deshalb an seiner Länder- und Laufzeitaufteilung, die im Factsheet steht.
Und wenn am Ende nur der Abstand zählt
Der stärkste Einwand gegen diese Zerlegung lautet, dass sie am Kern vorbeigeht. Anleger vergleichen Schuldner miteinander, und der Abstand ist der Preis, den Frankreich im Vergleich zu Deutschland zahlen muss. Wenn Deutschland billiger wird, wird Frankreich relativ teurer, gleich aus welchem Grund. Wer Geld verleiht, kann zwischen beiden wählen, und genau diese Wahl bildet der Abstand ab.
Für die Frage nach dem Vertrauen in Frankreich trifft der Einwand. Der Abstand ist das richtige Maß dafür, wie viel mehr Anleger von Frankreich als von Deutschland verlangen, und dieser Preis ist in einer Woche so stark gestiegen wie seit fast fünfzehn Jahren nicht. Für zwei andere Fragen trifft er nicht. Frankreichs Haushalt zahlt Zinsen auf die französische Rendite, und die stieg um 26,5 Basispunkte und nicht um 40 Basispunkte. Und ein Depot mit beiden Anleihen hat das deutsche Bein als Gewinn verbucht, nicht als Verlust. Der Einwand begrenzt die Zerlegung also auf das, wofür sie gebaut ist, und das sind Kosten und Depots, nicht das Vertrauen.
Woran man die nächste Woche liest
Was als Nächstes passiert, zeigt sich zuerst an den beiden Beinen getrennt. Der Wert der Banque de France vom Montag holt den französischen Freitagnachmittag nach. Steht er deutlich über 4,90 Prozent, hat Frankreich am Freitag nach den US-Daten weiter verloren, und das Frankreich-Bein der Woche war größer als hier gerechnet. Steht er darunter, ist es umgekehrt.
Beim deutschen Bein ist die Frage, ob der Rückgang bleibt. Beruhigt sich die Lage, verkaufen Anleger Bundesanleihen wieder, die deutsche Rendite steigt zurück, und der Abstand schrumpft, ohne dass sich an Frankreich irgendetwas verbessert hat. Ein enger werdender Abstand wäre dann keine gute Nachricht für Frankreich, sondern nur das Ende einer Flucht. Für die Frage, wie teuer sich Frankreich verschuldet, nehme ich deshalb nicht den Abstand, sondern die französische Rendite selbst.
Was das für Anleger heißt
Ein wachsender Abstand trifft Halter französischer und deutscher Anleihen in entgegengesetzte Richtungen. In der Woche bis zum 2. Oktober verlor der französische Teil an Kurs, der deutsche gewann. Wer Euro-Staatsanleihen über einen breiten Fonds hält, hat beide Bewegungen im Depot, und sie heben sich teilweise auf. Wie weit, steht in der Länderaufteilung des Fonds.
Die Zahl für die eigene Rechnung ist nicht der Abstand, sondern die Rendite der Anleihen, die man tatsächlich hält, zusammen mit ihrer Laufzeit. Wer bis zur Fälligkeit hält, bekommt am Ende den Nennwert zurück, wenn der Schuldner zahlt, und die Kursbewegungen dazwischen gleichen sich aus. Wer vorher verkaufen will oder muss, trägt sie. Dieses Zahlungsrisiko unterscheidet Frankreich von Deutschland, und es ist der Teil, den das französische Bein bepreist.
Ob und wie man darauf reagiert, hängt an der eigenen Aufteilung, am Anlagehorizont und daran, welche Schwankung man tragen kann. Dieser Artikel liefert keine Einschätzung, wohin sich der Abstand entwickelt. Er liefert die Zerlegung, mit der man die nächste Meldung zum französischen Aufschlag selbst einordnen kann, und den Hinweis, beim Weitergeben einer Zahl immer dazuzuschreiben, aus welcher Reihe sie stammt.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 2. Oktober 2026. Die französischen Renditen sind die Werte der Banque de France für eine Laufzeit von genau zehn Jahren, am Vormittag festgestellt, die deutschen die Nullkuponrenditen der Bundesbank für zehn Jahre. Die Verfahren unterscheiden sich, das Niveau des Abstands ist deshalb nur näherungsweise mit anderen Quellen vergleichbar, die Veränderungen innerhalb derselben Reihe tragen. Die Aufteilung des Freitags ist wegen der Feststellung am Vormittag eine Größenordnung. Das Depot-Beispiel rechnet mit einer Faustregel für zehnjährige Anleihen und ist eine Näherung, keine Abrechnung eines bestimmten Wertpapiers. Die Einordnung ist eine Momentaufnahme zum Stand-Datum.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.