
Markt & Investieren
Bundesanleihen verloren im Quartal rund 6 Prozent Kurs, und die Zinsen brachten ein Achtel zurück
Stand 30. September 2026. Die Rendite zehnjähriger Bundeswertpapiere stieg im dritten Quartal von 2,93 auf 3,68 Prozent, gemessen bis zum 29. September. So weit ging es in einem Quartal zuletzt im Frühjahr 2022. Wer am 30. Juni eine neue zehnjährige Bundesanleihe zu 100 Euro gekauft hat, hielt Ende September rechnerisch ein Papier für 94,02 Euro. Dazu kamen 0,73 Euro aufgelaufene Zinsen, also rund ein Achtel des Kursverlusts. Über ein ganzes Jahr sieht dieselbe Rechnung anders aus. Bei heutiger Rendite gleicht ein Jahr Zinsen einen weiteren Anstieg von rund einem halben Prozentpunkt aus, und Ende 2021 lag diese Grenze bei null.
Das Quartal in vier Zahlen
Quelle: Deutsche Bundesbank, Zinsstrukturkurve börsennotierter Bundeswertpapiere; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 2,93 % / 3,37 % / 3,68 % | Rendite zehnjähriger Bundeswertpapiere am 30. Juni, 31. August und 29. September 2026 |
| +0,75 / +0,31 Prozentpunkte | Anstieg im dritten Quartal und im September, jeweils bis 29. September |
| +0,77 / +0,81 / +0,88 Prozentpunkte | Die drei größeren Quartalsanstiege seit 1997, viertes Quartal 2010, erstes und zweites Quartal 2022 |
| +0,34 / +0,33 Prozentpunkte | Anstieg im März 2026 und im März 2025, beide größer als der September |
| 94,02 Euro / 0,73 Euro | Kurs und aufgelaufene Zinsen einer am 30. Juni zu 100 Euro gekauften neuen Anleihe, Stand 29. September |
| −5,25 % | Ertrag dieser Anleihe im Quartal, Kurs und Zinsen zusammen |
| 94,57 Euro / 2,21 Euro / −3,22 % | Dieselbe Rechnung für einen Kauf am 30. Dezember 2025 zu 2,94 Prozent |
| 8,2 / 10,1 | Duration einer zehnjährigen Anleihe bei 3,68 Prozent und bei minus 0,24 Prozent Rendite |
| 0,45 / 0,50 Prozentpunkte | Renditeanstieg, den ein Jahr Zinsen bei 3,68 Prozent ausgleicht, als Faustregel und genau gerechnet |
| 0,04 / 0,11 Prozentpunkte | Renditeanstieg, den ein Monat und ein Quartal Zinsen bei 3,68 Prozent ausgleichen |
| −0,24 % / 2,53 % | Rendite zehnjähriger Bundeswertpapiere am 30. Dezember 2021 und am 30. Dezember 2022 |
| 102,43 Euro / 80,00 Euro / −21,9 % | Kurs einer zehnjährigen Anleihe mit Kupon null Ende 2021 und Ende 2022, Ertrag im Jahr |
| 4,44 % / 4,75 % / 5,26 % | Rendite zehnjähriger US-Staatsanleihen am 30. Juni, 31. August und 29. September 2026 |
| −6,08 % / +1,11 % / −4,97 % | Kurs, Zinsen und Ertrag einer neuen zehnjährigen US-Staatsanleihe im Quartal, in Dollar |
| 0,77 Prozentpunkte | Renditeanstieg, den ein Jahr Zinsen bei 5,26 Prozent ausgleicht, genau gerechnet |
| 2,9 % | Inflationsrate in Deutschland im August 2026 |
Quelle: Deutsche Bundesbank, U.S. Department of the Treasury, Destatis; eigene Rechnung
Ist das ein zweites 2022?
Die These liegt nahe. Staatsanleihen erleben den schlechtesten Monat seit Jahren, und das sieht aus wie 2022, das Jahr, in dem Anleihen so viel verloren wie seit Jahrzehnten nicht. Die Frage ist berechtigt, denn der Anleiheteil eines Depots gilt als der ruhige. Wer 2022 einen Fonds mit Euro-Staatsanleihen gehalten hat, weiß, wie wenig ruhig er sein kann, und niemand möchte das ein zweites Mal ohne Vorwarnung erleben.
Für deutsche Bundesanleihen hält die Monatsaussage allerdings nicht. Die Bundesbank leitet aus den Kursen aller börsennotierten Bundeswertpapiere eine Zinsstrukturkurve ab, und darauf lag die Rendite für zehn Jahre am 31. August bei 3,37 Prozent. Am 29. September waren es 3,68 Prozent, ein Anstieg um 0,31 Prozentpunkte. Im März dieses Jahres stieg sie um 0,34 Punkte, im März 2025 um 0,33 Punkte. Ein Ausreißer ist dieser September also nicht. In den USA sieht es anders aus. Dort stieg die zehnjährige Rendite im selben Monat um 0,51 Prozentpunkte auf 5,26 Prozent, so stark wie seit September 2022 nicht mehr.
Der Vergleich mit 2022 trifft dagegen auf das Quartal zu. Vom 30. Juni bis zum 29. September stieg die deutsche Rendite um 0,75 Prozentpunkte. Sie ging von 2,93 auf 3,68 Prozent. Seit dem Beginn der Tagesreihe 1997 war der Anstieg in einem Quartal nur dreimal größer, im vierten Quartal 2010 und in den ersten beiden Quartalen 2022. Das Quartal gehört also tatsächlich in diese Reihe. Was es von 2022 trennt, ist nicht die Bewegung, sondern das, was der Besitzer einer Anleihe unterwegs verdient. Das lässt sich ausrechnen, und zwar an einem einzigen Papier.
Zinsen und Kurs kommen in verschiedenem Tempo
Eine Anleihe bringt ihrem Besitzer auf zwei Wegen Geld. Der erste ist der Zins, den der Staat jedes Jahr auf den Nennwert zahlt, der Kupon. Er steht beim Kauf fest und läuft Tag für Tag auf, auch wenn er nur einmal im Jahr überwiesen wird. Der zweite ist der Kurs, zu dem das Papier am Markt gehandelt wird. Steigt die Rendite für neue Anleihen, fällt der Kurs der alten, bis ihre Verzinsung auf den gesunkenen Preis wieder mithalten kann (wie stark das mit der Laufzeit wächst, steht in der Rechnung vom Juli). Was der Besitzer über einen Zeitraum verdient oder verliert, ist die Summe aus beidem.
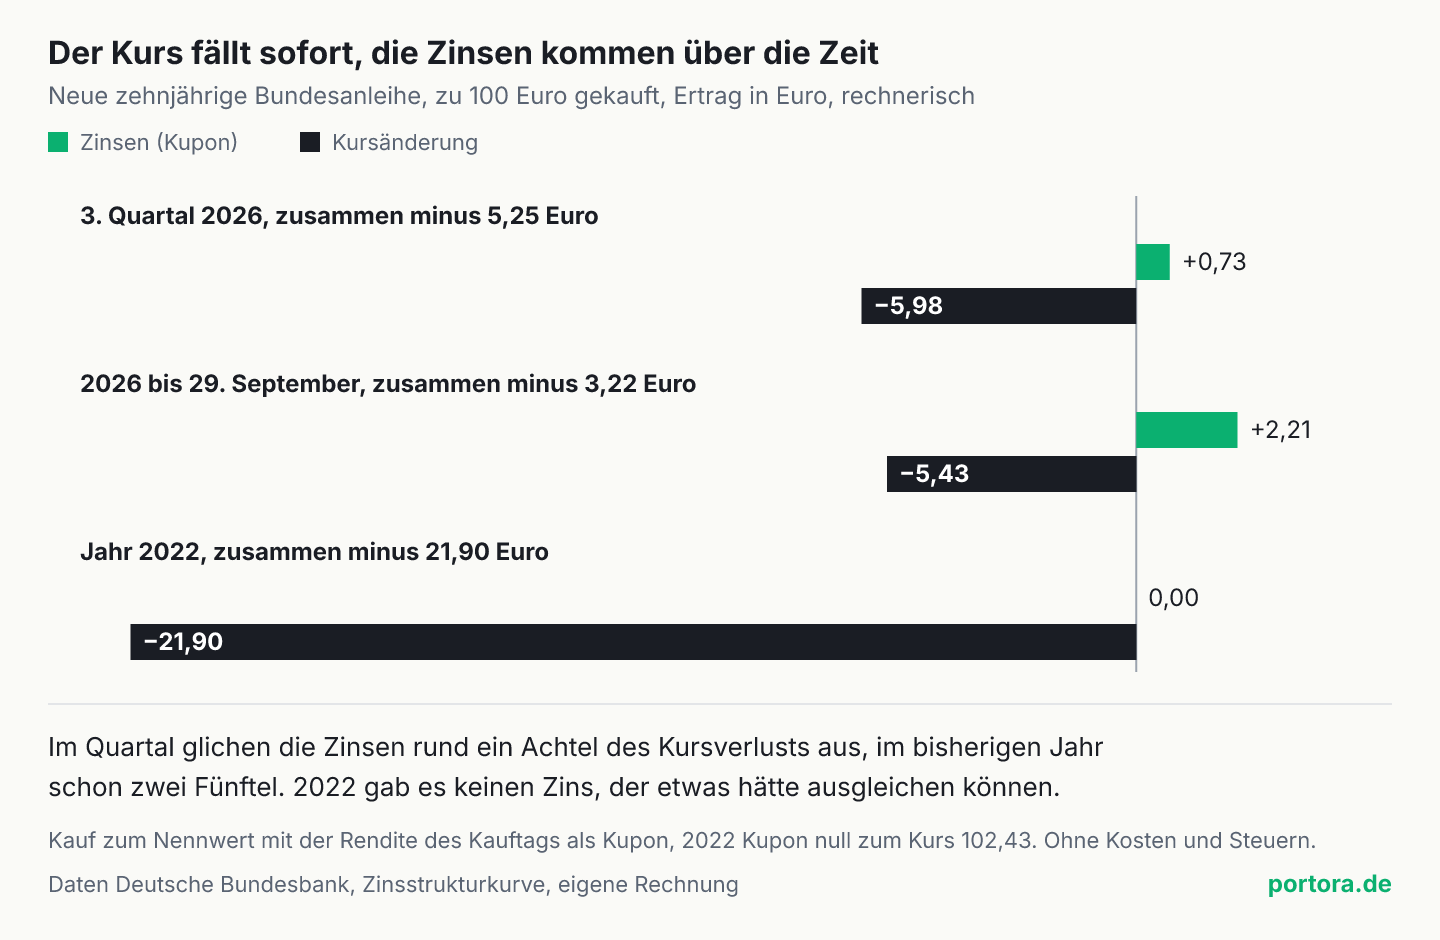
Rechne es an einer neuen zehnjährigen Bundesanleihe durch, die am 30. Juni zu 100 Euro gekauft wurde. Ihr Kupon entspricht der Rendite dieses Tages, also 2,93 Prozent. Bis zum 29. September sind in einem Vierteljahr 0,73 Euro Zinsen aufgelaufen. An diesem Tag verlangte der Markt für die verbleibenden neundreiviertel Jahre rund 3,67 Prozent, und damit ist das Papier noch 94,02 Euro wert. Der Kurs hat 5,98 Euro verloren, die Zinsen haben 0,73 Euro gebracht. Zusammen steht ein Minus von 5,25 Euro. Die Zinsen haben also rund ein Achtel des Kursverlusts ausgeglichen.
Über das bisherige Jahr sieht dieselbe Anleihe schon anders aus. Wer sie am 30. Dezember 2025 zu 2,94 Prozent gekauft hat, hat bis Ende September 2,21 Euro Zinsen bekommen und 5,43 Euro Kurs verloren. Das Minus beträgt 3,22 Euro, obwohl die Rendite in diesen neun Monaten fast genauso weit gestiegen ist wie im Quartal allein. Der Unterschied ist nur die Zeit. In neun Monaten laufen dreimal so viele Zinsen auf wie in drei, und sie gleichen jetzt zwei Fünftel des Kursverlusts aus. Der Kursverlust selbst hängt dagegen nur daran, wie weit die Rendite gestiegen ist, und nicht daran, wie lange das gedauert hat.
Wie viel Anstieg ein Jahr Zinsen ausgleicht
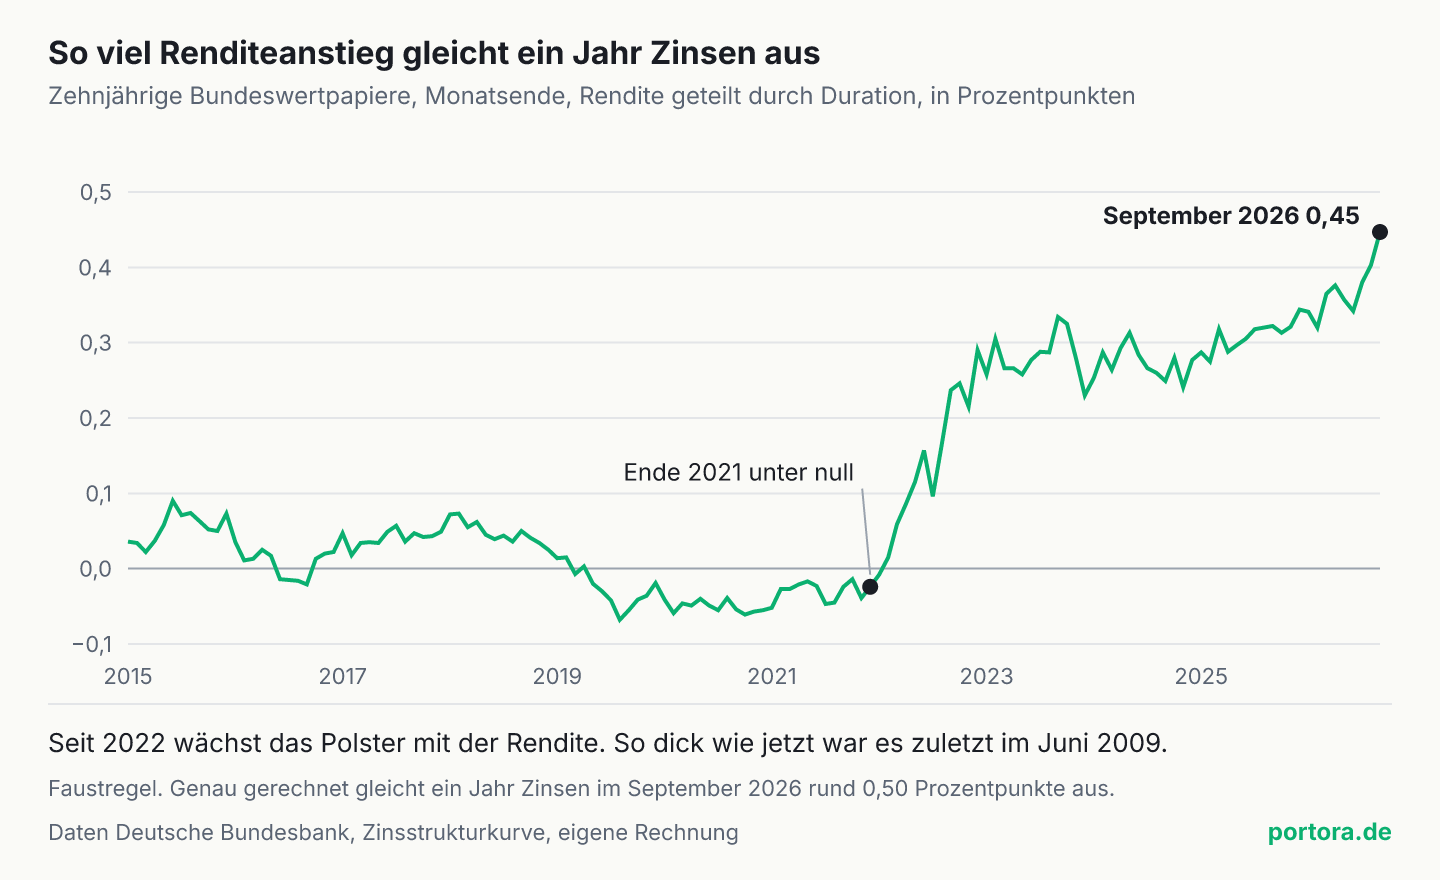
Aus diesen zwei Teilen lässt sich eine Grenze ausrechnen, und sie ist die nützlichste Zahl dieses Themas. Wie stark der Kurs auf einen Renditeanstieg reagiert, misst die Duration. Für eine zehnjährige Anleihe zur heutigen Rendite liegt sie bei 8,2 Jahren, ein Prozentpunkt mehr Rendite kostet also gut 8 Prozent Kurs. Teilt man die Rendite durch diese Zahl, bekommt man den Anstieg, den ein Jahr Zinsen gerade noch ausgleicht. Bei 3,68 Prozent sind das rund 0,45 Prozentpunkte. Genau gerechnet sind es sogar rund 0,50 Prozentpunkte, weil die Anleihe nach einem Jahr nur noch neun Jahre läuft und dann etwas weniger empfindlich ist.
Dieses Polster ist eine Jahresgröße, und daraus folgt die Schieflage, die das Quartal erklärt. Ein Monat Zinsen gleicht bei heutiger Rendite nur rund 0,04 Prozentpunkte Anstieg aus, ein Quartal rund 0,11 Punkte. Zu Beginn des dritten Quartals lag die Rendite bei 2,93 Prozent, und das Vierteljahr hätte nur rund 0,09 Punkte ausgeglichen. Gekommen sind 0,75 Punkte. Über kurze Zeiträume verliert der Zins deshalb fast jeden Vergleich mit dem Kurs. Jede Monats- oder Quartalsbilanz einer Anleihe ist im Kern eine Aussage über die Bewegung der Rendite und kaum eine über den Ertrag, den das Papier über seine Haltedauer bringt.
Steigende Renditen kosten den Besitzer einer Anleihe deshalb nicht in jedem Zeitraum Geld. Den Kurs drücken sie immer. Für das, was der Besitzer insgesamt verdient, gilt das über ein Jahr erst, wenn die Rendite stärker steigt, als der Zins ausgleicht. Steigt die zehnjährige Bundesrendite in den kommenden zwölf Monaten um weniger als rund einen halben Prozentpunkt, bleibt rechnerisch ein Plus, auch wenn jeder Monat mit Anstieg im Depot rot aussieht. Das ist keine Vorhersage, in welche Richtung sie geht, sondern die Rechnung, ab welcher Bewegung welche Richtung Geld kostet. Wie sich derselbe Tausch in einer Bilanz zeigt, haben Japans Banken vorgeführt, die Kursverluste früh genommen haben und seitdem höher verzinste Papiere halten.
Beim neuen Papier sind Kupon und Rendite gleich. Bei einem Papier, das vor Jahren zu einem niedrigeren Zins ausgegeben wurde, ist das nicht so. Es notiert unter 100 und steigt bis zur Fälligkeit auf den Nennwert zurück, und dieser Anstieg gehört genauso zum Ertrag wie der Kupon. Für das Polster zählt deshalb die Rendite des Papiers und nicht sein Kupon. Bei einem Anleihefonds heißt die Zahl meist Effektivrendite oder Rendite auf Endfälligkeit, und sie steht zusammen mit der Duration im Datenblatt. Die Faustregel unterstellt außerdem, dass sich die ganze Zinskurve gleichmäßig bewegt, und sie rechnet ohne Kosten und Steuern. Für eine Größenordnung reicht sie, für eine Nachkommastelle nicht.
Warum 2022 kein Polster hatte
Die Rechnung erklärt, warum 2022 so hart war. Am 30. Dezember 2021 lag die zehnjährige Bundesrendite bei minus 0,24 Prozent. Neue Bundesanleihen trugen damals einen Kupon von null und wurden über dem Nennwert verkauft. Wer so ein Papier hielt, bekam keine Zinsen und verlor bis zur Fälligkeit sogar den Aufpreis. Das Polster war nicht nur dünn, es war negativ, rund minus 0,02 Prozentpunkte im Jahr.
Dann stieg die Rendite binnen eines Jahres auf 2,53 Prozent. Eine zehnjährige Anleihe mit Kupon null, Ende 2021 für 102,43 Euro gekauft, war Ende 2022 noch 80,00 Euro wert. Das sind 21,9 Prozent weniger, und es gab keinen einzigen Euro Zins, der davon etwas ausgeglichen hätte. Die Empfindlichkeit war außerdem höher als heute. Bei einer Rendite nahe null liegt die Duration einer zehnjährigen Anleihe bei gut 10 Jahren, bei 3,68 Prozent bei 8,2 Jahren. Beide Effekte zeigen in dieselbe Richtung, denn ein niedriger Zins bedeutet mehr Kursbewegung und weniger Ausgleich.
Die Grafik zeigt das Polster über elf Jahre. Von 2019 bis Ende 2021 lag es fast durchgehend unter null, am tiefsten im August 2019 mit minus 0,07 Punkten. Seit 2022 wächst es mit der Rendite, und Ende September 2026 steht es nach der Faustregel bei 0,45 Prozentpunkten. So hoch lag es an einem Monatsende zuletzt im Juni 2009. Das Quartal hat also zweierlei getan. Es hat den Kurs einer neuen Anleihe um fast 6 Prozent gedrückt, und es hat das Polster für die nächsten zwölf Monate um gut 0,1 Prozentpunkte dicker gemacht.
Die US-Anleihe verlor weniger, obwohl ihre Rendite stärker stieg
In den USA war die Bewegung größer und das Ergebnis trotzdem kleiner. Vom 30. Juni bis zum 29. September stieg die zehnjährige US-Rendite um 0,82 Prozentpunkte. Sie steht jetzt bei 5,26 Prozent. Eine neue zehnjährige US-Staatsanleihe, am 30. Juni zu 4,44 Prozent gekauft, verlor rechnerisch 6,08 Prozent Kurs. Die Zinsen brachten 1,11 Prozent zurück. Zusammen sind das minus 4,97 Prozent, also etwas weniger als bei der Bundesanleihe mit ihrem kleineren Renditeanstieg.
Zwei Dinge aus derselben Rechnung erklären das. Der höhere Kupon bringt im Vierteljahr rund das Anderthalbfache der deutschen Zinsen, und die höhere Rendite macht die Anleihe weniger empfindlich, ihre Duration liegt bei 7,6 Jahren statt bei 8,2 Jahren. Das Polster für ein Jahr beträgt in den USA genau gerechnet rund 0,77 Prozentpunkte. Für einen Anleger in Euro kommt allerdings eine dritte Größe dazu, die in keiner dieser Zahlen steckt, nämlich der Wechselkurs. Wer eine US-Anleihe ohne Währungssicherung hält, trägt die Bewegung des Dollar zusätzlich, und wer sie absichert, gibt dafür einen Teil des Zinsvorsprungs ab (wie sich diese Rechnung drehen kann, steht am Beispiel japanischer Anleger).
Der faire Gegenpunkt
Gegen die Beruhigung durch das Polster spricht ein starkes Argument. Renditen steigen selten in einem einzigen Quartal und bleiben dann stehen. 2022 kam der Anstieg in vier Schritten, und schon das erste Quartal allein brachte 0,81 Prozentpunkte, mehr als das ganze heutige Jahrespolster. Wer das Polster als Schutz liest, unterstellt stillschweigend, dass die Bewegung jetzt endet. Genau das weiß niemand. Das Polster sagt, wie viel Anstieg ein Jahr Zinsen verkraftet, und es sagt nichts darüber, ob mehr kommt.
Der zweite Einwand betrifft die Inflation. Ein Kupon von 3,68 Prozent gleicht einen Kursverlust in Euro aus, aber nicht die Kaufkraft, die das Geld unterwegs verliert. Im August lag die Inflationsrate in Deutschland bei 2,9 Prozent. Nach Abzug der Preissteigerung bleibt vom Zins also weniger als ein Prozentpunkt übrig, und in Kaufkraft gerechnet ist das Polster deutlich dünner als in Euro (die Rechnung dazu steht im Wissensartikel zur realen Rendite).
Beides stimmt, und beides widerlegt die Rechnung nicht, es grenzt sie ein. Das Polster ist kein Versprechen, dass eine Anleihe nicht verliert. Es ist der Maßstab, an dem man ablesen kann, ab welcher Bewegung sie verliert. Ende 2021 lag dieser Maßstab unter null. Heute liegt er bei rund einem halben Prozentpunkt im Jahr, und ob das viel oder wenig ist, entscheidet die Bewegung der Zinsen und nicht die Rechnung.
Was das für Anleger heißt
Die Monats- und Quartalsbilanz eines Anleiheteils im Depot ist fast reine Zinsbewegung. Über drei Monate gleichen die Zinsen bei heutigen Renditen nur rund einen Zehntelpunkt Anstieg aus, jede größere Bewegung schlägt voll durch. Wer den Anleiheteil an einem roten Quartal misst, misst deshalb vor allem, was die Zinskurve getan hat, und kaum, was das Papier über seine Haltedauer bringt.
Die Zahl, die über längere Zeit trägt, lässt sich aus dem Datenblatt jedes Anleihefonds selbst ausrechnen, die Rendite geteilt durch die Duration. Sie sagt dir, wie weit die Zinsen in einem Jahr steigen dürfen, bevor aus dem Zinsertrag ein Verlust wird. Bei den heutigen Renditen liegt sie für Euro-Staatsanleihen deutlich höher als Ende 2021, als sie bei null oder darunter lag. Das ist eine Aussage über die Bauart des heutigen Anleihemarkts und keine über die Richtung der Zinsen.
Was daraus folgt, hängt an deiner Lage und nicht an dieser Rechnung. Wer den Anleiheteil über Jahre hält und laufend einzahlt, kauft bei höheren Renditen mehr Zins pro Euro, und das Polster wächst mit. Wer möglicherweise in einigen Monaten an das Geld muss, für den zählt der Kurs am Tag des Verkaufs, und dort verliert der Zins über kurze Zeit fast immer gegen die Bewegung. Beides sind legitime Ausgangslagen, und diese Analyse trifft die Entscheidung für keine von beiden.
Quellen
- Zinsstrukturkurve (Svensson-Methode), börsennotierte Bundeswertpapiere, 10 Jahre Restlaufzeit, Tageswerte
- Zinsstrukturkurve (Svensson-Methode), börsennotierte Bundeswertpapiere, 9 Jahre Restlaufzeit, Tageswerte
- Daily Treasury Par Yield Curve Rates 2026
- Daily Treasury Par Yield Curve Rates 2022
- Inflationsrate im August 2026 bei +2,9 %
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die deutschen Renditen stammen aus der Zinsstrukturkurve der Deutschen Bundesbank für börsennotierte Bundeswertpapiere, Tageswerte für neun und zehn Jahre Restlaufzeit, die amerikanischen aus den Daily Treasury Par Yield Curve Rates des US-Finanzministeriums. Kurse, Zinsen, Duration und das Polster sind eigene Rechnungen daraus.
Stand der Einordnung: 30. September 2026. Renditen bis zum 29. September 2026, der Monat und das Quartal sind damit noch nicht abgeschlossen.
Belastbarkeit einzelner Werte: Die Rechnung gilt für eine gedachte neue Anleihe, zum Nennwert gekauft mit der Rendite des Kauftags als Kupon und jährlicher Zinszahlung, bewertet mit der Rendite der Zinsstrukturkurve für die Restlaufzeit, ohne Kosten und Steuern. Für 2022 eine Anleihe mit Kupon null, bewertet mit den Renditen für zehn und neun Jahre. Die Zinsstrukturkurve ist eine geschätzte Kurve und weicht von der Rendite einzelner gehandelter Bundesanleihen um einige Hundertstel ab. Das Polster in der Grafik ist eine Faustregel (Rendite geteilt durch die Duration einer zehnjährigen Anleihe zum Nennwert), die genaue Rechnung über ein Jahr liegt etwas höher. Die Rangfolge der Quartale beruht auf den Quartalsendständen der Tagesreihe seit 1997, für das dritte Quartal 2026 auf dem Stand vom 29. September.
Versionshistorie: Erste Veröffentlichung am 30. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.