
Markt & Investieren
Diesel-Exportverbot: Amerika würde einen Weltpreis in zwei Preise teilen
Stand 23. September 2026. Die USA führen rund 1,6 Millionen Barrel Diesel und Heizöl am Tag aus, knapp ein Drittel dessen, was ihre Raffinerien herstellen, und Präsident Trump unterstützt ein Verbot dieser Ausfuhr. Ein solches Verbot schafft keinen zusätzlichen Liter. Es trennt den amerikanischen Preis vom Preis im Rest der Welt, und wie weit die beiden auseinanderlaufen können, hat Amerika beim Rohöl schon einmal gezeigt, vierzig Jahre lang bis Dezember 2015. Europa bekam im ersten Halbjahr nur ein Viertel der amerikanischen Diesel-Ausfuhr und zahlt trotzdem mit.
Die Lage in Zahlen
Quelle: U.S. Energy Information Administration, Wochen- und Monatsstatistik
Die wichtigsten Zahlen auf einen Blick
Alle Mengen in Barrel am Tag, ein Barrel sind 159 Liter. Mitteldestillat heißt Diesel und Heizöl zusammen, so zählt die EIA.
| Zahl | Bedeutung | Stand |
|---|---|---|
| 5,23 Mio. | Produktion von Mitteldestillat in US-Raffinerien | Woche bis 11.09.2026 |
| 3,50 Mio. | Verbrauch von Mitteldestillat in den USA | Woche bis 11.09.2026 |
| 1,61 Mio. | Ausfuhr von Mitteldestillat aus den USA | Woche bis 11.09.2026 |
| rund 1,4 Mio. | Durchschnittliche Ausfuhr von Januar bis Juni | erstes Halbjahr 2026 |
| rund 350.000 | davon im Schnitt nach Europa, vor allem Niederlande und Großbritannien | erstes Halbjahr 2026 |
| 288.000 | Ausfuhr allein nach Mexiko | Juni 2026 |
| 76.000 | Einfuhr von Mitteldestillat an der US-Ostküste | Woche bis 11.09.2026 |
| 6,53 $ | Diesel je Gallone an US-Tankstellen, rund 1,51 Euro je Liter | 21.09.2026 |
| 5,34 $ | Diesel im Großhandel in New York je Gallone, rund 224 $ je Barrel | 15.09.2026 |
| 107,02 $ | Rohöl der Sorte WTI je Barrel am selben Tag | 15.09.2026 |
| 1,6 Mio. | Rückgang der Diesel-Ausfuhr aus Golfstaaten und Russland gegenüber Februar | August 2026, Schätzung der IEA |
| 17,58 $ | Abstand Brent zu WTI im Jahresmittel unter dem Rohöl-Verbot | 2012 |
| 0,35 $ | derselbe Abstand im ersten Jahr ohne Verbot | 2016 |
| 27,7 % | Anstieg der Kraftstoffpreise in Deutschland gegenüber dem Vorjahr | August 2026 |
Die Idee, den Diesel im Land zu behalten
Präsident Donald Trump hat sich am Dienstag, dem 22. September 2026, hinter die Forderung gestellt, die Ausfuhr von Diesel aus den USA zu stoppen. Amerika mache viel Diesel, sagte er vor Journalisten, und er habe in seiner Regierung verlangt, ihn nicht mehr ins Ausland zu schicken. Die Forderung kommt aus seiner eigenen Partei. Senatoren und Abgeordnete verlangten in der Vorwoche ein Embargo, einer brachte einen Gesetzentwurf ein, und der Gouverneur von Louisiana, wo einige der größten Raffinerien des Landes stehen, sprach sich für ein Verbot über 90 Tage aus. Entschieden ist nichts. Finanzminister Scott Bessent sagte, die Regierung prüfe, ob ein volles oder ein teilweises Verbot überhaupt funktionieren würde, und der Innenminister hatte schon Anfang des Monats gewarnt, ein Verbot könne Amerikanern schaden.
Der Anlass ist ein Preis, den es in dieser Höhe in den USA noch nicht gab. Die Gallone Diesel kostete an amerikanischen Tankstellen am 21. September im Landesdurchschnitt 6,53 Dollar, umgerechnet rund 1,51 Euro je Liter vor den in Europa üblichen Steuern. Der bisherige Höchstwert der Wochenstatistik der Energiebehörde EIA lag im Juni 2022 bei 5,81 Dollar. Anfang Juli, vor dem jüngsten Schub, waren es noch 4,58 Dollar.
Die Idee hinter dem Verbot klingt nach einfacher Arithmetik. Die USA stellen mehr Diesel her, als sie selbst verbrauchen, also müsste der Preis im Land fallen, wenn der Überschuss dort bleibt. In Europa liest man dieselbe Idee als Drohung, denn amerikanischer Diesel ersetzt hier seit dem Embargo gegen russische Ölprodukte vom Februar 2023 einen Teil der früheren Einfuhren aus Russland. Beide Lesarten haben einen wahren Kern. Beide übersehen, was ein Exportverbot mit einem Preis eigentlich macht, denn es verändert weniger seine Höhe als seine Geografie.
Warum Diesel überall ungefähr gleich viel kostet
Diesel ist eine Ware, die sich verschiffen lässt, und genau das hält seinen Preis zusammen. Kostet eine Ladung an der amerikanischen Golfküste deutlich weniger als in Rotterdam, kauft ein Händler in Texas, chartert einen Tanker und verkauft in Europa. Das lohnt sich so lange, bis der Abstand nur noch die Fracht, die Versicherung und die Zeit auf See deckt. Umgekehrt funktioniert es genauso. Deshalb gibt es für Diesel nicht einen amerikanischen und einen europäischen Preis, sondern einen Weltpreis, von dem jede Region um ihre Transportkosten abweicht. Diese Grenze ist keine Absprache, sie entsteht aus dem Handel selbst, und sie gilt nur, solange gehandelt werden darf.
Ein Exportverbot schneidet diese Verbindung durch. Der Diesel ist dann noch da, aber der Weg hinaus ist zu, und damit fehlt die Kraft, die den Abstand begrenzt hat. In den USA staut sich, was bisher das Land verlassen hat, und der Preis dort gibt so lange nach, bis entweder mehr verbraucht oder weniger hergestellt wird. Außerhalb fehlt dieselbe Menge, und dort zieht der Preis an, bis Käufer verzichten oder anderswo ein Lieferant einspringt. Aus einem Preis werden zwei. Wie weit sie auseinanderlaufen, hängt allein davon ab, wie groß die gestaute Menge ist und wie schnell beide Seiten ausweichen können.
Die Menge ist groß. In der Woche bis zum 11. September stellten amerikanische Raffinerien rund 5,23 Millionen Barrel Mitteldestillat am Tag her, so fasst die EIA Diesel und Heizöl zusammen. Im Land verbraucht wurden rund 3,50 Millionen, ausgeführt rund 1,61 Millionen. Knapp ein Drittel der Produktion ging also ins Ausland. Müsste diese Menge im Inland bleiben, stünde auf einmal fast die Hälfte mehr Diesel zur Verfügung, als das Land in derselben Woche gebraucht hat. So viel zusätzliche Nachfrage entsteht nicht in Wochen, weder bei Lastwagen noch bei Traktoren. Der Ausgleich käme deshalb fast nur über die andere Seite, über Raffinerien, die weniger Rohöl verarbeiten.
Beim Gas lässt sich diese Spaltung schon beobachten, dort begrenzt die Kapazität der Terminals für Flüssiggas den Handel über den Atlantik. Im Sommer kostete Europas Gas deshalb gut achtmal so viel wie Amerikas. Wie die Fracht allein zur Obergrenze eines Preisabstands wird, zeigt der Abstand zwischen Asien und Europa beim Flüssiggas. Beim Diesel gab es eine solche Engstelle bisher nicht, ein Verbot würde sie schaffen.
Was das letzte Verbot mit dem Ölpreis gemacht hat
Die USA haben das schon einmal vorgeführt, mit Rohöl. Nach dem Ölembargo der arabischen Förderländer beschloss der Kongress 1975 ein Gesetz, das die Ausfuhr von amerikanischem Rohöl nur mit Ausnahmen erlaubte. Jahrzehntelang spielte das kaum eine Rolle, weil das Land ohnehin mehr Öl einführte, als es förderte. Das änderte sich mit dem Schieferöl. Ab 2011 förderte Amerika so viel mehr, dass sich das Öl im Binnenland staute, vor allem am Knotenpunkt Cushing in Oklahoma, wo der Preis der US-Sorte WTI festgestellt wird. Die Leitungen an die Golfküste reichten nicht, und selbst an der Küste durfte das Öl das Land nicht verlassen.
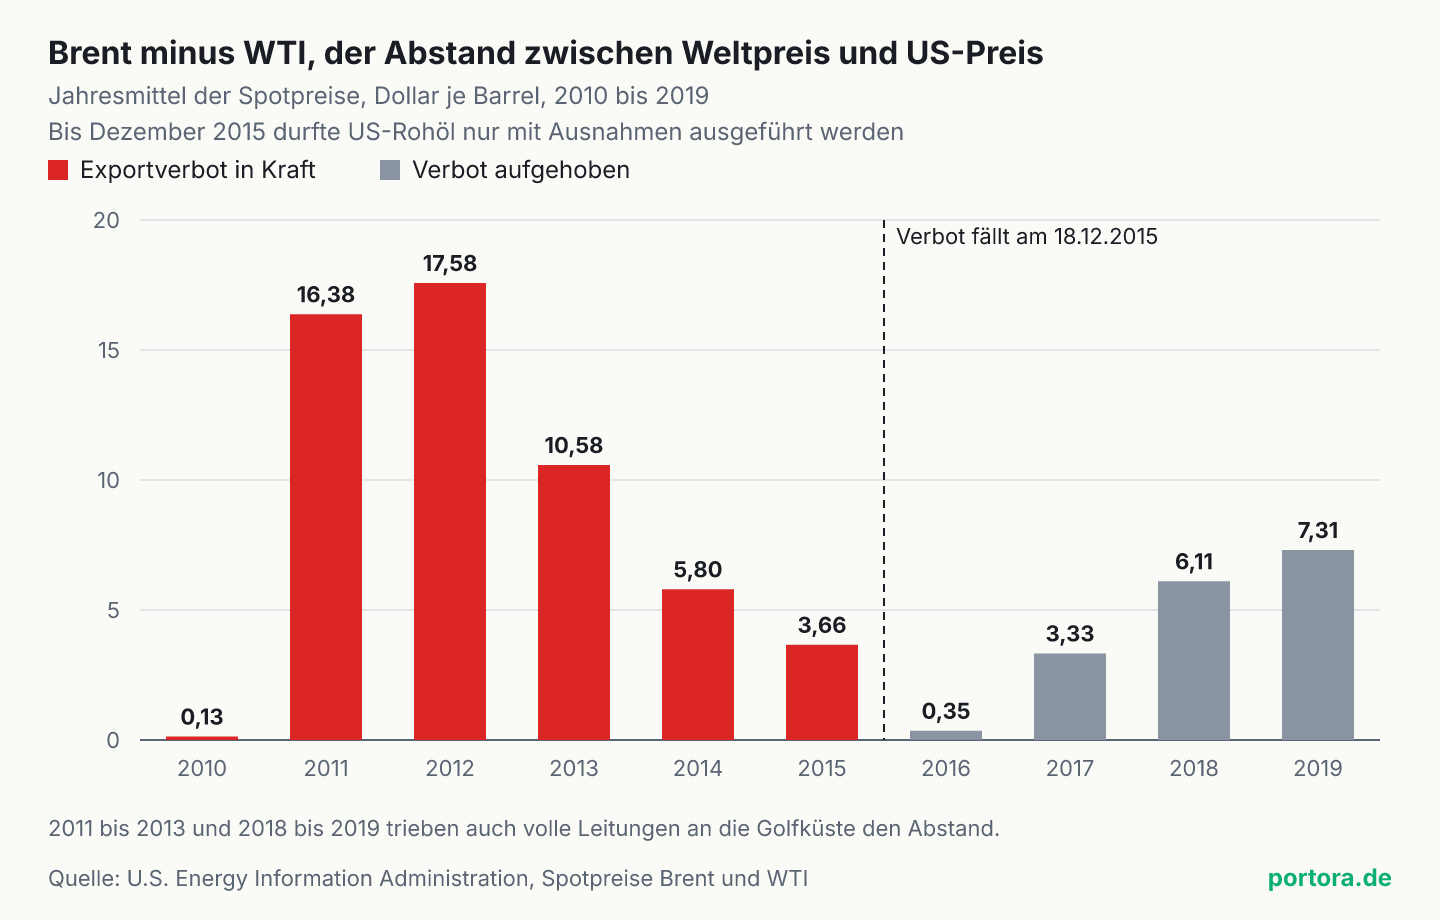
Der Chart zeigt, was daraus wurde. Im Jahresmittel lag die Nordsee-Sorte Brent, der Maßstab für den Weltmarkt, 2011 um 16,38 Dollar je Barrel über WTI und 2012 um 17,58 Dollar. Im September 2011 waren es im Monatsmittel 27,31 Dollar. Am 18. Dezember 2015 fiel das Verbot, und 2016 lag der Abstand im Jahresmittel bei 35 Cent. Die Ausfuhr stieg von weniger als einer halben Million Barrel am Tag im Jahr 2015 auf fast drei Millionen im Jahr 2019, so steht es in der Auswertung des Rechnungshofs des US-Kongresses, des GAO.
Der Chart zeigt aber auch, dass das Verbot nicht allein gewirkt hat. Von 2011 bis 2013 trieb der Engpass bei Cushing den Abstand mit, und 2018 und 2019 lag er wieder bei 6,11 und 7,31 Dollar, obwohl die Ausfuhr längst erlaubt war. Die EIA erklärte das im November 2017 mit vollen Leitungen aus Cushing und dem Perm-Becken an die Küste und mit höheren Frachtkosten für amerikanisches Öl nach Asien. Die Lehre ist deshalb genauer als verboten gegen erlaubt. Der Abstand zwischen einem Binnenpreis und dem Weltpreis ist der Preis des Weges nach draußen. Eine volle Leitung macht diesen Weg teuer, ein Verbot sperrt ihn ganz.
Wohin der amerikanische Diesel heute geht
Der europäische Blick auf das Verbot unterstellt, dass es vor allem Europa trifft. Die Zielländer der amerikanischen Ausfuhr sagen etwas anderes. Von Januar bis Juni 2026 gingen im Schnitt rund 350.000 Barrel am Tag nach Europa, vor allem in die Niederlande und nach Großbritannien. Das ist etwa ein Viertel der gesamten Ausfuhr, die im selben Halbjahr im Schnitt bei rund 1,4 Millionen Barrel am Tag lag. Der größere Teil fährt nach Süden. Mexiko allein nahm im Juni 288.000 Barrel am Tag ab, dazu kommen Brasilien, Chile, Peru, Ecuador und eine Reihe kleinerer Länder in Mittelamerika und der Karibik. Im Juni ging mit 234.000 Barrel sogar nur ein Sechstel nach Europa.
Für den Preis in Europa ist das kein Trost, und hier liegt der eigentliche Punkt. Fehlt Mexiko der amerikanische Diesel, kauft Mexiko ihn anderswo, in Indien, in Asien oder am Mittelmeer. Diese Ladungen fehlen dann dort, wo sie bisher hingefahren sind, auch in Rotterdam. Ein Weltpreis verteilt die Lücke auf alle, die kaufen, ganz gleich, wer vorher von wem beliefert wurde. Europa zahlt also auch für Barrel mit, die nie für Europa bestimmt waren.
Wie groß die Lücke wäre, zeigt der Vergleich mit dem, was bereits fehlt. Die Internationale Energieagentur schätzt, dass die Netto-Ausfuhr von Diesel und Gasöl aus den Golfstaaten und aus Russland im August um 1,6 Millionen Barrel am Tag unter dem Stand vom Februar lag. Im Februar, vor dem Krieg, deckten diese Länder fast 45 Prozent des weltweiten Seehandels mit Diesel. Ein vollständiges amerikanisches Verbot würde dem Weltmarkt noch einmal eine Menge derselben Größenordnung entziehen. Die Lücke, die den Preis seit dem Frühjahr treibt, wäre damit rechnerisch etwa doppelt so groß, bevor irgendjemand ausweicht.
Warum der Diesel in Amerika nicht überall billiger würde
Auch die amerikanische Hälfte der Rechnung ist nicht so einfach, wie sie klingt. Die Raffinerien stehen vor allem an der Golfküste und im Mittleren Westen, dort würde sich der gestaute Diesel sammeln. Die Ostküste dagegen hängt zum Teil an Einfuhren. In der Woche bis zum 11. September kamen dort rund 76.000 Barrel Mitteldestillat am Tag aus dem Ausland an, in den sechs Wochen bis dahin lag der Wert zwischen 49.000 und 149.000 Barrel am Tag. Diesel von der Golfküste an die Ostküste zu bringen, ist dabei nicht nur eine Frage der Fracht. Ein Gesetz von 1920, der Jones Act, verlangt für Transporte zwischen zwei amerikanischen Häfen Schiffe, die in den USA gebaut sind und unter amerikanischer Flagge fahren. Steigt der Weltpreis, weil Amerika nicht mehr liefert, kann der Diesel an den Küsten teurer werden, während er in Texas billiger wird.
Der zweite Effekt sitzt in der Raffinerie selbst. Aus einem Barrel Rohöl entstehen Benzin, Kerosin, Diesel und schwerere Produkte zugleich, eine Raffinerie kann nicht einfach den Diesel weglassen. Darf sie ein Drittel ihres Diesels nicht mehr verkaufen, verarbeitet sie weniger Rohöl, und dann fehlen auch Benzin und Kerosin. Ein Teil der Entlastung beim Diesel käme als Preisanstieg beim Benzin zurück. Genau damit argumentieren der Branchenverband der amerikanischen Raffinerien und der Innenminister. Die Befürworter halten dagegen, dass die Raffinerien in diesem Jahr ohnehin außergewöhnlich verdienen. Die IEA schreibt, die Raffineriemargen im atlantischen Raum hätten im August Rekordwerte erreicht, getragen vom Diesel.
Beim Rohöl hat das GAO nach dem Ende des Verbots eine verwandte Beobachtung festgehalten. Die amerikanischen Förderer bekamen danach mehr für ihr Öl, die Raffinerien zahlten mehr und verdienten weniger, an der Zapfsäule änderte sich wenig, weil Benzin auf dem Weltmarkt bepreist wird. Die Wirkung lief also vor allem über die Marge in der Mitte der Kette. Ein Diesel-Verbot würde dieselbe Mechanik umdrehen, und ob der Autofahrer davon etwas sieht, hängt daran, wie viel bis zur Zapfsäule weitergegeben wird.
Wie der Diesel so knapp wurde
Die Knappheit kommt nicht aus Amerika. Seit Ende Februar ist die Ausfuhr aus dem Golf durch den Krieg mit dem Iran und die Lage an der Straße von Hormus stark eingeschränkt. Die Golfstaaten führten im August netto 390.000 Barrel Diesel und Gasöl am Tag aus, etwas mehr als ein Viertel des Vorkriegsstands, schreibt die IEA in ihrem Ölmarktbericht vom 11. September. Dazu kommt Russland. Dort haben ukrainische Angriffe die Raffinerien so stark getroffen, dass die Ausfuhr von Ölprodukten laut IEA fast zum Stillstand gekommen ist.
Die Welt kommt 2026 nach Schätzung der IEA im Schnitt auf ein Ölangebot von 100,7 Millionen Barrel am Tag, 5,7 Millionen weniger als im Vorjahr. Beim Diesel wiegt der Ausfall schwerer als beim Rohöl, weil Russland und der Golf einen großen Teil des Welthandels mit fertigen Produkten liefern. Deshalb kostet Diesel heute weit mehr, als der Rohölpreis allein erklärt. Im Großhandel in New York lag die Gallone am 15. September bei 5,34 Dollar, umgerechnet rund 224 Dollar je Barrel. Ein Barrel WTI kostete am selben Tag 107,02 Dollar. Warum sich ein Barrel so in Produkte mit eigenen Preisen aufspaltet, steht in einer eigenen Analyse zum Diesel, und warum der Spritpreis nicht dem Ölpreis folgt, erklärt der Wissensartikel dazu.
In dieser Lage sind die USA der letzte große Lieferant, der frei verkauft und die Lücken der anderen füllt. Genau deshalb hätte ein Verbot so viel Gewicht.
Was davon in Europa ankommt
In Deutschland steckt der Diesel längst in der Inflationsrate. Kraftstoffe kosteten im August 27,7 Prozent mehr als ein Jahr zuvor, Diesel allein wurde gegenüber Juli um 6,4 Prozent teurer, und die Inflationsrate lag bei 2,9 Prozent, so das Statistische Bundesamt. Kraftstoff wiegt im Warenkorb wenig und liefert trotzdem einen großen Teil des Anstiegs, das zeigen die Großhandelspreise vom August. Die OECD schreibt in ihrer Prognose vom 23. September, die Dieselbestände in Europa seien stark gesunken, und erwartet für den Euroraum 3,0 Prozent Inflation in diesem Jahr.
Ein Verbot würde genau in diese Lage treffen. Weil Europa beim Diesel auf Einfuhren angewiesen ist, schlägt ein höherer Weltpreis direkt auf den Großhandel durch und von dort nach wenigen Tagen auf die Zapfsäule. Für die Europäische Zentralbank ist das die unangenehmste Sorte Inflation, denn sie kommt vom Angebot und nicht von der Nachfrage, und ein höherer Zins stellt keinen einzigen Liter Diesel her. Die EZB hat ihren Einlagesatz zum 16. September auf 2,50 Prozent angehoben. Bundesbankpräsident Joachim Nagel hat am Dienstagabend gesagt, bei anhaltend hohen Energiepreisen könne die EZB in einen leicht bremsenden Bereich übergehen. Warum ein Angebotsschock eine Notenbank in diese Lage bringt, steht in einer eigenen Analyse.
Was für ein Verbot spricht
Für ein Verbot spricht vor allem die kurze Frist. Wer in Iowa einen Mähdrescher betankt oder in Texas einen Lastwagen fährt, zahlt heute 6,53 Dollar je Gallone, und ein Verbot würde gerade in diesen Regionen, nahe an den Raffinerien, den Preis schnell drücken. Das bestreiten auch die Gegner nicht. Es stimmt auch, dass andere Länder längst so handeln. Russland beschränkt die Ausfuhr von Diesel, um den eigenen Markt zu versorgen. Wer als einziger großer Anbieter frei liefert, trägt einen größeren Teil der weltweiten Knappheit im eigenen Preis.
Beim Rohöl ist das Verbot vierzig Jahre lang ohne großen Schaden für die Verbraucher geblieben, auch das spricht scheinbar dafür. Es hat aber einen Grund. Solange die USA mehr Öl einführten als förderten, band das Verbot kaum. Wirksam wurde es erst, als der Überschuss da war, und dann trugen die Förderer die Kosten, über einen Abschlag von bis zu 27 Dollar je Barrel im Monatsmittel. Beim Diesel sind die USA heute genau in dieser Lage, mit einem Überschuss von einem Drittel der Produktion. Das Verbot würde also vom ersten Tag an binden. Ob es dem Diesel-Käufer in Amerika hilft, hängt davon ab, wo er wohnt und wie viel Benzin er außerdem tankt. Dass es dem Diesel-Käufer außerhalb Amerikas schadet, hängt an keiner solchen Bedingung.
Was das für Anleger heißt
Für dein Depot ist der Diesel vor allem über zwei Wege wichtig. Der erste ist die Inflation im Euroraum. Ein höherer Weltpreis für Diesel hält die Inflationsrate oben und damit die Erwartung, dass die EZB den Zins eher anhebt als senkt. Das betrifft jede Anleihe und jeden Anleihe-ETF, denn deren Kurs reagiert auf die erwartete Zinsentwicklung, und zwar umso stärker, je länger die Laufzeit ist. Ein Verbot würde diese Erwartung nicht erzeugen, aber verstärken.
Der zweite Weg ist die Energiebranche selbst, die in jedem Welt-ETF mit einem kleinen Anteil steckt. Ein Verbot würde Gewinne innerhalb dieser Branche verschieben, weg von Raffinerien, die dann im eigenen Land unter dem Weltpreis verkaufen müssten, hin zu Lieferanten außerhalb der USA, die zu einem höheren Preis liefern. Welche Unternehmen das im Einzelnen wären, hängt an Standorten, Verträgen und Absicherungen und ist keine Frage, die sich aus der Mechanik allein beantworten lässt.
Was sich beobachten lässt, ist der Abstand selbst. Solange Diesel frei gehandelt wird, liegen die Großhandelspreise an der Golfküste und in Nordwesteuropa um die Transportkosten auseinander. Läuft dieser Abstand deutlich darüber hinaus, wirkt ein Verbot oder schon die Erwartung darauf. Was du aus dieser Lage für deine eigene Aufteilung ableitest, bleibt deine Entscheidung, und diese Analyse ersetzt keine Beratung.
Quellen
- Weekly Petroleum Status Report, Weekly U.S. Exports, Production and Product Supplied of Distillate Fuel Oil
- Exports by Destination, Distillate Fuel Oil, monthly
- East Coast (PADD 1) Imports and Exports, weekly
- Weekly U.S. No 2 Diesel Retail Prices
- Spot Prices, Cushing WTI, Europe Brent and New York Harbor Ultra-Low Sulfur Diesel
- Transportation constraints and export costs widen the Brent-WTI crude oil price spread
- Crude Oil Markets: Effects of the Repeal of the Crude Oil Export Ban (GAO-21-118)
- Oil Market Report, September 2026
- Inflationsrate im August 2026 bei +2,9 %
- OECD Economic Outlook, Interim Report September 2026
- Trump Says He Backs the Idea of a Ban on Diesel Exports
- Trump has a sledgehammer way to slash diesel prices. But it could boomerang back on the US
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Produktion, Verbrauch, Ausfuhr und Einfuhr von Mitteldestillat stammen aus der Wochenstatistik der U.S. Energy Information Administration für die Woche bis zum 11. September 2026, die Zielländer aus ihrer Monatsstatistik für Januar bis Juni 2026, die Tankstellen-, Großhandels- und Rohölpreise aus den Preisreihen derselben Behörde. Die Angaben zu den Ausfällen am Golf und in Russland stammen aus dem Ölmarktbericht der Internationalen Energieagentur vom 11. September 2026.
Stand der Einordnung: 23. September 2026. Über ein Verbot ist zu diesem Zeitpunkt nicht entschieden.
Belastbarkeit einzelner Werte: Die Rechnung, wie groß die Lücke bei einem vollständigen Verbot wäre, stellt eine Brutto-Ausfuhr der USA einer Netto-Schätzung der IEA gegenüber und ist deshalb eine Größenordnung und keine Prognose. Die Wochenwerte der EIA schwanken stark und werden nachträglich revidiert. Der Umrechnung in Euro je Liter liegt ein Kurs von 1,14 Dollar je Euro zugrunde. Der Abstand zwischen Brent und WTI hatte in den Jahren des Rohöl-Verbots mehrere Ursachen, das Verbot war eine davon.
Versionshistorie: Erste Veröffentlichung am 23. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.