
Markt & Investieren
Der Preisabstand zwischen Asien und Europa ist kleiner als die Fracht dazwischen
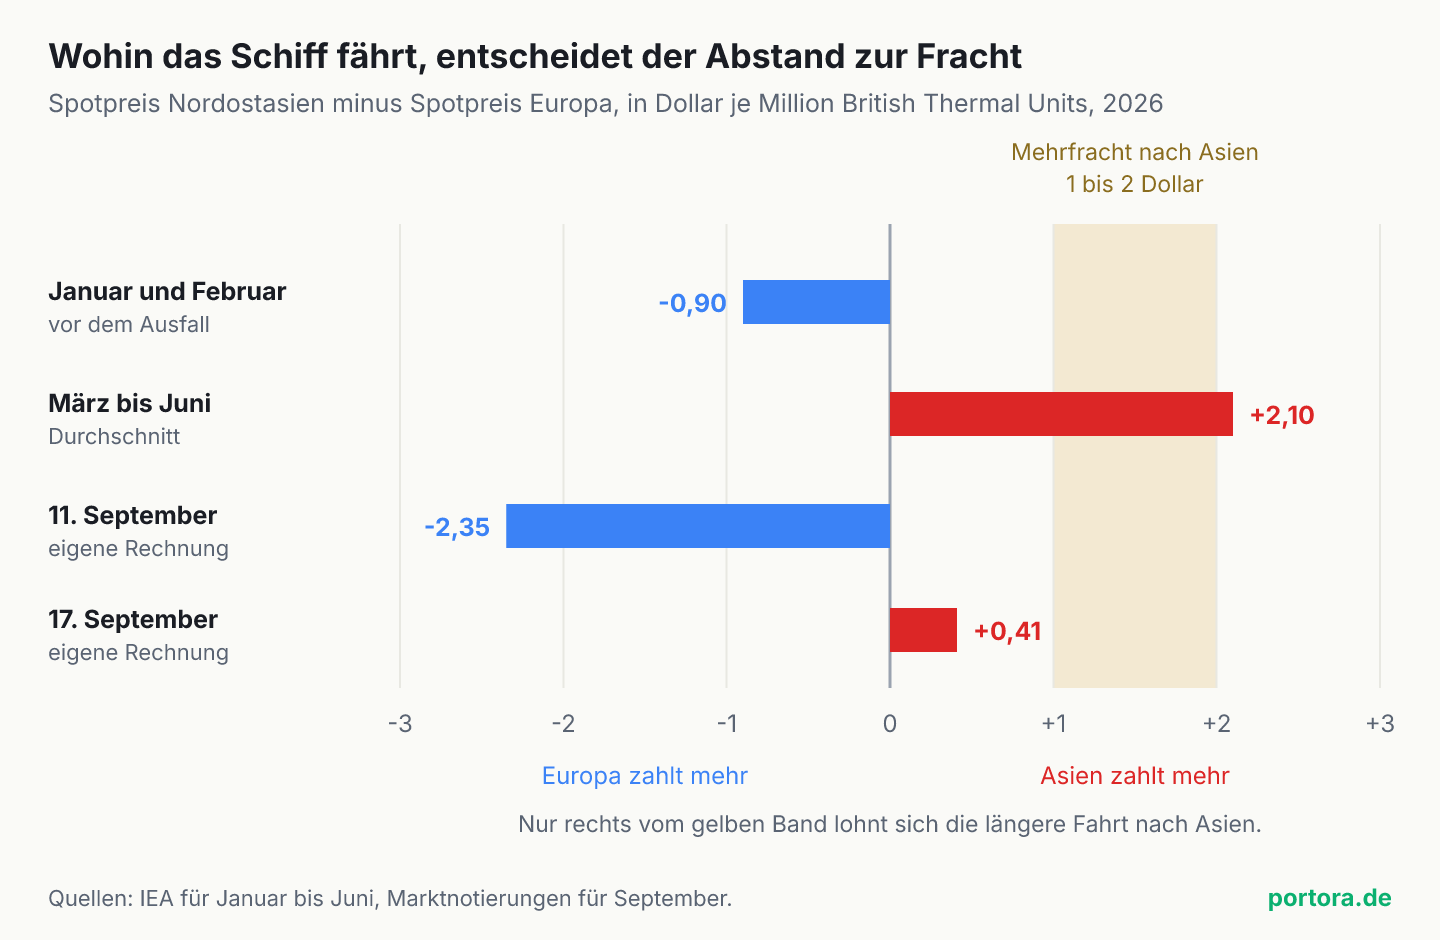
Stand 18. September 2026. Katar liefert seit März kaum noch Flüssiggas über die Straße von Hormuz, zwei Verflüssigungsanlagen sind beschädigt und brauchen nach Angaben des Betreibers drei bis fünf Jahre. Trotzdem landen die Schiffe in Europa. Der Grund ist eine Zahl, die keine Notenbank und kein Amt veröffentlicht, nämlich der Abstand zwischen dem asiatischen und dem europäischen Gaspreis. Er lag im Frühjahr bei plus 2,1 Dollar und zog die Ladungen nach Osten. Jetzt liegt er nahe null und damit unter der Mehrfracht von ein bis zwei Dollar, die eine Fahrt nach Asien kostet.
Vier Zahlen, die den Weg des Schiffes bestimmen
Quelle: Internationale Energieagentur, Gas Infrastructure Europe, Bundesnetzagentur
Die wichtigsten Zahlen auf einen Blick
Alle im Text genannten Werte mit Stand 18. September 2026. Preisabstände in Dollar je Million British Thermal Units, Speicherstände zum Gastag 16. September.
| Zahl | Bedeutung |
|---|---|
| minus 0,9 $ | Preisabstand Asien minus Europa, Januar und Februar 2026, Europa zahlte mehr |
| plus 2,1 $ | derselbe Abstand im Schnitt von März bis Juni 2026, Asien zahlte mehr |
| 1 bis 2 $ | Mehrfracht für die längere Fahrt nach Asien, die Schwelle der Umleitung |
| 12,8 Mio. t | Jahreskapazität der beiden im März beschädigten Verflüssigungsanlagen |
| 3 bis 5 Jahre | Reparaturdauer nach Angaben von QatarEnergy |
| rund 75 % | Rückgang der katarischen Produktion von März bis Juni gegenüber dem Vorjahr |
| 1,42 Mio. t | von Katar im August verladene Menge, davon rund die Hälfte innerhalb des Golfs |
| 4,3 % | Anteil Katars an den gesamten EU-Gaseinfuhren 2025 |
| 32 bis 33 % | Anteil Katars am Flüssiggas Italiens 2025, Polen 25 Prozent, Belgien 16 bis 17 |
| minus 18 % | Chinas Flüssiggas-Einfuhren im August 2026 gegenüber dem Vorjahr |
| 68,8 % | EU-Speicherstand am 16. September 2026, 778,98 von 1.131,57 Terawattstunden |
| 84,9 % | Schnitt der Jahre 2021 bis 2025 zum selben Kalendertag |
| 56,0 % | deutscher Speicherstand, 27,7 Punkte unter dem Fünfjahresschnitt |
| 80 % | gesetzliche deutsche Füllstandsvorgabe zum 1. November nach Paragraf 35b EnWG |
| 77,02 € | Gaspreis TTF je Megawattstunde am 17. September, vor einem Jahr 32,40 Euro |
| 14,3 % | Energie-Jahresrate im Euroraum im August 2026, Gewicht im Warenkorb 9,03 Prozent |
| 1,29 Pp. | Beitrag der Energie zur Inflationsrate von 3,2 Prozent im Euroraum |
Quelle: Internationale Energieagentur, Gas Infrastructure Europe, Bundesnetzagentur, Eurostat, Europäische Kommission
Was der Ausfall zu bedeuten scheint
Seit dem 2. März 2026 liefert Katar praktisch kein Flüssiggas mehr über die Straße von Hormuz. Am 18. und 19. März beschädigten Raketentreffer in Ras Laffan zwei Verflüssigungsanlagen mit zusammen 12,8 Millionen Tonnen Jahreskapazität, nach Angaben von QatarEnergy dauert die Reparatur drei bis fünf Jahre. Die Internationale Energieagentur beziffert den Produktionsrückgang von März bis Juni auf knapp 75 Prozent gegenüber dem Vorjahr. Katar war 2025 für rund 4,3 Prozent der gesamten EU-Gaseinfuhren gut und für rund 8 Prozent des eingeführten Flüssiggases.
Daraus entstehen zwei Lesarten, und beide beschreiben denselben Vorgang falsch. Die eine liest den Ausfall als europäische Versorgungskrise, weil ein Lieferant wegbricht und der Preis steigt. Die andere liest die gut gefüllten Terminals in Nordwesteuropa als Beleg dafür, dass Europa den Winter gesichert hat. Die erste Lesart übersieht, wohin die verbliebenen Ladungen fahren. Die zweite verwechselt den Zufluss mit dem Bestand.
Was tatsächlich entscheidet, wo ein Schiff anlegt, ist keine Zahl aus einer Pressemitteilung. Eine Ladung Flüssiggas auf See hat oft kein festes Ziel. Sie fährt dorthin, wo der Erlös nach Abzug der Transportkosten am höchsten ist. Damit hängt alles an einer einzigen Größe, nämlich am Abstand zwischen dem asiatischen und dem europäischen Preis, gemessen gegen die Mehrfracht zwischen beiden Zielen. Diese Größe veröffentlicht kein Amt, aber die Internationale Energieagentur hat sie für dieses Jahr ausgerechnet, und das Ergebnis erklärt den ganzen Vorgang.
Der Abstand muss die Fracht schlagen
Stell dir ein beladenes Schiff im Atlantik vor, dessen Eigentümer noch wählen kann. Fährt es nach Rotterdam, bekommt es den europäischen Preis. Fährt es weiter nach Japan oder Korea, bekommt es den asiatischen, zahlt dafür aber mehr Fracht, mehr Treibstoff und mehr Liegezeit. Diese Mehrkosten liegen nach gängigen Schätzungen bei ein bis zwei Dollar je Million British Thermal Units. Solange der asiatische Preis den europäischen um weniger als diesen Betrag übersteigt, ist die längere Fahrt ein Verlustgeschäft, und das Schiff bleibt im Atlantik.
Genau diese Rechnung hat sich in diesem Jahr zweimal gedreht. Im Januar und Februar lag der asiatische Preis 0,9 Dollar unter dem europäischen. Europa zahlte also mehr, und die frei verfügbaren Ladungen kamen nach Europa. Ab März, also mit dem Ausfall Katars, kippte der Abstand auf durchschnittlich plus 2,1 Dollar. Damit lag er erstmals über der Frachtschwelle, und die Ladungen wurden nach Asien umgeleitet. Die Internationale Energieagentur beschreibt genau das in ihrem Quartalsbericht als Grund für die Umlenkung.
Im September ist der Abstand wieder zusammengefallen. Am 11. September lag der asiatische Preis 2,35 Dollar unter dem europäischen, am 17. September 0,41 Dollar darüber. Beide Werte liegen innerhalb der Frachtschwelle, das eine Mal deutlich darunter, das andere Mal knapp. Die Arbitrage ist damit geschlossen. Europa hat niemanden überboten und musste es auch nicht. Es genügte, dass der asiatische Aufschlag verschwand, und schon rechnet sich die lange Fahrt nicht mehr. Das ist die ganze Mechanik, und sie gilt für jeden Rohstoff, der auf einem Schiff zwischen zwei Regionen wählen kann.
Wer aufhört zu bieten
Ein Preisabstand fällt nicht von allein zusammen. Er fällt, weil auf einer Seite jemand aufhört zu bieten. Genau das ist in Asien passiert, und es lässt sich an den Ländern ablesen, deren Marge am dünnsten ist. Chinas Einfuhren von Flüssiggas lagen im August bei rund 5,2 Millionen Tonnen und damit 18 Prozent unter dem Vorjahr. Die Internationale Energieagentur führt für das Gesamtjahr einen Rückgang von 12 Prozent, entsprechend 3 Milliarden Kubikmetern. Für Indien erwartet sie einen Rückgang des Gasverbrauchs um rund 8 Prozent.
Der härteste Fall ist Pakistan, und er zeigt, wie ungleich ein Angebotsausfall trifft. Pakistan bezog vor der Krise nahezu sein gesamtes Flüssiggas aus Katar. Es hat keine Alternative, keine Reserve und keine Zahlungskraft, um am Spotmarkt mitzubieten. Die eine Ladung, die im August überhaupt die Straße von Hormuz verließ, erreichte Port Qasim am 10. September. Die fehlenden Mengen tauchen also nicht als Lücke bei den reichsten Käufern auf, sondern als weggefallener Verbrauch bei den ärmsten. Das ist keine Nebenwirkung des Marktes, sondern seine Funktionsweise. Ein Preis teilt eine knappe Menge nach Zahlungsbereitschaft zu, nicht nach Bedarf.
An dieser Stelle ist eine Einschränkung nötig, die in den Meldungen selten mitläuft. Die Mengenangaben für den laufenden September sind Schätzungen des Datendienstes Kpler für den ganzen Monat, veröffentlicht zur Monatsmitte. Sie sind keine gemessenen Werte. Der Augustwert für China stammt dagegen aus einer abgeschlossenen Zählung und ist deshalb belastbarer. Wer eine Monatszahl liest, bevor der Monat vorbei ist, liest eine Fortschreibung.
Wie es dazu kam
Der Ausfall hat drei Ursachen, die sich überlagern, und nur eine davon lässt sich durch eine politische Einigung beheben. Die erste ist der Produktionsstopp vom 2. März. Die zweite ist der physische Schaden vom 18. und 19. März, also die beiden beschädigten Anlagen, die nach Angaben des Betreibers drei bis fünf Jahre brauchen. Das sind rund 17 Prozent der katarischen Kapazität, und sie fehlen auch dann noch, wenn die Straße von Hormuz wieder frei ist. Die dritte ist die Blockade der Durchfahrt selbst. Am 13. September passierten acht Schiffe die Straße, im Normalbetrieb sind es rund 85 am Tag.
Daraus entsteht eine Rückkopplung, die den Ausfall verstärkt. Weil leere Tanker nicht mehr hereinkommen, füllen sich die Lagertanks an Land. Mitte September waren nur noch rund 10 Prozent der Tankerspeicherkapazität frei. Wenn ein Verflüssiger nichts mehr wegschaffen kann, muss er drosseln, unabhängig davon, ob seine Anlagen intakt sind. Genau das ist der Grund, warum die verladene Menge und die produzierte Menge auseinanderlaufen. Katar hat im August 1,42 Millionen Tonnen verladen, rund die Hälfte davon ging innerhalb des Golfs nach Kuwait, weitere 0,72 Millionen Tonnen lagen auf acht Schiffen, die den Golf nicht verließen.
Diese Unterscheidung ist wichtig, weil sie regelmäßig verrutscht. Eine Zahl, die misst, was Hormuz verlassen hat, misst nicht, was Katar produziert. Wer die eine für die andere nimmt, macht aus einer schweren Störung einen Totalausfall. Für Europa zählt allerdings die erste Zahl, denn die Straße von Hormuz ist nach Angaben der Schiffsverfolger der einzige Seeweg für katarisches Flüssiggas über den Golf hinaus. Eine Umleitung gibt es nicht, die Dolphin-Leitung transportiert Pipelinegas für den regionalen Verbrauch und ersetzt kein Schiff.
Das eigentliche Signal steht nicht im Zufluss
Volle Terminals und volle Speicher sind zwei verschiedene Dinge, und dieser Herbst trennt sie so deutlich wie selten. Der Zufluss ist ein Strom, also eine Menge je Zeitraum. Der Speicherstand ist ein Bestand, also eine Menge zu einem Zeitpunkt. Ein hoher Strom über wenige Wochen sagt wenig darüber, wie voll der Bestand nach einem halben Jahr ist. Genau hier steht Europa in diesem Jahr anders da, als die Ankunftsmeldungen vermuten lassen.
Am Gastag 16. September lagen die EU-Speicher bei 68,8 Prozent, also bei 778,98 von 1.131,57 Terawattstunden. Der Durchschnitt der Jahre 2021 bis 2025 liegt für denselben Kalendertag bei 84,9 Prozent. Der Abstand beträgt 16 Punkte. Deutschland steht dabei deutlich schlechter als der Durchschnitt, nämlich bei 56,0 Prozent oder 138,64 Terawattstunden. Das sind 19,7 Punkte weniger als vor einem Jahr und 27,7 Punkte weniger als im Fünfjahresschnitt. Deutschland liegt damit unter dem Minimum, das dieser Kalendertag in den Jahren 2018 bis 2021 je gesehen hat.
Daran hängt eine gesetzliche Vorgabe, und sie ist national. Paragraf 35b des Energiewirtschaftsgesetzes verlangt zum 1. November 80 Prozent je Speicheranlage, mit Ausnahmen für sechs Porenspeicher, für die 45 Prozent gelten, und zum 1. Februar 30 Prozent. Bei einer zuletzt gemessenen Netto-Einspeicherung von rund 2,07 Terawattstunden am Tag käme die EU bis zum 1. November auf etwa 77 Prozent. Das ist eine geradlinige Fortschreibung und keine Prognose, denn die Einspeicherraten sinken gegen Ende der Saison erfahrungsgemäß. Als Richtungsaussage taugt sie trotzdem, und die Richtung sagt, dass die deutschen 80 Prozent zum Stichtag außer Reichweite liegen.
Warum, ganz nüchtern
Ein Preis erfüllt in einem Angebotsausfall genau eine Aufgabe. Er sorgt dafür, dass die verbliebene Menge dorthin geht, wo sie am meisten wert ist, und er drängt alle anderen hinaus. Das ist unangenehm zu lesen, aber es ist der einzige Mechanismus, der ohne Zuteilungsbehörde funktioniert. Der hohe Preis in Europa und die gesicherte Anlieferung in Europa sind deshalb nicht zwei Befunde, sondern einer. Europa bekommt das Gas, weil es bereit ist, dafür mehr zu zahlen als die Käufer, die es sich nicht mehr leisten können.
Bemerkenswert ist, wo diese Verdrängung in diesem Jahr NICHT stattgefunden hat. Der Gaspreis TTF stand am 17. September bei 77,02 Euro je Megawattstunde, ein Jahr zuvor bei 32,40 Euro und am 2. Januar bei 29,00 Euro. Er hat sich also seit Jahresbeginn mehr als verdoppelt. Der Gasverbrauch der deutschen Industrie lag im August trotzdem bei 991 Gigawattstunden am Tag und damit 2,3 Prozent über dem Vorjahreszeitraum. Der große Einbruch der Industrienachfrage stammt aus 2022 und hält an, sie liegt rund ein Fünftel unter dem Schnitt der Jahre 2018 bis 2021. Ein zusätzlicher preisgetriebener Rückgang ist in den Zahlen dieses Jahres aber nicht zu sehen.
Das ist der Grund, warum die Verdrängung in Asien und nicht in Europa stattfindet. Wer schon einmal auf ein niedrigeres Niveau gezwungen wurde, reagiert auf den nächsten Preissprung weniger stark, weil die leicht abschaltbaren Verbräuche längst weg sind. Wer dagegen bisher billig eingekauft hat und keine eigenen Reserven besitzt, trifft die Entscheidung zum ersten Mal. Deshalb steht am Ende dieser Kette Pakistan und nicht ein deutsches Chemiewerk. Wir haben an anderer Stelle bereits aufgeschrieben, warum ein Einspeichern selbst bei fallenden Preisen ein Verlustgeschäft sein kann, und diese Rechnung läuft hier daneben weiter.
Der faire Gegenpunkt
Gegen die Sorge um den Winter steht die Einschätzung derjenigen, die dafür zuständig sind, und sie ist bemerkenswert gelassen. Die Gas Coordination Group der Europäischen Kommission hat am 3. September festgestellt, es bestehe kein unmittelbares Risiko für die Versorgungssicherheit in der EU. Trotz niedrigerer Speicherstände sei die Union auf einem Weg, der ein angemessenes Maß an Winterbereitschaft erreiche, und das Gassystem sei widerstandsfähig genug, um mit niedrigeren Ständen umzugehen. Die Kommission sieht keinen Anlass einzugreifen. Die Bundesnetzagentur schreibt am 18. September, die Versorgung sei stabil und die Gefahr einer angespannten Lage weiterhin gering.
Dafür gibt es zwei handfeste Gründe. Der erste ist die Anlandekapazität. Europa kann rund 215 Milliarden Kubikmeter im Jahr regasifizieren und hat diese Anlagen zuletzt im Schnitt zu etwa 55 Prozent ausgelastet. Der Engpass sind also nicht die Terminals, sondern die Schiffe. Solange Ladungen verfügbar sind, kann Europa sie annehmen. Der zweite Grund ist die Rechtslage. Die europäische Speicherverordnung verlangt seit 2025 keine 90 Prozent mehr zu einem festen Stichtag, sondern irgendwann zwischen dem 1. Oktober und dem 1. Dezember, und sie erlaubt Abweichungen nach unten. Der Termindruck ist damit geringer, als die deutsche Zahl vermuten lässt.
Beides ist richtig und entkräftet die Bestandsfrage trotzdem nicht vollständig. Eine hohe Auslastungsreserve im europäischen Durchschnitt hilft wenig, wenn sie ungleich verteilt ist. Portugal fuhr seine Terminals zuletzt über der Nennleistung, Kroatien und Belgien nahe daran, während Deutschland bei 35 Prozent und Italien bei 15 Prozent lagen. Ausgerechnet Italien bezog 2025 rund ein Drittel seines Flüssiggases aus Katar, Polen ein Viertel. Und ein weicherer Stichtag ändert nichts daran, wie viel Gas im Januar tatsächlich im Boden liegt. Die Gelassenheit der Aufseher bezieht sich auf die Versorgungssicherheit, nicht auf den Preis.
Was das für Anleger heißt
Der europäische Gaspreis ist für ein Depot vor allem deshalb wichtig, weil er über die Inflationsrate in den Zinspfad hineinwirkt. Im harmonisierten Verbraucherpreisindex des Euroraums (HVPI) wiegt Energie 9,03 Prozent. Im August 2026 lag die Energie-Jahresrate bei 14,3 Prozent und trug damit 1,29 Prozentpunkte zur Gesamtrate von 3,2 Prozent bei. Rund 40 Prozent der gemessenen Inflation kommen also aus einem Warenkorb-Anteil von 9 Prozent. Der Anstieg der Gesamtrate von 2,9 auf 3,2 Prozent stammt praktisch vollständig von dort, während die Kernrate ohne Energie, Nahrung, Alkohol und Tabak von 2,5 auf 2,4 Prozent nachgab.
Daraus ergibt sich die Verbindung zwischen einem Tanker vor Hormuz und einem europäischen Aktienfonds. Der Preis, den der Frachtabstand in Europa entstehen lässt, geht in die Zahl ein, auf die die Europäische Zentralbank reagiert. Dazu kommt die direkte Wirkung auf die Kostenseite energieintensiver Industrie und auf die Beschaffungsseite der Versorger, beides schwere Blöcke im europäischen Teil eines Welt-Indexfonds. Beide Kanäle laufen nicht in dieselbe Richtung, denn ein hoher Gaspreis belastet den Verbraucher und einen Teil der Industrie und hilft zugleich denjenigen, die Gas verkaufen oder verstromen.
Zwei Dinge sind dabei ehrlich zu benennen. Der Frachtabstand ist eine Momentaufnahme, er kippt mit jeder Änderung der Charterraten und mit jedem neuen Angebot, und er sagt nichts darüber, ob genug Gas vorhanden ist, sondern nur, wohin das vorhandene fährt. Und die Speicherstände dieses Jahres sind ein Bestand, der sich über einen milden oder einen kalten Winter völlig verschieden entwickelt, was heute niemand weiß. Was daraus für dein Depot folgt, ob überhaupt etwas folgt und wie du mit einem Rohstoffpreis umgehst, der deine Kostenseite und deine Erlösseite gleichzeitig berührt, hängt von deiner Anlagedauer und deiner Risikotragfähigkeit ab. Diese Abwägung nimmt dir dieser Text nicht ab.
Quellen
- Gas Market Report, Q3 2026
- Aggregated Gas Storage Inventory, Speicherstände EU und Mitgliedstaaten
- Aktuelle Lage der Gasversorgung in Deutschland
- Paragraf 35b Energiewirtschaftsgesetz, Füllstandsvorgaben für Gasspeicheranlagen
- Gas Coordination Group, no immediate security of supply risk
- Quarterly Report on European Gas Markets, Q4 2025
- Jahresinflationsrate im Euroraum im August 2026 auf 3,2 Prozent gestiegen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 18. September 2026. Die Speicherstände beziehen sich auf den Gastag 16. September 2026, den letzten vollständig abgeschlossenen Tag. Der Fünfjahresschnitt ist über die Jahre 2021 bis 2025 zum selben Kalendertag gerechnet, ein anderes Mittelungsfenster ergibt einen anderen Abstand bei gleichem Vorzeichen. Die Preisabstände für Januar bis Juni stammen aus dem Quartalsbericht der Internationalen Energieagentur, die Werte für September sind aus den Tagesnotierungen beider Regionen gerechnet und als eigene Rechnung gekennzeichnet. Für Asien existieren nebeneinander eine wöchentliche Umfrage, eine tägliche Bewertung und ein Terminkurs, die im September mehrere Dollar auseinanderlagen. Dieser Artikel nennt deshalb keine einzelne asiatische Preisnotierung, sondern nur den Abstand. Mengenangaben für den laufenden September sind Schätzungen eines Datendienstes für den vollen Monat und keine gemessenen Werte. Die Fortschreibung des Speicherstands auf den 1. November ist eine geradlinige Rechnung und ausdrücklich keine Prognose. Die Einordnung selbst gibt den Stand vom 18. September 2026 wieder.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.