
Warum Handelskosten sicher sind und der Ertrag nicht
Vor jedem Kauf kannst du auf den Cent ausrechnen, was er kostet. Was er einbringt, weißt du erst beim Verkauf, und es kann auch ein Minus sein. Diese Ungleichheit entscheidet über das Ergebnis, sobald nicht ein einzelner Kauf zählt, sondern alle Käufe und Verkäufe eines Jahres zusammen.
Das Prinzip
Zwei Seiten einer Order, und nur eine steht vorher fest
Bevor du eine Aktie kaufst, zeigt dir die Ordermaske zwei Preise, einen zum Kaufen und einen etwas niedrigeren zum Verkaufen. Dazu nennt dein Broker seine Gebühr. Aus beidem lässt sich auf den Cent ausrechnen, was dich der Kauf und der spätere Verkauf kosten, noch bevor du irgendetwas geklickt hast.
Die andere Seite der Rechnung steht dort nicht. Ob der Kurs bis zum Verkauf steigt oder fällt, weiß niemand, auch dein Broker nicht. Der Ertrag ist eine Möglichkeit, die Kosten sind eine Gewissheit. Wie sich die Kosten einer einzelnen Order zusammensetzen und warum der Abstand zwischen Kauf- und Verkaufspreis, der Spread, auf keiner Abrechnung steht, ist Posten für Posten an anderer Stelle aufgeschlüsselt. Hier geht es um die Frage danach, nämlich was passiert, wenn aus einer Order hundert werden.
Bei einem einzelnen Kauf, den du zehn Jahre liegen lässt, spielt diese Ungleichheit kaum eine Rolle. Die Kosten fallen zweimal an, beim Kauf und beim Verkauf, und verteilen sich über die ganze Haltedauer. Wer jede Woche umschichtet, zahlt sie rund hundertmal im Jahr, und der mögliche Ertrag wächst nicht im selben Takt mit.
Wer daran verdient
Wer an einer Order verdient, und wofür
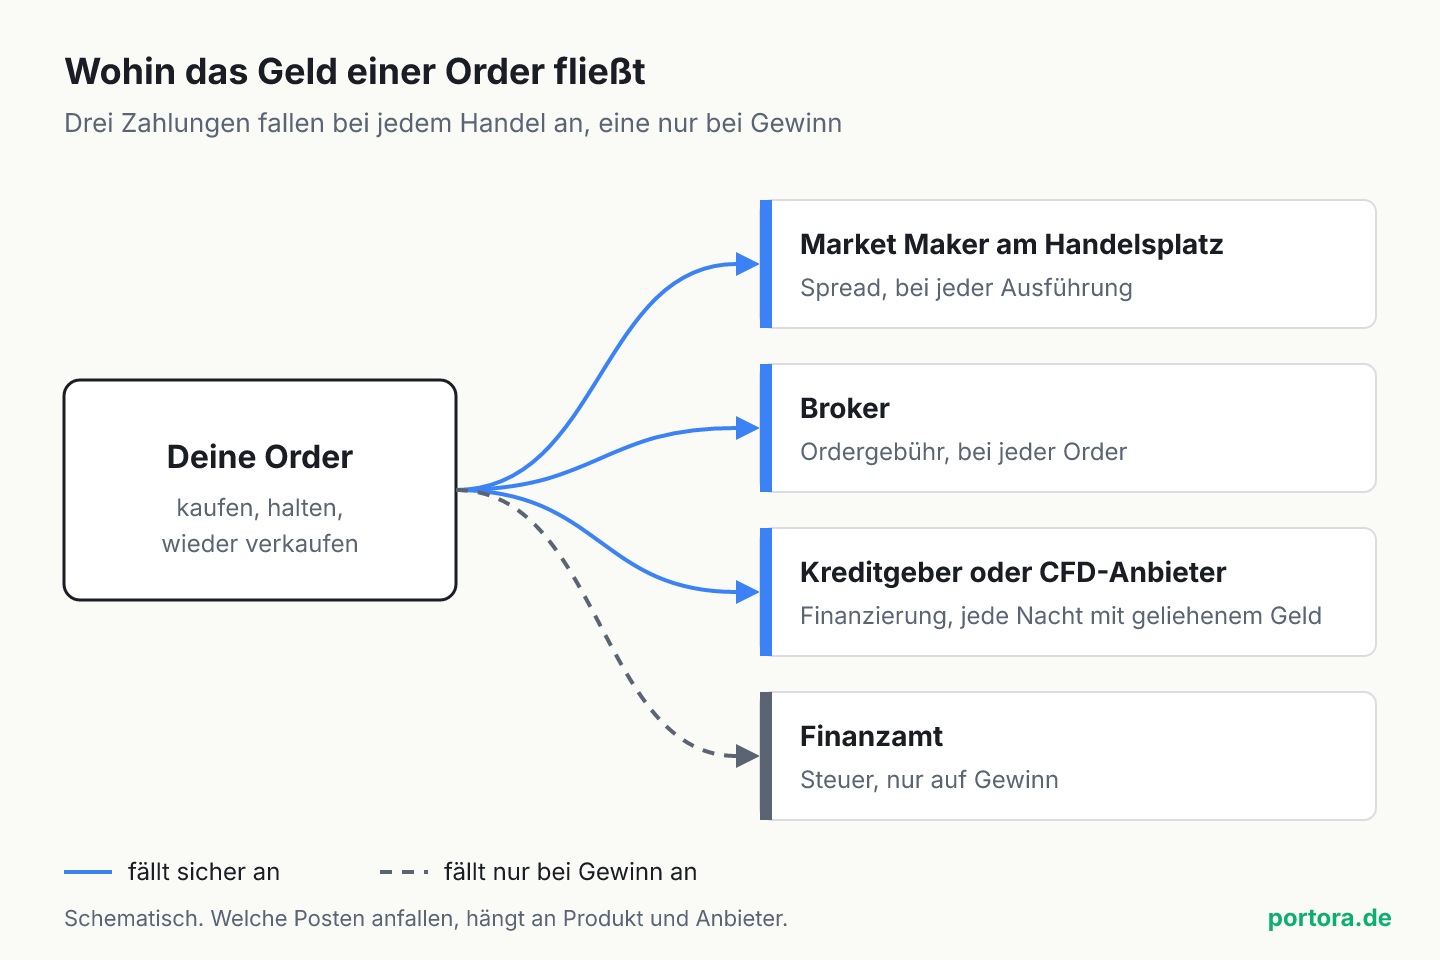
Keine dieser Zahlungen ist ein Trick. Jede bezahlt eine Leistung, die jemand tatsächlich erbringt. Der Spread geht an den, der auf der anderen Seite steht, wenn du kaufen oder verkaufen willst. Meist ist das ein Market Maker, der sich verpflichtet hat, laufend Kurse zu stellen, und der dafür das Risiko trägt, Aktien auf Lager zu nehmen, die danach im Wert fallen können. An einer Börse mit offenem Orderbuch kann es auch ein anderer Anleger sein, die Logik der zwei Kurse ist dieselbe.
Die Ordergebühr bezahlt den Broker für Ausführung und Abrechnung. Die Finanzierung ist ein Zins, und sie fällt nur an, wenn du mit geliehenem Geld handelst, also auf Kredit oder über ein Produkt mit Hebel. Wer Geld verleiht, will dafür Zinsen, und wer es sich leiht, zahlt sie für jeden Tag, an dem er es hat. Die Steuer schließlich geht an das Finanzamt, und sie ist der einzige der vier Posten, der nur bei einem Gewinn anfällt.
Für die Empfänger ist das ein solides Geschäft, denn sie verdienen an jeder Order, egal in welche Richtung sie ausgeht. Genau daraus folgt die Rechnung für dich. Jeder Handel überweist mit Sicherheit einen Betrag an einen der drei oberen Empfänger in der Grafik, und erst danach entscheidet der Markt, ob du selbst etwas bekommst.
Die Rechnung
Aus einer Nullsumme wird nach Kosten ein Minus
Im ersten Teil dieser Serie ging es um die Herkunft des Ertrags. Bei einer Aktie, die du lange hältst, zahlt das Unternehmen aus seinem Gewinn. Bei einem Vertrag über einen Kursverlauf zahlt die Gegenseite, und über beide Seiten gerechnet entsteht null. Kosten verändern diese Summe, und zwar immer in dieselbe Richtung.
Nimm zwei Händler, die gegeneinander stehen. Der eine gewinnt 1.000 Euro, der andere verliert 1.000 Euro. Vor Kosten ist die Summe null. Beide haben dafür aber gehandelt und je 50 Euro an Spread, Gebühren und Finanzierung bezahlt. Danach steht der Gewinner bei plus 950 Euro und der Verlierer bei minus 1.050 Euro. Zusammen sind das minus 100 Euro, und diese 100 Euro sind nicht verschwunden, sie liegen bei Market Maker, Broker und Kreditgeber.
Der Ökonom William Sharpe hat diesen Gedanken 1991 für alle aktiv verwalteten Gelder zusammen aufgeschrieben. Vor Kosten muss der durchschnittliche aktiv verwaltete Dollar genau so viel verdienen wie der durchschnittliche passiv angelegte, denn zusammen halten beide den ganzen Markt. Nach Kosten muss er weniger verdienen, weil er mehr Kosten trägt. Sharpe hat dafür keine Messung gebraucht, nur Arithmetik, und genau deshalb gilt die Aussage für jeden Markt und jedes Jahr.
Die Rechnung gilt für den Durchschnitt, nicht für jeden Einzelnen. Es gibt Händler, die nach Kosten gewinnen, manche davon über Jahre. Sie gewinnen dann das Geld anderer Händler plus deren Kosten, und die Zahl derer, die das dauerhaft schaffen, ist klein. Die Auswertungen der Aufsichtsbehörden und der Wissenschaft dazu stehen im ersten Teil.
Praxisbeispiel
Dieselbe Runde, verschieden oft im Jahr
Nimm ein Depot mit 10.000 Euro, das jedes Mal komplett verkauft und wieder gekauft wird. Eine solche Runde kostet zweimal 1 Euro Ordergebühr und einen Spread von 0,10 Prozent für Kauf und Verkauf zusammen. Das sind 12 Euro je Runde, Werte, wie sie bei einem günstigen Broker und einer viel gehandelten Aktie vorkommen. Offen ist allein, wie oft im Jahr die Runde gedreht wird.
Die Kosten wachsen genau im Takt der Runden. Wer einmal im Monat umschichtet, zahlt zwölfmal so viel wie jemand, der einmal im Jahr handelt. Wer an jedem Handelstag das Depot dreht, hat nach einem Jahr 3.000 Euro überwiesen, bevor sich irgendein Kurs zu seinen Gunsten bewegt hat.
Mit engeren Spreads oder ohne Gebühr werden die Zahlen kleiner, die Form bleibt eine gerade Linie, jede Runde kostet so viel wie die davor. Umgekehrt handeln viele Tageshändler kleinere Aktien, Optionsscheine oder Hebelprodukte, bei denen der Spread ein Vielfaches beträgt. Und wer nur einen Teil des Depots bewegt, rechnet mit dem bewegten Betrag statt mit dem ganzen Depot.
Ein Depot mit 10.000 Euro, jede Runde kostet 12 Euro, also 2 Euro Ordergebühr für Kauf und Verkauf plus 10 Euro Spread.
| Runden im Jahr | Kosten im Jahr | Anteil am Depot | |
|---|---|---|---|
| Einmal im Jahr | 1 | 12 Euro | 0,12 Prozent |
| Einmal im Monat | 12 | 144 Euro | 1,44 Prozent |
| Einmal pro Woche | 52 | 624 Euro | 6,24 Prozent |
| An jedem Handelstag | 250 | 3.000 Euro | 30 Prozent |
Was gemessen wurde
66.465 Haushalte und die Frage, ob häufiges Handeln mehr bringt
Ob mehr Handeln wenigstens vor Kosten mehr einbringt, lässt sich messen. Die bekannteste Auswertung stammt von den Ökonomen Brad Barber und Terrance Odean. Sie haben die Konten von 66.465 Haushalten bei einem amerikanischen Discountbroker über die Jahre 1991 bis 1996 ausgewertet und die Haushalte nach ihrer Handelshäufigkeit in fünf gleich große Gruppen geteilt.
Vor Kosten lagen alle fünf Gruppen dicht beieinander, zwischen 18,5 und 18,7 Prozent Rendite im Jahr. Die Haushalte, die am meisten handelten, schichteten im Schnitt jeden Monat gut ein Fünftel ihres Depots um, aufs Jahr gerechnet mehr als das Zweieinhalbfache. Nach Kosten blieben ihnen 11,4 Prozent im Jahr, der Gruppe mit dem wenigsten Handel 18,5 Prozent. Der Aktienmarkt als Ganzes brachte im selben Zeitraum 17,9 Prozent. Die Autoren haben ihre Studie im Journal of Finance entsprechend überschrieben, Handeln sei gefährlich für dein Vermögen.
Der eigentliche Befund steckt in der ersten Zahl. Häufiges Handeln hat vor Kosten nichts eingebracht. Die ganze Lücke von rund sieben Prozentpunkten im Jahr entstand dort, wo die Rechnung aus dem vorigen Abschnitt sie erwarten lässt, bei Spread und Gebühren.
Eine Runde kostete damals bei Orders über 1.000 Dollar im Schnitt rund vier Prozent, das meiste davon Kommission. Heute kostet dieselbe Order bei einem Neobroker einen Bruchteil davon, und die Lücke fiele entsprechend kleiner aus. An der ersten Zahl ändert das nichts. Billigere Orders senken den Preis je Runde, sie machen die Runden nicht ertragreicher.
Mit geliehenem Geld
Die Finanzierung läuft auf den ganzen Wert der Position
Ein weiterer Kostenblock kommt dazu, sobald die Position größer ist als das eigene Geld. Bei einem Differenzkontrakt mit Hebel fünf, dem höchsten, den die europäische Aufsicht Privatkunden bei einer einzelnen Aktie erlaubt, reichen 2.000 Euro Einsatz für eine Position über 10.000 Euro. Die Finanzierung wird auf die 10.000 Euro berechnet, nicht auf die 2.000 Euro.
Bei angenommenen 5 Prozent im Jahr, zusammengesetzt aus einem Referenzzins und dem Aufschlag des Anbieters, sind das 500 Euro im Jahr. Das sind rund 1,37 Euro für jede Nacht, in der die Position offen ist. Auf den Einsatz von 2.000 Euro gerechnet sind es 25 Prozent im Jahr, fällig auch dann, wenn sich der Kurs um keinen Cent bewegt. Wie derselbe Hebel die Verluste auf den Einsatz vervielfacht, zeigt die Rechnung zum Zwangsverkauf bei Hebel vier.
Wie das im Durchschnitt aussieht, hat die norwegische Finanzaufsicht gemessen. Sie wertete rund 1.000 Privatkunden von sechs CFD-Anbietern aus, die ab Januar 2014 ein bis zwei Jahre gehandelt hatten. 82 Prozent von ihnen verloren Geld. Die Transaktionskosten machten im Durchschnitt 37 Prozent des Eigenkapitals eines Kunden aus, nach der Begründung der Behörde „wegen der hohen Hebel und des häufigen Handels“. So steht es in den Erwägungsgründen des ESMA-Beschlusses von 2018, mit dem die europäische Aufsicht den Hebel für Privatkunden begrenzt hat.
Die 37 Prozent beziehen sich auf den ganzen Handelszeitraum der Kunden, im Mittel anderthalb Jahre, und nicht auf ein Kalenderjahr. Die Größenordnung zeigen sie trotzdem. Mehr als ein Drittel des eigenen Geldes ging an Kosten, ganz gleich, in welche Richtung sich die Kurse bewegten.
Die Steuer
Das Finanzamt beteiligt sich am Gewinn, nicht am Verlust
Die Steuer ist der vierte Empfänger. Sie fällt nicht sicher an, nur auf Gewinne, und verschiebt die Rechnung trotzdem in dieselbe Richtung, weil sie einseitig wirkt. Auf Gewinne aus Wertpapieren und Differenzgeschäften zahlst du in Deutschland 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag. Zusammen sind das 26,375 Prozent, soweit die Gewinne über dem Sparer-Pauschbetrag von 1.000 Euro im Jahr liegen, Kirchensteuer nicht mitgerechnet.
Zurück zu den beiden Händlern. Der Gewinner zahlt auf seine 950 Euro rund 251 Euro Steuer, wenn sein Freibetrag schon verbraucht ist. Der Verlierer bekommt für seine 1.050 Euro nichts erstattet. Sein Verlust wandert in einen Verlustverrechnungstopf und mindert erst spätere Gewinne. Für beide zusammen steht das Jahr damit bei rund minus 351 Euro statt bei null.
Verloren ist der Verlust damit nicht. Wer später wieder gewinnt, verrechnet ihn und zahlt dann weniger Steuer. Das hilft aber nur dem, der weiter handelt und irgendwann gewinnt, und Verluste aus Aktienverkäufen dürfen nur mit Gewinnen aus Aktienverkäufen verrechnet werden. Wer mit einem Minus aufhört, hat vom Topf nichts. Die Regeln dazu stehen in Paragraf 20 des Einkommensteuergesetzes.
Häufige Fehler
Fünf Rechenfehler bei den Kosten des Handelns
Kaum jemand übersieht die Kosten ganz. Sie werden nur in einer Einheit angezeigt, in der sie klein wirken, nämlich je Order. Wer sie aufs Jahr hochrechnet, bekommt oft eine andere Zahl, als er erwartet hat.
Fünf Muster, die das Bild regelmäßig verzerren:
- Die Kosten je Order betrachten statt je Jahr. 0,12 Prozent klingen nach nichts, bei 250 Runden im Jahr sind es 30 Prozent.
- Die Abrechnung für vollständig halten. Die Ordergebühr steht dort, der Spread nicht, und bei häufigem Handel ist er oft der größere Posten.
- Die Finanzierung auf den Einsatz statt auf die Position rechnen. Bei Hebel fünf ist der Zins, bezogen auf dein eigenes Geld, fünfmal so hoch wie der Zinssatz.
- Eine Order ohne Gebühr für eine Order ohne Kosten halten. Der Spread bleibt, und er fällt bei jeder Ausführung wieder an.
- Den Verlustvortrag für eine Erstattung halten. Ein Verlust senkt spätere Steuern, er bringt kein Geld zurück.
Entscheidungshilfe
Deine eigene Kostenquote in drei Schritten
Du brauchst dafür keine Software, nur die Abrechnungen eines Jahres. Die Rechnung zeigt dir, wie viel dein Handeln jedes Jahr zusätzlich einbringen muss, bevor es besser abschneidet als Kaufen und Liegenlassen.
Die Zahl sagt nichts darüber, ob deine Entscheidungen gut sind. Sie sagt, wie gut sie sein müssen. Bei einem Depot, das du kaum anfasst, liegt sie meist bei einem Bruchteil eines Prozents und ist selten der Punkt, an dem das Ergebnis hängt. Liegt sie bei mehreren Prozent, lohnt vor jeder weiteren Order die Frage, ob ihr erwarteter Vorteil größer ist als das, was sie sicher kostet.
So gehst du vor:
- Zähle die Käufe und Verkäufe des letzten Jahres und addiere die Ordergebühren aus den Abrechnungen.
- Schätze den Spread je Order als halben Abstand zwischen Kauf- und Verkaufskurs mal Ordervolumen und addiere ihn für alle Orders. Handelst du mit Hebel oder auf Kredit, kommen die Finanzierungszinsen dazu.
- Teile die Summe durch den durchschnittlichen Wert deines Depots. Das Ergebnis ist der Vorsprung in Prozent, den deine Auswahl jedes Jahr zusätzlich erarbeiten muss.
Einordnung
Wer an der Zahl der Orders verdient
Für Market Maker, Broker und Kreditgeber ist deine Handelshäufigkeit die Größe, die zählt. Jede Order bringt ihnen einen festen Betrag, egal ob sie für dich aufgeht. Das macht sie nicht zu Gegnern, sie erbringen eine Leistung und werden dafür bezahlt. Es erklärt aber, warum ein Angebot, das zu mehr Orders führt, für den Anbieter auch dann ein gutes Geschäft ist, wenn es für dich keins ist.
Die Frage aus dem ersten Teil, wer deinen Ertrag bezahlt, bekommt damit eine zweite Hälfte, nämlich wer an jedem Versuch mitverdient, ob er gelingt oder nicht.
Häufige Fragen
- Lohnt sich häufiges Handeln, wenn die Order nichts kostet?
- Auch bei einer Order ohne Gebühr bleibt der Spread, bei Hebelprodukten dazu die Finanzierung. Die Rechnung wird günstiger, ihre Form bleibt. Jede Runde muss mehr einbringen, als sie kostet, und in der Studie von Barber und Odean hat häufigeres Handeln vor Kosten nicht mehr eingebracht als seltenes.
- Sind Handelskosten bei einem ETF-Sparplan auch ein Problem?
- Kaum, solange du selten verkaufst. Ein Sparplan kauft jeden Monat und verkauft meist erst Jahre später, die Kosten je Ausführung verteilen sich also über eine lange Haltedauer. Unabhängig davon fallen die laufenden Kosten des Fonds jedes Jahr an, auch ohne einen einzigen Handel.
- Warum darf der Anbieter an jeder Order verdienen, auch wenn ich verliere?
- Weil er eine Leistung erbringt, die unabhängig vom Ergebnis anfällt, so wie eine Bank ihre Kreditzinsen auch dann bekommt, wenn die finanzierte Anschaffung sich nicht lohnt. Dein Broker muss dir die Kosten vor dem Geschäft nennen und danach mindestens einmal im Jahr zusammengefasst ausweisen.
- Kann ich Handelskosten von der Steuer absetzen?
- Ordergebühren und andere Kosten, die unmittelbar mit einem Verkauf zusammenhängen, mindern den steuerpflichtigen Gewinn. Sie senken damit die Steuer, erstatten aber nie mehr als den Steueranteil. Von 100 Euro Kosten trägt das Finanzamt rund 26 Euro, wenn dein Gewinn über dem Freibetrag liegt, den Rest trägst du. Liegt er darunter, sparen die Kosten gar keine Steuer.
Quellen & weiterführende Links
- Beschluss (EU) 2018/796 der ESMA, Erwägungsgründe zu den Untersuchungen der nationalen Aufsichtsbehörden
- Barber, Odean, Trading Is Hazardous to Your Wealth, The Journal of Finance 55 (2000)
- Sharpe, The Arithmetic of Active Management, Financial Analysts Journal 47 (1991)
- Einkommensteuergesetz, Paragraf 20 (Kapitalvermögen, Verlustverrechnung, Sparer-Pauschbetrag)
- Einkommensteuergesetz, Paragraf 32d (Abgeltungsteuersatz)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft.
Nächster Schritt
Die Gebühren eines Jahres zusammenzählen
Wer seine Kostenquote kennen will, braucht zuerst die Summe der Gebühren. Im Portora Cockpit landen Gebühren als Buchungen in einer eigenen Kategorie, die Buchungen eines Kontos lassen sich nach Kategorie filtern und für einen gewählten Zeitraum als CSV oder XLSX exportieren. Den Spread findest du dort nicht, er steht auf keiner Abrechnung, deshalb bleibt er der Posten, den du selbst schätzt.
Funktionen ansehenVom Wissen in die Anwendung
Wenn du die Einordnung auf deine eigene Lage anwenden willst, findest du in Portora den direkten Einstieg.
Wissen schafft Orientierung. Der nächste Schritt bleibt die Registrierung oder der Blick in die passende Produktseite.