
Markt & Investieren
Indiens Zinserhöhung stützt sich auf eine Kernrate, die zu fast einem Drittel Schmuck ist
Stand 7. Oktober 2026. Indiens Notenbank hat den Leitzins zum ersten Mal seit Februar 2023 erhöht, um einen Viertelpunkt auf 5,50 Prozent. Als Zeichen für breiter werdenden Preisdruck nennt sie die Kernrate, also die Inflation ohne Lebensmittel und Energie, die im August bei 4,2 Prozent lag. In dieser Zahl steckt Schmuck aus Gold und Silber, und ohne ihn waren es 2,9 Prozent. Gewachsen ist seit Januar aber gerade der Teil ohne Schmuck, und dazu kommen Kredite, die deutlich schneller wachsen als vor einem Jahr.
Der Beschluss in vier Zahlen
Quelle: Reserve Bank of India, Beschluss und Erklärung vom 7. Oktober 2026, Beschlüsse vom April 2026
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 5,50 % | Leitzins (Repo-Satz) nach dem Beschluss vom 7. Oktober 2026 |
| 5,25 % | Leitzins davor, nach Senkungen um zusammen 1,25 Prozentpunkte ab Februar 2025 |
| 6,50 % | Leitzins nach der letzten Erhöhung im Februar 2023 |
| 4 % | Inflationsziel der indischen Notenbank |
| 4,8 % | Inflationsrate im August 2026, nach 4,5 Prozent im Juli |
| 4,2 % / 2,9 % | Kernrate mit und ohne Edelmetalle im August 2026 |
| 3,7 % / 2,1 % | Kernrate mit und ohne Edelmetalle im Januar 2026 |
| 0,62 % / 0,31 % | Gewicht von Gold- und Silberschmuck im Warenkorb, zusammen knapp ein Prozent |
| 35,5 % / 107,1 % | Preisanstieg von Gold- und Silberschmuck im August 2026 zum Vorjahresmonat |
| rund 37 % | Anteil des Warenkorbs, gewichtet, mit mehr als 4 Prozent Preisanstieg im August 2026 |
| 5,8 % | Inflationsrate, die die Notenbank im Schnitt der nächsten drei Quartale erwartet |
| 18,1 % / 10,4 % | Wachstum der Bankkredite zum Vorjahr, Stand 15. September 2026 und ein Jahr davor |
| 10,65 % | Gewicht Indiens im MSCI Emerging Markets Index am 30. September 2026 |
Was die Kernrate von 4,2 Prozent zu sagen scheint
Die Reserve Bank of India hat am 7. Oktober den Leitzins erhöht, um 0,25 Prozentpunkte auf 5,50 Prozent. Es ist die erste Erhöhung seit Februar 2023, als der Satz auf 6,50 Prozent stieg. Dazwischen hatte die Notenbank ab Februar 2025 in mehreren Schritten um zusammen 1,25 Prozentpunkte gesenkt. Der Leitzins heißt in Indien Repo-Satz. Zu ihm leihen sich Banken kurzfristig Geld bei der Notenbank, und an ihm hängen die Zinsen für Einlagen und Kredite im ganzen Land. Der Ausschuss stimmte einstimmig für den Schritt und stellte zugleich seine Ausrichtung auf „kalibrierte Straffung“ um, wobei zwei der sechs Mitglieder bei der neutralen Ausrichtung bleiben wollten. Senkungen sind damit vorerst vom Tisch, als Nächstes kann nach den Worten der Notenbank nur eine weitere Erhöhung oder eine Pause kommen.
Die Begründung folgt einem bekannten Muster. Die Inflationsrate stieg im August auf 4,8 Prozent, nach 4,5 Prozent im Juli, und lag damit über dem Ziel von 4 Prozent. Den größten Teil davon erklärt die Notenbank selbst mit Lebensmitteln und Energie, also mit Preisen, an denen ein Zins wenig ändert. Ausschlaggebend ist deshalb ein zweiter Satz in ihrem Beschluss. Auch die Kernrate habe angezogen, und das zeige erste Anzeichen dafür, dass der Preisdruck breiter werde. Die Kernrate ist die Inflation ohne Lebensmittel und Energie, also ohne die Posten, deren Preise mit Wetter und Weltmarkt schwanken. Steigt sie, verteuern sich Dinge, die mit dem Schock nichts zu tun haben, etwa Dienstleistungen, Mieten oder Kleidung. Sie stieg im August auf 4,2 Prozent, nachdem sie drei Monate lang bei 3,9 Prozent gelegen hatte.
Die These lautet also, aus einer Knappheit bei Öl und Ernten werde allmählich eine breite Inflation, und dagegen müsse die Notenbank bremsen. Ob das stimmt, hängt an der Frage, woraus die 4,2 Prozent bestehen. Die Antwort veröffentlicht die Notenbank selbst, in jedem ihrer Beschlüsse seit April und im Monatsbericht. Sie steht dort nur eine Zeile tiefer als die Kernrate, und sie verändert, was die Zahl über den indischen Preisdruck sagt.
Ein Prozent des Warenkorbs, fast ein Drittel der Kernrate
In Indien zählt zur Kernrate auch Schmuck. Das Statistikamt führt im Warenkorb zwei Posten dafür, Schmuck aus Gold, Diamant oder Platin mit einem Gewicht von 0,62 Prozent und Silberschmuck mit 0,31 Prozent. Zusammen ist das knapp ein Prozent aller Ausgaben, die der Index abbildet. Im August war Goldschmuck 35,5 Prozent teurer als ein Jahr zuvor, Silberschmuck 107,1 Prozent. Beide gehörten damit zu den fünf Posten mit dem stärksten Preisanstieg im ganzen Warenkorb, neben Ingwer, Zwiebeln und Knoblauch. Ein Goldring kostete im Laden also gut ein Drittel mehr, ein Silberarmband mehr als das Doppelte.
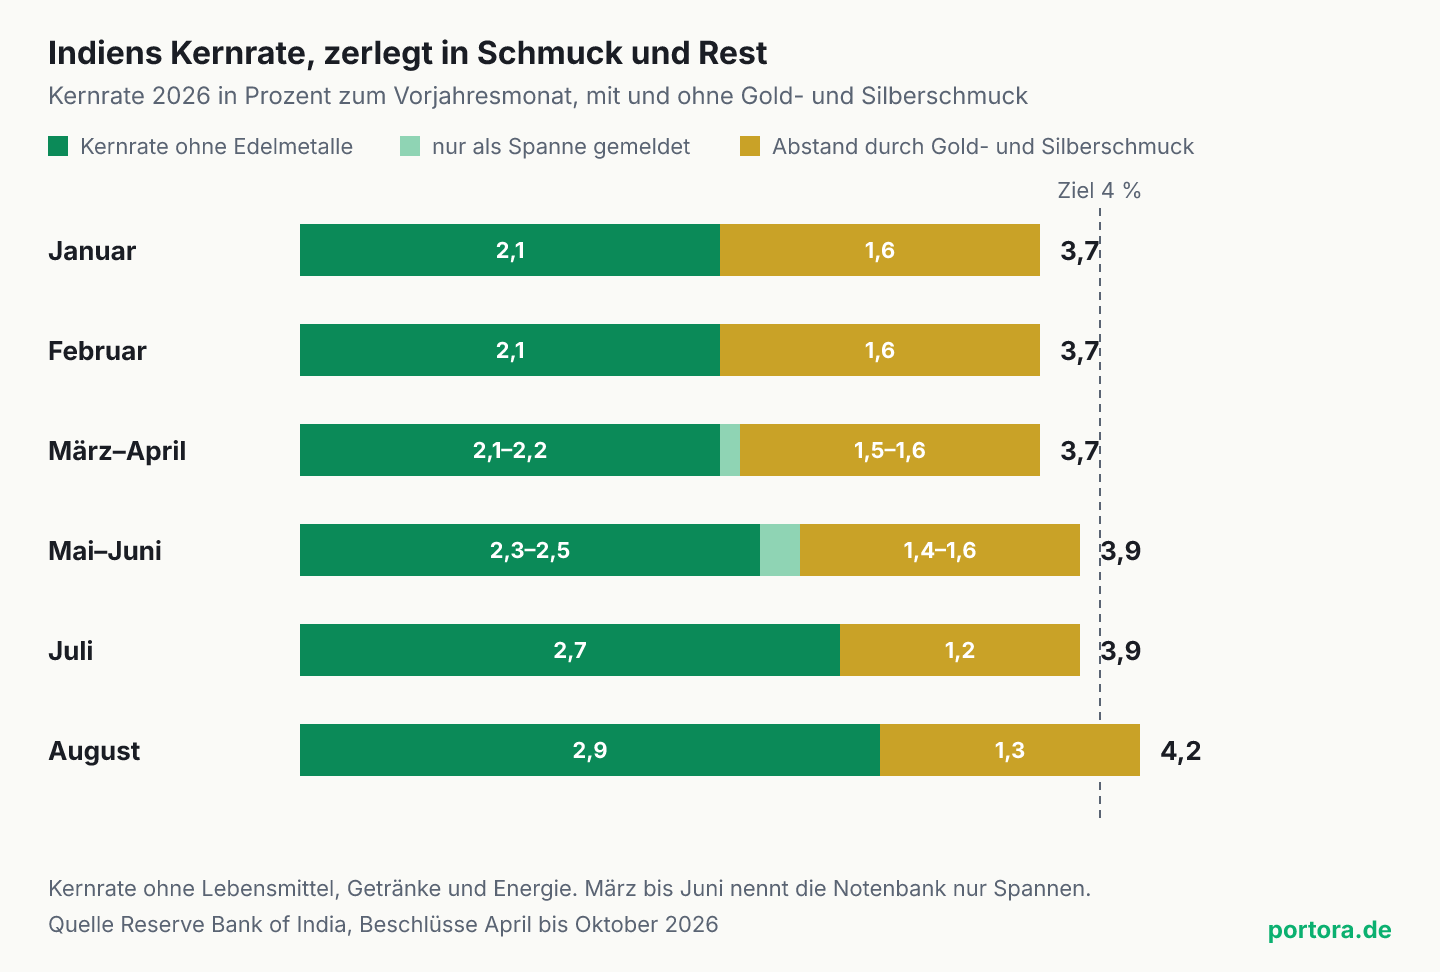
Wie viel ein Posten zur Rate beiträgt, ergibt sich aus Gewicht mal Preisanstieg. Ein kleines Gewicht mit einem sehr großen Anstieg kann deshalb mehr bewegen als ein großer Posten mit gewöhnlichem Anstieg. In der Kernrate wiegt der Schmuck sogar mehr als im ganzen Warenkorb, weil Lebensmittel und Energie dort herausgerechnet sind und sich der Rest auf weniger Posten verteilt. Die Notenbank rechnet die Edelmetalle deshalb in einer zweiten Reihe heraus. Im August lag die Kernrate mit Schmuck bei 4,2 Prozent, ohne ihn bei 2,9 Prozent. Der Abstand von 1,3 Prozentpunkten geht auf knapp ein Prozent des Warenkorbs zurück, das ist fast ein Drittel der Kernrate.
Der Abstand ist kein Augustphänomen. Die Notenbank nennt beide Reihen seit Januar, teils für einzelne Monate, teils als Spanne über zwei Monate. Im Januar und Februar stand die Kernrate bei 3,7 Prozent, ohne Edelmetalle bei 2,1 Prozent. Im März und April lag sie weiter bei 3,7 Prozent, ohne Edelmetalle bei 2,1 bis 2,2 Prozent. Im Mai und Juni waren es 3,9 Prozent gegen 2,3 bis 2,5 Prozent, im Juli 3,9 gegen 2,7 Prozent. Über acht Monate lag die Lücke damit zwischen 1,2 und 1,6 Prozentpunkten. Je nach Monat stammte also zwischen knapp einem Drittel und gut zwei Fünfteln der Kernrate aus dem Schmuck.
Warum Schmuck in einer Kernrate steht
Dass Gold in einer Kernrate steht, ist kein Versehen, es folgt aus ihrer Definition. Die indische Notenbank rechnet für ihre Kernrate genau zwei Blöcke heraus, Lebensmittel und Getränke sowie Strom, Gas und Kraftstoff. Alles andere bleibt drin. Schmuck ist weder Nahrung noch Energie, also gehört er zum Kern, genauso wie Friseurbesuche, Schulgeld und Mieten. Eine Kernrate ist damit kein eigenes Maß mit eigener Auswahl, sondern der Rest eines Warenkorbs, und was in diesem Rest steckt, hängt daran, wofür die Haushalte eines Landes ihr Geld ausgeben. In Indien ist Schmuck ein Posten mit fast einem Prozent Gewicht.
Das Problem liegt in der Natur dieses Postens. Goldschmuck besteht zum größten Teil aus Gold, und sein Preis folgt deshalb dem Preis des Metalls. Gold ist ein Anlagegut. Sein Preis hängt an Zinsen in aller Welt, an Krisen und an den Käufen von Notenbanken und Anlegern, nicht an der Lage auf dem indischen Arbeitsmarkt oder an den Preisen, die indische Firmen für ihre Waren setzen. Eine Kernrate soll aber genau das zeigen, ob sich der Preisdruck in der eigenen Wirtschaft festsetzt. Mit dem Schmuck darin misst sie zu einem Teil den Weltmarktpreis eines Metalls, also genau die Art von Preis, die sie eigentlich ausblenden soll. Deshalb führt die Notenbank die zweite Reihe ohne Edelmetalle und hat sie in ihren Beschlüssen von April bis August ausdrücklich als Maß für den zugrunde liegenden Preisdruck benutzt.
Dazu kommt eine Grenze, die jeden Vergleich mit dem Vorjahr betrifft. Seit Januar 2026 rechnet das indische Statistikamt mit einem neuen Warenkorb auf der Basis 2024, und darin werden Edelmetalle als Schmuckpreise erfasst und nicht mehr als Barrenpreise. Die Notenbank nennt das als einen Grund, warum die Kernrate in der neuen Reihe im Februar bei 3,7 Prozent lag, nach 4,8 Prozent in der alten Reihe im Dezember 2025. Ein Vergleich über den Jahreswechsel hinweg mischt also zwei Messungen, und die Zahlen in diesem Artikel stammen deshalb alle aus der neuen Reihe ab Januar.
Wie es zum ersten Zinsschritt seit 2023 kam
Der Schritt beendet eine Phase, in der Indiens Notenbank in die andere Richtung gegangen war. Nach der letzten Erhöhung im Februar 2023 blieb der Leitzins bei 6,50 Prozent, ab Februar 2025 senkte die Notenbank ihn in mehreren Schritten auf 5,25 Prozent. Die Inflation war damals niedrig. Von September bis Dezember 2025 lagen die Lebensmittelpreise sogar unter dem Vorjahr, und im Januar 2026 lag die Inflationsrate bei 2,7 Prozent.
Im Lauf des Jahres 2026 kamen zwei Schocks zusammen. Der Konflikt in Westasien trieb den Ölpreis, das Ölbündel, das Indien einkauft, kostete im September im Schnitt 116,1 Dollar je Fass, nach 82,0 Dollar im Juli. Und der Monsun blieb schwach, bis Ende September fiel 13 Prozent weniger Regen als im langjährigen Mittel. Beides trifft Preise, auf die ein Zins keinen direkten Zugriff hat, nämlich Kraftstoff und Ernten. Die Notenbank sah das lange genauso und hielt im April, Juni und August still. Jedes Mal verwies sie auf die Kernrate ohne Edelmetalle, die mit 2,1 bis 2,5 Prozent zeigte, dass sich der Druck nicht in der Breite festsetzt.
Im August kündigte sie dann selbst an, was folgen würde. Die Kernrate ohne Edelmetalle werde sich bis zum Ende des Geschäftsjahrs, also bis März 2027, der Kernrate mit Edelmetallen annähern. Diese Annäherung hat begonnen. Im Juli stieg die bereinigte Kernrate auf 2,7 Prozent, im August auf 2,9 Prozent. Zugleich wuchs der Anteil der Waren und Dienste, die sich um mehr als 4 Prozent verteuern, gewichtet auf rund 37 Prozent. Auf diese Zahlen stützt sich der Beschluss vom 7. Oktober, und die Notenbank schreibt dazu, es gebe einige Hinweise auf höhere Inflationserwartungen und auf eine Verbreiterung des Preisdrucks.
Was die Lücke zeigt und was nicht
Die naheliegende Lesart wäre, die Notenbank reagiere auf Gold, und ohne den Schmuck gäbe es keinen Grund für den Schritt. Das gibt die Reihe nicht her, und zwar wegen ihrer Richtung. Von Januar bis August stieg die Kernrate mit Edelmetallen von 3,7 auf 4,2 Prozent, also um 0,5 Prozentpunkte. Die Kernrate ohne Edelmetalle stieg im selben Zeitraum von 2,1 auf 2,9 Prozent, um 0,8 Prozentpunkte. Der bereinigte Teil ist schneller gewachsen als das Ganze. Deshalb ist die Lücke von 1,6 auf 1,3 Prozentpunkte geschrumpft, obwohl Silberschmuck im August doppelt so teuer war wie ein Jahr zuvor.
Zwei Aussagen sind also zugleich richtig, und sie betreffen verschiedene Dinge. Das Niveau der Kernrate ist durch den Schmuck überzeichnet. Mit 4,2 Prozent klingt sie nach Preisdruck über dem Ziel von 4 Prozent, während der Rest des Kerns mit 2,9 Prozent darunter liegt. Die Richtung kommt dagegen aus dem Rest. Was seit Januar dazukam, stammt aus dem Teil ohne Metall, und dort nennt die Notenbank vor allem Restaurants und Unterkünfte, deren Preise im August 8,4 Prozent über dem Vorjahr lagen. Genau dort zeigt sich, was eine Notenbank die zweite Runde nennt. Ein Restaurant zahlt mehr für Gas und Zwiebeln und gibt das mit seinen Preisen an den Gast weiter.
Wer aus der Lücke schließt, der Zinsschritt beruhe auf einer Eigenheit der Statistik, überzieht die Zerlegung also. Sie zeigt nur, welche der beiden Zahlen die bessere Begründung trägt, und das ist die niedrigere, weil sie sich bewegt. Diese Frage stellt sich bei jedem Zinsschritt gegen eine Knappheit, bei der EZB im Juni lief dieselbe Begründung über die zweite Runde. In Indien kommt hinzu, dass ausgerechnet die Zahl, die die Notenbank vorn nennt, zu fast einem Drittel aus einem Metall besteht.
Was der Zinsschritt kostet
Was der Schritt kaufen soll, beschreibt die Notenbank in ihrem Beschluss genau. Gegen einen Schock beim Angebot wirke Geldpolitik vor allem, indem sie die zweite Runde bremst, also die Inflationserwartungen und die Preise, die Firmen selbst setzen. Diese zweite Runde zeige sich spät und lasse sich in den Daten schwer vom direkten Kostendruck trennen. Wer wartet, bis sie eindeutig sichtbar ist, kommt zu spät. Ein Viertelpunkt jetzt soll verhindern, dass aus einer Knappheit bei Öl und Ernten dauerhaft höhere Preise in Läden und Restaurants werden. Dazu kommt das Umfeld. Die Fed hat im September erhöht, weitere große Notenbanken ziehen nach, und eine Notenbank, die dann stillhält, riskiert eine schwächere Rupie und damit noch teurere Einfuhren. Das ist das stärkste Argument für den Schritt, und es ist ein gutes.
Gemessen an ihrer eigenen Begründung passt die Hauptzahl trotzdem schlecht. Die Notenbank führt die Kernrate von 4,2 Prozent als Zeichen der Verbreiterung an, und fast ein Drittel davon ist Schmuck, also der Weltmarktpreis eines Metalls, auf den ein indischer Leitzins keinen Einfluss hat. In ihren Beschlüssen von April bis August war die Reihe ohne Edelmetalle das Maß für den zugrunde liegenden Preisdruck, und diese Reihe liegt mit 2,9 Prozent noch unter dem Ziel. Wer mit der niedrigen Zahl das Stillhalten begründet und mit der hohen den Schritt, misst mit zwei Maßstäben. Dazu wirkt der Zins auf den größten Teil der aktuellen Inflation nur über Umwege. Den Anstieg auf 4,8 Prozent erklären Lebensmittel und Kraftstoff, und ein Zinsschritt macht weder Zwiebeln noch Öl billiger, er kann nur dämpfen, was danach kommt.
Die stärkere Begründung steht an anderer Stelle, in einer Fußnote zu den Krediten. Die Bankkredite in Indien wuchsen bis zum 15. September um 18,1 Prozent gegenüber dem Vorjahr, ein Jahr zuvor waren es 10,4 Prozent. Dieses Wachstum fiel in eine Zeit, in der der Leitzins nach den Senkungen bei 5,25 Prozent lag, bei einer Inflationsrate von zuletzt 4,8 Prozent. Nach Abzug der Inflation kostete Geld damit kaum etwas, ähnlich wie zuletzt bei der Fed, und gegen die 5,8 Prozent, die die Notenbank für die nächsten drei Quartale erwartet, liegt auch der neue Satz von 5,50 Prozent darunter. Wer zu diesem Zins leiht, zahlt in Geld zurück, das weniger wert ist als das geliehene, und wer zuerst leiht, kauft noch zu den alten Preisen. Dazu kamen Rupien aus der Sonderaktion für Dollar-Einlagen vom Juni, seit August lag der Überschuss an Geld im Bankensystem im Schnitt bei 5,9 Billionen Rupien.
Den Schritt finde ich richtig, nur zeigt die Notenbank auf die falsche Zahl. Ein Leitzins, der kaum über der Inflation liegt, während die Kredite um fast ein Fünftel wachsen, bezahlt Käufe und Investitionen, die sich bei einem Zins über der Inflation nicht rechnen würden, und genau dort entsteht der Preisdruck, gegen den ein Zins tatsächlich etwas ausrichtet. Gold gehört nicht dazu. Messen würde ich den Zinszyklus deshalb an der Kernrate ohne Edelmetalle und am Kreditwachstum, denn fällt der Goldpreis, sinkt die Kernrate mit Schmuck, ohne dass sich an den Krediten etwas ändert, und der Schritt sähe überflüssig aus, wo er es nicht ist.
Was das für Anleger heißt
Für ein Depot in Deutschland ist Indien vor allem über breite Fonds ein Thema. Im Schwellenländer-Index von MSCI wog das Land Ende September 10,65 Prozent, nach Taiwan, Südkorea und China an vierter Stelle. Wie dieser Index zusammengesetzt ist, bestimmt, wie viel von einer indischen Zinsentscheidung überhaupt im eigenen Depot ankommt. Wer einen weltweiten Index mit Schwellenländeranteil hält, hält Indien zu einem deutlich kleineren Teil mit, wer einen reinen Schwellenländerfonds hält, zu gut einem Zehntel.
Was der Beschluss für die Anlageklasse bedeutet, lässt sich an zwei Wegen beschreiben, ohne dass daraus eine Richtung folgt. Ein höherer Leitzins hebt den Zins auf Rupien-Einlagen und kurz laufende Anleihen, und das stützt tendenziell die Währung, in der ein Euro-Anleger seine indischen Anteile am Ende umrechnet. Zugleich verteuert er Kredite für Firmen und Haushalte, und das bremst tendenziell Umsätze und Gewinne. Welcher Weg überwiegt, entscheidet nicht der eine Schritt, sondern wie weit der Zyklus geht, und das macht die Notenbank ausdrücklich davon abhängig, wie breit der Preisdruck wird.
Mitnehmen lässt sich eine Gewohnheit, die über Indien hinaus trägt. Bei jeder Kernrate lohnt der Blick darauf, was nach dem Herausrechnen von Lebensmitteln und Energie noch darin steckt. In Indien ist es Schmuck, in den USA eine unterstellte Miete, die niemand überweist. Die nächsten Zahlen kommen bald. Die Verbraucherpreise für September erscheinen am 12. Oktober, das Protokoll der Sitzung am 21. Oktober. Die nächste Sitzung des Ausschusses folgt Anfang Dezember. Was du daraus für dein Depot ableitest, bleibt deine Entscheidung.
Quellen
- Monetary Policy Statement, 2026-27, Resolution of the Monetary Policy Committee, October 5 to 7, 2026
- Governor’s Statement, October 7, 2026
- State of the Economy, RBI Bulletin September 2026
- Governor’s Statement, August 5, 2026
- Minutes of the Monetary Policy Committee Meeting, August 3 to 5, 2026
- Minutes of the Monetary Policy Committee Meeting, June 3 to 5, 2026
- Minutes of the Monetary Policy Committee Meeting, April 6 to 8, 2026
- Governor’s Statement, April 08, 2026
- Minutes of the Monetary Policy Committee Meeting, February 6 to 8, 2023
- Press Release of CPI for August 2026 (Base 2024=100)
- MSCI Emerging Markets Index (USD), Index Factsheet, September 30, 2026
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 7. Oktober 2026. Die Kernrate mit und ohne Edelmetalle stammt aus den Beschlüssen, Erklärungen und Protokollen der Reserve Bank of India von April bis Oktober 2026 und aus ihrem Monatsbericht für September 2026. Für Januar, Februar, Juli und August nennt die Notenbank Einzelwerte, für März und April sowie Mai und Juni nur Spannen über zwei Monate, eine monatliche Reihe ohne Edelmetalle veröffentlicht das Statistikamt nicht. Gewichte und Preisanstieg des Schmucks stammen aus der Mitteilung des indischen Statistikamts zu den Verbraucherpreisen für August 2026, die als vorläufig gilt. Dass der Abstand zwischen beiden Kernraten fast ein Drittel der Kernrate ausmacht, ist eigene Rechnung aus diesen Werten. Der Abstand zeigt den Einfluss der Edelmetalle näherungsweise, weil das Herausrechnen eines Postens auch die Gewichte der übrigen verschiebt. Das Urteil im Abschnitt zu den Kosten des Zinsschritts ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.