
Markt & Investieren
Der Ölschock steckt im Benzinpreis, und in der Kernrate ist er nicht angekommen
Stand 16. September 2026. Ein Barrel Brent kostete am 2. Januar 61,98 Dollar und am 9. September 109,51 Dollar, ein Aufschlag von rund drei Vierteln. Im Preisbericht des US-Statistikamts für August steht Benzin mit 27,4 Prozent über dem Vorjahr. Die Kernrate derselben Tabelle, also der Index ohne Energie und Nahrungsmittel, steht bei 2,4 Prozent. Und der Markt preist für die nächsten zehn Jahre 12 Basispunkte mehr Teuerung ein als zu Jahresbeginn.
Ein Schock, vier Messpunkte
Quelle: Bureau of Labor Statistics, US-Finanzministerium, Energy Information Administration
Die wichtigsten Zahlen auf einen Blick
Alle Werte aus den Primärquellen, Stand 16. September 2026. Die Preisreihen des Statistikamts beziehen sich auf den Berichtsmonat August, die Marktreihen auf den jeweils genannten Handelstag.
| Zahl | Bedeutung |
|---|---|
| 61,98 Dollar | Brent am 2. Januar 2026, zugleich das Jahrestief |
| 127,61 Dollar | Brent am 2. April 2026, das Jahreshoch |
| 109,51 Dollar | Brent am 9. September 2026, 76,7 Prozent über dem Jahresanfang |
| 27,4 Prozent | Benzin im August gegenüber dem Vorjahresmonat |
| 16,3 Prozent | Energieblock insgesamt im selben Vergleich |
| 3,4 Prozent | Gesamtindex der Verbraucherpreise über zwölf Monate |
| 2,4 Prozent | Kernrate ohne Energie und Nahrungsmittel über zwölf Monate |
| 0,4 Prozent | Anstieg des Gesamtindex allein im August, saisonbereinigt |
| 2,25 Prozent | eingepreiste Teuerung auf zehn Jahre am 2. Januar 2026 |
| 2,37 Prozent | dieselbe Größe am 14. September 2026 |
| 2,18 bis 2,50 | ihre gesamte Spanne im Jahr 2026, Tief am 24. Juni, Hoch am 4. Mai |
| 1,94 Prozent | Zins nach Abzug der erwarteten Teuerung am 2. Januar |
| 2,60 Prozent | derselbe Zins am 14. September, Jahreshoch seit dem 11. September |
| 4,97 Prozent | zehnjährige US-Rendite am 14. September, die Summe aus beiden Teilen |
| rund 4.335 Dollar | Goldpreis je Feinunze am 16. September 2026 |
| rund 5.595 Dollar | Goldpreis auf seinem Höchststand Ende Januar 2026 |
Quelle: Bureau of Labor Statistics (Verbraucherpreise August 2026), US-Finanzministerium über die Datenbank der Federal Reserve Bank of St. Louis, Energy Information Administration
Was der Ölpreis erwarten lässt
Wenn ein Barrel Rohöl innerhalb von acht Monaten von 62 auf über 107 Dollar klettert, folgt daraus im Kopf fast automatisch eine zweite Aussage. Der Sprit wird teurer, die Transportkosten steigen, die Hersteller geben das weiter, und am Ende zahlt jeder mehr für alles. Teures Öl bedeutet Inflation, und Inflation bedeutet, dass man etwas braucht, das dagegen schützt. Diese Kette ist so eingeübt, dass sie kaum noch als Behauptung auffällt. Sie steht hinter der Frage, ob man jetzt in Sachwerte umschichten müsse, hinter der Erwartung, dass Gold jetzt anziehen werde, und hinter jeder Schlagzeile, die den Ölpreis und die Teuerung im selben Satz nennt.
Das Jahr 2026 ist für diese Kette ein ungewöhnlich sauberer Testfall, denn der Schock ist groß und er ist eindeutig datiert. Brent notierte am 2. Januar bei 61,98 Dollar, dem Tiefpunkt des Jahres. Am 2. April stand der Preis bei 127,61 Dollar, dem Höchststand. Am 9. September, dem letzten in der amtlichen Reihe verfügbaren Tag, waren es 109,51 Dollar. Wer also wissen will, ob ein Ölsprung dieser Größenordnung eine breite Teuerung auslöst, muss nicht spekulieren. Er kann in zwei veröffentlichten Tabellen nachsehen, und beide sagen dasselbe.
Die erste Tabelle ist der Preisbericht des amerikanischen Statistikamts für August, veröffentlicht am 11. September. Die zweite ist der Anleihemarkt, der jeden Tag einen Preis dafür bildet, wie viel Teuerung die nächsten zehn Jahre bringen. Beide zeigen den Ölschock genau dort, wo er physisch stattfindet, und beide zeigen ihn sonst nirgends.
Zwei Zahlen aus derselben Tabelle
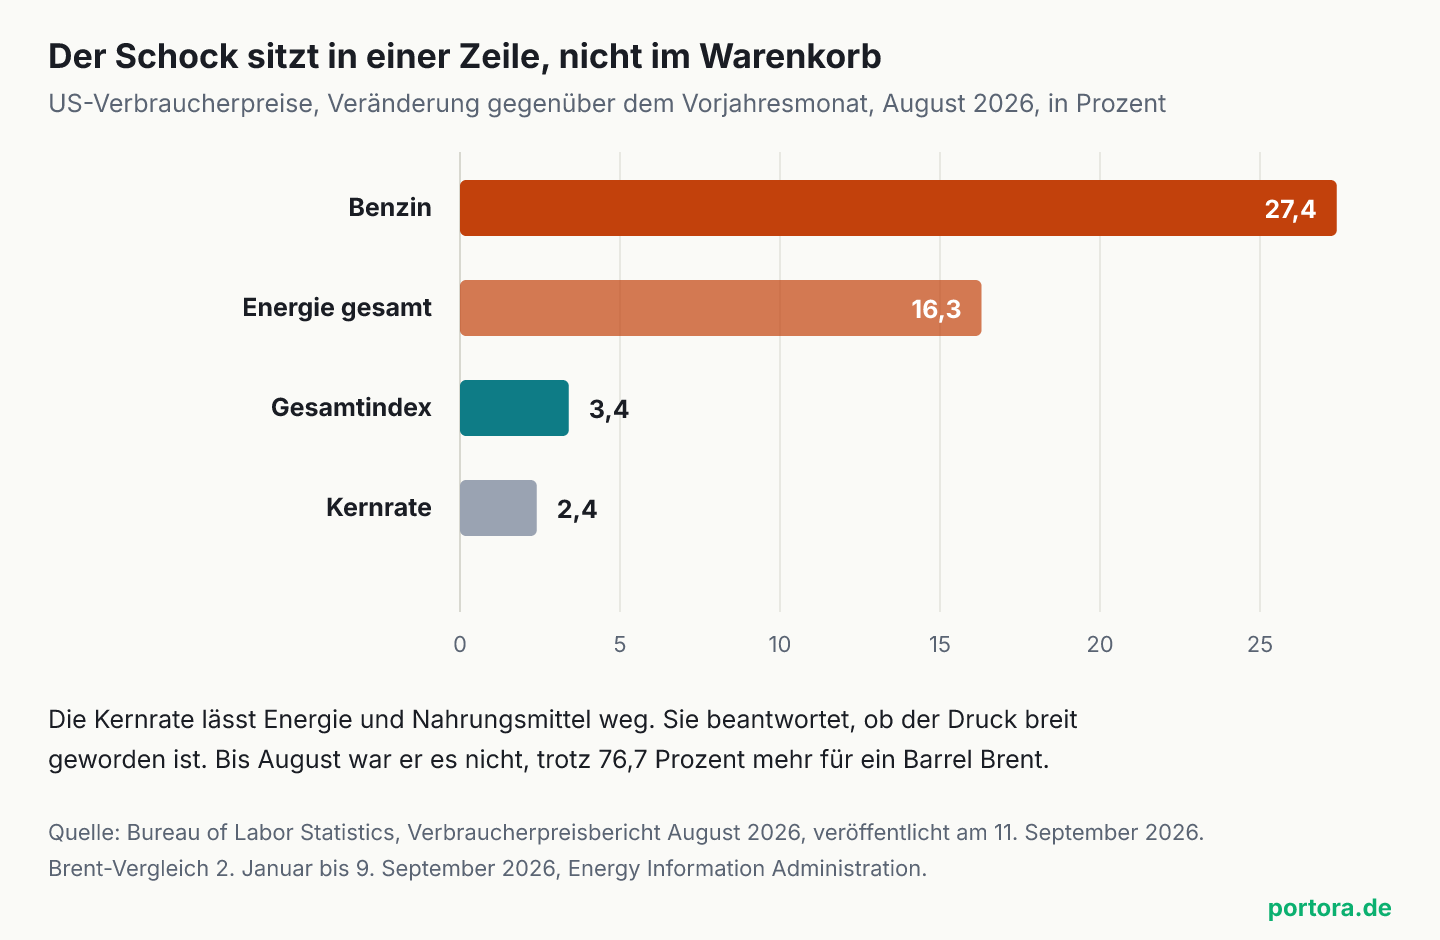
Der Preisbericht für August nennt eine Gesamtrate von 3,4 Prozent über zwölf Monate. Direkt darunter steht die Kernrate, also derselbe Warenkorb ohne Energie und ohne Nahrungsmittel, und die liegt bei 2,4 Prozent. Ein Prozentpunkt Abstand zwischen zwei Zeilen desselben Berichts, und dieser Prozentpunkt ist der ganze Ölschock. Im Energieblock steht ein Plus von 16,3 Prozent, beim Benzin allein 27,4 Prozent. Das ist der Schock, sichtbar, groß und exakt dort, wo er hingehört.
Der Unterschied zwischen beiden Zeilen ist kein statistischer Trick und keine Beschönigung. Er misst zwei verschiedene Dinge. Die Gesamtrate beantwortet, was der Haushalt tatsächlich an der Kasse zahlt, und dort schlägt jeder Tankfüllung voll durch. Die Kernrate beantwortet eine andere Frage, nämlich ob der Preisdruck breit geworden ist, also ob er aus Energie und Lebensmitteln in Mieten, Dienstleistungen, Versicherungen und Löhne gewandert ist. Genau diese zweite Frage entscheidet, ob aus einem teuren Rohstoff eine anhaltende Teuerung wird, denn nur die Breite trägt sich selbst weiter.
Für den August lautet die Antwort, dass sie es nicht ist. Der Bericht weist für die Wohnkosten eine Abschwächung aus, ebenso für Nahrungsmittel. Ein Ölpreis, der sich binnen acht Monaten fast verdoppelt, hat den Rest des Warenkorbs in diesem Zeitraum also nicht mitgezogen. Das ist bemerkenswert genug, um es nicht als Nebensatz zu behandeln, denn es widerspricht der eingeübten Kette aus dem ersten Abschnitt an ihrer entscheidenden Stelle.
Was der Markt für zehn Jahre einpreist
Die zweite Tabelle wird nicht von einem Amt erhoben, sondern jeden Handelstag von Käufern und Verkäufern gebildet. Das US-Finanzministerium gibt zwei Sorten zehnjähriger Anleihen aus. Die eine zahlt einen festen Zins, die andere koppelt Zins und Rückzahlung an den Verbraucherpreisindex. Der Abstand zwischen beiden Renditen ist der Preis, den der Markt für Teuerungsschutz verlangt, und er lässt sich als die Teuerung lesen, mit der die Käufer im Schnitt über die nächsten zehn Jahre rechnen. Wie man diese Zerlegung im Einzelnen nachrechnet, steht an anderer Stelle nüchtern auseinandergenommen.
Diese eingepreiste Teuerung lag am 2. Januar 2026 bei 2,25 Prozent. Am 14. September lag sie bei 2,37 Prozent. Der Unterschied sind 12 Basispunkte, also 0,12 Prozentpunkte, über achteinhalb Monate, in denen sich der Ölpreis fast verdoppelt hat und zwischendurch über 127 Dollar stand. Ihre gesamte Schwankungsbreite in diesem Jahr reicht von 2,18 Prozent am 24. Juni bis 2,50 Prozent am 4. Mai. Das ist ein Korridor von einem Drittel Prozentpunkt in einem Jahr mit einem der größten Ölsprünge der letzten Jahrzehnte.
Man kann diese Zahl auf zwei Arten lesen, und beide führen zum selben Ergebnis. Entweder erwarten die Käufer, dass der Ölpreis nicht dauerhaft auf diesem Niveau bleibt. Oder sie erwarten, dass er bleibt, aber die Notenbank verhindert, dass der Rest der Preise nachzieht. In beiden Fällen halten sie den Schock für eine Veränderung eines einzelnen Preises und nicht für den Beginn einer breiteren Entwertung des Geldes. Und in beiden Fällen ist das Urteil des Marktes deckungsgleich mit dem, was in der Kernrate des Statistikamts steht.
Wie es dazu kam, und warum die siebziger Jahre anders ausgingen
Der Weg des Ölpreises durch dieses Jahr ist ungewöhnlich steil verlaufen. Am 2. Januar stand Brent bei 61,98 Dollar und damit auf dem tiefsten Punkt des Jahres. Bis zum 2. April verdoppelte sich der Preis auf 127,61 Dollar. Danach gab er nach und pendelte sich in der zweiten Jahreshälfte auf einem hohen Niveau ein, am 9. September bei 109,51 Dollar. Wer die Reihe von links nach rechts liest, sieht keinen langsamen Aufbau, sondern einen Sprung und eine anschließende Seitwärtsbewegung auf erhöhtem Niveau.
Genau so ein Verlauf hat vor fünfzig Jahren zu einem anderen Ergebnis geführt, und der Unterschied ist lehrreich. In den siebziger Jahren wurde aus dem Ölembargo binnen weniger Jahre eine breite Teuerung, die sich in Löhnen, Mieten und Dienstleistungen festsetzte und erst durch eine sehr harte Zinspolitik gebrochen wurde. Zwei Dinge waren damals anders. Viele Löhne waren automatisch an den Preisindex gekoppelt, ein Preissprung schrieb sich also ohne Verhandlung in die Einkommen fort. Und niemand hatte eine belastbare Vorstellung davon, welche Teuerungsrate die Notenbank auf Dauer zulassen würde, weil sie keine erklärte Zielmarke hatte.
Beides ist heute nicht mehr so, und der Anleihemarkt zeigt es als Preis. Wenn Käufer für zehn Jahre 2,37 Prozent einpreisen, während das Barrel drei Viertel teurer geworden ist, dann drücken sie damit die Erwartung aus, dass die Rückkopplung von einem Preis in alle anderen unterbrochen bleibt. Diese Erwartung ist kein Naturgesetz, sondern das Ergebnis von vier Jahrzehnten Notenbankpolitik mit erklärter Zielmarke. Sie kann brechen, und woran man das sähe, ist dieselbe Zahl. Eine eingepreiste Teuerung, die sich aus ihrem Korridor von 2,18 bis 2,50 Prozent nach oben löst, wäre das Signal, dass der Markt die Rückkopplung wieder für möglich hält.
Das eigentliche Signal, der Zins ohne die Teuerung
Wenn die eingepreiste Teuerung fast stillsteht, die zehnjährige Rendite aber deutlich gestiegen ist, muss der Anstieg aus dem anderen Teil kommen. Genau so ist es. Der Zins nach Abzug der erwarteten Teuerung, die Rendite der inflationsgekoppelten zehnjährigen Anleihe, lag am 2. Januar bei 1,94 Prozent. Am 11. September erreichte er 2,60 Prozent, den höchsten Stand des Jahres, und am 14. September stand er unverändert dort. Das sind 66 Basispunkte Anstieg. Zusammen mit den 12 Basispunkten aus dem Teuerungsteil ergibt das eine zehnjährige Rendite von 4,97 Prozent, gegenüber 4,19 Prozent zu Jahresbeginn.
Von den 78 Basispunkten, die der zehnjährige Zins in diesem Jahr zugelegt hat, entfallen also 66 Basispunkte auf den Teil ohne Teuerung und 12 Basispunkte auf den Teuerungsteil. Sechs Siebtel der Bewegung haben mit erwarteter Inflation nichts zu tun. Wer die Rendite als Reaktion auf den Ölpreis liest, liest sechs Siebtel davon falsch. Der Markt hat den Preis des Geldes erhöht, nicht seine Erwartung an die Geldentwertung.
Dieser eine Wert erklärt nebenbei, warum eine bestimmte Erwartung dieses Jahr nicht aufgegangen ist. Gold zahlt keinen Zins und keine Dividende. Wer es hält, verzichtet auf die Verzinsung einer sicheren Anleihe, und wie schwer dieser Verzicht wiegt, hängt an genau diesem Zins nach Abzug der Teuerung. Er ist seit Januar um zwei Drittel eines Prozentpunkts gestiegen. Der Goldpreis stand Ende Januar bei rund 5.595 Dollar je Feinunze und am 16. September bei rund 4.335 Dollar. Die vollständige Mechanik dahinter, und warum sie am Typ des Schocks hängt, ist getrennt aufgeschrieben.
Warum, ganz nüchtern
Dass ein teurer Rohstoff nicht automatisch eine Teuerung auslöst, ist keine Eigenheit dieses Jahres, sondern folgt aus dem Unterschied zwischen einem einzelnen Preis und dem allgemeinen Preisniveau. Ein Haushalt, der mehr für Benzin ausgibt, hat weniger für alles andere übrig, solange sein Einkommen gleich bleibt. Der teurere Sprit verschiebt dann Kaufkraft von einer Warengruppe in eine andere, statt sie insgesamt zu erhöhen. Damit aus dem einen Preis eine breite Teuerung wird, muss zusätzlich Geld ins System kommen, oder es müssen Löhne und andere Preise nachziehen. Genau das zeigt die Kernrate an, und genau das zeigt sie nicht.
Der zweite Grund liegt bei der Notenbank, und er erklärt, warum die eingepreiste Teuerung so unbeeindruckt bleibt. Ein Angebotsschock stellt sie vor eine unangenehme Wahl, denn er treibt gleichzeitig die Preise nach oben und die Wirtschaftsleistung nach unten. Senkt sie den Zins, verstärkt sie den Preisdruck. Hält sie ihn oder erhöht ihn, dämpft sie die Nachfrage in eine ohnehin schwächere Lage hinein. Sie entscheidet sich in aller Regel für die zweite Möglichkeit, und der Markt weiß das. Der Mechanismus dahinter ist an anderer Stelle ausführlich behandelt.
Daraus folgt die Reihenfolge, die dieses Jahr sichtbar geworden ist. Der Ölpreis steigt. Der Markt erwartet nicht mehr Teuerung, sondern eine Notenbank, die härter bleibt, um sie zu verhindern. Also steigt der Zins nach Abzug der Teuerung. Und weil dieser Zins das ist, wogegen zinslose Anlagen antreten müssen, ist der Ölschock für sie kein Rückenwind, sondern Gegenwind. Wer von teurem Öl direkt auf steigende Sachwerte schließt, überspringt die mittlere Stufe, und auf dieser Stufe entscheidet sich alles.
Der faire Gegenpunkt
Man kann diese Zerlegung überdehnen, und das stärkste Gegenargument verdient eine ehrliche Antwort. Es lautet, dass die Kernrate den Ölschock per Konstruktion ausblendet und deshalb gar nichts über ihn aussagen kann. Wer Energie herausrechnet und dann feststellt, dass die Energiekrise nicht in der Zahl steht, dreht sich im Kreis. Dieser Einwand ist an einem Punkt richtig. Die Kernrate misst nicht die direkte Wirkung, sondern nur die indirekte, also ob Energie über Fracht, Produktion und Löhne in andere Gruppen wandert. Die direkte Wirkung steht vollständig in der Gesamtrate, und für den Haushalt ist genau die relevant. Ein Prozentpunkt mehr Teuerung ist echtes Geld.
Der zweite Einwand ist der zeitliche. Die Wirkung eines Rohstoffpreises braucht Monate, teils Quartale, bis sie in Verträgen, Frachtraten und Tarifrunden ankommt. Ein Bericht für August, der einen Ölanstieg seit Januar bewertet, kann die späte Welle noch gar nicht sehen. Das ist zutreffend und ein Grund, die kommenden Berichte aufmerksam zu lesen statt die Frage für erledigt zu halten. Auch die eingepreiste Teuerung ist keine Prophezeiung, sondern der derzeitige Konsens von Käufern und Verkäufern, und dieser Konsens hat sich in der Vergangenheit geirrt.
Der Einwand kippt allerdings dort, wo aus ihm wird, die Zahlen seien deshalb wertlos. Sie sind der beste verfügbare Stand und sie zeigen in dieselbe Richtung, obwohl sie aus zwei völlig verschiedenen Quellen stammen, einer amtlichen Erhebung und einem Markt mit echtem Geld. Wenn Statistikamt und Anleihemarkt unabhängig voneinander dasselbe sagen, ist das ein stärkeres Signal als eine Erwartung, die sich auf eine Regel stützt. Die Lehre ist nicht, dass Energie nie durchsickert, sondern dass man das Durchsickern messen kann, statt es vorauszusetzen.
Was das für Anleger heißt
Was heißt das für dich, ohne dass daraus eine Kauf- oder Verkaufsempfehlung wird. Zuerst ist es ein Lesewerkzeug für die nächste Schlagzeile über einen Rohstoffpreis. Wenn irgendwo steht, ein Preissprung bei Energie oder Nahrungsmitteln treibe die Inflation, dann sind das zwei getrennte Behauptungen. Die erste, dass die Gesamtrate steigt, ist meist richtig und leicht nachzusehen. Die zweite, dass der Druck breit wird, steht eine Zeile tiefer im selben Bericht und stimmt oft nicht. Diese zwei Zeilen kosten dich zwei Minuten und ordnen die Meldung vollständig ein.
Zweitens rückt es zurecht, was ein Schutz gegen Teuerung überhaupt leisten soll. Eine Anlage, die vor Geldentwertung schützen soll, braucht Geldentwertung, gegen die sie schützt. Solange der Markt für zehn Jahre 2,37 Prozent einpreist und die Kernrate bei 2,4 Prozent steht, ist das, wogegen geschützt werden soll, in den Zahlen nicht vorhanden, und stattdessen ist der Zins gestiegen, den ein zinsloser Baustein nicht zahlt. Das ist keine Aussage darüber, ob Gold, Rohstoffe oder inflationsgekoppelte Anleihen in dein Depot gehören, und erst recht keine über ihren weiteren Kursverlauf. Es ist eine Aussage darüber, welche Größe man beobachten muss, wenn man verstehen will, warum sie sich so verhalten.
Und drittens gilt die übliche Vorsicht gegenüber einem einzelnen Datenpunkt. Ein Monatsbericht kann revidiert werden, eine eingepreiste Erwartung kann sich binnen Wochen drehen, und der weitere Weg des Ölpreises ist unbekannt. Wer behauptet, ihn zu kennen, rät. Der nützliche Ertrag ist die Reihenfolge, also erst nachsehen, ob der Druck breit ist, dann nachsehen, welcher Teil des Zinses sich bewegt hat, und erst danach über die Folgen für eine Anlageklasse nachdenken. Die Gewichtung in deinem Depot bleibt deine Entscheidung und hängt an deinem Zeithorizont, deiner Risikotragfähigkeit und dem, was du ohnehin schon hältst.
Quellen
- Consumer Price Index Summary, August 2026
- 10-Year Treasury Inflation-Indexed Security, Constant Maturity (DFII10), Tageswerte 2026
- 10-Year Breakeven Inflation Rate (T10YIE), Tageswerte 2026
- Europe Brent Spot Price FOB (DCOILBRENTEU), Tageswerte 2026
- Daily Treasury Par Yield Curve Rates, September 2026
- LBMA Gold Price, Preisfeststellung und Marktdaten
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 16. September 2026. Die Verbraucherpreise beziehen sich auf den Berichtsmonat August 2026, veröffentlicht am 11. September 2026, und können in späteren Veröffentlichungen revidiert werden. Die Marktreihen für die eingepreiste Teuerung und den Zins nach Abzug der Teuerung sind Tageswerte und lagen zuletzt für den 14. September 2026 vor. Die Brent-Reihe der Energy Information Administration lag zuletzt für den 9. September 2026 vor, der genannte Tagesstand vom 16. September stammt aus einer Marktdatenübersicht und ist als Größenordnung zu lesen. Der Goldpreis ist ein Marktstand ohne amtliche Feststellung und auf volle Zehnerstellen gerundet. Die Einordnung selbst gibt den Stand vom 16. September 2026 wieder, vor der an diesem Abend erwarteten Zinsentscheidung der US-Notenbank.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.