
Markt & Investieren
Welt-ETF im September: minus 1,2 Prozent in Dollar, plus 1,1 Prozent in Euro
Stand 1. Oktober 2026. Der MSCI World hat im September in Dollar gerechnet 1,19 Prozent verloren, Dividenden eingerechnet. Wer denselben Index über einen Welt-ETF in Euro hält, sah im selben Monat ein Plus von 1,05 Prozent. Den Unterschied macht allein der Wechselkurs, denn der Dollar wurde gegenüber dem Euro um gut 2 Prozent mehr wert, und rund 72 Prozent des Index sind US-Aktien. Seit Januar 2022 fiel der Index in 20 Monaten in Dollar, und in 16 davon stand er in Euro besser da. In den guten Monaten kostete der Wechselkurs meist etwas, über die ganzen 57 Monate liegen beide Rechnungen fast gleichauf. Eine Ausnahme mit Gewicht gibt es, das Frühjahr 2025.
Der September in vier Zahlen
Quelle: MSCI, Indexstände; Europäische Zentralbank; Federal Reserve Bank of New York; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| −1,19 % / +1,05 % / −0,88 % | MSCI World mit Dividenden im September 2026, in Dollar, in Euro ungesichert und gegen den Euro gesichert |
| 1,1596 / 1,1355 Dollar | Referenzkurs der EZB für einen Euro am 31. August und am 30. September 2026 |
| +2,12 % / +3,90 % | Wertzuwachs von Dollar und Yen gegenüber dem Euro im September 2026 |
| 72,14 % / 5,78 % / 3,53 % / 3,46 % | Anteile von USA, Japan, Großbritannien und Kanada am MSCI World, Stand 31. August 2026 |
| +11,75 % / +15,55 % / +11,14 % | MSCI World von Ende 2025 bis Ende September 2026, in Dollar, in Euro und gesichert |
| +2,32 / +2,05 / +2,24 Prozentpunkte | Vorsprung der Euro-Rechnung in den drei Minusmonaten 2026, März, Juni und September |
| 16 von 20 / 25 von 37 | Minusmonate seit Januar 2022 mit besserem Ergebnis in Euro, Plusmonate mit schlechterem |
| −25,42 % / −13,53 % / −23,10 % | Größter Rückgang seit Ende 2021, gemessen an Monatsendständen, in Dollar (bis September 2022), in Euro (bis Juni 2022) und gesichert (bis September 2022) |
| 15,16 % / 13,35 % / 14,02 % | Schwankung der Monatsrenditen auf ein Jahr hochgerechnet, Januar 2022 bis September 2026, in Dollar, in Euro und gesichert |
| −4,30 % / −12,48 % | MSCI World von Ende Januar bis Ende April 2025, in Dollar und in Euro |
| +21,09 % / +6,77 % / +16,73 % | MSCI World im Jahr 2025, in Dollar, in Euro und gesichert |
| +18,67 % / +26,60 % / +19,89 % | MSCI World im Jahr 2024, in Dollar, in Euro und gesichert |
| 3,88 % / 2,44 % | Tagesgeldsatz am Geldmarkt für Dollar (SOFR, 29. September) und für Euro (€STR, 30. September 2026) |
| 3,75 bis 4,00 % / 2,50 % | Zielspanne der Fed und Einlagensatz der EZB, beide seit Mitte September 2026 |
Quelle: MSCI; Europäische Zentralbank; Federal Reserve Bank of New York; eigene Rechnung
Ein schwacher Euro gilt als schlechte Nachricht
Der Euro hat im September gegenüber dem Dollar gut 2 Prozent verloren. Der Referenzkurs der Europäischen Zentralbank fiel von 1,1596 Dollar am 31. August auf 1,1355 Dollar am 30. September, und am Donnerstagvormittag lag der Euro im Handel unter 1,13 Dollar. Seit dem Jahreshoch von 1,1974 Dollar Ende Januar sind es gut 5 Prozent. Dahinter stehen zwei Notenbanken, die beide erhöht haben, aber unterschiedlich weit. Die amerikanische Fed hält ihren Leitzins seit Mitte September in einer Spanne von 3,75 bis 4,00 Prozent, die EZB ihren Einlagensatz bei 2,50 Prozent. Warum eine Währung auch nach einer eigenen Zinserhöhung fallen kann, wenn die andere Seite weiter vorn liegt, ist am Beispiel des Yen ausführlich durchgerechnet. Für die Frage hier reicht, dass der Dollar im September mehr wert geworden ist.
Für den Alltag ist ein schwächerer Euro tatsächlich teurer. Alles, was in Dollar gehandelt wird, kostet in Euro mehr, vom Rohöl bis zum Flug nach New York, und beim Ölpreis wirkt der Wechselkurs direkt auf die Rechnung. Naheliegend ist deshalb der Schluss, ein schwacher Euro sei auch für Anleger hierzulande eine schlechte Nachricht. Für das Depot stimmt das in den meisten Fällen nicht. Ein Welt-ETF auf den MSCI World besteht zu fast drei Vierteln aus US-Aktien, und deren Wert steht in Dollar. Wird der Dollar mehr wert, wird auch dieser Teil des Depots in Euro mehr wert. Der September ist dafür ein sauberes Beispiel, und die Jahre davor zeigen, dass er kein Zufall war.
Dieselben Aktien, zwei Ergebnisse
Rechne den September mit 10.000 Euro durch, Ende August in einen Welt-ETF auf den MSCI World gelegt. Der Index verlor im September in Dollar gerechnet 1,19 Prozent, Dividenden eingerechnet. Ein Anleger in New York hätte also rund 119 von 10.000 Dollar verloren. Im Euro-Depot stand Ende September dagegen ein Wert von rund 10.105 Euro, ein Plus von 1,05 Prozent. An den Aktien gab es dabei keinen Unterschied, es sind dieselben 1.280 Titel in denselben Gewichten. Der Unterschied liegt allein in der Umrechnung. Ein Dollar kostete am 31. August rund 86,2 Cent und am 30. September rund 88,1 Cent, er war also um 2,12 Prozent mehr wert. Der Fonds rechnet seine Dollar-Werte jeden Tag zum aktuellen Kurs in Euro um, und dieser Aufschlag landet im Depot, ohne dass sich eine Aktie bewegt.
Die Rendite in Euro setzt sich deshalb aus zwei Teilen zusammen, der Rendite der Aktien in ihrer eigenen Währung und der Veränderung des Wechselkurses. Im September lagen die Ergebnisse in Dollar und in Euro 2,24 Prozentpunkte auseinander. Das ist etwas mehr als der Anstieg des Dollars, weil im Index auch Yen, Pfund und Franken stecken und sich auch diese Währungen gegenüber dem Euro bewegt haben. Der Yen wurde im September gegenüber dem Euro um 3,90 Prozent mehr wert, das Pfund um 0,22 Prozent, der Franken verlor dagegen 1,08 Prozent. Der Dollar bleibt trotzdem der Hebel, der alles andere überdeckt, denn auf US-Aktien entfallen 72,14 Prozent des Index. Japan steht mit 5,78 Prozent an zweiter Stelle, Großbritannien folgt mit 3,53 und Kanada mit 3,46 Prozent.
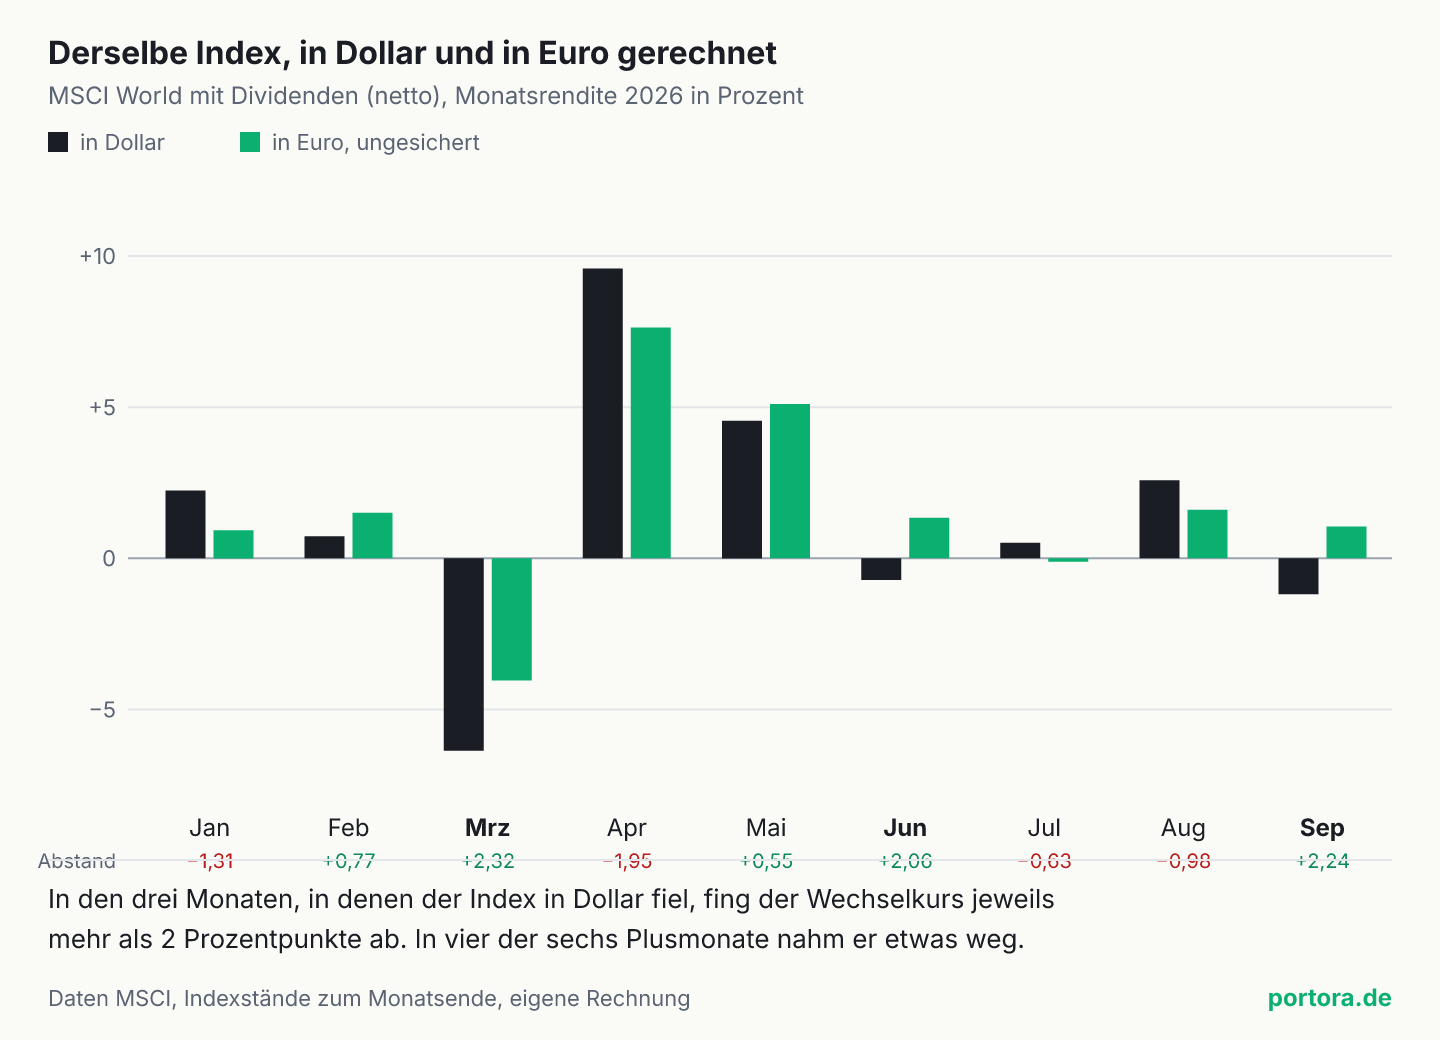
Das ganze Jahr 2026 zeigt dieselbe Umrechnung, und zwar in beide Richtungen. Im Januar stieg der Index in Dollar um 2,24 Prozent, in Euro nur um 0,93 Prozent, weil der Euro zulegte. Im April, dem stärksten Monat des Jahres, standen 9,59 Prozent in Dollar gegen 7,64 Prozent in Euro. In den drei Monaten, in denen der Index in Dollar fiel, lief es umgekehrt. Im März verlor er 6,37 Prozent in Dollar und 4,05 Prozent in Euro. Im Juni stand in Dollar ein Minus von 0,72 Prozent, in Euro ein Plus von 1,34 Prozent. Der Wechselkurs hat in allen drei Minusmonaten mehr als 2 Prozentpunkte abgefangen und in vier der sechs Plusmonate etwas weggenommen.
Wenn der Index fällt, steigt meist der Dollar
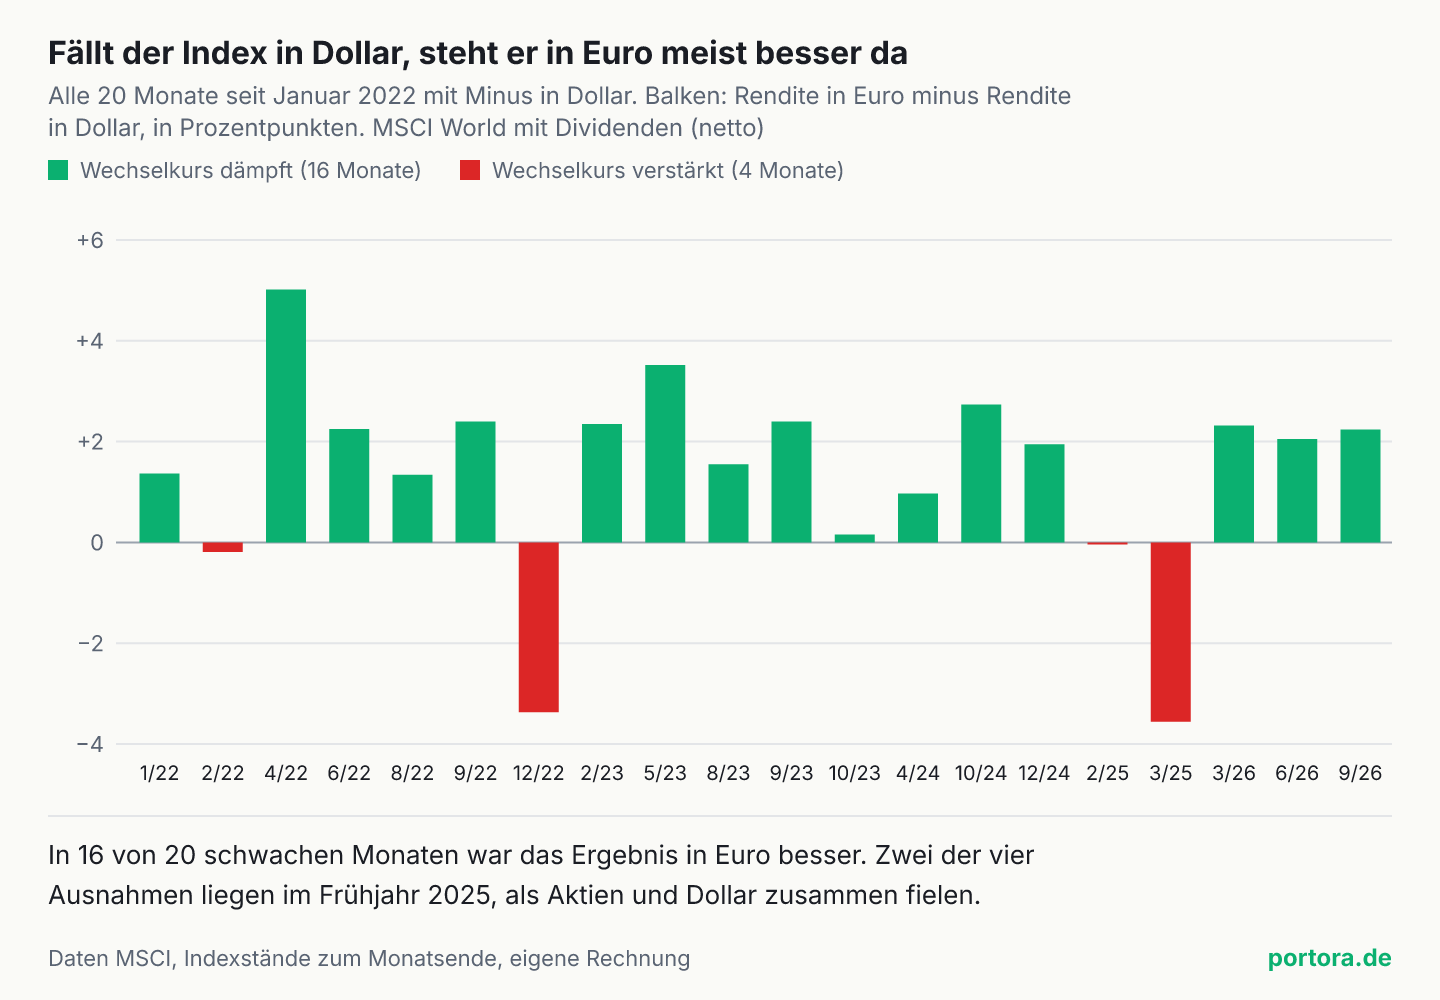
Neun Monate sind eine kurze Strecke. Deshalb lohnt der Blick zurück bis Januar 2022, das sind 57 Monate mit einem Bärenmarkt, zwei Erholungen und mehreren Zinswenden. In 20 davon fiel der MSCI World in Dollar. In 16 dieser 20 Monate war das Ergebnis in Euro besser, im Schnitt um 1,37 Prozentpunkte. Am deutlichsten im April 2022, als der Index in Dollar 8,31 Prozent verlor und in Euro 3,29 Prozent. In den 37 Monaten, in denen der Index stieg, war es meist andersherum. In 25 davon blieb das Ergebnis in Euro hinter dem in Dollar zurück, im Schnitt um 0,77 Prozentpunkte.
Eine naheliegende Erklärung liegt in dem, was in schwachen Monaten gesucht wird. Wenn Aktien weltweit fallen, verkaufen viele Anleger Risiko und halten das Geld in kurzen US-Staatsanleihen oder in Dollar-Guthaben, und ein großer Teil der Kredite weltweit muss in Dollar bedient werden. Beides erhöht die Nachfrage nach Dollar genau dann, wenn die Kurse sinken. Für einen Anleger, der in Dollar rechnet, ist das ohne Belang, sein Geld steckt ohnehin in Dollar. Für einen Anleger in Euro wird daraus ein eingebauter Puffer. Die Aktien fallen, und gleichzeitig wird die Währung, in der sie notieren, mehr wert. Dieser Puffer hat keinen Vertrag und keine Garantie, er ist ein Muster, das in diesen 57 Monaten in vier von fünf schwachen Monaten so lief.
Am deutlichsten zeigt sich die Wirkung am tiefsten Punkt. Vom Monatsende Dezember 2021 bis zum Tief im September 2022 verlor der Index in Dollar 25,42 Prozent. In Euro lag der größte Rückgang bei 13,53 Prozent, gemessen bis Juni 2022. Die Schwankung der Monatsrenditen, auf ein Jahr hochgerechnet, lag über die 57 Monate bei 15,16 Prozent in Dollar und bei 13,35 Prozent in Euro. Am Ende steht trotzdem fast dieselbe Zahl. Von Ende 2021 bis Ende September 2026 brachte der Index 62,73 Prozent in Dollar und 62,92 Prozent in Euro. Der Wechselkurs hat die Rendite über diese Strecke kaum verändert, er hat sie nur anders über die Zeit verteilt.
Wenn der Schock aus Amerika kommt
Die vier Ausnahmen gehören in die Rechnung, und zwei davon liegen im selben Frühjahr. Im März 2025 verlor der MSCI World in Dollar 4,45 Prozent, in Euro 8,01 Prozent. Im April, als die US-Regierung umfassende Zölle ankündigte, stand in Dollar sogar ein kleines Plus von 0,89 Prozent, in Euro ein Minus von 4,13 Prozent. Von Ende Januar bis Ende April 2025 summierte sich das auf minus 4,30 Prozent in Dollar und minus 12,48 Prozent in Euro. Für den Anleger im Euroraum war der Wechselkurs in diesen Monaten kein Puffer, sondern ein Verstärker. Über das ganze Jahr 2025 kam der Index in Dollar auf 21,09 Prozent, in Euro auf 6,77 Prozent. Rund zwei Drittel des Ertrags in Dollar gingen in der Umrechnung verloren.
Der Unterschied zu den anderen schwachen Phasen liegt im Ursprung. 2022 kam der Druck von steigenden Zinsen und dem Krieg in der Ukraine, und das Geld floss in den Dollar. Im Frühjahr 2025 ging die Unsicherheit von der US-Handelspolitik selbst aus, und damit verlor ausgerechnet die Währung an Wert, in die sonst ausgewichen wird. Der Puffer gilt also nur, solange der Dollar in der Krise gesucht wird und nicht selbst ihr Gegenstand ist. Wer seine Erwartung an den Wechselkurs allein auf 2022 stützt, übersieht diese Grenze. Wer sie allein auf 2025 stützt, übersieht die 16 anderen Monate. Beides steht in derselben Datenreihe, im Abstand von drei Jahren.
Was die Absicherung kostet und was sie mitnimmt
Viele Welt-ETFs gibt es auch als währungsgesicherte Anteilsklasse. Sie tauscht das Wechselkursrisiko über Termingeschäfte weg, Monat für Monat neu, und liefert damit ungefähr die Rendite der Aktien in ihrer eigenen Währung. MSCI rechnet dafür eine eigene Indexvariante, den MSCI World 100% Hedged to EUR. Im September verlor sie 0,88 Prozent, der Puffer des Wechselkurses fiel also weg. Seit Jahresbeginn kam sie auf 11,14 Prozent, gegen 15,55 Prozent für den ungesicherten Index in Euro und 11,75 Prozent in Dollar. Über die 57 Monate seit Ende 2021 waren es 54,53 Prozent, rund 8 Prozentpunkte weniger als beide ungesicherten Rechnungen.
Ein Teil dieses Abstands ist der Preis der Absicherung selbst. Er ergibt sich fast vollständig aus dem Abstand der kurzfristigen Zinsen beider Währungen, die Herleitung steht am Beispiel japanischer Anleger und gilt für ein Euro-Depot genauso. Der Tagesgeldsatz am Geldmarkt für Dollar (SOFR) lag am 29. September bei 3,88 Prozent, der für Euro (€STR) am 30. September bei 2,44 Prozent. Für den Dollar-Teil eines Depots kostet die Absicherung damit derzeit rund 1,44 Prozentpunkte im Jahr, ungefähr 0,12 Punkte im Monat. Der andere Teil ist das, was die Absicherung ausschließt, und das wirkt in beide Richtungen. 2024 lag die gesicherte Variante mit 19,89 Prozent um 6,71 Punkte hinter der ungesicherten in Euro mit 26,60 Prozent. 2025 lag sie mit 16,73 Prozent fast 10 Punkte vorn.
Die Absicherung nimmt damit beides heraus, den Verstärker vom Frühjahr 2025 und den Puffer von 2022 und vom September 2026. Die Schwankung der gesicherten Variante lag über die 57 Monate bei 14,02 Prozent und damit zwischen Dollar und Euro, ihr größter Rückgang von Monatsende zu Monatsende bei 23,10 Prozent, fast so tief wie in Dollar. Wer sein Depot in Euro misst und ungesichert hält, hat in den meisten schwachen Monaten seit 2022 einen kleineren Rückgang gesehen als die Indexzahl in Dollar. Wer absichert, sieht ungefähr die Zahl in Aktienwährung, abzüglich des Zinsabstands.
Der faire Gegenpunkt
Gegen diese Rechnung stehen drei Einwände, und der erste wiegt am schwersten. Die Währung, in der eine Aktie notiert, sagt wenig darüber, wo ihr Geschäft liegt. Die großen US-Konzerne im Index verdienen einen großen Teil ihres Umsatzes außerhalb der USA, auch in Euro. Steigt der Dollar, sinkt der Wert dieser Auslandsumsätze in ihren Abschlüssen, und das drückt über die Zeit auf Gewinne und Kurse. Ein Teil des Puffers kann also später in den Kursen wieder verloren gehen. Die Monatsrechnung oben zeigt nur die direkte Umrechnung, nicht diese zweite Runde.
Der zweite Einwand betrifft die Strecke. 57 Monate mit einer Zinswende und einem Krieg sind keine Naturkonstante, und 2025 hat gezeigt, dass das Muster brechen kann. Wer ab morgen auf den Puffer zählt, zählt auf eine Gewohnheit der Märkte und nicht auf eine Regel. Der dritte Einwand kommt aus dem Alltag. Derselbe Anleger, dessen Depot im September vom stärkeren Dollar profitiert hat, zahlt für alles mehr, was in Dollar gehandelt wird, allen voran für Energie. Der Zuwachs im Depot und die höhere Rechnung an der Tankstelle haben dieselbe Ursache. Für einen Haushalt mit Welt-ETF ist der schwache Euro deshalb eher eine Verschiebung zwischen zwei Taschen als ein Geschenk.
Was das für Anleger heißt
Der wichtigste Handgriff ist die Frage, in welcher Währung eine Zahl gerechnet ist, bevor du sie mit deinem Depot vergleichst. Das Factsheet von MSCI nennt die Rendite des MSCI World in Dollar, dein Depot zeigt Euro. Im September lagen die beiden Zahlen 2,24 Prozentpunkte auseinander, in einzelnen Monaten seit 2022 waren es gut 5 Punkte. Wer dann glaubt, sein ETF bilde den Index schlecht ab, vergleicht zwei verschiedene Rechnungen. Wie groß die echte Abweichung zwischen einem Fonds und seinem Index ist, lässt sich getrennt messen, und sie liegt in einer ganz anderen Größenordnung.
Ein ungesicherter Welt-ETF ist für einen Anleger im Euroraum immer zwei Positionen zugleich, eine in Aktien und eine in fremden Währungen, zu rund drei Vierteln in Dollar. Die zweite Position hat in den schwachen Monaten seit 2022 meist gedämpft, in den starken meist gebremst und im Frühjahr 2025 verstärkt. Eine gesicherte Anteilsklasse tauscht diese zweite Position gegen einen Preis, der sich nach dem Zinsabstand richtet, derzeit rund 1,44 Prozentpunkte im Jahr auf den Dollar-Teil, und dazu kommen die laufenden Kosten der Klasse selbst. Welche der beiden Formen zu einem Depot passt, hängt davon ab, welche Schwankung jemand tragen will, und nicht davon, wo der Euro in den nächsten Wochen steht. Die Entscheidung bleibt bei dir. Wie breit ein Welt-ETF tatsächlich streut, steht an anderer Stelle, und wo der Eurokurs im Alltag auftaucht, in den Grundlagen.
Quellen
- MSCI World Index (USD), Net Return, Indexstände zum Monatsende
- MSCI World Index (EUR), Net Return, Indexstände zum Monatsende
- MSCI World 100% Hedged to EUR Index, Indexstände zum Monatsende
- MSCI World Index (USD), Index Factsheet, Stand 31. August 2026
- Euro-Referenzkurse, US-Dollar je Euro, Tageswerte
- Euro-Referenzkurse, Yen, Pfund und Franken je Euro, Tageswerte
- Euro Short-Term Rate (€STR), Tageswerte
- Leitzinsen der EZB
- Secured Overnight Financing Rate (SOFR)
- Effective Federal Funds Rate und Zielspanne
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Renditen stammen aus den Indexständen von MSCI für den MSCI World Index mit wieder angelegten Dividenden nach Quellensteuer (Net Return), in Dollar und in Euro berechnet, sowie für den MSCI World 100% Hedged to EUR Index, jeweils zum Monatsende von Dezember 2021 bis September 2026. Die Länderanteile stammen aus dem MSCI-Factsheet zum 31. August 2026, die Wechselkurse aus den Referenzkursen der EZB, die Geldmarktsätze von der EZB (€STR) und der Federal Reserve Bank of New York (SOFR).
Stand der Einordnung: 1. Oktober 2026. Indexstände bis zum 30. September 2026.
Belastbarkeit einzelner Werte: Monatsrenditen, Schwankung und größter Rückgang sind eigene Rechnungen aus den Monatsendständen, Rückgänge innerhalb eines Monats sind darin nicht enthalten. MSCI rechnet die Euro-Variante mit eigenen Tageskursen, die von den Referenzkursen der EZB leicht abweichen. Für die gesicherte Indexvariante weist die Datenbank von MSCI nicht aus, ob die Dividenden netto oder brutto eingehen. Der Preis der Absicherung ist als Abstand der Tagesgeldsätze genähert, tatsächliche Terminkurse und die Kosten einer Anteilsklasse können davon abweichen. Fondskosten und Steuern sind in keiner Zahl enthalten.
Versionshistorie: Erste Veröffentlichung am 1. Oktober 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.