
Markt & Investieren
Japans Leitzins steigt auf den höchsten Stand seit 1995, warum der Yen trotzdem fällt
Stand 18. September 2026. Die Bank of Japan hat den Leitzins am Freitagmorgen auf 1,25 Prozent angehoben, so hoch stand er zuletzt 1995. Die Preisgröße, auf die sie selbst schaut, liegt für August bei 1,9 Prozent und damit unter dem Ziel von zwei Prozent. Der Yen ist nach dem Beschluss von rund 156,30 auf über 157 je Dollar gefallen, die Rendite zehnjähriger Staatsanleihen ist um knapp fünf Basispunkte gesunken. Beides sieht nach einer Erhöhung verkehrt herum aus, und beides erklärt sich aus einer einzigen Zahl, die niemand veröffentlicht.
Ein Morgen, vier Zahlen
Quelle: Bank of Japan, Statistics Bureau of Japan, Federal Reserve
Die wichtigsten Zahlen auf einen Blick
Alle im Text genannten Werte mit Stand 18. September 2026. Die Leitzinsen der Federal Reserve sind als Mitte der Zielspanne angegeben. Japan veröffentlicht vier Preisreihen, die hier einzeln benannt sind.
| Zahl | Bedeutung |
|---|---|
| 1,25 % | Tagesgeldsatz der Bank of Japan nach dem Beschluss vom 18. September 2026, wirksam ab 24. September |
| 1,00 % | derselbe Satz seit dem Beschluss vom 16. Juni 2026 |
| 0,75 % | derselbe Satz seit dem Beschluss vom 19. Dezember 2025 |
| 3,75 bis 4,00 % | Zielspanne der Federal Reserve nach dem Beschluss vom 16. September 2026 |
| 2,625 Pp. | Abstand zwischen beiden Leitzinsen, vor und nach dieser Woche identisch |
| 1,9 % | japanische Verbraucherpreise im August gegenüber dem Vorjahr, Gesamtrate, unverändert |
| 1,7 % | Kernrate ohne frische Lebensmittel, nach 1,8 Prozent im Juli, erwartet 1,8 |
| 1,9 % | Rate ohne frische Lebensmittel und Energie, unverändert, die Größe der Bank of Japan |
| 1,7 % | Rate ohne alle Lebensmittel und Energie, nach 1,8 Prozent im Juli |
| 2,0 % | Inflationsziel der Bank of Japan |
| 7 zu 2 | Stimmenverhältnis beim Zinsbeschluss |
| 3 Monate | Abstand zur vorherigen Erhöhung, davor lagen sechs Monate zwischen den Schritten |
| rund 2,95 % | Rendite zehnjähriger japanischer Staatsanleihen, rund fünf Basispunkte tiefer als am Vortag |
| 2,50 % | Einlagesatz der Europäischen Zentralbank seit dem 16. September 2026 |
Quelle: Bank of Japan, Statistics Bureau of Japan, Federal Reserve, Europäische Zentralbank
Was die Erhöhung zu sagen scheint
Um fünf Uhr morgens mitteleuropäischer Zeit hat die Bank of Japan ihren Tagesgeldsatz um einen Viertelpunkt auf rund 1,25 Prozent angehoben. So hoch stand der japanische Leitzins zuletzt 1995, also vor rund drei Jahrzehnten. Das ist eine Zahl, die sich gut erzählen lässt, und sie wurde auch so erzählt. Ein Land, das eine Generation lang mit Zinsen um null gelebt hat, kehrt in die Normalität zurück, und die Notenbank zeigt Härte gegen die Inflation. Für die Richtung stimmt das. Die Bank of Japan hat den Zins tatsächlich erhöht, und sie hat es zum zweiten Mal in diesem Jahr getan.
Die Märkte haben an diesem Morgen etwas anderes gelesen. Der Yen ist nach dem Beschluss nicht fester geworden, sondern schwächer, von rund 156,30 je Dollar vor der Bekanntgabe auf über 157 und damit auf den tiefsten Stand seit zwei Wochen. Die Rendite zehnjähriger japanischer Staatsanleihen ist am selben Tag um knapp fünf Basispunkte auf rund 2,95 Prozent gefallen, den dritten Handelstag in Folge. Beides sieht nach einer Zinserhöhung verkehrt herum aus. Ein höherer Zins sollte eine Währung attraktiver machen, und er sollte Anleihen nicht teurer, sondern billiger machen.
Beide Beobachtungen messen dieselbe falsche Größe, nämlich die Höhe des Zinses in einem Land zu einem Zeitpunkt. Ein Wechselkurs ist aber kein Preis in einem Land, sondern ein Preis zwischen zweien, und eine Anleiherendite ist keine Aussage über heute, sondern über die nächsten zehn Jahre. Was beide bewegt, ist der Abstand zu anderswo und die Erwartung, wie er sich entwickelt. Diese Woche ist dafür ein ungewöhnlich sauberer Fall, weil in drei Tagen drei große Notenbanken entschieden haben. Rechnet man den Abstand vor und nach diesen Beschlüssen aus, löst sich der erste Widerspruch in einer einzigen Zahl auf.
Der Abstand, nicht die Höhe
Wer Geld über Nacht anlegt, hat die Wahl, in welcher Währung er es tut. Genau daraus entsteht der Zusammenhang zwischen Zins und Wechselkurs. Nimm eine Million Dollar, die für ein Jahr auf einem Geldmarktkonto liegt. Zum amerikanischen Leitzins von 3,875 Prozent, also der Mitte der neuen Zielspanne, bringt sie 38.750 Dollar. Derselbe Betrag in Yen angelegt bringt zum japanischen Satz von 1,25 Prozent umgerechnet rund 12.500 Dollar. Die Differenz von 26.250 Dollar ist der Ertrag, den jemand aufgibt, wenn er sein Geld in Yen statt in Dollar hält. Sie ist der Grund, warum der Yen seit Jahren als Finanzierungswährung dient, man leiht ihn sich billig und legt das Geld teurer anderswo an.
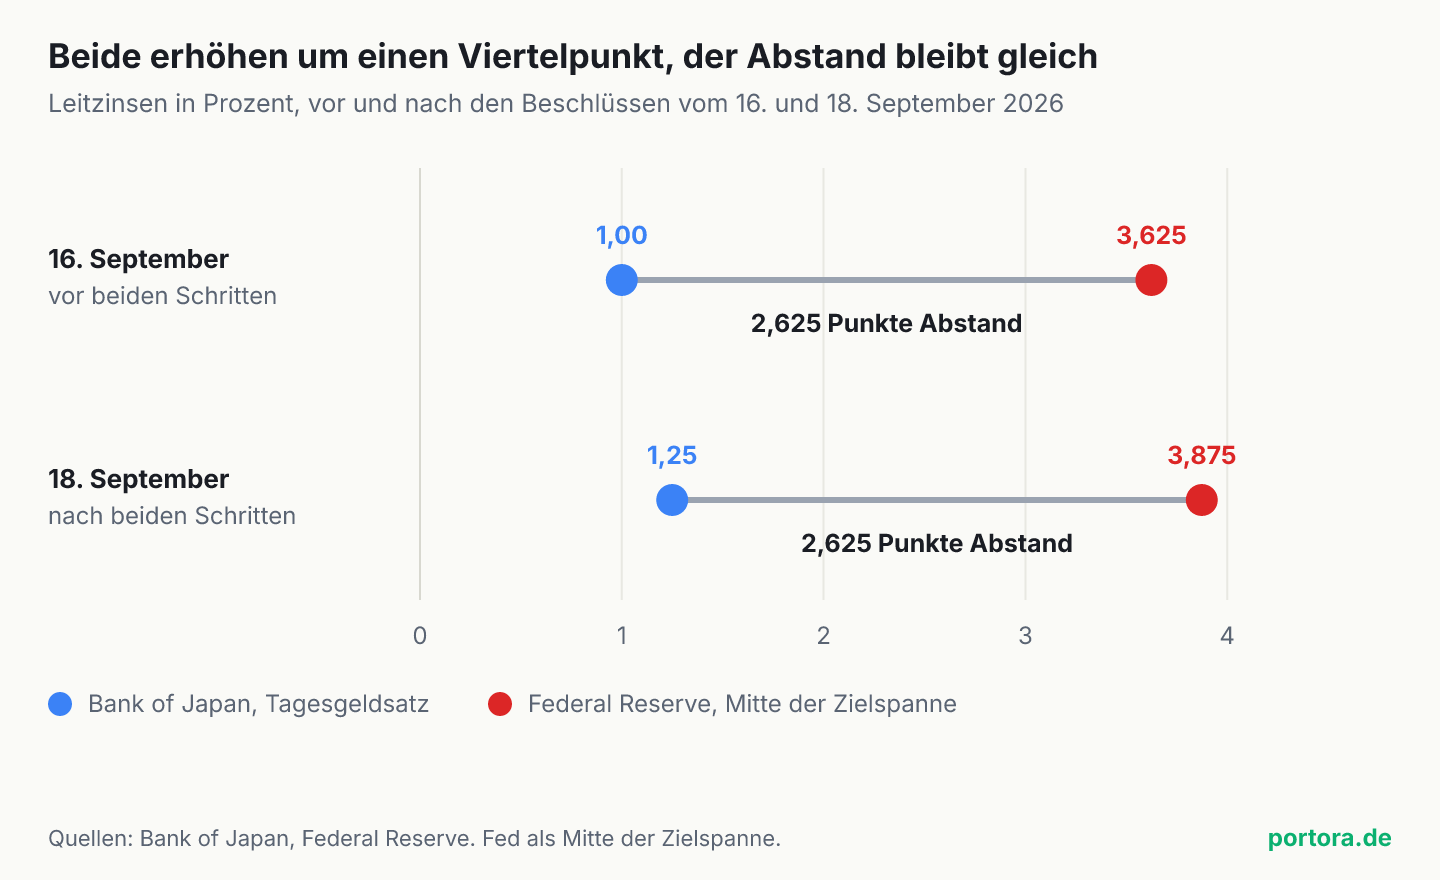
Diese Differenz heißt Zinsabstand, und sie ist die Zahl, auf die ein Devisenhändler schaut. Vor den Beschlüssen dieser Woche lag der amerikanische Leitzins in der Mitte bei 3,625 Prozent und der japanische bei 1,00 Prozent. Der Abstand betrug 2,625 Prozentpunkte. Die amerikanische Notenbank hat am Mittwochabend um einen Viertelpunkt auf 3,75 bis 4,00 Prozent erhöht, die japanische am Freitagmorgen um denselben Viertelpunkt auf 1,25 Prozent. Nach beiden Schritten liegt der Abstand bei 3,875 minus 1,25 Prozent, also wieder bei 2,625 Prozentpunkten. Er ist auf den Basispunkt derselbe wie vorher.
Damit ist die erste Frage beantwortet. Für jemanden, der sich in Yen finanziert und in Dollar anlegt, hat sich durch die japanische Erhöhung nichts verbessert, weil die amerikanische Seite zwei Tage vorher genauso weit mitgegangen ist. Die japanische Erhöhung war in dieser Rechnung keine Annäherung, sondern ein Nachziehen. Wer nur auf die japanische Zahl schaut, sieht eine Straffung. Wer beide Zahlen nebeneinanderlegt, sieht Stillstand. Diese Zahl veröffentlicht übrigens keine der beiden Notenbanken, sie entsteht erst, wenn man zwei Beschlüsse voneinander abzieht.
Welche Rate am selben Morgen in der Tabelle stand
Wenige Stunden vor dem Zinsbeschluss hat das japanische Statistikamt den Verbraucherpreisindex (CPI) für August veröffentlicht. Japan führt darin vier Reihen nebeneinander, und wer sie verwechselt, bekommt zwei verschiedene Geschichten. Die Gesamtrate lag bei 1,9 Prozent über dem Vorjahr, unverändert gegenüber Juli. Die Kernrate fiel von 1,8 auf 1,7 Prozent und lag damit unter den erwarteten 1,8, den achten Monat in Folge unter zwei Prozent. Die Reihe ohne frische Lebensmittel und Energie blieb bei 1,9 Prozent. Die Reihe ohne alle Lebensmittel und Energie fiel von 1,8 auf 1,7 Prozent.
Der Unterschied zwischen diesen Reihen ist keine Statistik-Spitzfindigkeit, sondern entscheidet, welche Zahl man dem Beschluss gegenüberstellt. Was in Japan Kernrate heißt, nimmt nur die frischen Lebensmittel heraus und lässt die Energie drin, weil frisches Gemüse dort besonders stark schwankt. Das ist eine engere Abgrenzung als in Europa oder in den Vereinigten Staaten, wo die Kernrate auch ohne Energie gerechnet wird. Die Größe, an der sich die Bank of Japan selbst orientiert, ist die dritte in der Liste, also ohne frische Lebensmittel und ohne Energie. Sie steht bei 1,9 Prozent. Wer die japanische Kernrate mit der amerikanischen vergleicht, vergleicht zwei verschieden abgegrenzte Warenkörbe, und dieselbe Falle haben wir an der spanischen Statistik schon einmal auseinandergenommen.
Für die Beurteilung des Beschlusses zählt weniger, welche der vier Reihen man nimmt, als wo sie alle liegen. Keine von ihnen erreicht das Ziel von zwei Prozent. Die höchsten beiden stehen bei 1,9 Prozent und bewegen sich nicht, die beiden anderen sind im August gefallen. Das ist die Datenlage, mit der eine Notenbank an diesem Morgen in die Sitzung ging und mit einer Erhöhung herauskam. Ein Widerspruch ist das nur auf den ersten Blick, denn eine Notenbank steuert nicht nach der gedruckten Zahl. Warum sie es nicht tut, steht weiter unten. Dass sie es nicht tut, ist die zweite wiederverwendbare Lehre dieses Tages.
Wie es dazu kam
Japan hat den Ausstieg aus der Negativzinspolitik im März 2024 begonnen. Davor lag der Tagesgeldsatz bei minus 0,1 Prozent, und er hatte in irgendeiner Form seit den späten neunziger Jahren um null gelegen. Der Weg nach oben lief seitdem in kleinen Schritten und mit langen Pausen. Am 19. Dezember 2025 ging der Satz einstimmig auf 0,75 Prozent, am 16. Juni 2026 mit sieben zu einer Stimme auf 1,00 Prozent, jetzt mit sieben zu zwei auf 1,25 Prozent. Zwischen den ersten beiden dieser Schritte liegen knapp sechs Monate, zwischen den letzten beiden drei. Das Tempo hat sich also verdoppelt, und das ist neben der reinen Höhe die eigentliche Neuigkeit.
Der Beschluss steht außerdem nicht allein. In derselben Woche haben drei große Notenbanken in eine Richtung entschieden. Die Europäische Zentralbank hat ihren Einlagesatz zum 16. September auf 2,50 Prozent angehoben. Die amerikanische Notenbank hat am selben Abend ihre Zielspanne auf 3,75 bis 4,00 Prozent gesetzt, die erste Erhöhung seit Juli 2023. Zwei Tage später folgte Tokio. Drei Beschlüsse in drei Tagen, alle nach oben, und in allen drei Begründungen taucht dieselbe Ursache auf, nämlich der Preisschub bei der Energie, der sich seit dem Frühjahr durch die Warenkörbe zieht.
Für Japan kommt ein zweiter Antrieb dazu, den die anderen beiden nicht haben. Japan führt fast seine gesamte Energie ein und bezahlt sie in Dollar. Ein schwacher Yen verteuert damit jede eingeführte Kilowattstunde, unabhängig davon, was der Weltmarktpreis macht. Die Währung ist für Japan also selbst eine Inflationsquelle, und zwar eine, die eine Notenbank grundsätzlich mit Zinsen beeinflussen kann. Genau dieser Kanal ist am Freitag in die falsche Richtung gelaufen, und darauf kommt dieser Text weiter unten zurück.
Das eigentliche Signal steht im Abstimmungsprotokoll
Die Erhöhung selbst war keine Überraschung. Am Terminmarkt war sie am Vortag mit rund 80 Prozent Wahrscheinlichkeit eingepreist, die Schätzungen lagen im Lauf der Wochen davor zwischen gut 60 und nahezu 100 Prozent. Eine Entscheidung, die im Preis schon drinsteht, bewegt den Preis nicht mehr. Bewegt wird er von dem Teil, der nicht drinstand. Das ist die Mechanik, die wir an der Einpreisung von Zinsentscheidungen getrennt aufgeschrieben haben, und sie erklärt fast jede Marktreaktion, die auf den ersten Blick verkehrt herum aussieht.
Nicht im Preis stand, wie zerrissen dieser Ausschuss ist, und zwar in beide Richtungen zugleich. Über den Zins wurde mit sieben zu zwei entschieden. Die beiden Gegenstimmen kamen von Toichiro Asada und Ayano Sato, und sie waren gegen die Erhöhung, nicht für einen größeren Schritt. Asada hatte schon im Juni allein dagegen gestimmt. Gleichzeitig gab es einen zweiten, entgegengesetzten Einwand, der nicht dem Zins galt, sondern dem Ausblickstext. Hajime Takata und Naoki Tamura haben für die Erhöhung gestimmt und der Preis-Passage widersprochen, weil die Inflation aus ihrer Sicht das Ziel bereits erreicht hat. Wer beide Notizen zusammenwirft, liest ein Stimmenbild, das es nicht gibt.
Für den Markt zählte an diesem Morgen die erste Hälfte. Zwei Mitglieder, die jetzt schon bremsen, machen einen weiteren Schritt im Dezember unwahrscheinlicher, denn eine Gegenstimme sagt weniger über die heutige Sitzung, die ohnehin gewonnen wurde, als über die nächste. Genau das erklärt beide Bewegungen des Tages. Ein flacherer japanischer Zinspfad bei unverändertem amerikanischem Pfad bedeutet einen Abstand, der sich künftig langsamer schließt als gedacht, und deshalb gab der Yen nach. Und weil eine zehnjährige Rendite im Kern ein Durchschnitt der erwarteten kurzen Zinsen über zehn Jahre ist, fällt sie, wenn dieser Pfad flacher wird, auch an einem Tag, an dem der kurze Zins steigt.
Warum, ganz nüchtern
Die Bank of Japan begründet den Schritt damit, dass sich die zugrundeliegende Inflation der Marke von zwei Prozent angenähert habe und die Finanzierungsbedingungen locker gewesen seien. Dazu nennt sie ausdrücklich das Risiko, dass die Inflation nach oben über das Ziel von zwei Prozent hinaus abweicht. Und sie kündigt an, den Leitzins weiter anzuheben und den Grad der geldpolitischen Lockerung anzupassen, und zwar als Reaktion auf die Entwicklung von Wirtschaft, Preisen und Finanzierungsbedingungen. Diese letzte Formel ist bemerkenswert, weil sie in früheren Fassungen an den eigenen Ausblick gebunden war. Die Bindung ist jetzt lockerer, und das gibt dem Text mehr Spielraum nach oben, nicht weniger.
Zugrundeliegend ist das entscheidende Wort dieser Begründung. Gesteuert wird nach der zugrundeliegenden Inflation, nicht nach der gemessenen. Dahinter steckt keine Willkür, sondern eine zeitliche Zwangslage. Ein Zinsschritt wirkt nicht sofort. Bis er über Kredite, Investitionen und Löhne bei den Preisen ankommt, vergehen nach gängigen Schätzungen ein bis zwei Jahre. Eine Notenbank, die erst reagiert, wenn die Zahl im Bericht falsch aussieht, handelt zwangsläufig zu spät. Also schätzt sie, wo die Preise in anderthalb Jahren stehen, und setzt den Zins danach. Der gemessene Wert von heute ist dabei ein Eingangsdatum unter vielen.
Für Japan kommt hinzu, dass drei der vier Reihen Energie enthalten und Energie in einem Land ohne eigene Vorkommen von außen kommt. Dass die Kernrate im August gefallen ist, sagt daher zunächst etwas über eingeführte Preise und über den Wechselkurs, und erst danach etwas über die Nachfrage im Inland. Warum eine Notenbank durch einen eingeführten Preisschub hindurchschaut, statt ihn mit Zinsen zu bekämpfen, haben wir an Japans Junizahlen im Einzelnen auseinandergenommen. Der Schritt vom Freitag ist genau die Stelle, an der diese Zurückhaltung endet, und deshalb lohnt der Blick darauf, was er kostet.
Was der Zinsschritt kostet
Was der Schritt kauft, ist zuerst Glaubwürdigkeit. Eine Notenbank, die drei Jahrzehnte bei null stand, hat ein Erwartungsproblem. Wer nicht damit rechnet, dass sie je wieder erhöht, kalkuliert dauerhaft billiges Geld ein, und genau diese Erwartung hat den Yen jahrelang zur Finanzierungswährung gemacht. Jeder Schritt, der tatsächlich stattfindet, macht die angekündigte Normalisierung glaubwürdiger. Dazu kommt ein handfester Nutzen. Ein Leitzins von 1,25 Prozent lässt sich im nächsten Abschwung senken, ein Leitzins von null nicht. Handlungsspielraum entsteht nur, solange die Lage ihn zulässt, und in Japan hat das Fehlen dieses Spielraums zwei Jahrzehnte lang die Geldpolitik bestimmt.
Der erste Posten auf der anderen Seite ist die Frage, ob das Werkzeug auf die genannte Ursache wirkt. Ein Leitzins wirkt über die Nachfrage im Inland, er verteuert Kredite und bremst Ausgaben. Japans Preisproblem sitzt aber zu einem erheblichen Teil in eingeführter Energie und damit im Wechselkurs. Auf diesen Kanal kann ein Zinsschritt wirken, aber nur, wenn er die Währung stärkt. Am Freitag ist genau das nicht passiert. Der Yen hat nach dem Beschluss von rund 156,30 auf über 157 je Dollar nachgegeben, eingeführte Energie ist an diesem Tag also teurer geworden statt billiger. Der Schritt hat auf dem Kanal, der für Japan der wichtigste ist, in die verkehrte Richtung gearbeitet.
Der zweite Posten ist die Rechnung, wer den Schritt bezahlt, und sie ist ungewöhnlich gut dokumentiert. Die Bank of Japan verzinst die Guthaben, die die Banken bei ihr parken, und dieser Satz folgt dem Leitzins eins zu eins. Die Bemessungsgrundlage lag in der Reserveperiode bis Mitte September bei 403,5 Billionen Yen. Ein Viertelpunkt darauf kostet rund eine Billion Yen im Jahr, bei 1,25 Prozent summiert sich die Zinszahlung auf rund fünf Billionen. Im Geschäftsjahr 2025 hat die Bank of Japan bereits 2,71 Billionen Yen an die Banken gezahlt und dabei aus ihrem gesamten Bestand an Staatsanleihen nur 2,52 Billionen eingenommen. Sie zahlte also 192 Milliarden Yen mehr, als ihr Anleihebestand einbrachte, und das bei einem Leitzins, der damals zwischen 0,50 und 0,75 Prozent lag. Der zweite Zahler ist der Staat. Der Haushaltsentwurf für 2026 weist 13,04 Billionen Yen reine Zinszahlungen aus, nach 10,52 Billionen im Vorjahr, und der darin unterstellte Kalkulationszins ist von 2,0 auf 3,0 Prozent angehoben worden.
Der dritte Posten ist die Vorgeschichte, denn diese Notenbank hat den Ausstieg aus dem Nullzins zweimal versucht und beide Male zurückgenommen. Im August 2000 beendete sie die Nullzinspolitik und hob auf 0,25 Prozent an, gegen zwei Stimmen. Sechs Monate und siebzehn Tage später senkte sie wieder, im März 2001 lag der Zins erneut nahe null. Der zweite Versuch begann im Juli 2006 mit einem einstimmigen Schritt auf 0,25 Prozent und einer Erhöhung auf 0,50 Prozent im Februar 2007. Zwanzig Monate später, im Oktober 2008, wurde gesenkt, und zwar bei Stimmengleichheit mit dem Stichentscheid des Gouverneurs. Das ist keine Prognose für diesen Schritt, die Ausgangslage unterscheidet sich schon deshalb, weil die Preise damals fielen und heute steigen. Es ist ein Maßstab dafür, wie belastbar eine Normalisierungsankündigung in Japan bisher war.
Bleibt die Passung zwischen Begründung und Datenlage. Die Erklärung nennt das Risiko einer Abweichung nach oben über zwei Prozent. In der Tabelle desselben Morgens steht die Größe, an der sich die Bank of Japan orientiert, bei 1,9 Prozent und unverändert, die eng gefasste Kernrate bei 1,7 Prozent und fallend, den achten Monat unter dem Ziel. Keine der vier Reihen liegt über zwei Prozent, keine steigt. Zwei von neun Mitgliedern haben dem Beschluss widersprochen. Eine Begründung, die ein Überschreiten als Risiko benennt, während vier von vier veröffentlichten Reihen darunter liegen, trägt die Beweislast schwerer als eine, die auf eine steigende Zahl zeigen kann.
Mein Urteil dazu, und der Maßstab dafür ist die Begründung selbst. Ich halte den Schritt für schlecht belegt, gemessen an den Zahlen, mit denen er begründet wird. Nicht weil eine Normalisierung falsch wäre, sie ist nachvollziehbar, und der erste Absatz dieser Sektion nennt ihren Nutzen. Sondern weil die Erklärung ein Risiko nach oben behauptet und alle vier Reihen desselben Morgens darunter liegen. Wer eine Prognose gegen die gemessenen Werte stellt, muss sie ausbuchstabieren, und in der veröffentlichten Begründung ist das an diesem Freitag nicht geschehen.
Der faire Gegenpunkt
Gegen diese Rechnung stehen zwei Argumente, und das erste kommt aus dem Ausschuss selbst. Hajime Takata und Naoki Tamura haben der Preis-Passage des Ausblicks widersprochen, weil die Inflation aus ihrer Sicht das Ziel bereits erreicht hat. Zwei von neun Mitgliedern halten die Datenlage also für stärker, als die Monatstabelle sie zeigt, und sie können sich auf Zahlen stützen, die dort nicht stehen. Die Reallöhne lagen im Juli 2,4 Prozent über dem Vorjahr und damit den siebten Monat in Folge im Plus, so stark wie zuletzt im Mai 2021. Die Wirtschaft wuchs im zweiten Quartal um 0,4 Prozent gegenüber dem Vorquartal, das dritte Wachstumsquartal nacheinander. Wer die Inflation von der Nachfrageseite her liest, sieht dort Druck aufbauen, während die Preisreihen ihn noch nicht zeigen.
Stärker und rechnerisch überprüfbar ist der zweite Einwand. Es lautet, dass 1,25 Prozent gar keine Straffung sind, sondern das Abtragen einer Verzerrung. Zieht man von einem nominalen Leitzins die laufende Inflation ab, bleibt der reale Zins übrig, und an ihm lässt sich ablesen, ob Geld bremst oder anschiebt. In Japan stehen 1,25 Prozent nominal gegen 1,9 Prozent Inflation. Nach Abzug bleibt ein realer Leitzins von rund minus 0,65 Prozent. Geld ist in Japan also auch nach dieser Erhöhung billiger als umsonst. Von Bremsen kann keine Rede sein, und dieselbe Rechnung haben wir für die amerikanische Erhöhung dieser Woche aufgemacht, mit demselben Befund.
Wer so rechnet, kommt zu einem anderen Schluss über die Passung. Eine Notenbank, deren realer Zins tief im Minus liegt, strafft nicht, sie hört auf anzuschieben. Für diesen Vorgang braucht es keine Zahl, die über dem Ziel steht, es genügt eine, die sich ihm von unten nähert. Die beiden Seiten beantworten damit verschiedene Fragen. Der Einwand fragt, ob die Begründung zu den Zahlen passt. Der Gegenpunkt fragt, ob die Richtung stimmt. Die Richtung lässt sich mit dem realen Zins gut verteidigen. Wer den Schritt verteidigen will, verteidigt ihn also besser mit diesem Argument als mit dem, das die Notenbank selbst gewählt hat.
Was das für Anleger heißt
Japan wiegt im MSCI World zum Stichtag 31. August 2026 5,78 Prozent und im breiteren MSCI ACWI 5,09 Prozent. In beiden Fällen ist es das zweitgrößte Land hinter den Vereinigten Staaten, die auf 72,14 beziehungsweise 63,59 Prozent kommen. Ein deutscher Anleger mit einem Welt-Indexfonds hält japanische Aktien also, ohne sie ausgesucht zu haben, und er hält sie in aller Regel unabgesichert in Yen. Für ihn hat der Wechselkurs zwei Wirkungen, die in verschiedene Richtungen laufen. Ein schwächerer Yen senkt den in Euro gerechneten Wert des japanischen Anteils. Derselbe schwächere Yen hilft aber den japanischen Ausfuhrunternehmen, die einen großen Teil dieses Anteils ausmachen, weil ihre Erlöse in Fremdwährung mehr Yen wert sind. Welcher der beiden Effekte im Depot überwiegt, hängt vom Zeitraum ab und lässt sich nicht allgemein sagen.
Die zweite Wirkung läuft über den Zinsabstand und betrifft weit mehr als Japan. Solange Geld in Yen billig ist und anderswo teuer, wird es geliehen und anderswo angelegt. Dieser Strom stützt Kurse in ganz anderen Weltgegenden, und wenn der Abstand schrumpft, kann er sich umkehren. Das ist die eigentliche Verbindung zwischen einer Sitzung in Tokio und einem Depot in Deutschland. Die Zahl dieser Woche sagt dazu, dass sich der Abstand gerade nicht geschlossen hat. Über ein Jahr gesehen sagt sie etwas anderes. Am 18. September 2025 lag der amerikanische Leitzins in der Mitte bei 4,125 Prozent und der japanische bei 0,50 Prozent, der Abstand betrug also 3,625 Prozentpunkte. Er hat sich seitdem um genau einen vollen Prozentpunkt verengt, und drei Viertel davon kommen aus Tokio. Was er künftig tut, hängt an zwei Zinspfaden und nicht an einem, und keiner von beiden ist beschlossen.
Zwei Dinge sind dabei ehrlich zu benennen. Der Zinsabstand ist eine Momentaufnahme aus zwei Leitzinsen, er erfasst weder Laufzeitprämien noch Absicherungskosten, und wer eine Position gegen Währungsschwankungen absichert, zahlt einen Teil dieses Abstands genau dafür. Und ein Wechselkurs hängt nicht allein am Zins, sondern auch an Handelsströmen, an Kapitalverkehr und an der Bereitschaft, Risiko zu tragen. Was aus alldem für dein Depot folgt, ob überhaupt etwas folgt und ob eine Währungsabsicherung für dich sinnvoll ist, hängt von deiner Anlagedauer und deiner Risikotragfähigkeit ab. Diese Abwägung nimmt dir dieser Text nicht ab, und er soll es auch nicht.
Quellen
- Change in the Guideline for Money Market Operations
- Change in the Guideline for Money Market Operations, Juni 2026
- Change in the Guideline for Money Market Operations, Dezember 2025
- Changes in the Monetary Policy Framework, März 2024
- Consumer Price Index, Japan, August 2026
- Federal Reserve issues FOMC statement, September 2026
- Jahresabschluss der Bank of Japan, Geschäftsjahr 2025
- Highlights of the FY2026 Draft Budget
- Monthly Labour Survey, Juli 2026
- Quarterly Estimates of GDP, zweites Quartal 2026
- MSCI World Index Factsheet, Stand 31. August 2026
- Geldpolitische Beschlüsse, September 2026
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 18. September 2026. Der Zinsbeschluss der Bank of Japan wurde an diesem Tag veröffentlicht, die neue Richtlinie gilt ab dem 24. September 2026. Die japanischen Verbraucherpreise für August erschienen wenige Stunden zuvor. Preisdaten können in späteren Veröffentlichungen revidiert werden, und die japanische Statistik ist seit dem Berichtsmonat August 2026 auf das Basisjahr 2025 umgestellt, was Vergleiche mit älteren Werten einschränkt. Der genannte Wechselkurs und die Rendite zehnjähriger japanischer Staatsanleihen sind Marktstände ohne amtliche Feststellung und als Größenordnung zu lesen. Die eingepreiste Wahrscheinlichkeit der Erhöhung ist eine aus Terminpreisen abgeleitete Marktgröße, keine Umfrage unter Volkswirten, und sie schwankte in den Wochen vor der Sitzung erheblich. Der Abstand zwischen den Leitzinsen wird für die Federal Reserve als Mitte der Zielspanne gerechnet, da dort keine einzelne Zahl festgelegt wird. Die Angabe zum höchsten Stand seit 1995 nennt bewusst nur das Jahr. Die Einordnung selbst gibt den Stand vom 18. September 2026 wieder.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.