
Markt & Investieren
US-Renten steigen 2027 um 3,6 Prozent mit den Preisen, die deutschen folgen den Löhnen
Die amerikanische Sozialversicherung erhöht die Renten im Januar 2027 um 3,6 Prozent, weil ihre Rentenanpassung genau der Inflation des vergangenen Jahres folgt. Die deutsche Rente hängt dagegen an den Löhnen, und im Preisschub nach 2021 ist sie deshalb tiefer und länger zurückgefallen. Im Juni 2023 kaufte sie 6,7 Prozent weniger als im Juli 2021, erst seit Juli 2025 liegt sie wieder darüber. Inzwischen haben die Löhne die Preise überholt, und die deutsche Rente kauft heute etwas mehr als vor dem Schub. Die Monate, in denen die Preise schon gestiegen waren und die Rente noch nicht, erstattet allerdings keine der beiden Regeln.
Zwei Renten im Preisschub
Quelle: Social Security Administration, Latest COLA; Deutsche Rentenversicherung, Rentenanpassung 2026; Destatis, Verbraucherpreisindex 2020 = 100; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Jahr | USA, Anpassung ab Januar | Deutschland, Anpassung ab Juli | Preise Deutschland, Juli zum Vorjahr |
|---|---|---|---|
| 2022 | 5,9 % | 5,35 % | 6,7 % |
| 2023 | 8,7 % | 4,39 % | 6,2 % |
| 2024 | 3,2 % | 4,57 % | 2,3 % |
| 2025 | 2,5 % | 3,74 % | 2,0 % |
| 2026 | 2,8 % | 4,24 % | 2,8 % |
| 2027 | 3,6 % | noch offen | noch offen |
| 2022 bis 2026 zusammen | 25,2 % | 24,4 % | 21,5 % |
Was die 3,6 Prozent zu versprechen scheinen
Ab Januar 2027 überweist die amerikanische Sozialversicherung, die Social Security Administration, jedem Rentner 3,6 Prozent mehr. Wer bisher 2.000 Dollar im Monat bekam, bekommt dann 2.072 Dollar. Auf den ersten Blick ist das eine kräftige Erhöhung, und in Deutschland würde man bei dieser Zahl von einer ordentlichen Rentenrunde sprechen. Eine Erhöhung im Wortsinn wäre aber ein Zuwachs an dem, was sich ein Rentner von seinem Geld kaufen kann. Die 3,6 Prozent sollen nur verhindern, dass dieser Zuwachs negativ wird. Sie halten die Kaufkraft, mehr leisten sie nicht. Das steht nicht als Deutung neben der Zahl, es steht in der Rechnung, die die Behörde selbst veröffentlicht.
Die Regel geht auf ein Gesetz von 1973 zurück, die erste automatische Anpassung gab es 1975. Maßgeblich ist der Verbraucherpreisindex für städtische Arbeitnehmer und Büroangestellte (CPI-W), den das Statistikamt BLS jeden Monat veröffentlicht. Die Behörde nimmt den Durchschnitt aus Juli, August und September und vergleicht ihn mit demselben Durchschnitt des Jahres, in dem die letzte Anpassung wirksam wurde. Für 2026 liegt dieser Durchschnitt bei 328,746 Punkten, ein Jahr zuvor lag er bei 317,265. Der Abstand beträgt 3,6 Prozent, gerundet auf eine Nachkommastelle, und um genau diesen Satz steigen die Renten. Abgestimmt wird darüber nicht, der Satz ergibt sich aus dem Index.
Wie mechanisch die Regel ist, zeigt ein Detail. Im September allein lag der CPI-W 3,9 Prozent über dem Vorjahresmonat, angepasst wird trotzdem nur um 3,6 Prozent, weil der Juli mit 3,4 Prozent den Durchschnitt drückt. Was die Preise im Oktober, November und Dezember tun, zählt erst für die Anpassung im Januar 2028. Der Index misst dabei die Preise eines Haushalts, der von Arbeit lebt, nicht die eines Rentnerhaushalts, der mehr für Gesundheit ausgibt und weniger fürs Pendeln. Wie weit verschiedene Preismaße für dieselbe Volkswirtschaft auseinanderliegen können, steht in drei Maßen für dieselbe Inflation.
Zwei Regeln, zwei Kurven
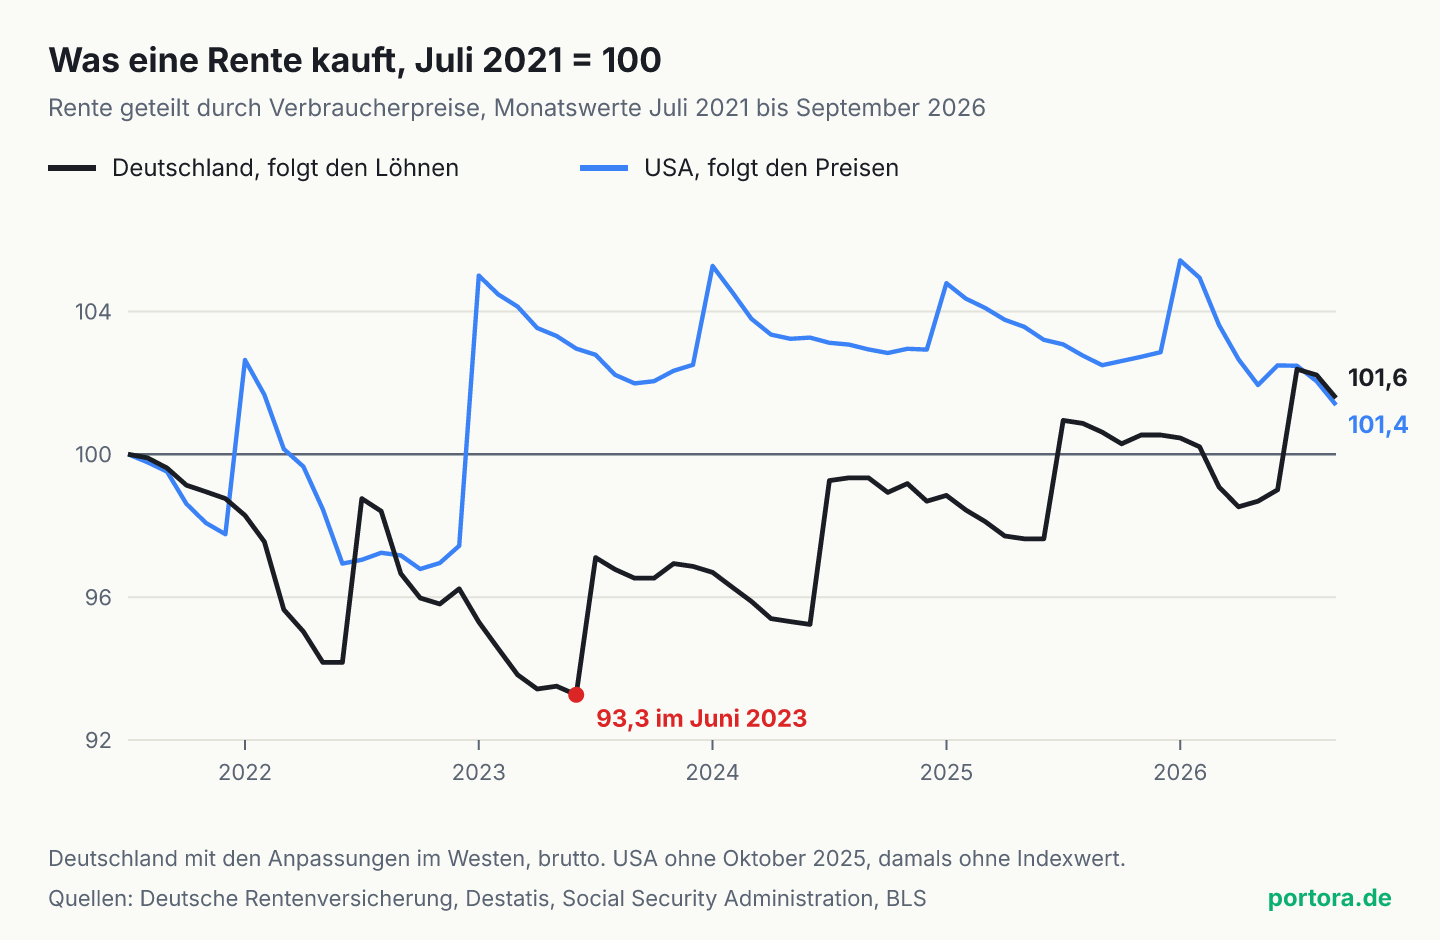
Ob eine Rente mithält, zeigt ihre Kaufkraft, und die ergibt eine einfache Division. Man teilt die Rente durch einen Preisindex und setzt den Ausgangswert auf 100. Steht das Ergebnis über 100, kauft die Rente mehr als am Anfang, darunter weniger. Die Grafik macht das für beide Länder Monat für Monat, von Juli 2021, kurz bevor die Preise richtig losliefen, bis September 2026. Für Deutschland stehen im Zähler die Anpassungen des Rentenwerts im Westen und im Nenner der Verbraucherpreisindex von Destatis. Für die USA stehen im Zähler die jährlichen Anpassungen der Social Security und im Nenner der CPI-W.
Die amerikanische Kurve ist ein Sägezahn mit kurzen Zähnen. Zwischen zwei Januaren sinkt sie, weil die Preise steigen und die Rente stehen bleibt, und jeden Januar springt sie zurück. Am tiefsten lag sie im Oktober 2022 bei 96,8 Punkten. Danach brachte die Anpassung von 8,7 Prozent im Januar 2023 sie in einem Schritt über den Ausgangswert. Dass die blaue Linie danach oberhalb von 100 verläuft, ist allerdings kein Gewinn, es liegt am Startpunkt. Im Juli 2021 hatte die amerikanische Rente schon ein halbes Jahr Preisanstieg hinter sich, den erst die Anpassung im Januar 2022 nachgeholt hat.
Die deutsche Kurve hat lange Zähne. Der Rentenwert ändert sich nur einmal im Jahr, zum 1. Juli, und er richtet sich nach den Löhnen des Vorjahres. Im Juli 2022 stieg er um 5,35 Prozent, während die Preise binnen eines Jahres um 6,7 Prozent gestiegen waren. Im Juli 2023 kamen 4,39 Prozent dazu, gegen 6,2 Prozent Preisanstieg. Der tiefste Punkt lag im Juni 2023 bei 93,3 Punkten, die Rente kaufte also 6,7 Prozent weniger als zwei Jahre zuvor. In den drei Jahren danach lag die Anpassung jedes Mal deutlich über dem Preisanstieg, die Zahlen stehen in der Tabelle oben.
Auf eine Rente von 1.000 Euro umgerechnet sieht das so aus. Von August 2021 bis Juni 2025, also 47 Monate lang, kaufte diese Rente weniger als im Juli 2021. Zusammengezählt fehlten in diesen Monaten rund 1.440 Euro Kaufkraft, fast eineinhalb Monatsrenten. Seit Juli 2025 liegt die Kurve wieder über 100 Punkten, im September 2026 bei 101,6. Die amerikanische Kurve steht im selben Monat bei 101,4 Punkten, beide landen nach gut fünf Jahren also fast am selben Punkt. Verschieden ist der Weg dorthin, und auf dem Weg wird die Rente ausgegeben.
Ist die Rente inflationsgeschützt?
In den USA lautet die Antwort ja, mit Verzögerung. Steigen die Preise, steigt die Rente im selben Maß, nur eben zum nächsten Januar. Steigen sie nicht, bleibt die Rente stehen, gekürzt wird nicht. In den Jahren 2009, 2010 und 2015 lag die Anpassung deshalb bei null. Eine amerikanische Rente wächst damit nie schneller als die Preise, ganz gleich, wie gut es den Beschäftigten geht.
In Deutschland lautet die Antwort nein, und das ist kein Mangel, sondern die Bauart. Die Deutsche Rentenversicherung fasst es in einem Satz zusammen, die Renten folgen den Löhnen. Der aktuelle Rentenwert, also der Betrag, den ein Entgeltpunkt im Monat bringt, steigt zum 1. Juli um die Lohnentwicklung des Vorjahres. Bis 2031 gilt dabei die Haltelinie, der Rentenwert wird so festgesetzt, dass das Rentenniveau bei 48 Prozent liegt und die Nettorente vor Steuern dem Nettolohn vor Steuern folgt. 2026 hätte der Lohnfaktor allein 4,25 Prozent ergeben, weil sich die Beitragssätze der Sozialversicherung verschoben haben, wurden es 4,24 Prozent. Der Rentenwert stieg damit für rund 21 Millionen Rentner von 40,79 auf 42,52 Euro.
Die Preise kommen in dieser Rechnung nicht vor. Steigen sie stärker als die Löhne, verliert die Rente Kaufkraft, und zwar ein Jahr später als die Beschäftigten, denn sie folgt deren Löhnen mit Abstand. Steigen die Löhne stärker als die Preise, wächst die Rente real mit. Genau das ist seit 2024 passiert. Wie weit die Löhne gerade über den Preisen liegen und für wen, steht in der Auswertung der Reallöhne im zweiten Quartal. Wer seine Planung für den Ruhestand auf der gesetzlichen Rente aufbaut, rechnet also mit einer Größe, die an der Arbeit der Beschäftigten hängt und nicht am Warenkorb.
Warum beide Länder verschieden rechnen
In den USA wurden die Renten bis 1975 per Gesetz erhöht, jede Erhöhung brauchte einen Beschluss des Kongresses. Seitdem läuft die Anpassung automatisch, und seit 1984 gilt die heutige Rechnung über das dritte Quartal. Interessant ist, was vor dem Rentenbeginn passiert. Die Verdienste eines Versicherten werden bis zum Alter von 60 Jahren mit einem Lohnindex hochgerechnet, dem Durchschnittslohn aller Beschäftigten. Die Behörde begründet das damit, dass die Rente den gestiegenen Lebensstandard während des Arbeitslebens widerspiegeln soll. Danach schreibt nur noch der Preisindex fort.
Auch das amerikanische System kennt also die Lohnbindung, nur endet sie mit dem Arbeitsleben. Die Starthöhe der Rente wächst mit den Löhnen, die laufende Rente mit den Preisen. In Deutschland gilt für beide Phasen derselbe Wert. Die Entgeltpunkte aus dem Arbeitsleben werden mit dem aktuellen Rentenwert multipliziert, und dieser Rentenwert steigt vor und nach dem Rentenbeginn mit den Löhnen. Wer 2026 in Rente geht, und wer seit 2006 Rente bezieht, bekommt für denselben Entgeltpunkt denselben Betrag.
Ganz glatt lief die deutsche Lohnbindung nicht. Die Tabelle der Rentenversicherung seit 2000 zeigt Jahre ohne Anpassung im Westen, 2004, 2005, 2006, 2010 und zuletzt 2021. Bis zur Anpassung 2023 lief die Rechnung über eine Formel, die die Anpassung dämpfte, wenn auf einen Beitragszahler mehr Rentner kamen. Seit 2019 gilt zusätzlich die Haltelinie von 48 Prozent, die 2024 zum ersten Mal griff. Mit dem Rentenpaket 2025 ist sie bis zur Anpassung 2031 verlängert, und so lange ist die alte Formel außer Kraft gesetzt.
Und wenn die deutsche Regel einfach die bessere ist
Der stärkste Einwand gegen die Lesart dieses Artikels steht in der eigenen Grafik. Über gut fünf Jahre hat die deutsche Rente die Preise geschlagen, sie kauft im September 2026 1,6 Prozent mehr als im Juli 2021. Eine Rente, die den Löhnen folgt, nimmt am Wachstum teil. Eine Rente, die den Preisen folgt, bleibt auf dem Stand ihres ersten Jahres stehen. Über zwanzig Jahre Ruhestand kann das viel ausmachen, denn schon ein halber Prozentpunkt mehr im Jahr ergibt nach zwanzig Jahren gut zehn Prozent mehr Kaufkraft.
Der Einwand trifft, aber er begrenzt die These nur, er kippt sie nicht. Die Lohnbindung ist die bessere Wette, solange die Löhne real wachsen, und sie verliert genau dann, wenn die Preise den Löhnen davonlaufen. Das ist auch der Moment, in dem ein Rentner sein Geld am dringendsten braucht. Dazu kommt, dass die deutsche Regel befristet ist. Die Haltelinie gilt bis 2031, und was danach gilt, entscheidet ein späterer Gesetzgeber. Die amerikanische Regel hängt an keiner Frist, ihre Rechnung über das dritte Quartal steht seit Jahrzehnten unverändert im Gesetz.
Und die Teilhabe am Wachstum bezahlt jemand. Im Umlageverfahren finanzieren die Beiträge der heute Beschäftigten die heutigen Renten, eine Anpassung über den Preisen ist also ein Anteil an ihren Lohnzuwächsen. Wie groß dieser Anteil künftig sein kann, hängt daran, wie viele Beitragszahler auf einen Rentner kommen, und nicht an der Inflation.
Was keine der beiden Regeln erstattet
Was in keiner der beiden Anpassungen auftaucht, sind die Monate zwischen dem Preisanstieg und dem Stichtag, an dem die Rente nachzieht. Die amerikanische Anpassung im Januar 2022 betrug 5,9 Prozent und holte den Preisanstieg bis zum dritten Quartal 2021 nach. Was ein Rentner im Lauf des Jahres 2021 an Kaufkraft verloren hatte, im Dezember 6,8 Prozent gegenüber dem Januar, bekam er nicht zurück. Die Rente stieg ab Januar nur wieder auf das Niveau des Herbstes. In Deutschland ist es dasselbe, nur länger, denn zwischen dem Preisanstieg und der Rente liegt noch der Umweg über die Löhne. Die rund 1.440 Euro, die einer Rente von 1.000 Euro von August 2021 bis Juni 2025 an Kaufkraft fehlten, stehen in keiner späteren Anpassung.
Ich lese die 3,6 Prozent deshalb nicht als Erhöhung, sondern als Erstattung mit Verspätung, und die deutsche Regel als die bessere nur, solange die Löhne schneller steigen als die Preise. Der Grund ist die Bauart beider Regeln. Sie gleichen einen Preisanstieg erst nach einem Stichtag aus, und die Zeit bis dahin bezahlt der Rentner aus seiner Kaufkraft, in Deutschland in diesem Schub knapp vier Jahre lang. Daraus folgt, dass eine gesetzliche Rente gegen einen Preisschub ein eigenes Polster braucht, das die Lücke bis zur Aufholung überbrückt, denn kein Rentenamt zahlt die verlorenen Monate zurück. Messen lässt sich das an jeder Planung für den Ruhestand, die mit einer festen Rente rechnet und für zwei Jahre mit hoher Inflation keinen Puffer enthält.
Was das für Anleger heißt
Für einen Anleger, der seinen Ruhestand plant, ist die gesetzliche Rente meist der größte einzelne Baustein. Von hundert Euro Einkommen im Ruhestandshaushalt kommen 93 Euro aus Renten und Pensionen, wie die Auswertung zu den Ruhestandseinkommen zeigt. Wer diese Rente in eine Entnahmeplanung einrechnet, sollte wissen, woran sie hängt. In Deutschland ist das die Lohnentwicklung, eingefasst in Regeln, die der Gesetzgeber alle paar Jahre neu fasst. Eine Rechnung, die die gesetzliche Rente jedes Jahr mit der Inflation fortschreibt, unterstellt einen Schutz, den es in dieser Form nicht gibt.
Für das eigene Vermögen ergeben sich daraus zwei Aufgaben. Die erste ist das Polster für die Lücke, also Geld, das einen Preisschub überbrückt, bis die Löhne und mit ihnen die Rente nachgezogen haben. Im letzten Schub dauerte das knapp vier Jahre. Wie lange eine Entnahme reicht, hängt dabei stärker am Zeitraum als an der Rendite, das zeigt die Rechnung zur Entnahmerate. Die zweite Aufgabe ist der Ausgleich für den Fall, dass die Löhne real nicht mehr wachsen oder die Dämpfung nach 2031 zurückkommt. Beides sind Szenarien und keine Prognosen, welches Gewicht man ihnen gibt, entscheidet jeder selbst.
Für amerikanische Ansprüche, etwa aus einer früheren Beschäftigung in den USA, gilt die andere Logik. Sie halten die Kaufkraft gemessen am CPI-W, wachsen aber nicht mit. In Euro gerechnet kommt für einen Rentner in Deutschland noch der Wechselkurs dazu, und der hat mit keiner der beiden Regeln etwas zu tun. Welche Anlageklasse den Rest der Planung trägt, beantwortet dieser Vergleich nicht. Er sagt nur, womit man bei der gesetzlichen Rente rechnen darf und womit nicht.
Quellen
- Latest Cost-of-Living Adjustment
- Cost-Of-Living Adjustments
- Indexing Factors for Earnings
- Consumer Price Index for Urban Wage Earners and Clerical Workers (CPI-W), All items
- Rentenanpassung 2026: Renten steigen im Juli um 4,24 Prozent
- Werte der Rentenversicherung
- Verbraucherpreisindex: Gesamtindex und 12 Abteilungen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Anpassung 2027 und ihre Rechnung stammen aus der Mitteilung der Social Security Administration vom 14. Oktober 2026, die Anpassungen seit 2022 aus der Reihe der Behörde und der Tabelle der Deutschen Rentenversicherung. Der Verbraucherpreisindex von Destatis hat den Stand vom 13. Oktober 2026 (Basis 2020 = 100), der CPI-W des BLS reicht bis September 2026, für Oktober 2025 liegt kein Wert vor. Die Kaufkraftreihen, der tiefste Punkt von 93,3, die 47 Monate und die rund 1.440 Euro sind eigene Rechnungen aus diesen Angaben, brutto vor Steuern und Beiträgen und mit den Anpassungen im Westen. Im Osten lagen die Anpassungen 2022 und 2023 höher. Das Urteil im Abschnitt zu den nicht erstatteten Monaten ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.