
Markt & Investieren
942 Milliarden Dollar für US-Aktien, und die neuen US-Staatsanleihen braucht jetzt jemand anderes
Stand 28. September 2026. In den zwölf Monaten bis Juli 2026 hat das Ausland netto für 941,9 Milliarden Dollar amerikanische Aktien gekauft. Vor 2025 hatte der höchste Wert für zwölf Monate bei 405 Milliarden gelegen. Bei amerikanischen Staatsanleihen sanken die Käufe im selben Zeitraum von 706,5 auf 296,0 Milliarden Dollar. In der Summe kaufte das Ausland kaum mehr als ein Jahr zuvor, es kaufte nur etwas anderes. Die Anleihen, die es liegen lässt, müssen andere Käufer nehmen, und der Staat hat in diesen zwölf Monaten so viele neue ausgegeben wie selten.
Die Verschiebung in vier Zahlen
Quelle: US-Finanzministerium, TIC und Monthly Statement of the Public Debt; MSCI
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 941,9 Mrd. $ | Nettokäufe amerikanischer Aktien durch das Ausland in den zwölf Monaten bis Juli 2026, davon 802,3 privat und 139,6 durch Notenbanken und Staatsfonds |
| 598,1 Mrd. $ | Dieselbe Zahl in den zwölf Monaten bis Juli 2025 |
| 404,7 Mrd. $ | Höchster Zwölfmonatswert vor 2025, bis März 2021, in der Reihe seit 1977 |
| 246,6 Mrd. $ | Nettokäufe langer Staatsanleihen (Notes, Bonds), nach 456,0 Mrd. $ im Vorjahr |
| 49,4 Mrd. $ | Nettokäufe kurzer Staatsanleihen (Bills), nach 250,5 Mrd. $ im Vorjahr |
| 452,0 Mrd. $ | Nettokäufe von Unternehmensanleihen, nach 341,1 Mrd. $ im Vorjahr |
| 114,0 Mrd. $ | Nettokäufe von Anleihen staatsnaher Agenturen, nach 73,4 Mrd. $ im Vorjahr |
| 1.803,9 Mrd. $ | Summe dieser fünf Posten, nach 1.719,1 Mrd. $ im Vorjahr |
| 2.483,6 Mrd. $ | Zuwachs der handelbaren Staatsschuld im Umlauf, Juli 2025 bis Juli 2026, zum Nennwert |
| rund 12 % | Anteil der Auslandskäufe an diesem Zuwachs, nach rund 44 % im Vorjahr (eigene Näherung) |
| –55,6 Mrd. $ | Nettoverkäufe kurzer Staatsanleihen durch ausländische Notenbanken und Staatsfonds, nach 138,1 Mrd. $ Käufen im Vorjahr |
| 246,0 Mrd. $ | Defizit der US-Leistungsbilanz im zweiten Quartal 2026, 3,0 % der Wirtschaftsleistung |
| 72,14 % | Anteil der USA im MSCI World am 31.08.2026 |
| 5,21 % | Rendite der zehnjährigen US-Staatsanleihe am 28.09.2026 vormittags, rund einen Prozentpunkt mehr als ein Jahr zuvor |
Quelle: US-Finanzministerium, TIC und Monthly Statement of the Public Debt; BEA; MSCI; Trading Economics; eigene Rechnung
Vertrauen in Aktien, Misstrauen gegen den Staat
Die Zahl, um die es geht, stammt aus der Statistik des amerikanischen Finanzministeriums über grenzüberschreitende Wertpapierkäufe, international Treasury International Capital (TIC). Am 16. September hat es die Werte für Juli veröffentlicht. Rechnet man die zwölf Monate von August 2025 bis Juli 2026 zusammen, hat das Ausland netto für 941,9 Milliarden Dollar amerikanische Aktien gekauft. Netto heißt, Käufe minus Verkäufe. Ein Jahr zuvor waren es 598,1 Milliarden. In der Reihe, die bis 1977 zurückreicht, hatte der höchste Wert für zwölf Monate vor 2025 bei 404,7 Milliarden gelegen, im Frühjahr 2021. Der jetzige Wert ist mehr als doppelt so hoch.
Zur selben Zeit sind die Käufe amerikanischer Staatsanleihen eingebrochen. Bei den langen Laufzeiten fielen sie von 456,0 auf 246,6 Milliarden Dollar, bei den kurzen, die Bills heißen und höchstens ein Jahr laufen, von 250,5 auf 49,4 Milliarden. Die Lesart liegt nahe. Die Welt traut den amerikanischen Firmen mehr als je zuvor und dem amerikanischen Staat weniger. Dazu passt, dass die zehnjährige US-Rendite am 28. September bei 5,21 Prozent stand, rund einen Prozentpunkt höher als ein Jahr zuvor. Die These enthält einen richtigen Kern, aber sie trennt zwei Dinge, die zusammengehören. Die Aktienkäufe und der Rückzug aus den Anleihen sind zwei Hälften derselben Rechnung.
Die Summe blieb, die Mischung drehte
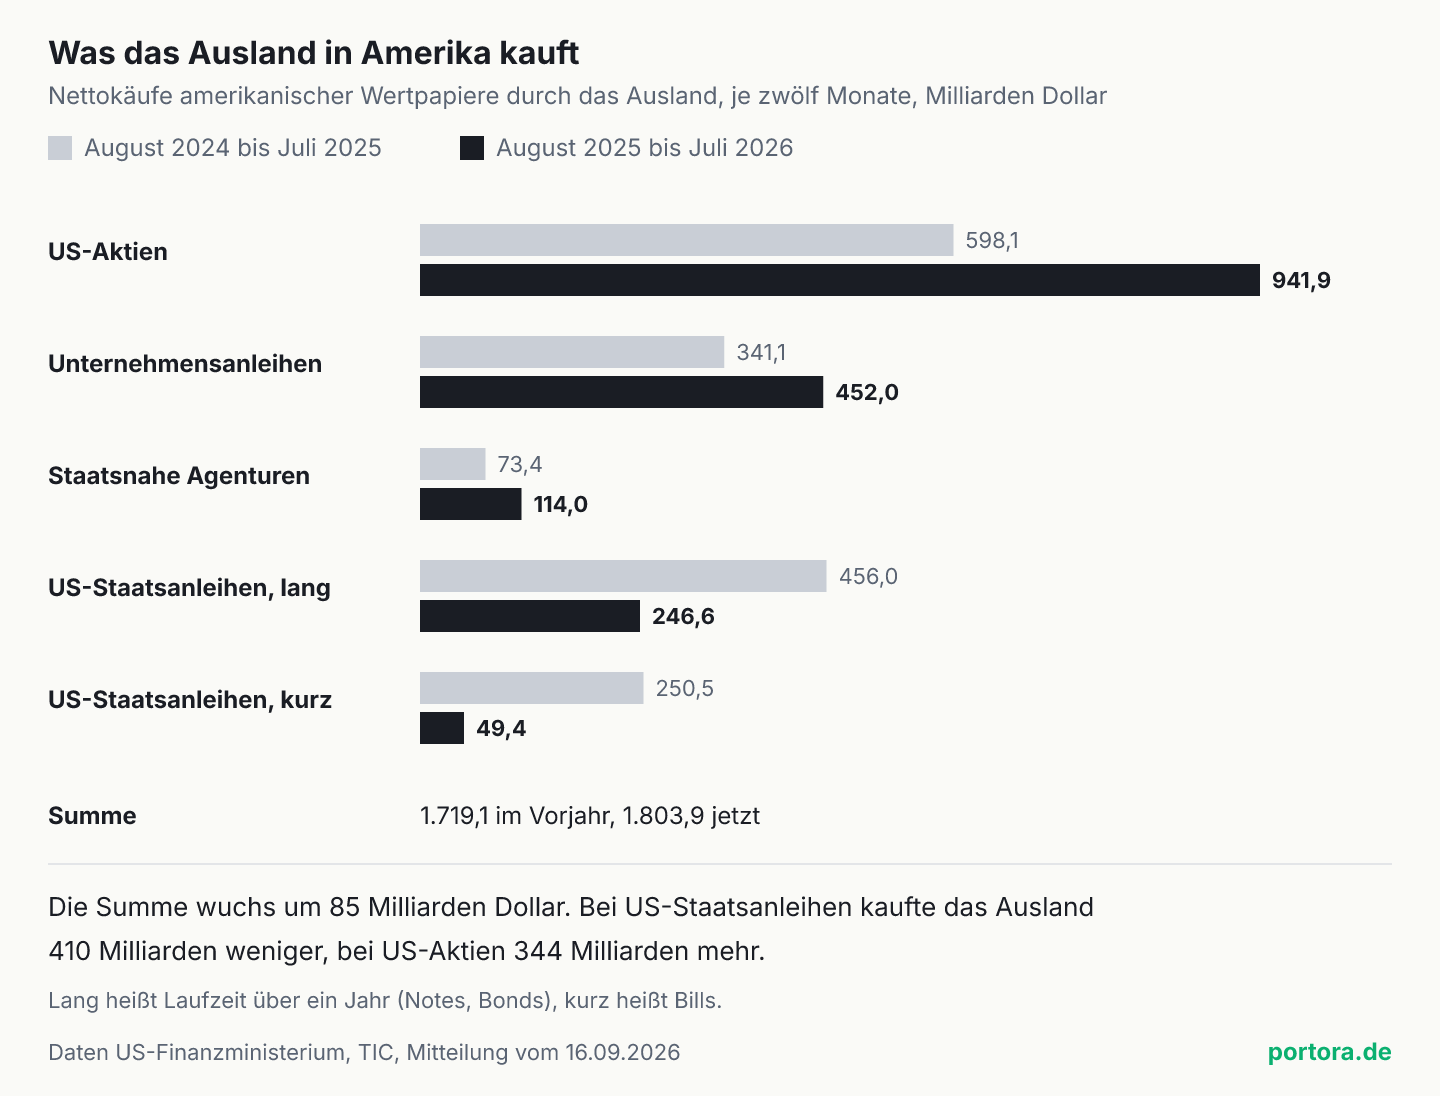
Legt man alle fünf Posten nebeneinander, ändert sich das Bild. Das Ausland kaufte in den zwölf Monaten bis Juli 2026 zusammen für 1.803,9 Milliarden Dollar amerikanische Wertpapiere, ein Jahr zuvor für 1.719,1 Milliarden. Das ist ein Plus von 85 Milliarden, also rund 5 Prozent. Innerhalb dieser Summe haben sich die Gewichte aber verschoben. Aktien kamen auf 344 Milliarden mehr, Unternehmensanleihen auf 111 Milliarden mehr, Anleihen staatsnaher Agenturen wie der Hypothekenfinanzierer auf 41 Milliarden mehr. Bei Staatsanleihen waren es zusammen 410 Milliarden weniger.
Ein Rückzug aus Amerika ist das nicht. Das Ausland hat nicht weniger Geld in amerikanische Wertpapiere gesteckt, es hat anderes gekauft. Wer nur auf die Staatsanleihen schaut, sieht einen Abfluss, wer nur auf die Aktien schaut, einen Ansturm, und beides ist dieselbe Bewegung von der einen Seite der Tabelle auf die andere. Der Chart zeigt die fünf Posten für beide Zeiträume.
Auch die Käufer haben sich unterschiedlich bewegt. Private Anleger, Fonds und Banken aus dem Ausland kauften für 802,3 Milliarden Dollar Aktien, ausländische Notenbanken und Staatsfonds für 139,6 Milliarden, nachdem sie ein Jahr zuvor netto verkauft hatten. Bei den kurzen Staatsanleihen drehten die Notenbanken dagegen von 138,1 Milliarden Käufen auf 55,6 Milliarden Verkäufe. Das passt zu Notenbanken, die Dollarreserven für den Schutz ihrer eigenen Währung einsetzen, wie Japan im Sommer, als es für seine Yen-Käufe Wertpapiere verkauft hat. Welche Notenbank wie viel beigetragen hat, weist die Statistik in dieser Form nicht aus.
Warum die Summe nicht frei ist
Dass die Summe so stabil bleibt, hat einen Grund, der mit der Stimmung der Anleger wenig zu tun hat. Amerika kauft seit Jahrzehnten mehr Waren und Dienstleistungen im Ausland, als es dorthin verkauft. Im zweiten Quartal 2026 lag das Defizit der Leistungsbilanz, die diesen Austausch samt Einkommen und Überweisungen zusammenfasst, bei 246,0 Milliarden Dollar, das sind 3,0 Prozent der amerikanischen Wirtschaftsleistung. Die Dollar, mit denen Amerika diese Einfuhren bezahlt, landen bei Firmen, Banken und Notenbanken im Ausland. Irgendetwas müssen sie damit tun, und am Ende kaufen sie damit Dinge, die in Dollar notieren, Aktien, Anleihen, Firmen, Grundstücke oder Einlagen bei Banken.
Deshalb ist die Frage, ob das Ausland in Amerika investiert, weniger offen, als sie klingt. Solange das Defizit besteht, fließt rechnerisch ein Betrag in derselben Größenordnung zurück. Die Anleger entscheiden vor allem, in welcher Form. Dieses Bild hat Grenzen, und die gehören dazu. Die Statistik der Wertpapierkäufe ist nur ein Teil der Kapitalbilanz, daneben stehen Direktinvestitionen in Fabriken und Firmen, Kredite zwischen Banken und die Käufe von Amerikanern im Ausland, die in die andere Richtung laufen. Und die Rechnung geht nur im Nachhinein auf. Wechselkurse, Zinsen und Kurse bewegen sich so lange, bis sie stimmt. Wer die Summe verändern will, muss die Einfuhren oder die Ausfuhren verändern, nicht die Anleger.
Ein Beispiel macht den Weg sichtbar. Ein amerikanischer Händler kauft Maschinen aus Deutschland für 100 Millionen Dollar und bezahlt in Dollar. Der deutsche Hersteller hat jetzt 100 Millionen Dollar auf dem Konto. Tauscht er sie in Euro, liegen die Dollar danach bei der Bank oder dem Anleger, der ihm die Euro gegeben hat. Irgendwer im Ausland hält die 100 Millionen also, solange niemand in Amerika dafür etwas im Ausland kauft. Legt dieser Halter das Geld in einer Staatsanleihe an, erscheint es in der Statistik als Anleihekauf, kauft er dafür amerikanische Aktien, als Aktienkauf. Der Betrag ist in beiden Fällen derselbe, nur die Zeile in der Tabelle ist eine andere.
Wie das in einem Land mit Überschuss aussieht, zeigt unsere Analyse zu Kanadas Leistungsbilanz, wo ein einzelner Posten mehr bewegte als der ganze Saldo. Für Amerika gilt dieselbe Buchhaltung mit umgekehrtem Vorzeichen.
Wer die Staatsanleihen jetzt kauft
Die Verschiebung wäre harmlos, wenn der Staat weniger Anleihen ausgäbe. Das Gegenteil ist passiert. Der Bestand an handelbaren amerikanischen Staatsanleihen wuchs von Ende Juli 2025 bis Ende Juli 2026 um 2.483,6 Milliarden Dollar, im Jahr davor um 1.606,3 Milliarden. Das Ausland nahm im ersten Zeitraum rund 44 Prozent des Zuwachses ab, im zweiten nur noch rund 12 Prozent. Beide Anteile sind eine Näherung, denn die Käufe werden zum Marktpreis gezählt und der Bestand zum Nennwert, und im Bestand stecken auch die Anleihen, die die amerikanische Notenbank hält. Die Richtung ist trotzdem eindeutig.
Den Rest müssen Käufer im Inland nehmen, also Geldmarktfonds, Pensionskassen, Versicherer, Banken und private Anleger. Bei kurzen Laufzeiten ist das leicht, denn Geldmarktfonds nehmen Bills in großen Mengen, solange ihr Zins über dem der Notenbank liegt. Bei langen Laufzeiten ist es schwerer. Ein Käufer, der sein Geld für zehn oder dreißig Jahre bindet, verlangt einen Aufschlag für das Risiko, dass Zinsen und Inflation in der Zeit steigen. Wie schwer sich der Markt damit tut, zeigte die Auktion der Fünfjahresanleihe am 23. September, die so wenige Gebote bekam wie seit 2018 nicht.
Wie viel vom Anstieg der Renditen auf diese Lücke zurückgeht, lässt sich aus den Kaufzahlen allein nicht ablesen. Den größeren Teil des Anstiegs bis fünf Prozent erklären die gestiegenen Erwartungen an den Leitzins, wie wir in der Zerlegung der fünf Prozent gezeigt haben. Die fehlenden Käufer aus dem Ausland verändern vor allem, wer den Preis setzt. Solange ein großer Käufer fehlt, muss der nächste überzeugt werden, und der ist empfindlicher gegenüber jedem Zinsrisiko.
Wie es dazu kam
Die Verschiebung hat sich über zwei Jahre aufgebaut. Im Kalenderjahr 2024 kaufte das Ausland netto für 308,3 Milliarden Dollar amerikanische Aktien, 2025 schon für 741,6 Milliarden. Der Grund ist zu einem großen Teil der Kursverlauf selbst. Der S&P 500 lag am 28. September rund 12,6 Prozent über dem Stand vom Jahresbeginn, und wer weltweit nach Marktgewicht anlegt, muss einem steigenden Markt mehr Geld nachschieben. Dazu kommt, dass die großen Technologiekonzerne einen wachsenden Teil der weltweiten Börsenwerte stellen, wie unsere Analyse zur Konzentration im Welt-ETF zeigt.
Bei den Anleihen wirkt ein anderer Mechanismus. Für viele ausländische Käufer ist eine amerikanische Staatsanleihe nur mit Absicherung gegen den Dollar interessant, und diese Absicherung kostet ungefähr den Zinsabstand zwischen den beiden Währungen. Für einen japanischen Versicherer blieben im Sommer von 5,29 Prozent Rendite nach der Absicherung noch 2,43 Prozent übrig. Wer so rechnet, kauft lieber Anleihen im eigenen Land, sobald dort die Zinsen steigen. Das trifft genau die langen Laufzeiten, die der amerikanische Staat gerade verstärkt ausgibt.
Was der letzte Monat zeigt
Eine Zwölfmonatssumme ist ein Rückblick, und dieser hier wird von wenigen Monaten getragen. Im April kaufte das Ausland netto für 109,6 Milliarden Dollar amerikanische Aktien, im Mai für 134,6 Milliarden und im Juni für 181,6 Milliarden, zusammen 425,8 Milliarden in drei Monaten. Im Juli waren es nur noch 3,7 Milliarden. Private Käufer verkauften netto für 10,6 Milliarden, Notenbanken und Staatsfonds kauften für 14,3 Milliarden. Ein einzelner Monat ist kein Trend, und der Juli kann eine Pause sein. Er zeigt aber, dass die Rekordsumme nicht beschreibt, was gerade passiert, sondern was in den Monaten davor passiert ist.
Bei den Staatsanleihen war der Juli gemischt. Lange Laufzeiten verkaufte das Ausland netto für 3,6 Milliarden Dollar, kurze kaufte es für 38,8 Milliarden. Insgesamt flossen im Juli nach der weitesten Abgrenzung der Statistik, mit kurzfristigen Papieren und Bankeinlagen, 83,7 Milliarden Dollar nach Amerika. Wer aus diesen Zahlen einen Abzug aus Amerika lesen will, findet ihn also nicht. Wer einen ungebrochenen Ansturm auf amerikanische Aktien lesen will, findet ihn im Juli ebenso wenig.
Wo Europa in dieser Rechnung steht
Für einen Anleger aus dem Euroraum hat die Statistik eine Eigenheit, die ihn selbst betrifft. Die meisten Welt-ETFs, die in Deutschland bespart werden, haben ihren Sitz in Irland oder Luxemburg. Kauft ein solcher Fonds amerikanische Aktien, zählt die Statistik ihn als ausländischen Käufer mit Sitz in Irland oder Luxemburg, nicht als deutschen. Ein monatlicher Sparplan über 200 Euro ist in den 941,9 Milliarden also enthalten, nur eben unter einem anderen Land. Wie groß der Anteil europäischer Sparpläne an der Summe ist, lässt sich daraus nicht ablesen.
Für den Euro-Anleger kommt eine zweite Größe dazu, die in der Statistik nicht steht, der Wechselkurs. Wer in Euro spart, kauft amerikanische Aktien über Dollar. Steigt der Dollar, gewinnt das Depot in Euro zusätzlich, fällt er, verliert es. Am 28. September stand der Euro bei rund 1,14 Dollar. Die Käufe aus dem Ausland sind eine der Kräfte, die den Dollar stützen, denn wer amerikanische Wertpapiere kauft, braucht zuerst Dollar. Welche Rolle sie neben Zinsen und Handel spielen, lässt sich aus den Kaufzahlen allein aber nicht trennen.
Der faire Gegenpunkt
Man kann die Zahlen auch ruhiger lesen. Das Ausland hat seine Staatsanleihen nicht verkauft, es hat nur weniger dazugekauft, netto immer noch für 296 Milliarden Dollar in zwölf Monaten. Ein Teil des Rückgangs bei den kurzen Laufzeiten geht auf Notenbanken zurück, die Reserven für ihre eigene Währung eingesetzt haben, und das ist ein Vorgang mit Anlass und keine Abkehr. Die Monatswerte schwanken außerdem stark. Im Juli allein verkauften private Anleger aus dem Ausland netto für 29,1 Milliarden Dollar lange Staatsanleihen, im April hatten sie noch für 34,6 Milliarden gekauft.
Auch die Aktienkäufe verdienen einen Vorbehalt. Hinter den 941,9 Milliarden stehen viele kleine Sparpläne in Fonds, die nach Marktgewicht kaufen, neben wenigen großen Entscheidungen von Staatsfonds und Versicherern. Ein Fonds, der den MSCI World nachbildet, kauft amerikanische Aktien, weil sie gut 72 Prozent des Index stellen, und nicht, weil jemand Amerika mehr traut als vor einem Jahr. Das macht die Zahl nicht kleiner, aber es macht sie weniger zu einem Urteil über Amerika und mehr zu einer Folge davon, wie weltweit angelegt wird.
Was das für Anleger heißt
Wer einen Welt-ETF auf den MSCI World hält, hat Ende August 72,14 Prozent davon in amerikanischen Aktien gehabt. Die Käufe aus dem Ausland sind damit ein Teil dessen, was diese Aktien und damit dieses Depot getragen hat. Das gilt in beide Richtungen. Die Zwölfmonatswerte waren in der Vergangenheit schon deutlich niedriger, von 2022 bis 2024 lagen sie weit unter dem Höchstwert von 2021. Wie lange ein Zufluss dieser Größe anhält, beantwortet die Statistik nicht, sie zeigt nur, dass er gerade ungewöhnlich groß ist. Wie breit dein eigener Welt-ETF tatsächlich streut, steht in unserem Wissensartikel zum Klumpenrisiko.
Für Anleger mit Anleihen in Dollar ist die andere Hälfte der Rechnung wichtig. Wenn ein großer Käufer weniger kauft und der Staat mehr ausgibt, verschiebt sich der Preis, zu dem der Markt räumt. Höhere Renditen heißen für bestehende Anleihen niedrigere Kurse und für neues Geld höhere laufende Zinsen. Welche Seite schwerer wiegt, hängt an der Laufzeit, die man hält, und am Zeitraum, den man betrachtet. Die nächsten Zahlen kommen Mitte Oktober mit den Käufen für August. Was du daraus für dein Depot ableitest, bleibt deine Entscheidung.
Quellen
- Treasury International Capital Data for July 2026
- U.S. Transactions with Foreigners in Long-term Domestic and Foreign Securities, by Type and Country (historische Reihe)
- Monthly Statement of the Public Debt, Tabelle 1, Stände 31.07.2025 und 31.07.2026
- U.S. International Transactions and Investment Position, 2nd Quarter 2026
- MSCI World Index (USD), Factsheet
- Bond Yields und Stock Market Indexes
- Markets, Rates & Bonds und Currencies
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Käufe amerikanischer Wertpapiere durch das Ausland stammen aus der TIC-Mitteilung des US-Finanzministeriums vom 16. September 2026 (Daten bis Juli 2026) und für die Zeit vor 2023 aus der historischen TIC-Datei nach Wertpapierart. Der Bestand der handelbaren Staatsschuld stammt aus dem Monthly Statement of the Public Debt, die Leistungsbilanz vom Bureau of Economic Analysis, der Länderanteil aus dem Factsheet des MSCI World vom 31. August 2026.
Stand der Einordnung: 28. September 2026.
Belastbarkeit einzelner Werte: Die Zwölfmonatssummen sind aus den Spalten der TIC-Mitteilung gerechnet, Aktien und Anleihen jeweils private und staatliche Käufer zusammen. Der Höchstwert vor 2025 stammt aus der historischen Reihe bis Januar 2023; für 2023 und 2024 liegen die Jahressummen deutlich darunter. Der Anteil der Auslandskäufe am Zuwachs der Staatsschuld ist eine Näherung, weil TIC zum Marktpreis und die Staatsschuld zum Nennwert zählt und der Bestand auch die Anleihen der Notenbank enthält. Rendite und Indexstand vom 28. September sind Stände vom Vormittag, keine Schlusswerte.
Versionshistorie: Erste Veröffentlichung am 28. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.