
Markt & Investieren
Warum fünf Prozent US-Rendite heute auf steigende Leitzinsen zeigen und 2007 auf sinkende
Stand 15. September 2026. Die Rendite zehnjähriger US-Staatsanleihen lag am Dienstagmorgen im Handel zeitweise bei 5,04 Prozent, so hoch wie zuletzt im Juli 2007. Am Montag schloss sie bei 4,97 Prozent. Auf genau diesem Wert stand sie auch am 23. Juli 2007. Die Zahl ist dieselbe, die Lage dahinter nicht. Damals lag der Leitzins der amerikanischen Notenbank bei 5,25 Prozent, heute liegt er zwischen 3,50 und 3,75 Prozent. Nach dem Modell der Fed New York steckt in beiden Renditen fast derselbe Aufschlag für die lange Laufzeit. Umgedreht hat sich die Erwartung an den kurzen Zins, 2007 rechnete der Markt mit Senkungen, heute mit Erhöhungen.
Zweimal 4,97 Prozent
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 4,97 % | Zehnjährige US-Rendite am 14. September 2026, Schlusswert in der Tageskurve des US-Finanzministeriums |
| 4,97 % | Dieselbe Rendite am 23. Juli 2007, gleiche Reihe |
| 5,04 % | Höchstwert im Handel am 15. September 2026, laut CNBC der höchste Stand seit Juli 2007, kein amtlicher Schlusswert |
| 4,98 % | Schlusswert am 19. Oktober 2023, auf Schlusswerte gerechnet einen Basispunkt über dem 14. September 2026 |
| 5,25 % | Leitzins der Fed am 23. Juli 2007, unverändert seit dem 29. Juni 2006 |
| 4,75 % | Leitzins nach der Senkung vom 18. September 2007 um 50 Basispunkte |
| 3,50 bis 3,75 % | Zielspanne der Fed seit dem 11. Dezember 2025, am 29. Juli 2026 mit neun zu drei Stimmen bestätigt |
| 5,02 und 4,95 % | Zehnjährige Rendite im Modell der Fed New York am 23. Juli 2007 und am 11. September 2026, gerechnet ohne laufende Zinszahlungen |
| 4,40 und 4,23 % | Erwarteter Durchschnitt des kurzen Zinses über zehn Jahre an denselben beiden Tagen |
| 0,62 und 0,72 Pp | Aufschlag für die Laufzeit an denselben beiden Tagen |
| 4,94 und 4,11 % | Erwarteter kurzer Zins für die jeweils folgenden zwölf Monate an denselben beiden Tagen |
| 0,92 Pp | Anstieg der Modellrendite vom 27. Februar bis 11. September 2026, davon 0,80 aus der Erwartung und 0,12 aus dem Aufschlag |
| 0,46 bis 0,89 Pp | Spanne des Aufschlags im Jahr 2026, Tief am 29. Juni, Hoch am 17. August |
| 1,19 und 0,04 Pp | Median des Aufschlags von 2000 bis 2007 und von 2010 bis 2026, eigene Auswertung der Tageswerte |
| 2,34 und 2,37 % | Eingepreiste Teuerung auf zehn Jahre am 23. Juli 2007 und am 14. September 2026, Abstand zwischen normaler und inflationsgeschützter Rendite |
Was die fünf Prozent zu sagen scheinen
Fünf Prozent auf zehn Jahre sind eine Marke, die hängen bleibt. Am Dienstagmorgen, dem 15. September 2026, lag die Rendite zehnjähriger amerikanischer Staatsanleihen im Handel zeitweise bei 5,04 Prozent, nach Angaben von CNBC der höchste Stand seit Juli 2007. Am Montag hatte sie bei 4,97 Prozent geschlossen. Die Jahreszahl trägt viel Gewicht. 2007 ist das letzte Jahr vor der Finanzkrise, und wer sie liest, denkt an eine Zeit, in der Geld teuer war und kurz darauf vieles zusammenbrach.
Aus dem Vergleich lassen sich drei Lesarten ableiten, und alle drei sind im Umlauf. Die erste sagt, die Lage gleiche der von 2007, die Zinsen stünden wieder dort, wo sie vor dem letzten großen Einbruch standen. Die zweite sieht den Ölpreis als Treiber, teures Öl hebe die Teuerung und die Teuerung die Rendite. Die dritte sieht einen Aufschlag, den Käufer amerikanischer Staatsanleihen für die wachsenden Schulden des Staates verlangen. Alle drei haben einen wahren Kern, und alle drei lassen sich an frei zugänglichen Daten prüfen.
Eine Kleinigkeit gehört vorab dazu, weil sie zeigt, wie genau man bei solchen Marken hinsehen muss. Auf Schlusswerte gerechnet war der 14. September nicht der höchste Stand seit 2007. Am 19. Oktober 2023 schloss die zehnjährige Rendite bei 4,98 Prozent, also einen Basispunkt höher, und ein Basispunkt ist ein Hundertstel Prozentpunkt. Der höchste Stand seit 2007 gilt für den Wert im laufenden Handel am Dienstag, nicht für den Schlusswert am Montag. Für das Argument dieses Textes ändert das nichts, für den Umgang mit Rekordvergleichen ist es ein brauchbarer Hinweis.
Eine Rendite aus zwei Teilen
Um die Lesarten zu prüfen, hilft ein Bild aus dem eigenen Konto. Eine zehnjährige Staatsanleihe ist im Kern ein Festgeld über zehn Jahre. Wer sein Geld so lange festlegt, vergleicht das Angebot mit der Alternative, jedes Jahr ein neues einjähriges Festgeld abzuschließen. Die zehnjährige Rendite muss deshalb ungefähr so viel bringen, wie die zehn einjährigen hintereinander erwartet bringen würden. Dazu kommt ein Aufschlag, denn wer zehn Jahre festlegt, kann zwischendurch nicht reagieren, wenn die Zinsen steigen oder die Teuerung davonläuft. Diesen Aufschlag nennen Ökonomen Laufzeitprämie (Term Premium).
Die Rendite besteht also aus zwei Teilen, dem erwarteten Durchschnitt des kurzen Zinses und der Laufzeitprämie. Keiner der beiden ist direkt zu beobachten, gehandelt wird nur ihre Summe. Die Federal Reserve Bank of New York veröffentlicht deshalb täglich eine Schätzung, die beide Teile aus der gesamten Zinskurve herausrechnet. Sie heißt nach ihren drei Entwicklern ACM-Modell, und ihr jüngster Wert stammt vom 11. September 2026.
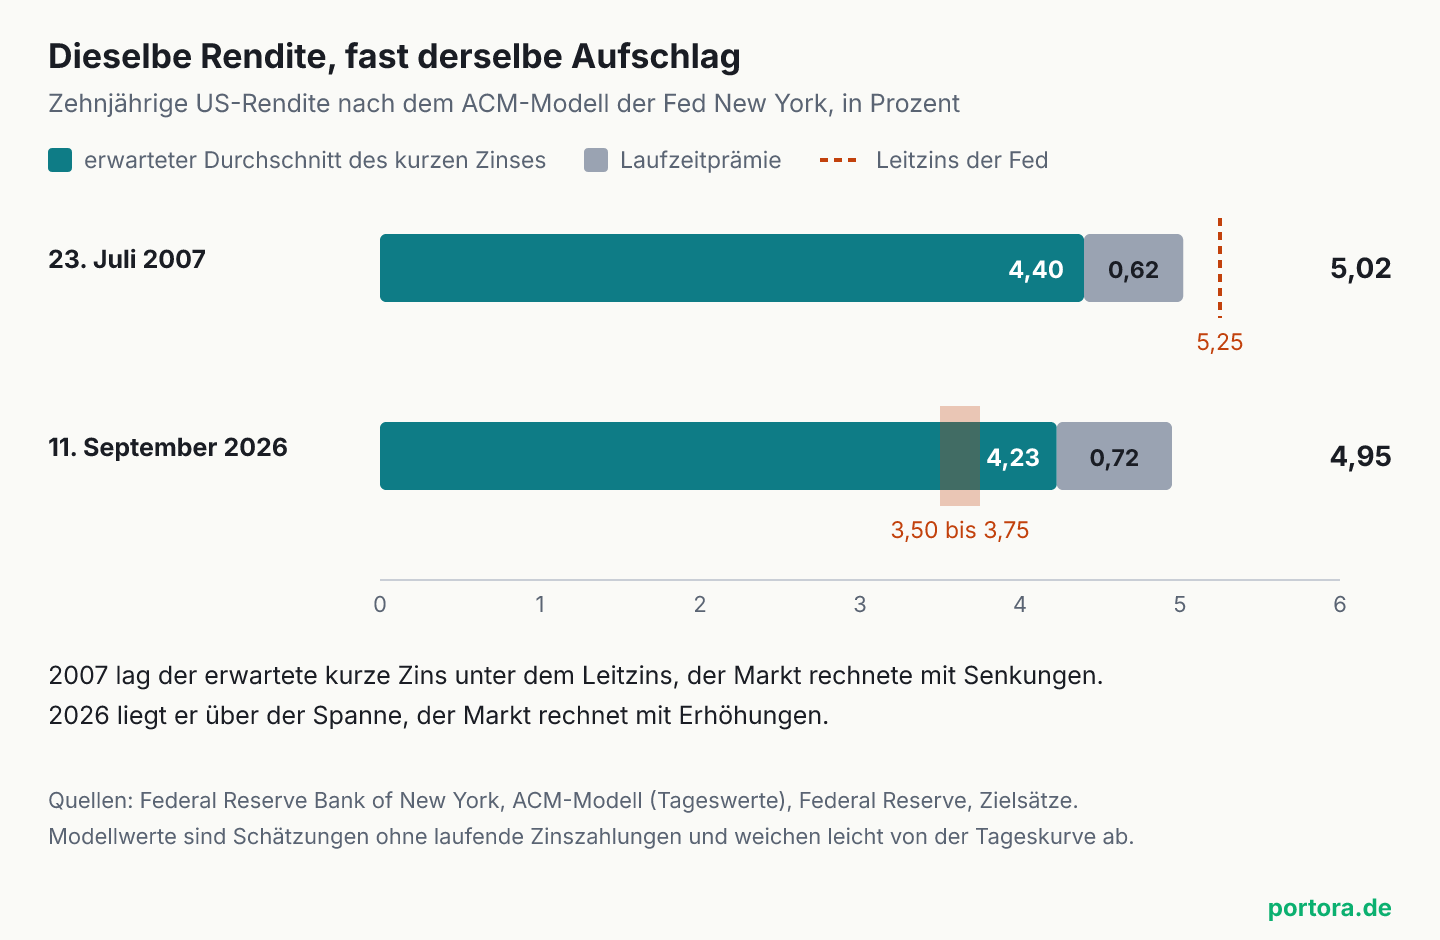
Für diesen Tag weist das Modell eine zehnjährige Rendite von 4,95 Prozent aus. Davon entfallen 4,23 Prozentpunkte auf den erwarteten Durchschnitt des kurzen Zinses und 0,72 Prozentpunkte auf die Laufzeitprämie. Am 23. Juli 2007 kam dasselbe Modell auf 5,02 Prozent. Davon waren 4,40 Prozentpunkte Erwartung und 0,62 Prozentpunkte Prämie. Die Prämie liegt heute also ein Zehntel Prozentpunkt höher als damals, der erwartete kurze Zins knapp zwei Zehntel niedriger. Beide Renditen sind fast gleich hoch, und sie sind fast gleich zusammengesetzt.
Die dritte Lesart fällt damit in ihrer einfachen Form. Verlangten Anleger heute einen deutlich größeren Aufschlag für amerikanische Staatsschulden als 2007, müsste er in der Laufzeitprämie stehen. Dort steht er nach diesem Modell nicht. Offen bleibt aber, warum dieselbe Rendite heute bei einem Leitzins zustande kommt, der gut anderthalb Prozentpunkte niedriger liegt. Die Antwort steckt im ersten Teil, und zwar in seiner Lage zum Leitzins.
Was das Modell misst und was nicht
Bevor die Zahlen mehr tragen müssen, gehört ihre Grenze auf den Tisch. Die Laufzeitprämie ist keine gemessene Größe, sondern eine Schätzung. Das Modell der Fed New York leitet sie aus dem Verlauf der ganzen Zinskurve über viele Jahre ab und unterstellt dabei, dass sich Erwartungen nach statistisch beschreibbaren Mustern bilden. Andere Modelle, etwa das der Notenbank in Washington, kommen erfahrungsgemäß auf andere Niveaus. Wer die zweite Nachkommastelle für eine Tatsache hält, überschätzt, was hier vorliegt.
Zwei weitere Einschränkungen betreffen die Vergleichbarkeit. Die Modellrendite ist rechnerisch eine Rendite ohne laufende Zinszahlungen und weicht deshalb leicht von der Tageskurve des amerikanischen Finanzministeriums ab, am 11. September lag sie bei 4,95 Prozent gegen 4,96 Prozent in der amtlichen Kurve. Außerdem reicht das Modell nur bis zu einer Laufzeit von zehn Jahren. Für die dreißigjährige Rendite, die im Sommer ebenfalls um die fünf Prozent stand, gibt es diese Aufteilung nicht.
Belastbar ist deshalb weniger die einzelne Zahl als der Vergleich derselben Schätzung über die Zeit. Dasselbe Modell, auf dieselbe Weise gerechnet, sieht die Prämie im Juli 2007 und im September 2026 fast gleich hoch. Diese Aussage hängt an den Annahmen weniger stark als das Niveau selbst. Ob der wahre Wert heute bei 0,72 oder bei 0,5 Prozentpunkten liegt, lässt sich nicht entscheiden. Dass er kein Vielfaches des Werts von 2007 ist, lässt sich mit guten Gründen sagen.
2007, eine Notenbank am Ende ihrer Erhöhungen
Um zu sehen, was sich umgedreht hat, lohnt der Blick auf den Sommer 2007. Die amerikanische Notenbank hatte ihren Leitzins ab Juni 2004 in siebzehn Schritten von 1,00 auf 5,25 Prozent angehoben und am 29. Juni 2006 angehalten. Dort stand er im Juli 2007 noch immer. Am 23. Juli lag der Dreimonatssatz bei 5,02 Prozent, die zweijährige Rendite bei 4,80 und die zehnjährige bei 4,97 Prozent. Die Kurve war fast flach, wer sein Geld zehn Jahre festlegte, bekam kaum mehr als für drei Monate.
Genau diese Flachheit zeigt die Erwartung. Nach dem ACM-Modell rechnete der Markt am 23. Juli 2007 für die folgenden zwölf Monate mit einem durchschnittlichen kurzen Zins von 4,94 Prozent, rund drei Zehntel Prozentpunkte unter dem Leitzins. Über zehn Jahre gerechnet lag der erwartete Durchschnitt bei 4,40 Prozent und damit 0,85 Prozentpunkte unter dem Leitzins. Der Markt ging also davon aus, dass der kurze Zins von seinem damaligen Stand wieder sinkt. Die zehnjährige Rendite erreichte ihre knapp fünf Prozent, obwohl die Erwartung unter dem Leitzins lag, und die Prämie schloss die Lücke.
Die Erwartung behielt recht, schneller als gedacht. Am 18. September 2007 senkte die Notenbank den Leitzins um 50 Basispunkte auf 4,75 Prozent, die erste Senkung seit Juni 2003, und bis Dezember folgten zwei weitere Schritte auf 4,25 Prozent. Die hohe Rendite im Juli war also keine Wette auf dauerhaft hohe Zinsen. Sie war der Nachhall eines hohen Leitzinses, dessen Abstieg der Markt schon einrechnete.
2026, eine Notenbank vor ihrer ersten Erhöhung
Im September 2026 ist die Lage spiegelverkehrt. Die Notenbank hat den Leitzins am 11. Dezember 2025 auf eine Spanne von 3,50 bis 3,75 Prozent gesenkt und ihn seitdem nicht mehr verändert. Am 29. Juli 2026 bestätigte der Offenmarktausschuss diese Spanne mit neun zu drei Stimmen, und die drei Abweichler wollten bereits erhöhen. Die nächste Sitzung läuft am 15. und 16. September, der Beschluss fällt am Mittwochabend europäischer Zeit.
Die zweijährige Rendite stand am 14. September bei 4,65 Prozent und damit fast einen Prozentpunkt über der oberen Kante der Spanne. Für die kommenden zwölf Monate rechnet das Modell am 11. September mit einem durchschnittlichen kurzen Zins von 4,11 Prozent, rund einen halben Prozentpunkt über der Mitte der heutigen Spanne. Über zehn Jahre gerechnet liegt der erwartete Durchschnitt bei 4,23 Prozent, rund sechs Zehntel Prozentpunkte über dieser Mitte. 2007 stand die Erwartung unter dem Leitzins, heute steht sie darüber.
Zwei Tage mit 4,97 Prozent unterscheiden sich vor allem in der Richtung. Die Summe ist gleich, der Aufschlag ist fast gleich, und der Weg dorthin ist umgekehrt. 2007 lag die zehnjährige Rendite knapp unter dem Leitzins, weil der Leitzins hoch war und der Markt ihn sinken sah. 2026 liegt sie rund 1,3 Prozentpunkte über der Mitte der Spanne, weil der Markt ihn steigen sieht.
Am 27. Februar 2026 stand die zehnjährige Rendite in der Tageskurve des Finanzministeriums bei 3,97 Prozent, ihrem bisherigen Jahrestief. Nach dem Modell liegt sie am 11. September um 0,92 Prozentpunkte höher als an diesem Tag. Davon entfallen 0,80 Prozentpunkte auf den erwarteten kurzen Zins und 0,12 Prozentpunkte auf die Laufzeitprämie. Fast neun Zehntel des Anstiegs sind also die Erwartung, dass die Notenbank wieder erhöht.
Der Aufschlag, gemessen an zwei Jahrzehnten
Dass die Prämie heute so hoch ist wie 2007, heißt noch nicht, dass sie niedrig ist. Es kommt darauf an, womit man vergleicht. Von 2000 bis 2007 lag die Laufzeitprämie nach demselben Modell im Median bei 1,19 Prozentpunkten und damit deutlich über dem heutigen Wert. Von 2010 bis 2026 lag der Median bei 0,04 Prozentpunkten, praktisch bei null. Gemessen an den Jahren vor der Finanzkrise ist der heutige Aufschlag unauffällig, gemessen an den anderthalb Jahrzehnten danach ist er hoch.
Warum sich der Aufschlag für viele Anleger trotzdem ungewohnt anfühlt, liegt an den Jahren nach der Finanzkrise. Über lange Strecken hat die Notenbank selbst lange Anleihen in großem Umfang gekauft, und die Teuerung blieb meist niedrig. Wer Geld für zehn Jahre festlegte, bekam dafür kaum mehr als die erwartete Summe der kurzen Zinsen. Dieser Zustand ist vorbei. Er ist aber nicht in eine Ausnahmelage umgeschlagen, sondern in eine, die vor 2008 gewöhnlich war.
Im Jahr 2026 schwankte die Prämie spürbar. Ihr Tief lag am 29. Juni bei 0,46 Prozentpunkten, ihr Hoch am 17. August bei 0,89 Prozentpunkten. Seitdem ist sie wieder zurückgegangen, während die Rendite weiter zulegte, vom 17. August bis zum 11. September sank die Prämie um 0,17 Prozentpunkte und die erwartete Rendite des kurzen Zinses stieg um 0,33 Prozentpunkte. Die Bewegung der letzten Wochen kam also aus der Erwartung. Auch das spricht dagegen, den jüngsten Anstieg vor allem als Misstrauen gegenüber dem amerikanischen Staatshaushalt zu lesen.
Die zweite Lesart, der Ölpreis, lässt sich an einer anderen Zerlegung prüfen. Neben der gewöhnlichen Zinskurve veröffentlicht das Finanzministerium eine für inflationsgeschützte Anleihen, und die Differenz beider ist die eingepreiste Teuerung. Sie lag am 14. September 2026 bei 2,37 Prozent und am 23. Juli 2007 bei 2,34 Prozent, also praktisch gleich. Wie diese Zerlegung funktioniert, ist an der Renditebewegung dieses Jahres ausführlich erklärt, und dass sie in einzelnen Wochen mit steigendem Öl deutlich anschlägt, zeigt ein Fenster Anfang September. Warum die Rendite heute wieder bei fünf Prozent steht, erklärt sie im Vergleich mit 2007 kaum.
Der faire Gegenpunkt
Der stärkste Einwand betrifft das Modell selbst. Die Aufteilung in Erwartung und Prämie ist nicht nur eine Schätzung, sie verschiebt sich auch mit jeder Annahme darüber, wie Erwartungen entstehen. Haben Anleger ihre Vorstellung vom langfristig normalen Zins angehoben, weil Staaten mehr Schulden aufnehmen und Rechenzentren und Energieprojekte viel Kapital binden, dann landet genau das im Modell als Erwartung und nicht als Prämie. Die Staatsschulden könnten die Rendite also durchaus heben, nur eben unter einer anderen Überschrift.
Der zweite Einwand kommt aus einem früheren Text. Im Juli ging es um die dreißigjährige Rendite, die damals über fünf Prozent stand, und um ihren großen Abstand zum kurzen Ende. Jener Text las diesen Abstand als Aufschlag für Laufzeit und Angebotsmenge und hielt zugleich fest, dass sich Erwartung und Aufschlag nur mit einem Modell sauber trennen lassen. Für zehn Jahre liegt dieses Modell jetzt vor, und es ordnet den Unterschied zu 2007 überwiegend der Erwartung zu. Am 22. Juli 2026 lag die Prämie bei 0,70 Prozentpunkten, also schon damals auf dem Stand von 2007. Für dreißig Jahre gibt es keine solche Schätzung, und am langen Ende kann der Aufschlag größer sein.
Der dritte Einwand ist der Stichtag. Zwei Tage mit derselben Rendite herauszugreifen, lädt dazu ein, die Gemeinsamkeit zu überschätzen. Im Jahr 2007 schwankte die Prämie zwischen 0,25 und 1,34 Prozentpunkten. 2026 lag sie bisher zwischen 0,46 und 0,89 Prozentpunkten. Ein anderer Tag im Sommer 2007 hätte einen anderen Abstand ergeben. Der Befund, dass die Erwartung heute über und damals unter dem Leitzins lag, hängt an diesen Schwankungen nicht. Der Befund einer fast gleichen Prämie hängt daran schon, und er ist deshalb der schwächere der beiden.
Was das für Anleger heißt
Der erste Punkt ist ein Lesehinweis. Steht eine Rendite auf einem Wert, der an ein bestimmtes Jahr erinnert, sagt der Wert allein nicht, ob die Lage vergleichbar ist. Die nächste Frage ist, woraus die Rendite besteht, und die Antwort liegt frei zugänglich bei der Fed New York und beim amerikanischen Finanzministerium. Zwei gleiche Endzahlen können aus einer sinkenden und aus einer steigenden Zinserwartung entstehen.
Der zweite Punkt betrifft die Empfindlichkeit. Eine Rendite, die zu großen Teilen aus der Erwartung an die Notenbank besteht, reagiert auf alles, was diese Erwartung verändert, also auf den Beschluss am 16. September, auf die Pressekonferenz danach und auf die nächsten Preisdaten. Das kann sie in beide Richtungen bewegen. Die Prämie reagiert eher auf die Menge neuer Anleihen und auf die Unsicherheit über die Teuerung. Welcher der beiden Teile sich in den kommenden Wochen stärker bewegt, sagt dieser Text nicht voraus.
Der dritte Punkt betrifft das Depot. Wer Anleihen oder einen Anleihefonds hält, spürt eine Renditeänderung umso stärker, je länger die Restlaufzeit der Papiere ist. Wer Aktien hält, hält mit der zehnjährigen Rendite zugleich den Maßstab, an dem künftige Gewinne gemessen werden, und wie groß der Abstand zwischen Aktien und Anleihen ausfällt, hängt stark an der gewählten Rechnung. Für einen Welt-ETF, in dem amerikanische Aktien rund zwei Drittel ausmachen, ist diese Rendite deshalb keine Nebenzahl.
Was daraus für die eigene Aufteilung folgt, entscheidest du. Der Text liefert nur die Unterscheidung, mit der sich die nächste Renditemarke einordnen lässt, ohne sie gleich für eine Wiederholung der Geschichte zu halten.
Quellen
- Daily Treasury Par Yield Curve Rates und Daily Treasury Par Real Yield Curve Rates, 2007, 2023 und 2026
- Treasury Term Premia, ACM-Modell, Tageswerte
- Open Market Operations, Federal Funds Target Rate Changes
- Federal Reserve issues FOMC statement
- 10-year Treasury yield rises to highest since 2007 as Fed rate-hike expectations rise
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Renditewerte stammen aus den beiden Tageskurven des US-Finanzministeriums, der nominalen und der inflationsgeschützten, jüngster verwendeter Schlusswert ist der 14. September 2026. Der Wert von 5,04 Prozent am 15. September ist ein Stand im laufenden Handel nach CNBC und kein amtlicher Schlusswert. Die Aufteilung in erwarteten kurzen Zins und Laufzeitprämie stammt aus dem ACM-Modell der Federal Reserve Bank of New York, Tageswerte bis zum 11. September 2026. Sie ist eine Modellschätzung, andere Modelle kommen auf andere Niveaus, und die Mediane über 2000 bis 2007 und 2010 bis 2026 sind eigene Auswertungen dieser Tageswerte. Die Leitzinsen stammen aus der Zinshistorie und der Erklärung vom 29. Juli 2026 der Federal Reserve. Die Einordnung gibt den Stand vor dem Beschluss vom 16. September 2026 wieder.
Letzte Aktualisierung: 15. September 2026
Versionshistorie: Erste Veröffentlichung am 15. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.