
Markt & Investieren
Die US-Fünfjahres-Auktion zahlte 5,03 Prozent und bekam die wenigsten Gebote seit 2018
Stand 24. September 2026. Das US-Finanzministerium hat am 23. September fünfjährige Staatsanleihen über 70 Milliarden Dollar versteigert und zahlt darauf 5,033 Prozent, so viel wie bei keiner Auktion dieser Laufzeit seit Juni 2006. Eine hohe Rendite heißt aber nicht, dass die Käufer Schlange standen. Auf jeden zugeteilten Dollar kamen 2,21 Dollar Gebote, der niedrigste Wert seit Dezember 2018, und die Banken, die bei jeder Auktion mitbieten müssen, nahmen mehr als sonst. Wie man das an den Zahlen einer amerikanischen Auktion abliest, und warum dieselbe Rechnung bei einer Bundesanleihe etwas anderes misst.
Die Auktion in Zahlen
Quelle: US-Finanzministerium (TreasuryDirect); Aufschlag nach investingLive
Die wichtigsten Zahlen auf einen Blick
Auktionen des US-Finanzministeriums und der Deutschen Finanzagentur. Anteile an der Zuteilung ohne die Käufe der US-Notenbank für eigene Bestände.
| Zahl | Bedeutung | Stand |
|---|---|---|
| 70 Mrd. $ | Angebot der Fünfjahres-Auktion, seit mindestens einem Jahr unverändert | 23.09.2026 |
| 5,033 % | Zuteilungsrendite, gilt für alle erfolgreichen Bieter | 23.09.2026 |
| 4,87 % und 4,95 % | Niedrigste angenommene Rendite und Median der Gebote | 23.09.2026 |
| 8,3 Bp. | Abstand zwischen Median und Zuteilungsrendite (Schnitt der zwölf Auktionen davor 5,6) | 23.09.2026 |
| 5,002 % | Marktrendite des Papiers kurz vor Schluss der Auktion, laut Marktbericht | 23.09.2026 |
| 4,99 % | Rendite fünfjähriger Staatsanleihen zum Handelsschluss | 23.09.2026 |
| 2,21 | Gebote je zugeteiltem Dollar (Schnitt der zwölf Auktionen davor 2,34) | 23.09.2026 |
| 54,3 % | Anteil der indirekten Bieter (Schnitt 63,5 %) | 23.09.2026 |
| 29,9 % | Anteil der direkten Bieter | 23.09.2026 |
| 15,8 % | Anteil der Primärhändler (Schnitt 11,9 %) | 23.09.2026 |
| 10,5 Mrd. $ | Zusätzlich für die US-Notenbank, außerhalb des Wettbewerbs | 23.09.2026 |
| 26 | Zahl der Primärhändler, die anteilig mitbieten müssen | Januar 2026 |
| 2,63 und 0,2 Bp. | Gebote je Dollar und Aufschlag bei der Zweijahres-Auktion am Vortag | 22.09.2026 |
| 5 Mrd. € | Angebot der Bundesobligationen mit fünf Jahren Laufzeit | 22.09.2026 |
| 4,53 und 3,735 Mrd. € | Gebote und Zuteilung bei dieser Bundesauktion | 22.09.2026 |
| 1,265 Mrd. € | Vom Bund selbst behalten, zum späteren Verkauf | 22.09.2026 |
| 1,2 und 3,28 % | Ausgewiesene Deckung und Durchschnittsrendite der Bundesobligation | 22.09.2026 |
| 44 Mrd. $ | Angebot der Siebenjahres-Auktion | 24.09.2026 |
Quelle: US-Finanzministerium (TreasuryDirect, Zinskurve, Quartalsplanung), Federal Reserve Bank of New York, Deutsche Bundesbank; Marktrendite vor Schluss und Aufschläge nach investingLive
Fünf Prozent, und die Frage, ob das Käufer anlockt
Am Mittwoch, dem 23. September, hat das US-Finanzministerium Staatsanleihen mit fünf Jahren Laufzeit über 70 Milliarden Dollar versteigert. Die Rendite, zu der die Papiere zugeteilt wurden, lag bei 5,033 Prozent. Eine Auktion dieser Laufzeit mit mehr als fünf Prozent gab es zuletzt im Juni 2006, damals waren es 5,203 Prozent. Im ganzen Jahr 2007 lag die höchste Zuteilungsrendite bei 4,94 Prozent, und seit 2008 kam keine Auktion über 4,9 Prozent. Am selben Tag stieg die Rendite am Markt kräftig, nachdem der Einkaufsmanagerindex für die USA einen starken September gezeigt hatte. Zum Handelsschluss stand die Fünfjahresrendite laut Finanzministerium bei 4,99 Prozent, im Handelsverlauf zeitweise darüber.
Eine so hohe Rendite lädt zu einer einfachen Deutung ein. Fünf Prozent für fünf Jahre Sicherheit, da müssten die Käufer anstehen. Die Gegenlesart hält den hohen Zins für das Zeichen eines Käuferstreiks, der Staat müsse immer mehr bieten, weil ihm keiner mehr leiht. Beide Deutungen lesen die Nachfrage aus der Höhe des Zinses ab. Genau das gibt eine Auktion aber nicht her. Die Höhe des Zinses ergibt sich aus dem ganzen Markt, aus den Erwartungen an die Notenbank, an die Inflation und an die Staatsfinanzen. Warum die Rendite in diesem Jahr gestiegen ist, zerlegt die Analyse zum Anstieg der US-Rendite in realen Zins und Inflationserwartung. Ob bei einer bestimmten Auktion viele oder wenige kaufen wollten, zeigt eine andere Reihe von Zahlen.
Ein Zins für alle Käufer
Amerikanische Staatsanleihen werden seit November 1998 nach einem Einheitspreis-Verfahren versteigert. Wer mitbieten will, nennt die Rendite, zu der er kaufen würde, und die Menge. Das Finanzministerium sortiert die Gebote von der niedrigsten zur höchsten Rendite und nimmt so lange an, bis die angebotenen 70 Milliarden Dollar verteilt sind. Die Rendite des letzten angenommenen Gebots gilt dann für alle, auch für die, die weniger verlangt hätten. Privatanleger und kleinere Käufer können ohne eigenen Zins bis zu zehn Millionen Dollar bieten, sie bekommen ihre Menge voll und zum selben Satz. Ein einzelner großer Bieter darf höchstens 35 Prozent des Angebots beanspruchen.
Genau hier unterscheidet sich das amerikanische Verfahren von dem anderer Länder. In Japan und in Deutschland zahlt jeder Bieter den Kurs, den er selbst geboten hat, und die Spanne zwischen dem Durchschnittskurs und dem niedrigsten angenommenen Kurs zeigt, wie eng die Gebote beieinanderlagen. Wie man diese Spanne liest und warum eine höhere Rendite mal Nachfrage und mal fehlende Nachfrage bedeutet, steht in der Analyse zur japanischen Auktion vom 1. September. In den USA gibt es diese Spanne bei den bezahlten Kursen nicht, weil alle denselben Satz bekommen. Die Streuung der Gebote veröffentlicht das Finanzministerium trotzdem. Am 23. September lag das niedrigste angenommene Gebot bei 4,87 Prozent, der Median bei 4,95 Prozent und die Zuteilung bei 5,033 Prozent. Vom Median bis zur Zuteilung waren es 8,3 Basispunkte, in den zwölf Auktionen davor im Schnitt 5,6 Basispunkte.
Dasselbe Prinzip kennt jeder Anleger, der schon einmal in einer Eröffnungsauktion an der Börse gekauft hat, dort entsteht ebenfalls ein einziger Preis für alle Aufträge, wie der Wissensartikel zu Börsen-Auktionen zeigt. Für die Nachfrage heißt das, man muss sie an drei anderen Stellen ablesen. Wie viel insgesamt geboten wurde, wer am Ende gekauft hat und wie weit die Zuteilung vom Marktzins kurz vor Schluss entfernt lag.
Wer gekauft hat und wer den Rest nehmen musste
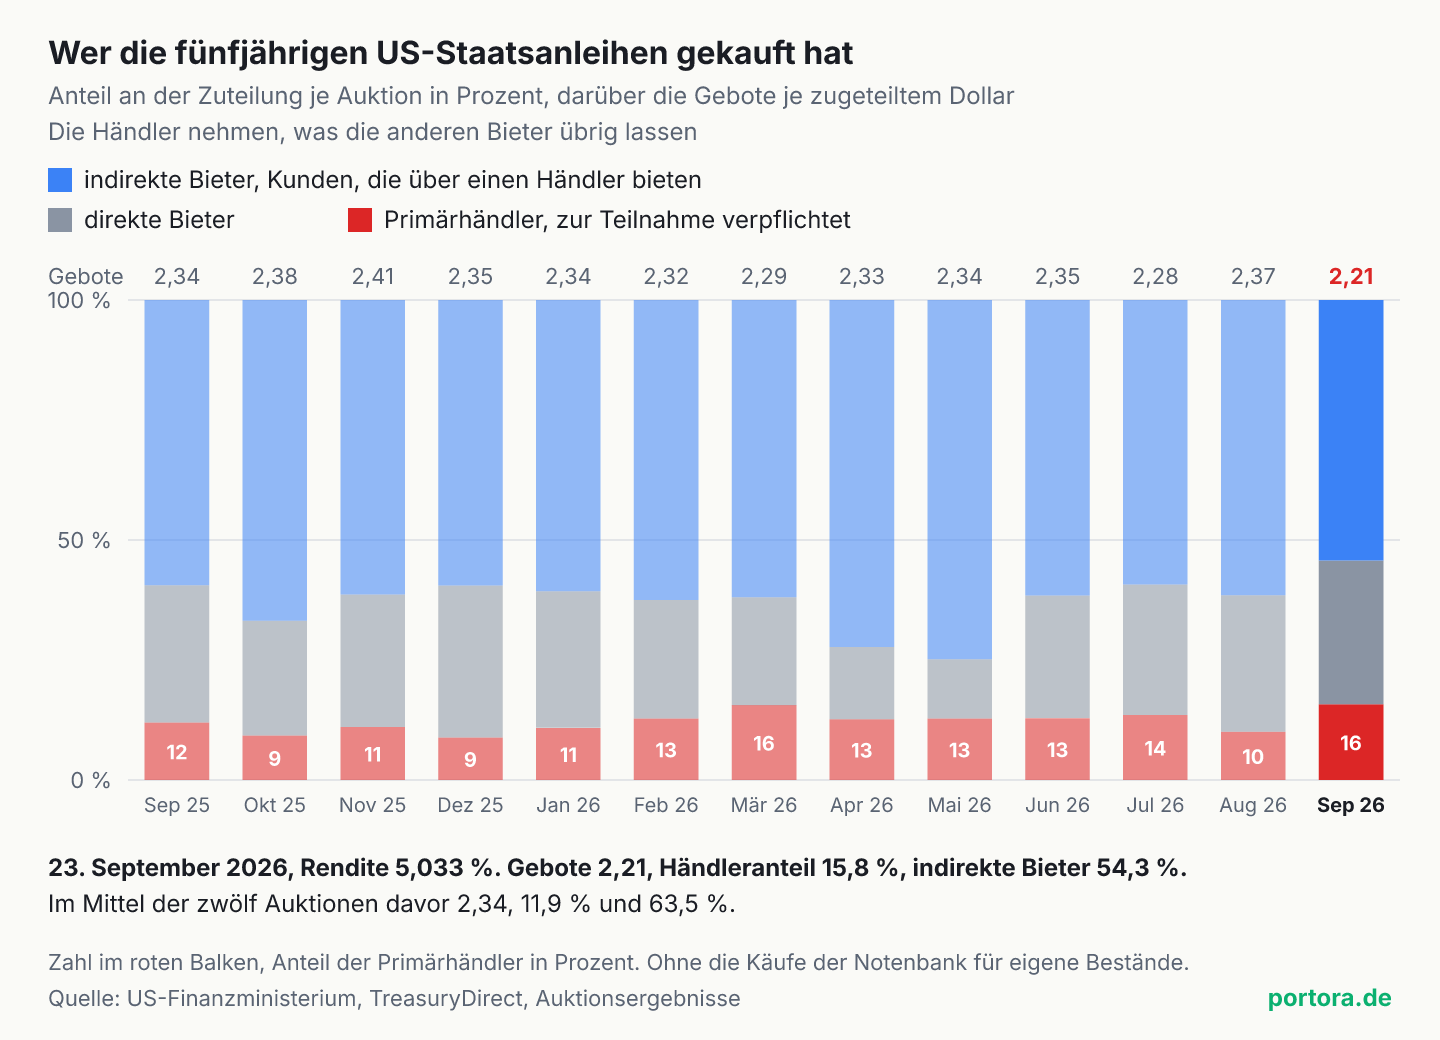
Die erste Zahl ist das Verhältnis von Geboten zu Zuteilung. Am 23. September gingen für jeden zugeteilten Dollar 2,21 Dollar an Geboten ein. In den zwölf Fünfjahres-Auktionen davor lag der Wert im Schnitt bei 2,34 Dollar, und niedriger als jetzt war er zuletzt im Dezember 2018 mit 2,09 Dollar. Überzeichnet war die Auktion also trotzdem mehr als doppelt. Der Rückgang von 2,34 auf 2,21 Dollar heißt, dass bei gleicher Menge rund 9 Milliarden Dollar weniger geboten wurden als im Schnitt.
Die zweite Zahl ist die Aufteilung der Käufer, und sie ist die aufschlussreichere. Das Finanzministerium unterscheidet drei Gruppen. Direkte Bieter geben ihr Gebot selbst ab. Indirekte Bieter sind Kunden, die über einen Händler oder einen direkten Bieter bieten, darunter Fonds und Anleger aus dem Ausland. Die dritte Gruppe sind die Primärhändler, 26 Banken, die mit der New York Fed Geschäfte machen dürfen und dafür bei jeder Auktion ihren Anteil zu marktnahen Preisen bieten müssen. Bei 70 Milliarden Dollar und 26 Banken sind das rechnerisch rund 2,7 Milliarden je Bank. Weil sie immer bieten, nehmen sie am Ende, was die anderen nicht wollen. Ihr Anteil ist deshalb so etwas wie der Rest, der übrig blieb.
Am 23. September nahmen die Primärhändler 15,8 Prozent der Zuteilung, rund 11 Milliarden Dollar. Im Schnitt der zwölf Auktionen davor waren es 11,9 Prozent, und in diesem Zeitraum lag ihr Anteil nie so hoch. Die indirekten Bieter kamen auf 54,3 Prozent, im Schnitt vorher auf 63,5 Prozent. Die direkten Bieter lagen mit 29,9 Prozent im üblichen Rahmen. Der Chart zeigt die letzten 13 Auktionen nebeneinander. Die Verschiebung ist klein in Prozentpunkten und deutlich im Vergleich, denn die Kunden über Händler nahmen rund 6 Milliarden Dollar weniger als im Schnitt, und die Händler selbst sprangen ein.
Der Aufschlag gegenüber dem Markt kurz vor Schluss
Die dritte Zahl steht nicht in der amtlichen Meldung. Zwischen der Ankündigung einer Auktion und der Ausgabe der Papiere wird die Anleihe schon gehandelt, bevor es sie gibt. Die Rendite aus diesem Handel kurz vor Schluss der Auktion zeigt, was der Markt in diesem Moment verlangt. Liegt die Zuteilung darüber, mussten die Bieter mit einem Aufschlag gelockt werden, und die Händler nennen diesen Abstand den Nachschlag. Die Dallas Fed definiert ihn genau so, als höchste angenommene Rendite minus die Marktrendite unmittelbar vor Schluss.
Laut dem Marktbericht von investingLive lag diese Marktrendite am 23. September bei 5,002 Prozent. Die Zuteilung bei 5,033 Prozent lag also 3,1 Basispunkte darüber. Im Schnitt der sechs Auktionen davor waren es 0,6 Basispunkte. Bei der Zweijahres-Auktion am Vortag lag der Aufschlag bei 0,2 Basispunkten, das Verhältnis von Geboten zu Zuteilung bei 2,63 Dollar je Dollar und damit im üblichen Rahmen. Die kurze Laufzeit fand also ihre Käufer ohne Zugeständnis, die mittlere nicht.
In Geld sieht das klein aus und ist es nicht. Drei Basispunkte auf 70 Milliarden Dollar sind rund 22 Millionen Dollar Zinsen im Jahr, und über fünf Jahre gut 100 Millionen Dollar, die das Finanzministerium mehr zahlt, als der Markt eine Stunde vorher verlangt hätte. Das ist ein Überschlag, denn der Kupon wird auf ein Achtel Prozent abgerundet und der Rest über den Ausgabekurs ausgeglichen, an der Größenordnung ändert das nichts. Eine amtliche Zahl ist der Nachschlag nicht, das Finanzministerium veröffentlicht keine Marktrendite vor Schluss. Deshalb steht er hier mit Quelle und als Ergänzung zu den beiden amtlichen Zahlen, nicht als ihr Ersatz.
Drei Zahlen zeigen in dieselbe Richtung
Die Analyse zur japanischen Auktion beschreibt zwei Lagen, die dieselbe höhere Rendite erzeugen können. Entweder steigt der Zins, weil Käufer wegbleiben, oder er steigt, weil Käufer bei diesem Niveau einsteigen wollen. In Japan trat am 1. September die zweite Lage ein, alle Kennzahlen zeigten mehr Nachfrage. In den USA ist am 23. September die erste eingetreten. Weniger Gebote je Dollar, weniger Kunden über Händler, mehr Rest für die Händler, ein größerer Abstand zwischen den Geboten und ein Aufschlag auf den Marktzins, und alles bei derselben Auktion.
Der Zeitpunkt erklärt einen Teil davon. Die Auktion schloss an einem Tag, an dem die Rendite ohnehin nach oben lief und die Terminmärkte eine weitere Zinserhöhung der Fed im Oktober wahrscheinlicher sahen. Wer an einem solchen Tag bietet, weiß nicht, wo der Zins eine Stunde später steht, und verlangt für dieses Risiko einen Aufschlag. Nachschläge sind an unruhigen Tagen üblicherweise größer als an ruhigen. Das macht das Ergebnis nicht bedeutungslos, aber es macht es zu einem Befund über diesen Tag und nicht schon über die Kreditwürdigkeit des amerikanischen Staats.
Ein zweiter Teil lässt sich ausschließen. Die Größe der Auktion hat sich nicht verändert. Das Finanzministerium hat im August angekündigt, die Auktionsgrößen für Staatsanleihen mit festem Kupon mindestens für die nächsten Quartale unverändert zu lassen, und die Fünfjahres-Auktion liegt seit mindestens einem Jahr bei 70 Milliarden Dollar. Die schwächere Nachfrage kam also nicht davon, dass plötzlich mehr angeboten wurde.
Beim Bund behält der Staat den Rest
Am 22. September hat die Deutsche Finanzagentur Bundesobligationen mit fünf Jahren Laufzeit versteigert, also das deutsche Gegenstück zur amerikanischen Fünfjährigen. Angeboten waren 5 Milliarden Euro. Geboten wurden 4,53 Milliarden, also weniger als das Angebot. Zugeteilt wurden 3,735 Milliarden Euro zu einer Durchschnittsrendite von 3,28 Prozent. Die übrigen 1,265 Milliarden Euro, ein Viertel des Angebots, behielt der Bund selbst, um sie später am Markt zu verkaufen. Die Bundesbank weist für diese Auktion eine Deckung von 1,2 Euro Geboten je zugeteiltem Euro aus.
Die deutsche Deckung lässt sich nicht neben die amerikanischen 2,21 Dollar stellen. Die Deckung im deutschen Verfahren setzt die Gebote ins Verhältnis zur Zuteilung, nicht zum Angebot, und die Zuteilung ist um den Eigenbehalt kleiner. Gemessen am Angebot kamen nur 0,9 Euro Gebote je angebotenem Euro. Das klingt nach einer gescheiterten Auktion und ist im deutschen Verfahren keine. Der Bund hat keine Händler, die den Rest nehmen müssen, er behält ihn und bringt ihn später über den Handel unter. Bei den beiden länger laufenden Bundesanleihen, die er am 23. September aufgestockt hat, behielt er 13 und 22 Prozent zurück. In den USA fließt derselbe Rest in den Anteil der Primärhändler, in Deutschland in den Bestand des Bundes.
Für den Vergleich folgt daraus eine einfache Regel. Wer eine Auktion eines anderen Landes liest, prüft zuerst, worauf sich die Deckung bezieht und wer den Rest übernimmt. Eine Zahl mit demselben Namen misst in zwei Ländern nicht dieselbe Sache, und eine Auktion, bei der ein Staat einen Teil behält, ist nicht automatisch schwächer als eine, bei der Händler ihn kaufen müssen.
Was diese Zahlen nicht sagen
Eine einzelne Auktion ist ein Termin und kein Trend. Im Juli lag das Verhältnis von Geboten zu Zuteilung schon einmal bei 2,28 Dollar, im März bei 2,29 Dollar, und beide Male folgten unauffällige Auktionen. Ob der 23. September ein Ausreißer war, zeigt sich erst an den nächsten Terminen. Dazu kommt ein Bruch in der langen Reihe. Vor zehn Jahren nahmen die Händler bei Fünfjahres-Auktionen regelmäßig ein Drittel und mehr, 2016 im Schnitt 32 Prozent. Seitdem ist der Anteil der anderen Bieter stark gewachsen. Ein Vergleich mit Werten von damals würde den heutigen Händleranteil klein aussehen lassen, obwohl er für die Gegenwart hoch ist. Deshalb vergleicht dieser Artikel nur mit dem letzten Jahr.
Auch die Gruppen sind grober, als ihre Namen klingen. Unter den indirekten Bietern stehen Fonds aus dem Inland genauso wie Anleger aus dem Ausland, die Statistik trennt sie nicht. Wer aus einem schwächeren indirekten Anteil ableitet, das Ausland ziehe sich zurück, liest mehr hinein, als drinsteht. Und die rund 10,5 Milliarden Dollar, die die US-Notenbank zusätzlich für ihre auslaufenden Bestände erwarb, laufen außerhalb des Wettbewerbs und zählen hier nicht mit.
Was gegen einen Alarm spricht
Die Auktion war mehr als doppelt überzeichnet, und die Händler, die den Rest nahmen, verkaufen ihn in den folgenden Tagen weiter. Genau dafür gibt es sie. Ein höherer Händleranteil heißt, dass die Papiere einen Umweg über die Bankbilanzen machen, nicht, dass sie unverkäuflich wären. Zum Handelsschluss desselben Tages stand die Fünfjahresrendite laut Finanzministerium bei 4,99 Prozent, also unter der Zuteilungsrendite. Wer zu 5,033 Prozent gekauft hat, lag am Abend rechnerisch leicht im Plus. Käufer, die an einem unruhigen Tag abwarten, kommen oft beim nächsten Termin zurück, wenn der Zins sich gesetzt hat.
Und ein Aufschlag ist für den Käufer kein Nachteil, sondern ein Rabatt. Wer eine höhere Rendite bekommt, als der Markt eine Stunde vorher bot, hat günstiger gekauft. Die Kosten trägt der Staat als Schuldner, nicht der Anleger. Für einen Anleihe-ETF, der neue Papiere laufend nachkauft, ist eine schwache Auktion deshalb zunächst nur ein Zeichen dafür, dass sich die Rendite gerade bewegt, und kein Schaden.
Was das für Anleger heißt
Staatsanleihen der USA sind der größte einzelne Schuldner in jedem globalen Anleihe-ETF, und ihre Rendite ist der Zins, an dem auch die Bewertung von Aktien hängt. Die Auktionsergebnisse sind dafür ein frühes Signal, weil sie an einem festen Termin zeigen, zu welchem Zins sich neue Käufer finden. Was eine steigende Rendite mit einer Anleihe macht, die man schon hält, und warum das mit der Laufzeit wächst, steht in der Analyse, warum wer eine Anleihe schon hat, bei steigender Rendite Geld verliert.
Ein Urteil über Anleihen als Anlage folgt aus einer einzelnen Auktion nicht, und aus den Zahlen hier auch keines über einen bestimmten Fonds. Sie lassen sich aber selbst verfolgen. Das Finanzministerium veröffentlicht jedes Ergebnis wenige Minuten nach Schluss, mit den drei Zahlen dieses Artikels. Die nächste Probe folgt einen Tag später. Am Donnerstag, dem 24. September, versteigert das Finanzministerium siebenjährige Staatsanleihen über 44 Milliarden Dollar, und dort zeigt sich, ob die Fünfjährige ein Ausreißer war.
Quellen
- Auction Query, 5-Year und 2-Year Notes, Auktionsergebnisse
- How Auctions Work
- Additional Auction Related FAQs
- Auction FAQs, Bidder Categories
- Primary Dealers
- Daily Treasury Par Yield Curve Rates 2026
- Quarterly Refunding Statement
- Treasury Auction Tails
- US Treasury sells $70 billion of 5-year notes at a high yield of 5.033%
- Reopening of five-year Federal notes (Bobls), Auction result
- Reopening of two Federal bonds, Auction result
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Auktionsergebnisse stammen aus der Datenschnittstelle von TreasuryDirect für alle Fünfjahres-Auktionen seit 2006 und die Zweijahres-Auktionen seit August 2025, die Schlussrenditen aus der täglichen Zinskurve des US-Finanzministeriums, die Ergebnisse der Bundesauktionen aus den Tendermeldungen der Deutschen Bundesbank. Durchschnitte über zwölf Auktionen und die Umrechnung in Dollar sind eigene Rechnung.
Stand der Einordnung: 24. September 2026, vor der Siebenjahres-Auktion am Abend.
Belastbarkeit einzelner Werte: Die Marktrendite kurz vor Schluss und damit der Aufschlag von 3,1 Basispunkten sind keine amtlichen Zahlen, sie stammen aus einem Marktbericht und wurden an einer zweiten Marktquelle gegengeprüft. Die Rechnung in Dollar ist ein Überschlag ohne Abzinsung. Die Anteile der Bietergruppen sind auf die Zuteilung im Wettbewerb bezogen, ohne die Käufe der US-Notenbank.
Versionshistorie: Erste Veröffentlichung am 24. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.