
Markt & Investieren
Die Gasspeicher verfehlen die Vorgabe zum 1. November, und der Fehlbestand trägt sich in den Sommer 2027
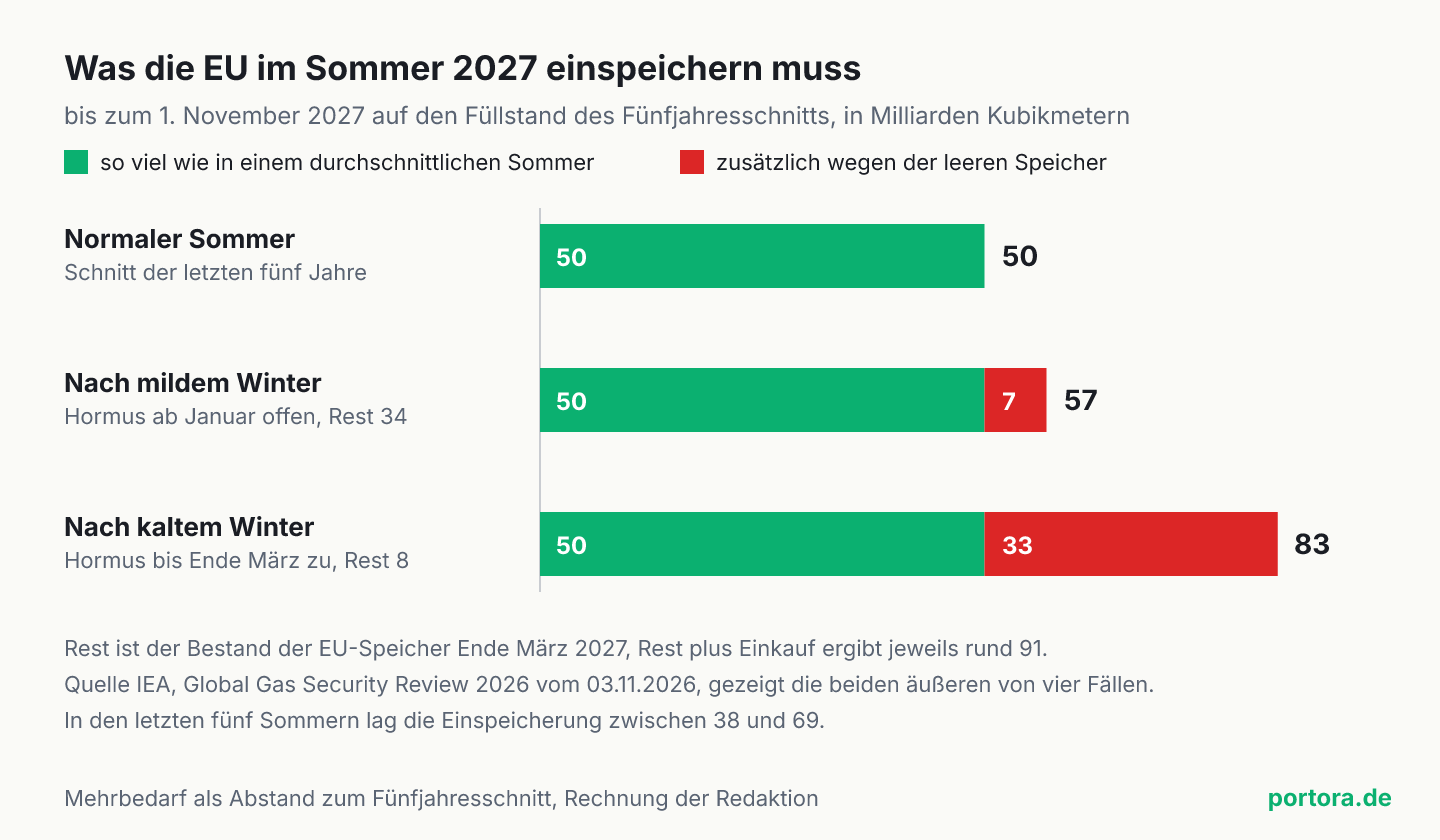
Die deutschen Gasspeicher waren am 1. November zu 61 Prozent gefüllt, und mehrere Anlagen haben die gesetzliche Vorgabe für diesen Tag verfehlt. Rehden, der Speicher mit einem Siebtel der deutschen Kapazität, stand bei knapp 20 Prozent, verlangt sind dort 45 Prozent. Um wieder auf den üblichen Füllstand zu kommen, muss die EU nach Rechnung der Internationalen Energieagentur im Sommer 2027 zwischen 57 und 83 Milliarden Kubikmeter Gas einspeichern. In einem durchschnittlichen Sommer der letzten fünf Jahre waren es 50 Milliarden. So wird aus dem leeren Speicher dieses Winters eine zusätzliche Nachfrage im nächsten Jahr, die auf ein Angebot an Flüssiggas trifft, das sich noch nicht erholt hat.
Der Gasspeicher am Stichtag in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 61,05 Prozent | Füllstand aller deutschen Gasspeicher am Gastag 1. November 2026, 151,0 von 247,4 Terawattstunden, vorläufiger Wert aus AGSI |
| 80 Prozent | Vorgabe der Gasspeicherfüllstandsverordnung zum 1. November für jede Anlage im Regelfall |
| 45 Prozent | Vorgabe zum 1. November für Bad Lauchstädt, Frankenthal, Hähnlein, Rehden, Stockstadt und Uelsen |
| 19,96 Prozent | Füllstand in Rehden am 1. November, 7,1 von 35,7 Terawattstunden, bis zur Vorgabe fehlen rund 9 Terawattstunden |
| 6,91 Prozent | Füllstand der Speicher des Betreibers NAFTA in Inzenham am 1. November, bei einer Vorgabe von 80 Prozent |
| 74,56 Prozent | Füllstand aller EU-Speicher am 1. November, nach der IEA der tiefste Stand zu Winterbeginn seit 2013 |
| 16,7 Prozent | der deutsche Speicherbestand am 1. November im Verhältnis zum Gasverbrauch eines Jahres von rund 904 Terawattstunden |
| minus 1,60 Euro je Megawattstunde | Abstand zwischen Winterkontrakt und Preis für sofort am europäischen Referenzmarkt TTF, Schnitt des dritten Quartals 2026 |
| 8 bis 34 Milliarden Kubikmeter | Bestand der EU-Speicher Ende März 2027 in den vier Fällen der IEA, je nach Wetter und Lieferungen durch die Straße von Hormus |
| 57 bis 83 Milliarden Kubikmeter | Einspeicherbedarf der EU im Sommer 2027, um bis zum 1. November 2027 den Füllstand des Fünfjahresschnitts zu erreichen |
| 50 Milliarden Kubikmeter | Einspeicherung der EU in einem durchschnittlichen Sommer der vergangenen fünf Jahre, Spanne 38 bis 69 |
| rund 100 Milliarden Kubikmeter | Speicherkapazität der EU, nach der IEA rund 30 Prozent des jährlichen Gasverbrauchs der EU |
| 31. März 2027 | an diesem Tag tritt die Verordnung mit den Vorgaben von 80 und 45 Prozent außer Kraft |
Die These vom Engpass, der mit dem Winter endet
Die Zahl vom Stichtag ist eindeutig. Am Gastag 1. November 2026 lagen in den deutschen Gasspeichern 151 Terawattstunden Gas, bei einer Kapazität von 247 Terawattstunden, das ist ein Füllstand von 61,05 Prozent. Die Gasspeicherfüllstandsverordnung verlangt zum selben Tag 80 Prozent in jeder Anlage, für sechs langsame Speicher 45 Prozent. In der ganzen EU lag der Füllstand bei 74,56 Prozent. Die Internationale Energieagentur (IEA) schreibt in ihrem Bericht vom 3. November, die EU-Speicher gingen mit dem niedrigsten Bestand seit 2013 in einen Winter.
Gelesen wird diese Zahl fast immer als Frage an den Winter. Reicht das Gas bis März, wenn es kalt wird? Die IEA hat auch das durchgerechnet. Im ungünstigsten ihrer vier Fälle, einem kalten Winter mit wenig Wind und einer Straße von Hormus, die bis Ende März für Flüssiggastanker gesperrt bleibt, fallen die EU-Speicher Anfang März unter 10 Prozent ihrer Kapazität. Dazu kommt eine Eigenheit der Technik. Unter einem Füllstand von rund 30 Prozent sinkt die Menge, die ein Speicher am Tag abgeben kann, weil der Druck in der Lagerstätte nachlässt. Ein leerer werdender Speicher liefert also gerade dann langsamer, wenn eine späte Kältewelle mehr verlangt.
Die These dieses Artikels betrifft einen Teil, der weniger sichtbar ist. Der leere Speicher ist kein Problem, das im März endet. Ein Winter, der mit wenig Gas beginnt, endet mit noch weniger, und diese Lücke muss im Sommer danach zusätzlich gekauft werden. Die IEA schreibt dazu, niedrige Speicherstände würden den Bedarf an Einspeicherung bis in den Sommer 2027 deutlich erhöhen und könnten die Knappheit am Gasmarkt in das folgende Jahr verlängern. Der Fehlbestand vom 1. November verschiebt sich also. Er verschwindet nicht mit dem Frühling.
Was im Sommer 2027 nachgekauft werden muss
Die Rechnung hat zwei Posten. Bis zum 1. November eines Jahres soll eine bestimmte Menge Gas im Speicher liegen. Was davon am Ende des Winters noch da ist, muss nicht gekauft werden, der Rest schon. Je weniger der Winter übrig lässt, desto größer wird der Einkauf im Sommer danach. Das Ziel bleibt gleich, nur die Aufteilung zwischen Rest und Nachkauf verschiebt sich. Wer einen Öltank im Keller hat, kennt die Rechnung vom eigenen Haus, nur dass hier ein ganzer Kontinent gleichzeitig nachfüllt.
Die IEA hat diese Aufteilung für die EU durchgerechnet. Je nach Wetter und je nachdem, wann wieder Flüssiggas aus Katar und den Vereinigten Arabischen Emiraten durch die Straße von Hormus kommt, schließen die Speicher den Winter Ende März 2027 mit 8 bis 34 Milliarden Kubikmetern ab. Um bis zum 1. November 2027 wieder auf den Füllstand des Fünfjahresschnitts zu kommen, müssten im Sommer 2027 zwischen 57 und 83 Milliarden Kubikmeter eingespeichert werden. In den vergangenen fünf Jahren waren es im Schnitt 50 Milliarden Kubikmeter, in einer Spanne von 38 bis 69.
Rechnet man beide Posten zusammen, kommt in beiden äußeren Fällen dasselbe Ziel heraus, rund 91 Milliarden Kubikmeter. Im milden Fall bleiben 34 im Speicher, und 57 müssen dazu. Im harten Fall bleiben 8, und 83 müssen dazu. Gegenüber einem durchschnittlichen Sommer sind das 7 Milliarden Kubikmeter mehr im milden und 33 Milliarden mehr im harten Fall. Zur Größe, die EU-Speicher fassen zusammen rund 100 Milliarden Kubikmeter, nach der IEA etwa 30 Prozent des Gasverbrauchs der EU in einem Jahr. Der Mehrbedarf im harten Fall entspricht also einem Drittel der gesamten Speicherkapazität, und der ganze Einkauf läge 14 Milliarden Kubikmeter über dem stärksten Sommer der letzten fünf Jahre.
Der zusätzliche Einkauf muss aus demselben Markt kommen, der schon in diesem Jahr knapp war. Die IEA erwartet, dass das weltweite Angebot an Flüssiggas 2026 um rund 3 Prozent sinkt, um fast 20 Milliarden Kubikmeter, der stärkste Rückgang in einem Jahr, seit es diese Zahlen gibt. Die Ausfälle bis 2030 schätzt sie auf 150 Milliarden Kubikmeter, und sie fallen vor allem in die Jahre 2026 und 2027. Ein Sommer, in dem Europa mehr einspeichern muss als in jedem der letzten fünf Jahre, träfe also auf ein Angebot, das noch nicht zurück ist.
Was die Vorgabe am 1. November verlangt
Der Füllstand von 61 Prozent ist ein Durchschnitt über alle deutschen Speicher, die Vorgabe gilt aber für jede Anlage einzeln. Die Gasspeicherfüllstandsverordnung verlangt zum 1. November 80 Prozent des Arbeitsgasvolumens in jeder Anlage. Für sechs Speicher gelten 45 Prozent, für Bad Lauchstädt, Frankenthal, Hähnlein, Rehden, Stockstadt und Uelsen, weil sie Gas nur langsam aufnehmen und abgeben und weil sie ungünstig im Netz liegen. Arbeitsgasvolumen heißt die Menge, die sich tatsächlich einlagern und wieder entnehmen lässt. Das Polster, das zum Betrieb dauerhaft in der Lagerstätte bleibt, zählt nicht mit.
Am Durchschnitt allein lässt sich deshalb nicht ablesen, wer die Vorgabe verfehlt, an den einzelnen Anlagen schon. Rehden in Niedersachsen fasst 35,7 Terawattstunden, rund ein Siebtel der deutschen Speicherkapazität, und stand am 1. November bei 19,96 Prozent. Das ist weniger als die Hälfte seiner ohnehin niedrigen Vorgabe von 45 Prozent, bis zu ihr fehlen dort rund 9 Terawattstunden. Die Speicher des Betreibers NAFTA in Inzenham in Bayern standen bei 6,91 Prozent, verlangt sind dort 80 Prozent. Andere Anlagen liegen über ihrer Marke, einige deutlich, und so mittelt sich der Durchschnitt auf 61 Prozent.
Für die Versorgung ist das kein Detail. Ein Durchschnitt sagt, wie viel Gas im Land liegt, aber nicht, wo es liegt und wie schnell es heraus kann. Porenspeicher wie Rehden, alte Gasfelder tief im Gestein, geben Gas langsamer ab als Kavernen in Salzstöcken, deshalb hat der Verordnungsgeber ihnen die niedrigere Marke gesetzt. Steht ein solcher Speicher bei einem Fünftel, fehlt im Winter an dieser Stelle des Netzes nicht nur Menge, sondern auch Lieferleistung.
Eine zweite Abgrenzung verzerrt den Vergleich mit Europa. Die EU hat eine eigene Vorgabe von 90 Prozent, die seit der Reform von 2025 in einem Zeitfenster statt zu einem festen Stichtag erreicht werden muss und Abweichungen nach unten erlaubt. Die IEA nennt für dieses Jahr eine Marke von 80 Prozent für die EU insgesamt, die schon selbst eine Ausnahme von den 90 Prozent ist. Mit 74,56 Prozent lag die EU am 1. November darunter. Die deutsche Verordnung mit ihren 80 und 45 Prozent tritt mit Ablauf des 31. März 2027 außer Kraft, welche Marke zum 1. November 2027 gilt, steht in ihr nicht.
Wie die Speicher so leer in den Winter gingen
Schon der vorige Winter endete knapp. Nach Angaben der IEA lag der Bestand in den EU-Speichern am Ende des Winters 2025/26 nahe an den tiefsten Werten der vergangenen Jahre. Danach wurde langsam eingespeichert, weil der Abstand zwischen Sommer- und Winterpreis dünn war. Der Markt rechnete damals damit, dass neues Flüssiggas aus den USA und anderen Ländern das Angebot entspannt und dass Ladungen vom Persischen Golf nach und nach zurückkehren.
Dann blieb die Straße von Hormus über den Sommer weitgehend gesperrt. Von März bis Oktober luden Katar und die Vereinigten Arabischen Emirate über 60 Milliarden Kubikmeter weniger Flüssiggas als ein Jahr zuvor. Andere Lieferländer steigerten ihre Ausfuhr um mehr als 40 Milliarden Kubikmeter und glichen damit rund zwei Drittel aus. Weil Asien von den Ausfällen direkter getroffen war, zahlte es von März bis Juli im Schnitt 2 Dollar je Million British Thermal Units (MBtu) mehr als Europa, und flexible Ladungen fuhren dorthin. Der europäische Referenzpreis TTF lag im dritten Quartal im Schnitt bei 21,50 Dollar je MBtu, knapp 90 Prozent über dem Vorjahr.
Ab August speicherte die EU schneller ein, im September und Oktober über dem üblichen Tempo. In Deutschland wurde der Versorger SEFE angewiesen, mehr Gas zu kaufen und einzulagern. SEFE gehört dem Bund und bewirtschaftet nach Angaben der IEA rund ein Viertel der deutschen Speicherkapazität, darunter Rehden. Über den ganzen Sommer blieb die eingespeicherte Menge in der EU trotzdem rund 4 Prozent unter dem Fünfjahresschnitt. Ende Oktober standen Deutschland bei 62 und die Niederlande bei 66 Prozent.
Warum Händler unter diesen Bedingungen zögern und Speicher dann leer bleiben, steht in unserer Analyse vom August, als der Füllstand bei 49 Prozent lag und Einspeichern ein Verlustgeschäft war. Die Mechanik der Terminkurve hat sich seitdem nicht geändert. Neu ist, dass der Stichtag vorbei ist, dass der Fehlbestand eine Zahl hat und dass die IEA seine Folge für das nächste Jahr beziffert.
Und wenn Hormus im Januar wieder offen ist
Das stärkste Argument gegen die Verschiebung nach 2027 steht im Bericht der IEA selbst. Die IEA rechnet vier Fälle, und im günstigsten fließt das Flüssiggas ab Anfang Januar wieder durch die Straße von Hormus, der Winter bleibt mild, und Wind und Sonne liefern viel Strom. Dann müssen die EU-Speicher ein Viertel weniger hergeben als im vorigen Winter, und sie schließen den Winter zu einem Drittel gefüllt ab, bei 33 Prozent ihrer Kapazität. Der Nachkauf im Sommer 2027 läge bei 57 Milliarden Kubikmetern, nur 7 Milliarden Kubikmeter mehr als im Schnitt und weit unter dem stärksten Sommer der letzten fünf Jahre. Von einer Knappheit weit ins Jahr 2027 hinein bliebe in diesem Fall wenig übrig.
Auch der Terminmarkt spricht gegen einen Schock. Ein Preis für Gas im Sommer 2027 bildet sich heute schon, und er enthält die Erwartung, dass mehr eingespeichert werden muss. Wer im kommenden Sommer liefern kann, weiß das ebenfalls, und ein höherer Sommerpreis zieht Ladungen an, die sonst nach Asien fahren würden. Der Mehrbedarf ist also kein Schock, der unangekündigt kommt. Er ist eine Menge, auf die sich Käufer und Verkäufer seit dem Bericht einstellen können.
Der Einwand begrenzt die These, er hebt sie nicht auf. Auch im günstigsten Fall liegt der Nachkauf über dem Schnitt der letzten fünf Sommer, in keinem der vier Fälle liegt er darunter. Die Richtung steht also fest, offen ist die Größe. Sie hängt an zwei Dingen, die heute niemand kennt, am Wetter bis März und am Tag, an dem die Tanker wieder durch die Meerenge fahren. Zwischen 7 und 33 Milliarden Kubikmetern Mehrbedarf liegt der Unterschied zwischen einem etwas teureren Sommer und einem Sommer, in dem Europa mehr einlagern muss als in jedem der letzten fünf Jahre.
Ein Lager verschiebt Knappheit in das nächste Jahr
Was hier am Gas sichtbar wird, gilt für jedes Lager. Ein Vorrat gleicht die Schwankung zwischen den Jahreszeiten aus, aber nur, wenn er im Takt gefüllt und geleert wird. Wird er in einem Jahr nicht voll, fehlt die Menge zweimal, erst im Winter als Puffer und dann im Sommer als zusätzliche Nachfrage. Dieselbe Rechnung trifft jedes Land, das eine Ölreserve anzapft und sie danach wieder auffüllen muss.
Für den Preis heißt das, die Knappheit dieses Winters kann in den Sommerkontrakt wandern. Ein Sommer mit hoher Einspeicherung drückt den Preis für Lieferungen zwischen April und Oktober nach oben, so beschreibt es die IEA, während ein Sommer mit wenig Einspeicherung ihn senkt. Steigt der Sommerpreis an den Winterpreis heran oder darüber, wird der Abstand zwischen beiden klein oder negativ. Genau dieser Abstand bezahlt aber das Einlagern. So kann ein leerer Speicher dafür sorgen, dass es sich auch im nächsten Sommer kaum lohnt, ihn zu füllen.
Der Weg zum Geld der Haushalte ist dabei langsam. Die meisten Haushalte kaufen Gas über Verträge, deren Preis der Versorger Monate oder Jahre im Voraus beschafft hat, deshalb kommt ein höherer Großhandelspreis mit Verzögerung auf der Rechnung an. Ein Sommerpreis 2027, der wegen der Speicher steigt, erreicht einen Haushalt erst, wenn sein Versorger die Preise neu kalkuliert. Wie schnell so ein Anstieg in die Inflationsrate geht, hängt am Tempo der Weitergabe.
Warum die Gasspeicher nicht voll sind
Die Gasspeicher sind nicht voll, weil sich das Einlagern in diesem Sommer nicht gerechnet hat. Ein Speicher füllt sich, wenn Gas für den Winter mehr kostet als Gas im Sommer, denn aus diesem Abstand bezahlt der Händler Zinsen, Speicherentgelt und sein Risiko. Im dritten Quartal lag der Abstand am europäischen Referenzmarkt TTF im Schnitt bei minus 1,60 Euro je Megawattstunde. Gas für den Winter war also billiger als Gas für sofort, und die IEA hält ausdrücklich fest, dass dies den kaufmännischen Anreiz zum Füllen der Speicher geschwächt hat.
Ein Händler, der unter diesen Bedingungen wenig einlagert, drückt sich nicht vor einer Aufgabe. Er liest einen Preis, der ihm sagt, dass der Markt im Winter Entspannung erwartet, und ein Preis trägt genau dieses Wissen. Die Vorgabe der Verordnung steht gegen dieses Signal. Sie sagt, wie viel im Speicher liegen soll, aber nicht, wer den Verlust trägt, wenn das Einlagern Geld kostet. Wo trotzdem mehr eingelagert wurde, als der Preis hergab, geschah es über eine Anweisung an ein Unternehmen, das dem Bund gehört.
Ich lese den verfehlten Stichtag deshalb als Beleg dafür, dass eine Füllvorgabe gegen einen negativen Preisabstand wenig ausrichtet. Die Vorgabe zum 1. November kann kein Gas in die Speicher bringen, dessen Einlagern der Markt nicht bezahlt. Sie verlagert nur, wer einen Verlust trägt, und bei SEFE ist das am Ende der Bund als Eigentümer, also ein Haushalt, den die Steuerzahler füllen. Für 2027 folgt daraus ein Maßstab, an dem sich jede neue Regel messen lassen muss. Steigt der Winterpreis über den Sommerpreis, bezahlt der Markt das Auffüllen selbst, und eine Pflicht ist dann überflüssig. Bleibt der Abstand negativ, kostet jede angeordnete Kilowattstunde Geld, und wer die Anordnung trifft, sollte vorher sagen, wer es zahlt.
Was das für Anleger heißt
Für einen breit gestreuten Anleger ist Gas selten eine eigene Position, aber es sitzt an drei Stellen im Depot und im Haushalt. Es geht über die Heizkosten direkt ins eigene Budget. Es geht über Strom- und Heizpreise in die Inflationsrate des Euroraums und damit in die Rechnung der Notenbank. Und es geht in die Kosten der Industrie, deren Aktien in jedem Welt-ETF stecken. Die Zahl vom 1. November liest sich deshalb weniger als Warnung für den Januar und mehr als Hinweis darauf, dass sich ein Teil des Drucks auf die Energiekosten in das Jahr 2027 verlängern kann.
Die Risiken liegen auf beiden Seiten. Ein milder Winter und eine frühe Öffnung der Straße von Hormus würden den Mehrbedarf auf 7 Milliarden Kubikmeter drücken, ein kalter Winter mit gesperrter Meerenge würde ihn auf 33 Milliarden heben. Wer Gas über einen Rohstofffonds hält, hält dabei keinen Füllstand, sondern einen Terminkontrakt, und dessen Ertrag hängt auch am Abstand zwischen den Fälligkeiten, also an der Form der Terminkurve, und nicht nur am Preis des Tages.
Die Entscheidung, ob und wie du darauf reagierst, nimmt dir diese Einordnung nicht ab. Sie beschreibt eine Mechanik und zwei Spannen, keine Richtung für einen Gaspreis, einen Rohstofffonds oder einen Versorger. Ablesen lässt sich der weitere Weg an zwei öffentlichen Zahlen, dem Füllstand der Speicher Ende März bei AGSI und dem Abstand zwischen Sommer- und Winterkontrakt für 2027 am TTF.
Quellen
- Low storage buffers in Europe could prolong global gas market tightness well into 2027
- Global Gas Security Review 2026, Including the Gas Market Report Q4-2026
- AGSI, Data Overview Germany und Storage Inventory Status, Gastag 1. November 2026
- Verordnung zur Anpassung der Füllstandsvorgaben für Gasspeicheranlagen (GasSpFüllstV), § 1 Füllstandsvorgaben, Stichtage
- Verordnung zur Anpassung der Füllstandsvorgaben für Gasspeicheranlagen, § 2 Außerkrafttreten
- Gasspeicher, Füllstand und Füllstandsvorgaben
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Füllstände stammen aus der Datenbank AGSI von Gas Infrastructure Europe für den Gastag 1. November 2026 (Stand 2. November, 6 Uhr). Die Werte der letzten Gastage sind dort teils als geschätzt markiert und können sich mit Nachmeldungen der Betreiber noch leicht ändern. Die Vorgaben stammen aus der Gasspeicherfüllstandsverordnung, die Mengen für den Winter 2026/27 und den Sommer 2027 aus dem Global Gas Security Review 2026 der IEA vom 3. November 2026. Die Fehlmenge in Rehden, das Ziel von rund 91 Milliarden Kubikmetern und der Mehrbedarf gegenüber dem Fünfjahresschnitt sind Rechnungen der Redaktion aus diesen Angaben. Die Fälle der IEA sind Szenarien und keine Prognose.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.