
Markt & Investieren
Brent kostet als Ladung 125 Dollar und für Juni 2027 nur 93 Dollar, und ein Rohstoff-ETC lebt davon
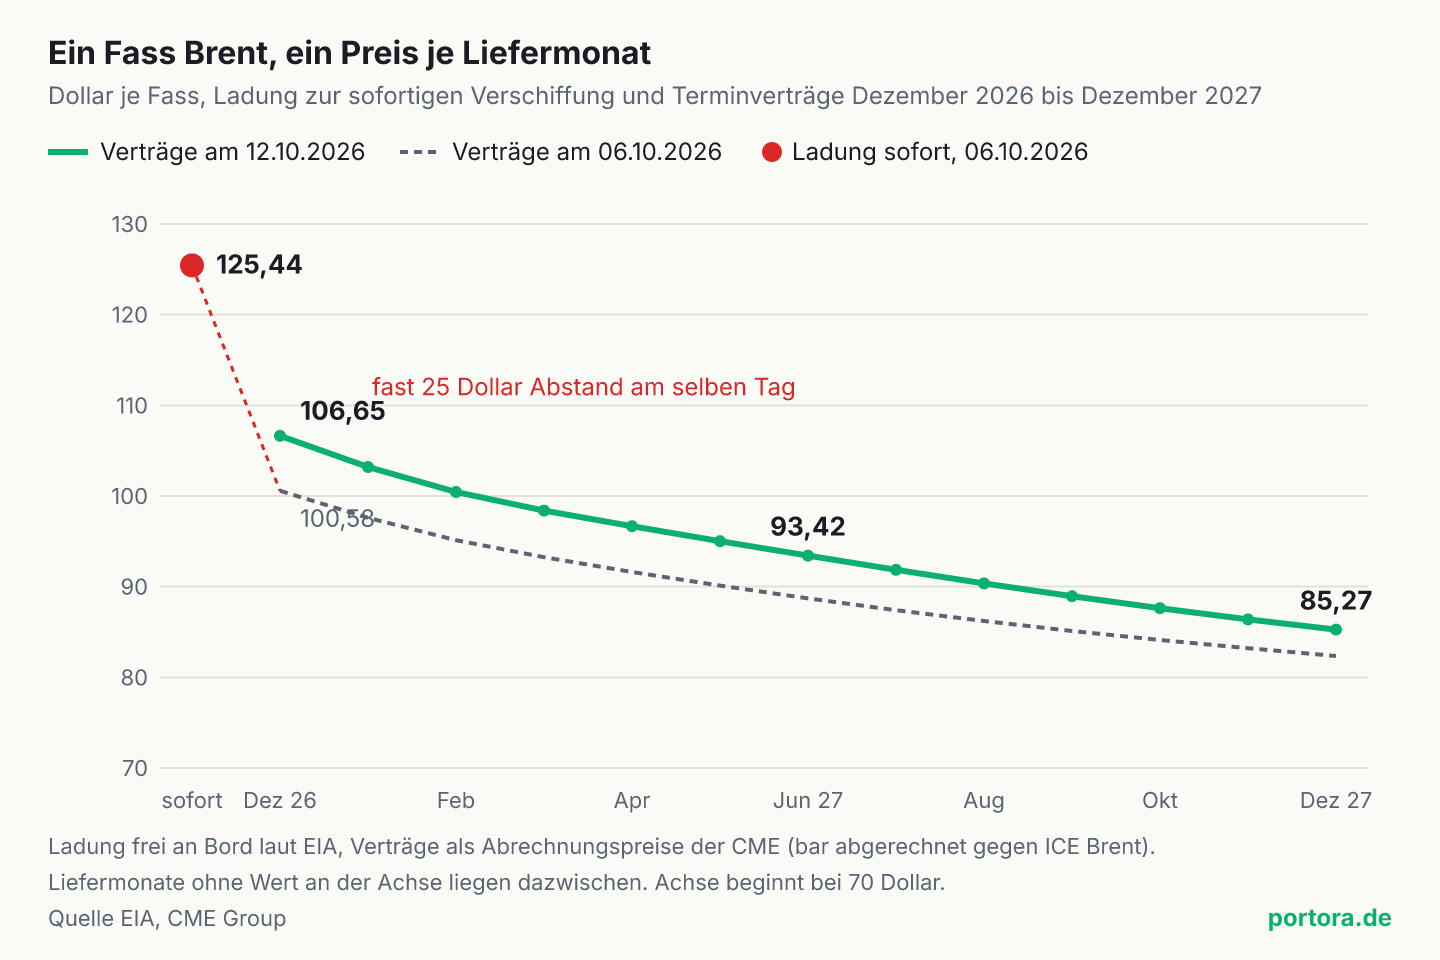
Stand 13. Oktober 2026. Für ein Fass Brent gibt es gerade mehrere Preise, je nachdem, wann es geliefert wird. Eine Ladung zur sofortigen Verschiffung kostete am 6. Oktober laut der US-Energiebehörde EIA 125,44 Dollar. Der Terminvertrag für Dezember stand am selben Tag bei 100,58 Dollar. Am 12. Oktober kostete der Dezember 106,65 Dollar und der Vertrag für Juni 2027 nur 93,42 Dollar. Einen Rekord zeigt die Tagesreihe der EIA nicht, ihr Höchstwert von 143,95 Dollar stammt vom Juli 2008. Für Anleger zählt die Treppe nach hinten. Ein Rohstoff-ETC hält Terminverträge und tauscht sie vor dem Ablauf gegen spätere, und solange die späteren billiger sind, bringt jeder Tausch einen Aufschlag. Wie groß er ist, lässt sich nachrechnen, ebenso, wofür er bezahlt wird.
Ein Fass Brent, vier Preise
Quelle: EIA, Europe Brent Spot Price FOB; CME Group, Brent Last Day Financial Futures Settlements
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 125,44 $ | Spotpreis Brent frei an Bord laut EIA, 6. Oktober 2026 |
| 135,51 $ | derselbe Spotpreis am 2. Oktober 2026 |
| 68,53 $ | derselbe Spotpreis am 2. Juli 2026 |
| 138,21 $ | höchster Wert der Reihe im Jahr 2026, am 7. April |
| 143,95 $ | höchster Wert der Reihe überhaupt, am 3. Juli 2008 |
| 100,58 $ | Terminvertrag Dezember 2026, Abrechnung am 6. Oktober |
| 106,65 $ | Terminvertrag Dezember 2026, Abrechnung am 12. Oktober |
| 103,20 $ | Terminvertrag Januar 2027, Abrechnung am 12. Oktober |
| 98,39 $ | Terminvertrag März 2027, Abrechnung am 12. Oktober |
| 93,42 $ | Terminvertrag Juni 2027, Abrechnung am 12. Oktober |
| 85,27 $ | Terminvertrag Dezember 2027, Abrechnung am 12. Oktober |
| 69,95 $ | Terminvertrag Dezember 2030, laufender Kurs der ICE am Vormittag des 13. Oktober |
| 24,86 $ | Abstand der Ladung zum Dezember-Vertrag am 6. Oktober, rund ein Fünftel des Spotpreises |
| 13,23 $ / 14,2 % | Abstand Dezember 2026 zu Juni 2027 am 12. Oktober, bezogen auf den Juni-Preis, eigene Rechnung |
| 3,45 $ / 3,3 % | Abstand Dezember zu Januar am 12. Oktober, eine Monatsstufe, eigene Rechnung |
| 30. Oktober 2026 | letzter Handelstag des Dezember-Vertrags an der ICE |
| 105 $ / 84 $ | EIA-Prognose für den Spotpreis, Schnitt viertes Quartal 2026 und Jahr 2027 |
| rund 93 $ | Schnitt der zwölf Verträge Januar bis Dezember 2027 am 12. Oktober, eigene Rechnung |
| 40 Mio. Fass | Tausch aus der strategischen Ölreserve der USA, angekündigt am 29. September |
| 1,1181 $ | Referenzkurs der EZB für einen Euro am 12. Oktober 2026 |
Welcher Ölpreis gemeint ist
Öl ist so teuer wie lange nicht, und für die physische Ware gilt das besonders. So lässt sich die Lage nach den Angriffen auf die Ost-West-Leitung in Saudi-Arabien und bei weiter eingeschränkter Durchfahrt durch die Straße von Hormus zusammenfassen, und für eine Ladung Brent, die in den nächsten Wochen verschifft wird, stimmt das auch. Die US-Energiebehörde EIA führt dafür eine Tagesreihe, den Spotpreis für Brent frei an Bord. Am 2. Oktober stand er bei 135,51 Dollar je Fass, am 6. Oktober bei 125,44 Dollar. Am 2. Juli waren es 68,53 Dollar gewesen. In drei Monaten hat sich der Preis für eine sofort verfügbare Ladung also fast verdoppelt.
Ein Rekord ist es trotzdem nicht, jedenfalls nicht in dieser Reihe. Ihr höchster Wert stammt vom 3. Juli 2008 und lag bei 143,95 Dollar. Auch in diesem Jahr stand der Preis schon höher, am 7. April bei 138,21 Dollar, im ersten Preisschub des Frühjahrs. Andere Preisagenturen bewerten die Ladungen mit eigenen Verfahren und kommen auf etwas abweichende Zahlen, eine Höchstmarke für die physische Ware muss sich deshalb an der jeweiligen Reihe belegen lassen. Gerechnet ist hier wie überall in diesem Text in Dollar ohne Abzug der Inflation, und selbst so liegt der Oktober unter 2008.
Wichtiger als die Höchstmarke ist eine andere Zahl. Der Preis, der in den Kurstabellen als Ölpreis erscheint, gehört nicht zu dieser Ladung, er ist der Preis eines Terminvertrags, und der lag am 6. Oktober bei 100,58 Dollar. Zwischen dem Fass, das jetzt verladen wird, und dem Fass, das im Dezember fällig ist, lagen damit fast 25 Dollar, ein Fünftel des Spotpreises. Wer über ein Wertpapier auf Öl setzt, bekommt keine der beiden Zahlen eins zu eins, und warum das so ist, steht in den nächsten Abschnitten.
Eine Treppe aus Liefermonaten
An der Terminbörse ICE in London wird Brent als Reihe von Verträgen gehandelt, einer je Liefermonat, jeder über 1.000 Fass. Der vorderste ist im Moment der Dezember 2026. Er läuft am 30. Oktober aus, denn ein Brent-Vertrag endet am letzten Geschäftstag des zweiten Monats vor dem Liefermonat. Dahinter folgen Januar, Februar und so weiter bis weit in die nächsten Jahre. Die Börse CME in Chicago führt einen Brent-Vertrag, der in bar gegen den Londoner Preis abgerechnet wird, und veröffentlicht für jeden Handelstag die Abrechnungspreise aller Monate. Am 12. Oktober kostete der Dezember dort 106,65 Dollar und der Januar 103,20 Dollar. Der März lag bei 98,39 Dollar, der Juni 2027 bei 93,42 Dollar.
Jeder spätere Monat ist billiger als der davor, ohne eine einzige Ausnahme, bis zum Dezember 2027 mit 85,27 Dollar. Am Vormittag des 13. Oktober zeigten die laufenden Kurse der ICE dasselbe Bild, der Dezember bei 105,04 Dollar, der Juni 2027 bei 92,50 Dollar und ganz hinten der Dezember 2030 bei 69,95 Dollar. Eine solche Kurve, bei der die nahe Lieferung mehr kostet als die ferne, heißt am Terminmarkt Backwardation. Der Gegenfall, die spätere Lieferung teurer als die nahe, heißt Contango und ist bei lagerfähigen Rohstoffen der gewöhnliche Zustand, weil Lagern Geld kostet und jemand dafür bezahlt werden will.
Für einen Halter solcher Verträge hat die Treppe eine einfache Folge. Ein Vertrag rückt mit jedem Monat eine Stufe nach vorn, ohne dass er sich selbst ändert. Wer am 12. Oktober den Juni 2027 für 93,42 Dollar kaufte, hält im April 2027 den vordersten Vertrag. Steht die Kurve dann noch genauso wie am 12. Oktober, ist dieser Vertrag 106,65 Dollar wert. Das wäre ein Plus von 13,23 Dollar oder gut 14 Prozent, obwohl die vorderste Lieferung keinen Cent mehr kostet als vorher. Für einen einzelnen Monatsschritt, vom Januar auf den Platz des Dezember, sind es 3,45 Dollar oder 3,3 Prozent.
Der Zuwachs beim Tausch heißt Rollrendite, und er ist das Spiegelbild der Rollkosten, die beim Zucker im September angefallen sind. Dort lag der nächste Vertrag über dem auslaufenden, jeder Tausch kostete Geld, und der Zuckerpreis musste steigen, nur damit der Einsatz gehalten wurde. Beim Brent ist es umgekehrt. Der Ölpreis darf hier sogar nachgeben, und der Halter liegt trotzdem vorn, solange der Preis langsamer nachgibt, als die Treppe es vorzeichnet.
Was bringt ein Brent-ETC, wenn Öl knapp ist?
Ein Brent-ETC bringt in dieser Lage zwei Dinge zusammen, die Preisänderung des Vertrags, den er gerade hält, und den Aufschlag beim Tausch in den nächsten, solange der nächste billiger ist. Ein ETC ist dabei kein Fonds, er ist eine Schuldverschreibung, deren Wert an einen Rohstoffindex gekoppelt ist, die Unterschiede stehen im Wissensartikel zu ETF, ETC und ETN. Öl liegt bei solchen Papieren nicht im Tresor, denn ein Fass im Lager kostet Miete, Versicherung und Platz. Gehalten werden Terminverträge, und weil jeder davon ein Ablaufdatum hat, müssen sie vorher ersetzt werden.
Wann getauscht wird, legt der Index fest, dem das Papier folgt. Beim Rohstoffindex von Bloomberg, auf den sich ein Teil dieser Produkte bezieht, geschieht das vom sechsten bis zum zehnten Geschäftstag eines Monats, an jedem dieser Tage ein Fünftel der Position. Andere Indizes halten weiter hinten liegende Verträge oder wählen den Liefermonat nach der Form der Kurve. Der Aufschlag hängt deshalb davon ab, welche Stufen der Treppe ein Produkt tatsächlich nimmt, und steht in den Unterlagen des jeweiligen Index und nicht im Ölpreis.
Ein Rechenbeispiel zeigt die Größenordnung. Wer 10.000 Euro in einem Papier hält, das an der vordersten Stufe tauscht, und die Kurve vom 12. Oktober bleibt einen Monat lang unverändert, gewinnt beim Tausch rund 3,3 Prozent, also gut 330 Euro, zusätzlich zu dem, was der Ölpreis selbst tut. Weiter hinten ist die Treppe flacher, vom März auf den Platz des Februar sind es nur rund 2,1 Prozent. Dazu kommen die Zinsen auf das Geld, das als Sicherheit hinter den Verträgen liegt, und davon ab gehen die laufenden Kosten des Produkts.
Bei einem Papier in Dollar läuft außerdem der Wechselkurs mit. Am 12. Oktober kostete ein Euro laut Referenzkurs der EZB 1,1181 Dollar, und jede Bewegung dieses Kurses verschiebt den Wert in Euro, ganz unabhängig vom Öl. Steigt der Euro um 3 Prozent, ist ein Monat Rollrendite an der vordersten Stufe für einen Anleger in Euro wieder weg.
Wie die Treppe so steil wurde
Zu Jahresbeginn kostete eine Ladung Brent laut EIA 63 Dollar. Anfang März begann der erste Preisschub, am 7. April stand der Spotpreis bei 138,21 Dollar. Danach gab er bis Anfang Juli fast die ganze Strecke wieder ab, auf 68,53 Dollar am 2. Juli, bevor er ab Mitte Juli erneut anzog und im September mehrfach über 120 Dollar lag. Der Hintergrund sind die Kämpfe im Nahen Osten und die weitgehend gesperrte Durchfahrt durch die Straße von Hormus, deren Folgen für die Mengen an anderer Stelle nachgerechnet sind.
Die EIA beschreibt in ihrem kurzfristigen Ausblick vom 6. Oktober, was die Kurve gerade so steil macht. Die Ölflüsse aus dem Nahen Osten bleiben nach ihrer Annahme bis zum Jahresende eingeschränkt, Geleitzüge durch die Meerenge, Umgehungsleitungen und das Umladen von Schiff zu Schiff bringen aber nach und nach mehr Öl heraus. Die Angriffe auf die Ost-West-Leitung in Saudi-Arabien zeigen nach ihrer Einschätzung, wie leicht die physischen Lieferungen wieder stocken können, während die Lager weltweit weiter abgebaut werden. Dazu kommt ein sehr knapper Dieselmarkt, der die Raffinerien mehr Rohöl nachfragen lässt.
Aus diesen Annahmen folgt die Prognose der Behörde, ein Spotpreis von im Schnitt 105 Dollar im vierten Quartal 2026 und 84 Dollar im Jahr 2027. Das ist dieselbe Richtung, in die auch die Terminkurve zeigt, nur steiler. Die Verträge für die zwölf Liefermonate des Jahres 2027 kosteten am 12. Oktober im Schnitt rund 93 Dollar. Die Behörde hat ihre Prognose am 1. Oktober abgeschlossen, als die Terminpreise niedriger standen, und ein Jahresmittel des Spotpreises ist nicht dasselbe wie das Mittel der Verträge, der Vergleich zeigt also nur die Richtung. Der Tausch von 40 Millionen Fass aus der strategischen Reserve der USA, angekündigt am 29. September, ist in der Prognose enthalten, die Ankündigung der G7 vom 2. Oktober nicht.
Und wenn der Aufschlag doch ein Ertrag ist
Gegen diese Vorsicht gibt es ein ernsthaftes Argument, und es ist alt. Wer Öl fördert oder verarbeitet, will seinen Preis für später absichern und verkauft dafür Terminverträge, notfalls unter dem Preis, den er selbst erwartet. Den Abschlag bekommt, wer ihm das Risiko abnimmt, also auch der Anleger im Rohstoffpapier. Nach dieser Lesart ist die Treppe nach hinten zum Teil eine Versicherungsprämie, und wer sie über viele Jahre einsammelt, wird im Mittel dafür bezahlt.
Der Einwand trifft einen Teil der Treppe, nicht die ganze. Ein Terminpreis enthält zwei Dinge, die Erwartung des Marktes für den Preis im Liefermonat und gegebenenfalls einen Abschlag für das übernommene Risiko. Nur der zweite Teil ist ein Ertrag, mit dem ein Halter im Mittel rechnen kann. Der erste ist eine Prognose, und wenn sie eintritt, frisst der fallende Preis den Aufschlag aus dem Tausch vollständig auf. Wer den Juni 2027 für 93,42 Dollar kauft, verdient am Ende vor Kosten und Wechselkurs genau das, was der Brent-Preis beim Ablauf Ende April 2027 über 93,42 Dollar liegt.
Wie groß der Risikoanteil gerade ist, lässt sich an der Kurve allein nicht ablesen. Bei einer Knappheit wie dieser, mit Lagern im Abbau und einer kaum passierbaren Meerenge, ist der größere Teil der Treppe plausibel Erwartung, also der Preis, den der Markt für ein Ende der Engpässe setzt. Der Einwand begrenzt deshalb meine Lesart, er hebt sie nicht auf. Die Rollrendite ist nicht wertlos, aber sie ist im Wesentlichen derselbe Preisrückgang, den die Kurve schon zeigt, nur von der anderen Seite betrachtet.
Was die 25 Dollar dem Lager sagen
Der Abstand zwischen der Ladung von heute und dem Vertrag für Dezember ist selbst ein Preis, und zwar der Preis dafür, Öl jetzt statt in rund acht Wochen zu haben. Bei fast 25 Dollar je Fass rechnet jeder, der Rohöl im Tank hat, sehr einfach. Verkauft er heute, bekommt er rund 125 Dollar. Hält er bis Dezember, bekommt er nach dem Stand vom 6. Oktober rund 100 Dollar und zahlt dazu Lagermiete und Zinsen. Niemand muss ihm vorschreiben, die Tanks zu leeren, der Abstand allein reicht dafür.
Genau diesen Abbau der Lager beschreibt die EIA, und auf diesem Weg kommt in einer Knappheit Öl auf den Markt, das sonst als Vorrat liegen geblieben wäre. Beim Gas lief im Sommer derselbe Mechanismus, dort sorgte der Abstand zwischen Sommer und Winter dafür, dass die Speicher leer blieben. Ein Lager füllt sich, wenn die spätere Lieferung teurer ist als die jetzige, und es leert sich, wenn die jetzige teurer ist.
Ich sehe in dieser Treppe das Werkzeug, das in einer Knappheit am breitesten wirkt, breiter als jede Freigabe aus einer staatlichen Reserve, denn es erreicht jeden Tank zugleich und braucht keinen Beschluss. Der Abstand von fast 25 Dollar sagt jedem, der Öl hält, dass es heute mehr wert ist als in acht Wochen, und er bezahlt ihn dafür, es herzugeben. Daraus folgt für den Anleger, dass die Rollrendite der Lohn dafür ist, den Ölpreis von später zu übernehmen, den die Lagerhalter loswerden wollen. Wer sie als Zusatzertrag verbucht, rechnet mit einer Kurve, die stehen bleibt, und ihre Form zeigt gerade das Gegenteil an.
Was das für Anleger heißt
Für einen Anleger mit Öl im Depot ist die erste Folge eine Lesehilfe. Der Preis in der Zeitung ist der Preis des vordersten Vertrags, der Preis der Ladung liegt gerade weit darüber, und das Papier im Depot folgt keinem von beiden, es folgt den Verträgen, die sein Index hält, plus dem, was beim Tausch anfällt. Eine Höchstmarke der Ladung kommt bei dir deshalb nicht an, und ebenso wenig ein Absturz der Ladung, solange die Verträge ihn nicht mitmachen.
Zweitens ist ein hoher Aufschlag beim Tausch kein Polster. Er ist so groß, wie die Kurve steil ist, und steil ist sie, weil der Markt mit sinkenden Preisen rechnet. Tritt das ein, steht am Ende eine Rechnung wie beim Juni-Vertrag, Kaufpreis gegen Preis beim Ablauf, und der Aufschlag hat nur verschoben, wann der Rückgang im Depot sichtbar wird. Tritt es nicht ein, weil die Engpässe länger dauern, verdient der Halter tatsächlich doppelt, am Preis und am Tausch. Beide Wege sind möglich, und an der Kurve lässt sich nicht ablesen, welcher kommt.
Drittens lohnt bei einem Rohstoffpapier ein Blick in die Unterlagen des Index, denn dort steht, welche Verträge gehalten und wann sie getauscht werden, und das entscheidet über den Aufschlag mehr als jede Tagesmeldung zum Ölpreis. Bei einem Papier in Dollar kommt der Wechselkurs dazu, Varianten mit Währungssicherung schalten ihn weitgehend aus und haben dafür eigene Kosten. Ob Rohstoffe überhaupt in dein Depot gehören und in welchem Anteil, hängt an deinem Anlagehorizont und deiner Risikotragfähigkeit, und diese Entscheidung nimmt dir der Text nicht ab.
Quellen
- Brent Crude Oil Last Day Financial Futures, Settlements
- Brent Crude Futures, Kursdaten aller Liefermonate
- Brent Crude Futures, Kontraktspezifikation
- Europe Brent Spot Price FOB, Daily
- Short-Term Energy Outlook, October 2026
- The Bloomberg Commodity Index Methodology
- Euro foreign exchange reference rates, US dollar (USD)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 13. Oktober 2026. Der Spotpreis für Brent frei an Bord stammt aus der Tagesreihe der EIA, deren jüngster Wert vom 6. Oktober 2026 ist. Die Preise der Terminverträge sind Abrechnungspreise der CME Group für den bar abgerechneten Brent-Vertrag vom 6. und 12. Oktober 2026, gegengelesen an den laufenden, um mindestens 15 Minuten verzögerten Kursen der ICE vom Vormittag des 13. Oktober. Die Rollrendite ist eine eigene Rechnung unter der Annahme einer unveränderten Kurve, sie ist keine Prognose. Die Prognosen für 2026 und 2027 stammen aus dem kurzfristigen Ausblick der EIA vom 6. Oktober 2026. Die Umrechnung von 10.000 Euro ist eine Beispielrechnung vor Kosten, Sicherheitenzins und Wechselkurs. Das Urteil im Abschnitt zum Lager ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.