
Markt & Investieren
Die Anschlussfinanzierung eines Baukredits von 2016 kostet doppelt so viel Zins im Monat
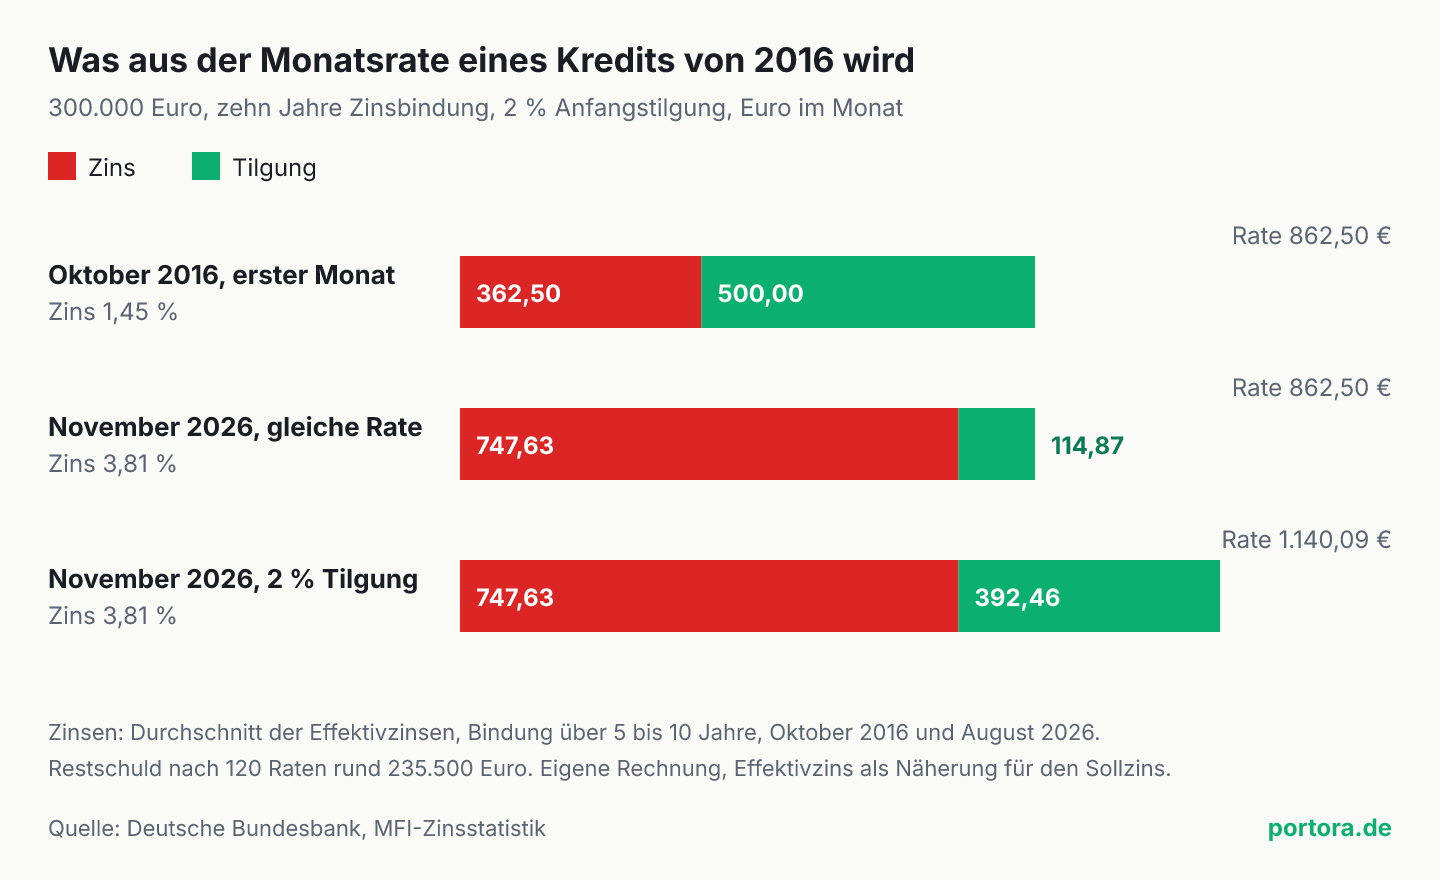
Wer im Oktober 2016 einen Baukredit mit zehn Jahren Zinsbindung abgeschlossen hat, zahlt bei der Anschlussfinanzierung im Schnitt 3,81 statt 1,45 Prozent Zinsen. Bei einem Kredit über 300.000 Euro sind nach zehn Jahren noch rund 235.500 Euro offen. Für diesen kleineren Betrag fallen im ersten Monat rund 748 Euro Zinsen an, damals waren es 362,50 Euro. Bleibt die Rate bei 862,50 Euro, gehen nur noch rund 115 Euro in die Tilgung. Den niedrigen Zins von damals hatte die Notenbank mit Strafzins und Anleihekäufen mitgesetzt, und seine Rechnung kommt erst jetzt an.
Ein Kredit von 2016 bei der Anschlussfinanzierung
Quelle: Deutsche Bundesbank, MFI-Zinsstatistik; eigene Rechnung für 300.000 Euro Kredit, 2 % Anfangstilgung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 1,45 % | Effektivzins neuer Wohnungsbaukredite, Bindung über 5 bis 10 Jahre, Oktober 2016 |
| 3,81 % | derselbe Durchschnitt im August 2026, vorläufig |
| 1,66 % und 4,04 % | Bindung über 10 Jahre, Oktober 2016 und August 2026 |
| 1,02 % | tiefster Wert der Reihe über 5 bis 10 Jahre, Dezember 2020 |
| 862,50 € | Monatsrate 2016 für 300.000 Euro bei 1,45 % Zins und 2 % Anfangstilgung |
| rund 235.500 € | Restschuld nach zehn Jahren, also 120 Raten |
| rund 39.000 € und 64.500 € | Zinsen und Tilgung in den ersten zehn Jahren |
| rund 748 € | Zins im ersten Monat der Anschlussfinanzierung zu 3,81 % |
| rund 115 € | Tilgung im Monat, wenn die Rate bei 862,50 Euro bleibt |
| rund 86.750 € und 16.750 € | Zinsen und Tilgung in den nächsten zehn Jahren bei gleicher Rate |
| rund 1.140 € | Monatsrate mit 2 % Tilgung auf die Restschuld |
| gut 32 % | Anstieg der Verbraucherpreise von Oktober 2016 bis September 2026 |
| minus 0,40 % | Einlagesatz der EZB von März 2016 bis September 2019, heute 2,50 % |
| 3,49 % | Rendite zehnjähriger Bundeswertpapiere am 19. Oktober 2026 |
| rund 36 % und 43 % | Anteil der Bindungen über 5 bis 10 und über 10 Jahre am Neugeschäft 2016 |
Wen die teuren Baukredite zuerst treffen
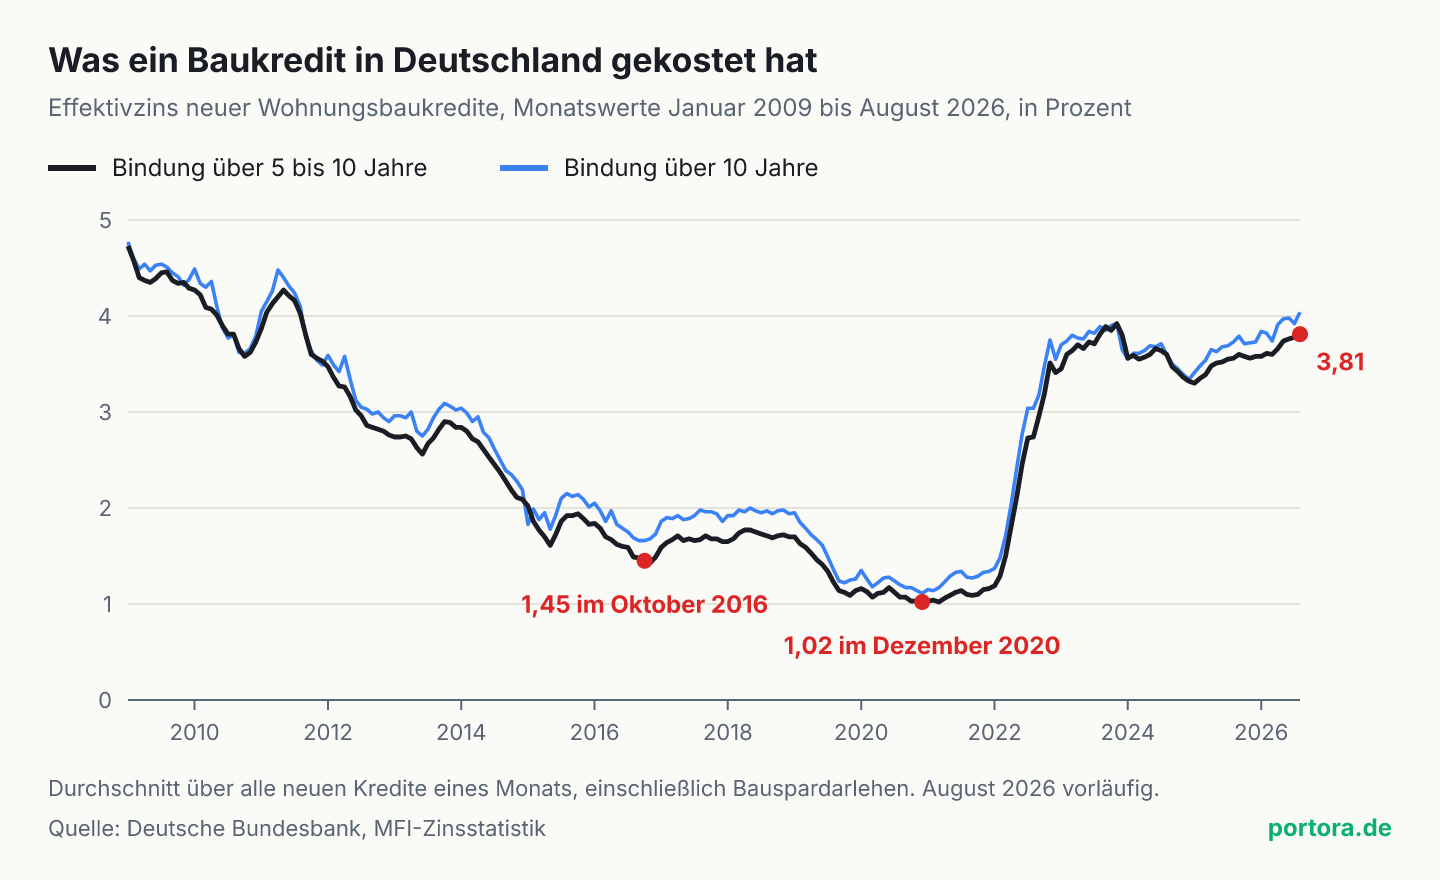
Ein Baukredit mit langer Zinsbindung kostet so viel wie seit Jahren nicht mehr. Im August lag der durchschnittliche Effektivzins für neue Wohnungsbaukredite mit einer Bindung von über zehn Jahren nach der Zinsstatistik der Deutschen Bundesbank bei 4,04 Prozent, das ist der höchste Wert seit August 2011. Für Bindungen von über fünf bis zehn Jahren waren es 3,81 Prozent, so viel wie seit November 2023 nicht mehr. Daraus wird schnell der Satz, dass Bauen und Kaufen unbezahlbar werden. Er trifft auf einen Teil der Leute zu, die heute ein Haus suchen. Er übersieht aber die Gruppe, die als erste zahlt und sich das nicht aussuchen kann.
Die Haushalte, die zuerst zahlen, haben längst gekauft. Ihre Zinsbindung stammt aus den Jahren mit sehr niedrigen Zinsen und läuft jetzt aus. Wer im Oktober 2016 einen Kredit mit zehn Jahren Bindung unterschrieben hat, bekommt in diesen Wochen sein Angebot für die Anschlussfinanzierung. Kredite dieser Art kosteten damals im Schnitt 1,45 Prozent. Ein Käufer von heute kann verhandeln, kleiner kaufen oder warten. Der Kreditnehmer von 2016 hat ein Haus, eine Restschuld und einen Termin, an dem sein Zins neu festgelegt wird, und an diesem Termin gilt der Zins, der gerade am Markt steht.
Der Zinssatz hat sich in diesen zehn Jahren mehr als verdoppelt, von 1,45 auf 3,81 Prozent, das ist der Faktor 2,6. Das klingt, als würde auch die Belastung um diesen Faktor steigen. So einfach ist es nicht, denn die Schuld ist inzwischen kleiner, und ein Teil der Rate ging all die Jahre in die Tilgung. Was die Anschlussfinanzierung wirklich kostet, zeigt erst die Rechnung in Euro. Sie fällt in einer Hinsicht milder aus, als der Faktor vermuten lässt, und in einer anderen deutlich härter.
Was kostet eine Anschlussfinanzierung nach zehn Jahren?
Eine Anschlussfinanzierung kostet bei einem Kredit über 300.000 Euro aus dem Herbst 2016 im ersten Monat rund 748 Euro Zinsen. Das ist gut doppelt so viel wie die 362,50 Euro im ersten Monat damals. Gerechnet ist ein gewöhnliches Annuitätendarlehen, also ein Kredit mit fester Monatsrate, in der Zins und Tilgung zusammen stecken. Zu 1,45 Prozent Zins und 2 Prozent Anfangstilgung lag die Rate 2016 bei 862,50 Euro. Im ersten Monat gingen davon 362,50 Euro als Zins an die Bank und 500 Euro in die Tilgung. Mit jeder Rate sinkt die Schuld ein wenig, der Zinsanteil wird kleiner und der Tilgungsanteil größer, ohne dass sich an der Rate selbst etwas ändert.
Nach zehn Jahren, also nach 120 Raten, sind von den 300.000 Euro noch rund 235.500 Euro übrig. Getilgt sind knapp 64.500 Euro, an Zinsen hat der Haushalt in derselben Zeit rund 39.000 Euro gezahlt. Auf die Restschuld berechnet die Bank jetzt den neuen Zins. Zum Durchschnitt vom August 2026 von 3,81 Prozent sind das im ersten Monat rund 748 Euro, obwohl die Schuld um gut ein Fünftel kleiner ist als 2016. Der Zins pro Monat hat sich also gut verdoppelt. Um den Faktor 2,6 der Zinssätze ist er nicht gestiegen, weil die kleinere Schuld einen Teil des Anstiegs auffängt.
Der härtere Teil der Rechnung steht in der Tilgung. Bleibt die Rate bei 862,50 Euro, gehen nach dem Zins nur noch rund 115 Euro im Monat in die Tilgung, weniger als ein Viertel der 500 Euro von 2016. In den nächsten zehn Jahren zahlt der Haushalt dann rund 86.750 Euro Zinsen und baut nur knapp 16.750 Euro Schuld ab. Bei unveränderter Rate wäre der Kredit erst nach weiteren 53 Jahren abbezahlt. Wer so schnell tilgen will wie geplant, also mit 2 Prozent der Restschuld im Jahr, zahlt rund 1.140 Euro im Monat, rund 278 Euro mehr als bisher. Dann ist der Kredit nach weiteren 28 Jahren getilgt, insgesamt nach 38 Jahren, also fast genau so lange, wie es der alte Plan bei gleichbleibendem Zins vorgesehen hätte.
Welche Zinsbindung in welcher Zeile der Statistik steht
Die Rechnung nimmt für beide Zeitpunkte die Zeile der Bundesbank für eine Bindung von über fünf bis zehn Jahren, und das ist keine Nebensache. Ein Kredit mit genau zehn Jahren Bindung gehört in diese Zeile und nicht in die Zeile über zehn Jahre, die öfter zitiert wird. Dort stehen Bindungen von fünfzehn oder zwanzig Jahren. Sie kosteten im Oktober 2016 im Schnitt 1,66 Prozent und im August 2026 4,04 Prozent. Wer die beiden Zeilen mischt, rechnet den Kredit von 2016 zu teuer oder die Anschlussfinanzierung zu billig.
Beide Zahlen sind Durchschnitte über alle neuen Wohnungsbaukredite eines Monats, einschließlich Bauspardarlehen, gewichtet mit dem Volumen. Der Zins im einzelnen Angebot hängt daran, welchen Teil des Hauswerts der Kredit abdeckt, an der Bonität und an der Bank. Bei einer Anschlussfinanzierung steht der Kreditnehmer dabei oft besser da als beim Kauf, denn die Restschuld ist kleiner und der Wert der Immobilie meist höher, beides senkt den Aufschlag. Wer zu einer anderen Bank wechselt, zahlt dafür meist Gebühren für Notar und Grundbuchamt, weil die Grundschuld übertragen werden muss. Dazu kommt eine Unschärfe in der Rechnung selbst. Die Statistik nennt den Effektivzins, eine Monatsrate wird mit dem etwas niedrigeren Sollzins gerechnet. Für die Größenordnung reicht die Näherung, auf den Euro genau ist sie nicht.
Und nicht jeder Kredit von 2016 ist jetzt dran. Im Jahr 2016 zählte die Bundesbank im Neugeschäft der Banken Wohnungsbaukredite über 235 Milliarden Euro. Rund 36 Prozent davon hatten eine Bindung von über fünf bis zehn Jahren, rund 43 Prozent eine Bindung von über zehn Jahren. Wer 2016 für fünfzehn oder zwanzig Jahre festgeschrieben hat, behält den niedrigen Zins noch länger. Er hat außerdem ein Recht, das hier eine Rolle spielt. Nach Paragraf 489 des Bürgerlichen Gesetzbuchs kann ein Kreditnehmer einen Kredit mit festem Zins zehn Jahre nach der vollständigen Auszahlung mit sechs Monaten Frist kündigen, auch wenn die Bindung länger läuft. Das Recht schützt davor, bei fallenden Zinsen zwanzig Jahre an einen hohen Satz gebunden zu sein, und genau deshalb nützt es heute niemandem, dessen alter Zins unter dem neuen liegt.
Wie der Bauzins 2016 so tief kam
Im Januar 2009 kostete ein Baukredit mit über fünf bis zehn Jahren Bindung im Schnitt 4,73 Prozent. Danach fiel der Zins über Jahre, Mitte 2012 unter 3 Prozent, Anfang 2015 auf rund 2 Prozent und im Oktober 2016 auf 1,45 Prozent. Der Tiefpunkt kam erst im Dezember 2020 mit 1,02 Prozent. Ab dem Frühjahr 2022 drehte die Reihe binnen weniger Monate, im November 2023 stand sie bei 3,92 Prozent. Seitdem liegt sie zwischen 3,30 und 3,81 Prozent, und der jüngste Wert ist der höchste dieser Spanne.
Den Weg nach unten haben nicht die Banken allein bestimmt. Dass der Bauzins am langen Ende des Marktes hängt und nicht am Leitzins, steht in einer eigenen Analyse. Im Herbst 2016 waren beide Enden ungewöhnlich tief. Die EZB verlangte von den Banken seit März 2016 einen Strafzins von 0,40 Prozent auf ihre Einlagen, der Leitzins für ihre Kredite an die Banken lag bei null. Zugleich kaufte sie von April 2016 bis März 2017 jeden Monat Anleihen für netto 80 Milliarden Euro. Darunter waren auch gedeckte Bankanleihen, mit denen sich Banken ihre Baukredite refinanzieren, in Deutschland die Pfandbriefe. Die Rendite zehnjähriger Bundeswertpapiere lag im Oktober 2016 zwischen minus 0,16 und plus 0,14 Prozent.
Die 1,45 Prozent von 2016 sind deshalb kein Zins, den Sparer und Kreditnehmer ohne die Notenbank ausgehandelt hätten. Zwischen der Rendite der Bundeswertpapiere und dem Bauzins liegt ein Aufschlag der Bank, und wie dieser Aufschlag mit dem Zinsniveau schwankt, ist eine eigene Rechnung. Der Sockel darunter lag 2016 aber bei null. Heute verlangt die EZB keinen Strafzins mehr, ihr Einlagesatz liegt seit September 2026 bei 2,50 Prozent, und fällige Anleihen aus ihrem Bestand ersetzt sie nicht mehr. Zehnjährige Bundeswertpapiere rentierten am 19. Oktober 2026 bei 3,49 Prozent. Die Anschlussfinanzierung wird also zu einem Zins abgeschlossen, in dem kein Abschlag der Notenbank mehr steckt, und genau diese Differenz landet in der Rate.
Und wenn die Inflation die alte Rate längst kleiner gemacht hat
Gegen diese Rechnung gibt es einen ernsten Einwand, und er kommt aus den Preisen. Seit Oktober 2016 ist der Verbraucherpreisindex in Deutschland um gut 32 Prozent gestiegen. Eine Rate von 862,50 Euro wiegt heute also weniger als damals. In Kaufkraft vom September 2026 entspricht sie rund 1.142 Euro, und das ist fast genau die neue Rate von rund 1.140 Euro, mit der ein Haushalt so weiter tilgt wie geplant. Wessen Einkommen mit den Preisen gestiegen ist, trägt nach der Anschlussfinanzierung also ungefähr dieselbe Last wie im ersten Monat 2016, nur in größeren Euro.
Der Einwand begrenzt die These, er hebt sie nicht auf. Er gilt für Haushalte, deren Einkommen mitgewachsen ist, und für alle anderen gilt er nicht, etwa wenn ein Partner seitdem weniger arbeitet oder die Rente näher rückt. Er ändert auch nichts an der Schuld selbst. Die Inflation hat den Wert des Hauses in Euro erhöht und die Rate leichter gemacht, die Restschuld hat sie in Euro nicht um einen Cent gesenkt. Die rund 235.500 Euro stehen nominal da, und ihr Zins wird nominal berechnet.
Und er verschiebt den Blick, statt die Rechnung zu ändern. Wer die alte Rate weiterzahlt, weil sie sich gewohnt anfühlt, zahlt in den nächsten zehn Jahren rund 86.750 Euro Zinsen und tilgt knapp 16.750 Euro. In den ersten zehn Jahren waren es rund 39.000 Euro Zinsen und knapp 64.500 Euro Tilgung. Die Inflation macht die Rate erträglicher, die Zinsen macht sie nicht kleiner. Wer sich an der gewohnten Rate orientiert, merkt deshalb erst Jahre später, dass die Schuld kaum noch schrumpft.
Was der Zins von 2016 versprochen hat
Die Rechnung zeigt den Haushalt, die eigentliche Frage liegt eine Ebene tiefer. Ein Zins ist der Preis dafür, Geld heute zu haben und erst später zurückzuzahlen. Steht dieser Preis für zehn Jahre bei 1,45 Prozent, sagt er jedem, der ein Haus kaufen will, dass Zeit billig ist und ein größerer Kredit kaum mehr kostet als ein kleinerer. Bei 1,45 Prozent kosten 100.000 Euro mehr Kredit rund 121 Euro Zins im Monat. Bei 3,81 Prozent sind es rund 318 Euro. Wer 2016 die Kreditsumme an der Rate ausgerichtet hat, die er sich leisten konnte, hat sich also einen größeren Kredit leisten können, als es zum heutigen Zins möglich wäre.
Mit dem Kredit wurde auch der Preis des Hauses an diesem Zins ausgerichtet, denn ein Verkäufer bekommt, was Käufer finanzieren können. Dass die Inflationsrate diese Kaufpreise gar nicht misst, steht in einem eigenen Wissensartikel. Für die Anschlussfinanzierung heißt das, dass der Haushalt heute eine Restschuld trägt, die zu einem Zins aufgenommen wurde, den es nicht mehr gibt, auf ein Haus, dessen Preis ebenfalls zu diesem Zins entstanden ist.
Ich lese die Anschlussfinanzierung deshalb als die Stelle, an der die Rechnung für die Jahre des gedrückten Zinses ankommt. Der Grund ist ein Vorgang und kein Modell. Die Notenbank hat mit Strafzins und Anleihekäufen einen Preis nach unten gedrückt, und Käufer haben Kreditsumme, Kaufpreis und Tilgung an diesem Preis ausgerichtet, obwohl er nur für die Dauer der Zinsbindung galt und die Schuld fast vierzig Jahre läuft. Bezahlt wird der Unterschied weder von der Notenbank noch im Jahr ihres Beschlusses. Daraus folgt, dass die Kosten der Niedrigzinsjahre erst bei den Haushalten anfallen, deren Zinsbindung ausläuft, und zwar Jahr für Jahr neu, bis die Bindungen aus den Tiefstjahren 2020 und 2021 im Jahr 2031 enden.
Was das für Anleger heißt
Für einen Anleger zeigt die Zahl zuerst, wie lange ein Zins aus der Vergangenheit nachwirkt. Dieselbe Mechanik, die beim Baukredit die Rate trifft, steckt in jeder Anleihe mit festem Kupon. Eine zehnjährige Anleihe von 2016 mit einem Kupon nahe null wird jetzt fällig, und wer das Geld neu anlegt, bekommt den Zins von heute. Für den Sparer ist der Termin ein Vorteil, für den Schuldner eine Last, und es ist derselbe Termin. Wer Pfandbriefe oder lange Euro-Anleihen im Depot hält, steht auf der Seite, die bei der Wiederanlage den höheren Zins bekommt, nachdem der Rückgang der Kurse alter Papiere schon in den Jahren davor angefallen ist.
Übertragbar ist eine einfache Rechnung, mit der man jede auslaufende Zinsbindung vorher einschätzen kann, ganz ohne Prognose. Die Restschuld mal dem Unterschied der Zinssätze ergibt die zusätzliche Zinslast im ersten Jahr. Bei 235.500 Euro und 2,36 Prozentpunkten Unterschied sind das rund 5.560 Euro im Jahr. Im Monat sind es gut 460 Euro. Ob eine längere Bindung, ein Darlehen, das den Zins schon Jahre vor dem Termin festschreibt, oder Sondertilgungen in der laufenden Bindung zur eigenen Lage passen, hängt an Einkommen, Rücklagen und einer Zinsprognose, die niemand verlässlich hat. Die Rechnung sagt nicht, was du tun solltest. Sie sagt, wie groß die Zahl ist, über die du entscheidest.
Woran man den nächsten Schritt sieht, ist ebenfalls eine Zahl der Bundesbank. Die Zinsstatistik für September erscheint Anfang November, und die Werte für August sind noch vorläufig. Die Rendite der Bundeswertpapiere ist schneller, sie steht jeden Börsentag in der Datenbank der Bundesbank. Die größte Welle kommt dabei erst noch. Die tiefsten Bauzinsen gab es 2020 und 2021 mit gut einem Prozent, und deren zehnjährige Bindungen laufen 2030 und 2031 aus.
Quellen
- Effektivzinssätze Banken DE, Neugeschäft, Wohnungsbaukredite an private Haushalte, anfängliche Zinsbindung über 5 bis 10 Jahre (SUD118)
- Effektivzinssätze Banken DE, Neugeschäft, Wohnungsbaukredite an private Haushalte, anfängliche Zinsbindung über 10 Jahre (SUD119)
- Neugeschäftsvolumina Banken DE, Wohnungsbaukredite an private Haushalte nach anfänglicher Zinsbindung (SUD231, SUD216 bis SUD219)
- Einlagen- und Kreditzinssätze (MFI-Zinsstatistik)
- Zinsstruktur, Rendite börsennotierter Bundeswertpapiere mit zehn Jahren Restlaufzeit, Tageswerte
- Verbraucherpreisindex Deutschland, Ursprungswerte, 2020 = 100
- Key ECB interest rates
- Asset purchase programmes
- Bürgerliches Gesetzbuch, § 489 Ordentliches Kündigungsrecht des Darlehensnehmers
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Zinssätze und Volumina stammen aus der MFI-Zinsstatistik der Deutschen Bundesbank mit Stand vom 1. Oktober 2026, der Wert für August 2026 ist vorläufig. Die Rendite der Bundeswertpapiere stammt aus der Zinsstruktur der Bundesbank mit dem Tageswert vom 19. Oktober 2026, der Verbraucherpreisindex hat den Stand September 2026 (Basis 2020 = 100). Die Monatsraten, Restschulden, Zins- und Tilgungssummen sind eigene Rechnungen für einen Beispielkredit über 300.000 Euro mit 2 Prozent Anfangstilgung, mit dem durchschnittlichen Effektivzins als Näherung für den Sollzins. Ein einzelnes Kreditangebot kann deutlich davon abweichen. Das Urteil im Abschnitt zum Zins von 2016 ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.