
Markt & Investieren
Ohne Kapitalpuffer wird ein Baukredit um Hundertstel billiger
Die Bundesregierung will den Kapitalpuffer für Immobilienkredite zum Jahreswechsel abschaffen, und ein Baukredit über 100.000 Euro wird dadurch höchstens um rund 45 Euro Zins im Jahr billiger. Der Puffer verlangt von den Banken 1 Prozent zusätzliches Eigenkapital, aber nur auf den Teil des Kredits, den die Aufsicht als Risiko zählt. Bei einem Baukredit ist das ein Fünftel bis gut ein Drittel der Summe. Am Zins von zuletzt 4,04 Prozent für lange Zinsbindungen ändert das zwei bis fünf Hundertstel Prozentpunkte, und als die BaFin den Puffer im Mai 2025 halbierte, war am Bauzins kein Sprung zu sehen.
Der Puffer in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 1 Prozent | sektoraler Systemrisikopuffer auf Kredite mit Wohnimmobilie als Sicherheit, seit 1. Mai 2025 |
| 2 Prozent | derselbe Puffer von April 2022 bis April 2025, einzuhalten ab Februar 2023 |
| 1. Januar 2027 | geplanter Wegfall laut Programm des Koalitionsausschusses vom 2. Juli 2026 |
| 0,75 Prozent | antizyklischer Kapitalpuffer auf alle inländischen Kredite, im Beschluss nicht genannt |
| 2 bis 2,5 Mrd. Euro | Kapital, das ein Prozentpunkt Puffer bindet, rund 0,4 Prozent des Kernkapitals im Bankensektor (BaFin, April 2025) |
| 1.615 Mrd. Euro | Wohnungsbaukredite der Banken an private Haushalte, April 2025 |
| 20 und 75 Prozent | Risikogewicht im Standardverfahren für den Kreditteil bis 55 Prozent des Hauswerts und für den Rest |
| rund 37 Prozent | Risikogewicht eines Kredits über 100.000 Euro auf ein Haus für 125.000 Euro, eigene Rechnung |
| höchstens 12 bis 15 Prozent | durchschnittliches Risikogewicht aus der Kapitalzahl der BaFin und dem Kreditbestand, eigene Rechnung |
| 45, 24 und 15 bis 19 Euro | Kosten des Puffers im Jahr je 100.000 Euro Kredit, Kredit bei 80 Prozent des Hauswerts, bis 55 Prozent und im Schnitt |
| 12 Prozentpunkte | angenommener Kostenunterschied zwischen Eigenkapital und Fremdkapital der Bank |
| 4,04 Prozent | Zins neuer Baukredite an private Haushalte mit mehr als zehn Jahren Bindung, August 2026, vorläufig |
| 3,19 Prozent | Rendite zehnjähriger Bundesanleihen, Monatsschnitt August 2026 |
Die These, ein Prozent Puffer sei ein Prozent Zins
Die These klingt einleuchtend. Banken müssen für Baukredite seit 2022 zusätzliches Eigenkapital vorhalten, derzeit 1 Prozent, und ab dem 1. Januar 2027 soll diese Pflicht entfallen. Wer den Prozentsatz neben einen Bauzins von rund 4 Prozent legt, sieht schnell einen ganzen Prozentpunkt Entlastung, also ein Viertel des Zinses. Daraus wird die Erwartung, Baugeld werde 2027 deutlich günstiger und die Preise für Häuser und Wohnungen zögen an. Die Rechnung hat einen Fehler an der Basis. Das eine Prozent ist kein Zins, und es bezieht sich auch nicht auf die Kreditsumme. Es ist Eigenkapital, das die Bank bereithalten muss, und gerechnet wird es auf eine Größe, die deutlich kleiner ist als der Kredit.
Der Beschluss selbst ist echt. Im Programm des Koalitionsausschusses vom 2. Juli 2026, veröffentlicht von der Bundesregierung, steht unter Punkt 18 das Ziel, zum 01.01.2027 „additive nationale Kapitalpuffer für Immobilienkredite“ abzuschaffen. Begründet wird das damit, so würden in erheblichem Umfang zusätzliche Mittel für die Finanzierung von Wohnungsbau durch deutsche Banken frei. Gemeint ist der sektorale Systemrisikopuffer, so heißt der Kapitalpuffer für Wohnimmobilienkredite offiziell. Eingeführt hat ihn die Finanzaufsicht BaFin, und sie setzt ihn per Allgemeinverfügung fest, also muss auch der Wegfall rechtlich von ihr kommen. Ob der Puffer fällt, ist deshalb eine politische Frage mit einem Verfahren dahinter. Die Frage dieses Artikels ist eine andere, nämlich was sein Wegfall an einem konkreten Kredit ändert.
Was 1 Prozent Puffer an einem Kredit über 100.000 Euro kostet
Für einen Kredit muss eine Bank nicht die ganze Summe mit eigenem Geld unterlegen, sondern nur den Teil, den die Aufsicht als Risiko zählt. Wie groß dieser Teil ist, heißt Risikogewicht. Ein Baukredit ist durch eine Grundschuld auf das Haus gesichert, und deshalb zählt er nur zu einem kleinen Teil. Nach der europäischen Bankenverordnung bekommt der Teil des Kredits, der bis zu 55 Prozent des Hauswerts reicht, ein Risikogewicht von 20 Prozent (Artikel 125 CRR). Was darüber liegt, wird wie ein ungesicherter Kredit an einen Privatkunden behandelt, mit 75 Prozent (Artikel 123 CRR). So rechnen Banken, die das Standardverfahren der Aufsicht anwenden, und das sind vor allem die kleineren. Große Institute schätzen das Risiko mit eigenen, von der Aufsicht abgenommenen Modellen. Ganz am anderen Ende stehen Staatsanleihen, für die das Risikogewicht bei null liegt.
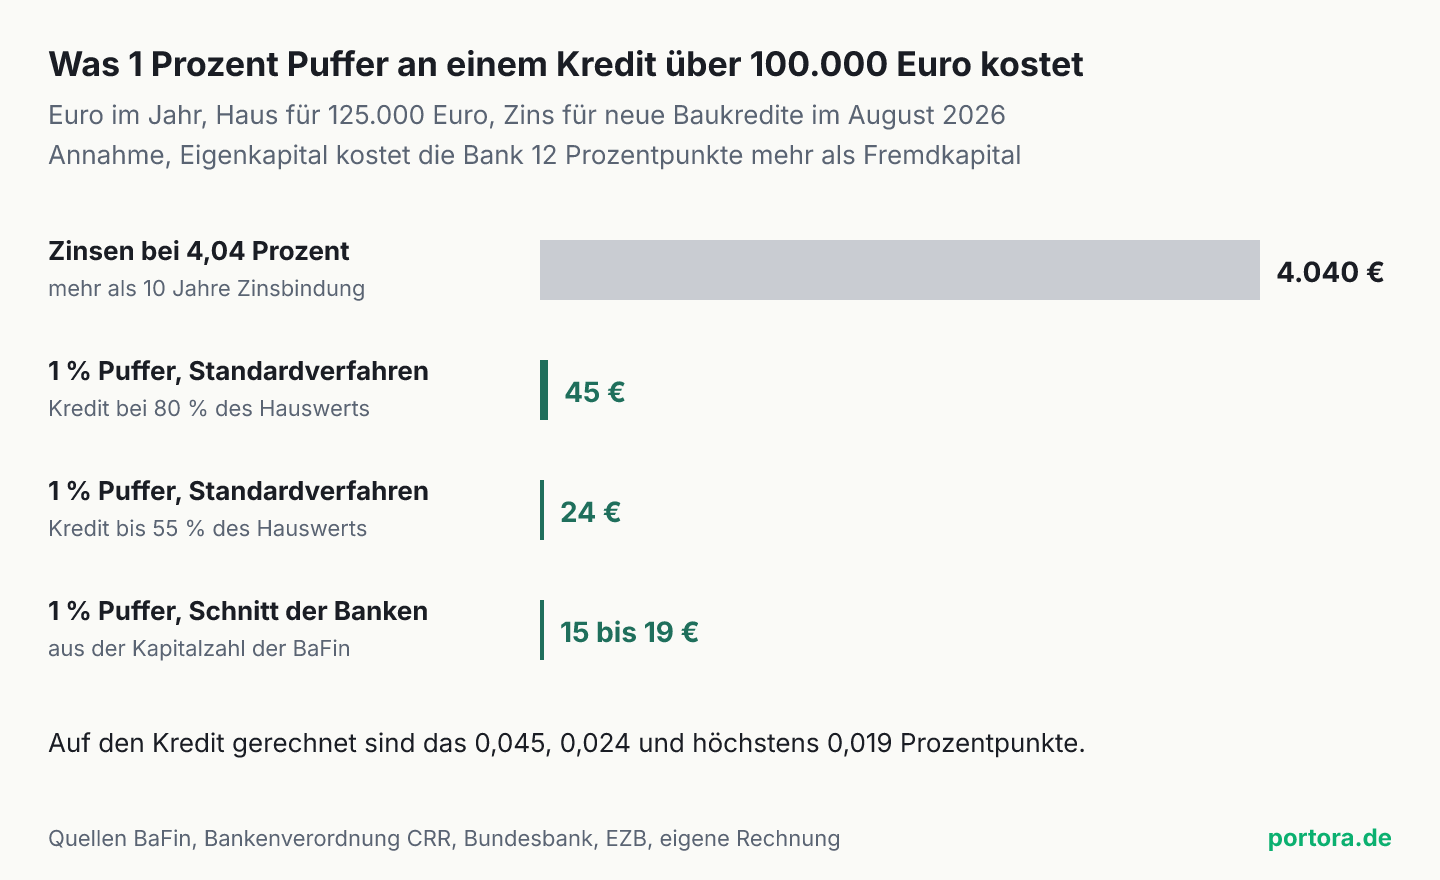
Nimm ein Haus für 125.000 Euro und einen Kredit über 100.000 Euro, also 80 Prozent des Hauswerts. Die ersten 68.750 Euro liegen unter der Grenze von 55 Prozent. Sie zählen mit 20 Prozent, das sind 13.750 Euro. Die übrigen 31.250 Euro zählen mit 75 Prozent, das sind rund 23.440 Euro. Zusammen stehen gut 37.000 Euro als Risiko in den Büchern, und darauf verlangt der Puffer 1 Prozent, also rund 370 Euro Eigenkapital. Diese 370 Euro gibt die Bank nicht aus. Sie muss sie nur mit dem Geld ihrer Eigentümer finanzieren statt mit geliehenem Geld, und teurer wird der Kredit deshalb nur um den Unterschied zwischen beiden. Nimm großzügig an, dass Eigenkapital die Bank 12 Prozentpunkte im Jahr mehr kostet als Fremdkapital. Dann kosten die 370 Euro rund 45 Euro im Jahr, und das sind 0,045 Prozentpunkte auf den Kredit.
Wer weniger leiht, kommt noch günstiger weg. Liegt der Kredit unter 55 Prozent des Hauswerts, zählt er komplett mit 20 Prozent, und der Puffer kostet bei 100.000 Euro rund 24 Euro im Jahr. Noch niedriger liegt der Durchschnitt aller Banken. Als die BaFin den Puffer im April 2025 von 2 auf 1 Prozent senkte, bezifferte sie das frei werdende Kapital auf 2 bis 2,5 Milliarden Euro. Die Banken hatten zur selben Zeit rund 1.615 Milliarden Euro Wohnungsbaukredite an private Haushalte in den Büchern. Ein Prozentpunkt Puffer band also im Schnitt höchstens 124 bis 155 Euro je 100.000 Euro Kredit, denn zum Puffer zählen auch Kredite an Wohnungsunternehmen. Das entspricht einem durchschnittlichen Risikogewicht von höchstens 12 bis 15 Prozent und bei derselben Annahme 15 bis 19 Euro im Jahr. Die Zinsen auf denselben Kredit betragen bei 4,04 Prozent rund 4.040 Euro im Jahr.
Was sind Kapitalpuffer für Immobilienkredite
Ein Kapitalpuffer ist Eigenkapital, das eine Bank zusätzlich zur Mindestausstattung vorhalten muss, damit sie Verluste auffangen kann, ohne dass ihre Gläubiger etwas verlieren. Zwei davon gelten nicht für eine einzelne Bank, sondern für den ganzen Markt, und beide setzt die BaFin selbst fest. Der antizyklische Puffer gilt für fast alle Kredite im Inland, die BaFin hat ihn im April 2025 bei 0,75 Prozent belassen. Der sektorale Systemrisikopuffer, um den es hier geht, gilt nur für Kredite, die mit einer Wohnimmobilie im Inland gesichert sind, egal ob an einen Haushalt oder an ein Wohnungsunternehmen. Die Grundlage steht in Paragraf 10e des Kreditwesengesetzes. Das Programm der Koalition spricht von Kapitalpuffern für Immobilienkredite, und das trifft genau diesen zweiten Puffer. Den antizyklischen Puffer nennt der Beschluss nicht.
Ein Puffer ist kein Kostenblock. Die Bank gibt das Geld nicht aus, sie muss nur einen Teil ihrer Kredite mit eigenem statt mit geliehenem Geld finanzieren. Deshalb wirkt der Puffer auf zwei Arten, die man auseinanderhalten muss. Auf den Preis eines einzelnen Kredits wirkt er über die Finanzierungskosten, und die sind, wie oben gerechnet, klein. Auf die Menge der Kredite wirkt er nur, wenn einer Bank das Kapital tatsächlich knapp wird, denn erst dann muss sie Anträge ablehnen. Hat eine Bank mehr Kapital, als alle Pflichten zusammen verlangen, bindet der Puffer am Rand kein zusätzliches Geld. Wie groß dieser Überschuss ist, steht im Offenlegungsbericht jeder einzelnen Bank. Für das Beispiel heißt das, die 45 Euro sind eine Obergrenze und kein Durchschnitt.
Bauzins und Bundesanleihe um die Halbierung im Mai 2025
| Monat | Bauzins, über 10 Jahre Bindung | Bundesanleihe, 10 Jahre | Abstand in Prozentpunkten |
|---|---|---|---|
| März 2025 | 3,54 % | 2,74 % | 0,80 |
| April 2025 | 3,65 % | 2,51 % | 1,14 |
| Mai 2025, Puffer bei 1 % | 3,63 % | 2,56 % | 1,07 |
| Juni 2025 | 3,68 % | 2,52 % | 1,16 |
| Juli 2025 | 3,69 % | 2,63 % | 1,06 |
| August 2026 | 4,04 %, vorläufig | 3,19 % | 0,86 |
Was die Halbierung im Mai 2025 am Bauzins zeigte
Für die Rechnung gibt es eine Probe aus der jüngsten Vergangenheit. Zum 1. Mai 2025 hat die BaFin den Puffer von 2 auf 1 Prozent gesenkt, also um genau den Prozentpunkt, der 2027 noch fallen soll. Im April 2025 kosteten neue Baukredite mit mehr als zehn Jahren Zinsbindung im Schnitt 3,65 Prozent, im Mai 3,63 Prozent und im Juni 3,68 Prozent. Die Rendite zehnjähriger Bundesanleihen lag in denselben Monaten bei 2,51, 2,56 und 2,52 Prozent. Der Abstand zwischen beiden fiel von April auf Mai um 0,07 Prozentpunkte und lag im Juni schon wieder über dem Aprilwert. Einen dauerhaften Knick, der zur Senkung passen würde, zeigen die Zahlen nicht.
Die Probe beweist nicht, dass die Senkung nichts bewirkt hat. Es zeigt, dass ihre Wirkung kleiner war als das gewöhnliche Auf und Ab. Von März auf April 2025 sprang derselbe Abstand um 0,34 Prozentpunkte, ganz ohne Beschluss der Aufsicht, weil die Rendite der Bundesanleihen um 0,23 Prozentpunkte fiel und der Bauzins zugleich um 0,11 Prozentpunkte stieg. Eine Wirkung von zwei bis fünf Hundertstel geht in solchen Monatsschwankungen unter. Die Bundesbank kam für die Kapitalpuffer insgesamt zu einem ähnlichen Befund, sie hätten die Hypothekenzinsen und die Vergabestandards „nur geringfügig beeinflusst“. Wohin der Bauzins sich bewegt, entscheidet das lange Ende des Anleihemarkts und nicht der Leitzins. Wie groß der Aufschlag der Banken darauf ist und warum er mit dem Zinsniveau schwankt, zeigt die Rechnung zum Abstand zwischen Bundrendite und Bauzins.
Wie der Puffer 2022 entstand und warum er jetzt fallen soll
Eingeführt hat die BaFin den Puffer mit einer Allgemeinverfügung vom 30. März 2022, in Höhe von 2 Prozent und einzuhalten ab Februar 2023. Damals stiegen die Preise für Wohnimmobilien zweistellig, die Wohnungsbaukredite wuchsen um gut 7 Prozent im Jahr, und die Bundesbank schätzte die Überbewertung in den Städten auf 15 bis 40 Prozent. Die Sorge galt nicht dem einzelnen Kredit, sie galt dem ganzen Bestand. Fallen die Preise, verlieren viele Sicherheiten gleichzeitig an Wert, und die Banken brauchen dann Kapital, um die Ausfälle zu tragen. Der Puffer sollte dieses Kapital in den guten Jahren ansammeln, damit es in den schlechten da ist.
Dann kam der Zinsanstieg ab Juli 2022, und der Markt drehte. Die Überbewertung baute sich nach Einschätzung der BaFin größtenteils ab, und die Verlustraten bei Wohnimmobilienkrediten blieben gering. Im April 2025 senkte die BaFin den Puffer deshalb auf 1 Prozent, mit einer Begründung, die zwei Seiten hat. Die Verwundbarkeiten hätten sich deutlich, aber noch nicht vollständig abgebaut, vor allem bei Krediten aus den Jahren um den Preishöhepunkt. Am 1. Juli 2026 legte der Ausschuss für Finanzstabilität seinen Bericht an den Bundestag vor und erachtete darin beide Puffer als angemessen. Am 2. Juli 2026 beschloss der Koalitionsausschuss als eine von 34 Maßnahmen die Abschaffung zum 1. Januar 2027.
Wo die Rechnung großzügig ist
Die 45 Euro sind eine Obergrenze, und es lohnt sich zu sehen, an welchen Stellen die Rechnung großzügig ist. Erstens die Annahme zu den Kosten. Eine Bank refinanziert Baukredite zu einem großen Teil über Pfandbriefe, deren Rendite knapp über der Bundesanleihe liegt, und zwölf Prozentpunkte Abstand zum Eigenkapital sind eher viel als wenig. Mit acht Prozentpunkten Abstand kostet der Puffer im Beispiel rund 30 Euro statt 45 Euro. Zweitens das Risikogewicht. Große Banken rechnen mit eigenen Modellen, und der Durchschnitt aus der Zahl der BaFin liegt mit höchstens 12 bis 15 Prozent deutlich unter den rund 37 Prozent des Beispiels.
Drittens die Frage, ob die Bank die Ersparnis überhaupt weitergibt. Ein Kreditzins entsteht im Wettbewerb, und eine Bank, deren Kapital frei wird, kann den Vorteil in den Zins stecken, ihn als Gewinn behalten oder mit dem Kapital mehr Kredite vergeben. Welcher Teil beim Kunden ankommt, hängt davon ab, wie viele Banken um denselben Kunden werben, und das ist von Ort zu Ort verschieden. Viertens die Kapitallage der einzelnen Bank, denn ohne knappes Kapital verbilligt der Wegfall den nächsten Kredit gar nicht. Alle vier Punkte verschieben das Ergebnis in dieselbe Richtung. Sie machen den Effekt kleiner und nie größer, und deshalb steht vor den 45 Euro das Wort höchstens.
Was die Abschaffung kostet
Die stärkste Fassung des Beschlusses argumentiert nicht mit dem Zins, sie argumentiert mit der Menge. Ein Prozentpunkt Puffer bindet nach Rechnung der BaFin 2 bis 2,5 Milliarden Euro Eigenkapital im Bankensystem. Fällt er weg, können Banken mit demselben Kapital mehr Kredite vergeben, und genau das schreibt die Koalition, es würden in erheblichem Umfang Mittel für den Wohnungsbau frei. Dazu kommt ein Argument der Ordnung. Ein Puffer, den die Aufsicht 2022 gegen einen überhitzten Markt eingeführt hat, passt nicht mehr, wenn die Überhitzung vorbei ist, und eine Regel, die ihren Anlass überlebt, ist nur noch eine Kostenstelle. Beide Argumente haben Gewicht.
Das Mengen-Argument scheitert an den Daten. Die Bundesbank hat untersucht, ob der Puffer das Kreditangebot gebremst hat, und kam zu dem Ergebnis, dass er weder kurz- noch mittelfristig dazu geführt hat. Den Einbruch der Baukredite ab 2022 erklärt sie mit der Nachfrage, also mit dem Zinsanstieg. Ein Werkzeug, das die Kreditmenge nicht gebremst hat, setzt auch keine Kredite frei, wenn man es entfernt. Das Argument der Ordnung beantwortet der Ausschuss für Finanzstabilität, in dem Bundesfinanzministerium, Bundesbank und BaFin zusammensitzen. Er hat den Puffer von 1 Prozent am 1. Juli 2026 als angemessen eingestuft, einen Tag vor dem Beschluss der Koalition.
Was man an der Abschaffung nicht sieht, ist ein Polster, das die BaFin in einer Krise freigeben könnte, damit Banken Verluste tragen, ohne ihren Kredit zu kürzen. So beschreibt die BaFin selbst den Zweck ihrer Puffer, und die Verwundbarkeit, auf die dieser zielt, sitzt nach ihrer Einschätzung vom April 2025 in Krediten aus den Jahren um den Preishöhepunkt, teils auf überbewertete Sicherheiten. Ich halte den Tausch für schlecht, gemessen an dem, was er verspricht. Der Bauherr bekommt zwei bis fünf Hundertstel Prozentpunkte, die im monatlichen Auf und Ab des Bauzinses untergehen, und die Aufsicht verliert 2 bis 2,5 Milliarden Euro, die sie im nächsten Abschwung lösen könnte. Den Gewinn hat zuerst die Bank, deren Kapital frei wird, und die Rechnung kommt erst in der nächsten Krise am Immobilienmarkt, wenn das Polster fehlt. Messen müsste man den Schritt an den Krediten, die er zusätzlich auslöst, und diese Zahl nennt die Begründung nicht.
Was das für Anleger heißt
Für Hauskäufer und Anleger sitzt die Frage an zwei Stellen. Wer 2027 einen Kauf oder eine Anschlussfinanzierung plant, hat in der Abschaffung keine Zinssenkung, mit der sich rechnen lässt. Bei 100.000 Euro sind höchstens rund 45 Euro im Jahr drin, und das ist weniger, als der Bauzins in einem gewöhnlichen Monat schwankt. Was ein Kredit kostet, entscheiden weiter die Rendite langer Bundesanleihen und Pfandbriefe, der Teil des Hauswerts, den der Kredit abdeckt, und die eigene Bonität. Wer mit mehr Eigenkapital unter 55 Prozent des Hauswerts bleibt, landet bei Banken im Standardverfahren in der günstigsten Stufe, und dieser Unterschied wirkt auch ohne Puffer.
Für Banken als Anlageklasse ist der Wegfall eine Entlastung beim Kapital, die sich in der Bilanz zeigt und nicht im Zins des einzelnen Kunden. Ein Prozentpunkt Puffer entsprach im April 2025 rund 0,4 Prozent des Kernkapitals im Bankensektor. Ob daraus mehr Kredit, eine höhere Ausschüttung oder ein dickeres Polster wird, entscheidet jede Bank selbst. Die Risiken stehen auf beiden Seiten, denn sinkt die Pflicht, wächst der Spielraum in guten Jahren, und es fehlt Kapital, wenn die Preise für Wohnimmobilien wieder fallen. Was davon für die eigene Finanzierung oder das eigene Depot schwerer wiegt, kann diese Rechnung nicht entscheiden. Sie zeigt, an welcher Größe man den Schritt messen muss.
Quellen
- Ein Programm für Aufschwung und Beschäftigung, Ergebnis des Koalitionsausschusses
- BaFin senkt Systemrisikopuffer für Wohnimmobilien und behält antizyklischen Kapitalpuffer bei
- Allgemeinverfügung zur Absenkung des Kapitalpuffers für systemische Risiken bei Wohnimmobilienfinanzierungen
- Dreizehnter Bericht an den Deutschen Bundestag
- Finanzstabilität in unsicheren Zeiten, Gastbeitrag von Michael Theurer
- Verordnung (EU) Nr. 575/2013 über Aufsichtsanforderungen an Kreditinstitute (CRR), konsolidierte Fassung, Artikel 123 und 125
- MFI-Zinsstatistik, Wohnungsbaukredite an private Haushalte in Deutschland, Neugeschäft, Zinsbindung über zehn Jahre
- Langfristige Zinssätze für die Konvergenzprüfung, zehnjährige Staatsanleihen, Deutschland
- Bilanzstatistik, Wohnungsbaukredite der Banken an private Haushalte, Deutschland
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist August 2026 für Bauzins und Bundrendite, der Bauzins für August ist vorläufig. Der geplante Wegfall des Puffers zum 1. Januar 2027 stammt aus dem Programm des Koalitionsausschusses vom 2. Juli 2026, die rechtliche Festsetzung liegt bei der BaFin. Das gebundene Kapital je Prozentpunkt Puffer ist die Angabe der BaFin vom April 2025, das durchschnittliche Risikogewicht ist daraus und aus dem Bestand an Wohnungsbaukrediten selbst gerechnet und eine Obergrenze. Die Risikogewichte des Beispiels folgen den Artikeln 123 und 125 der Bankenverordnung im Standardverfahren. Der Kostenunterschied von 12 Prozentpunkten zwischen Eigen- und Fremdkapital ist eine Annahme der Redaktion. Das Urteil in der Sektion zu den Kosten der Abschaffung ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.