
Markt & Investieren
Frankreichs Banken halten heimische Staatsanleihen für 38 Prozent ihres Kapitals, Italiens für 100
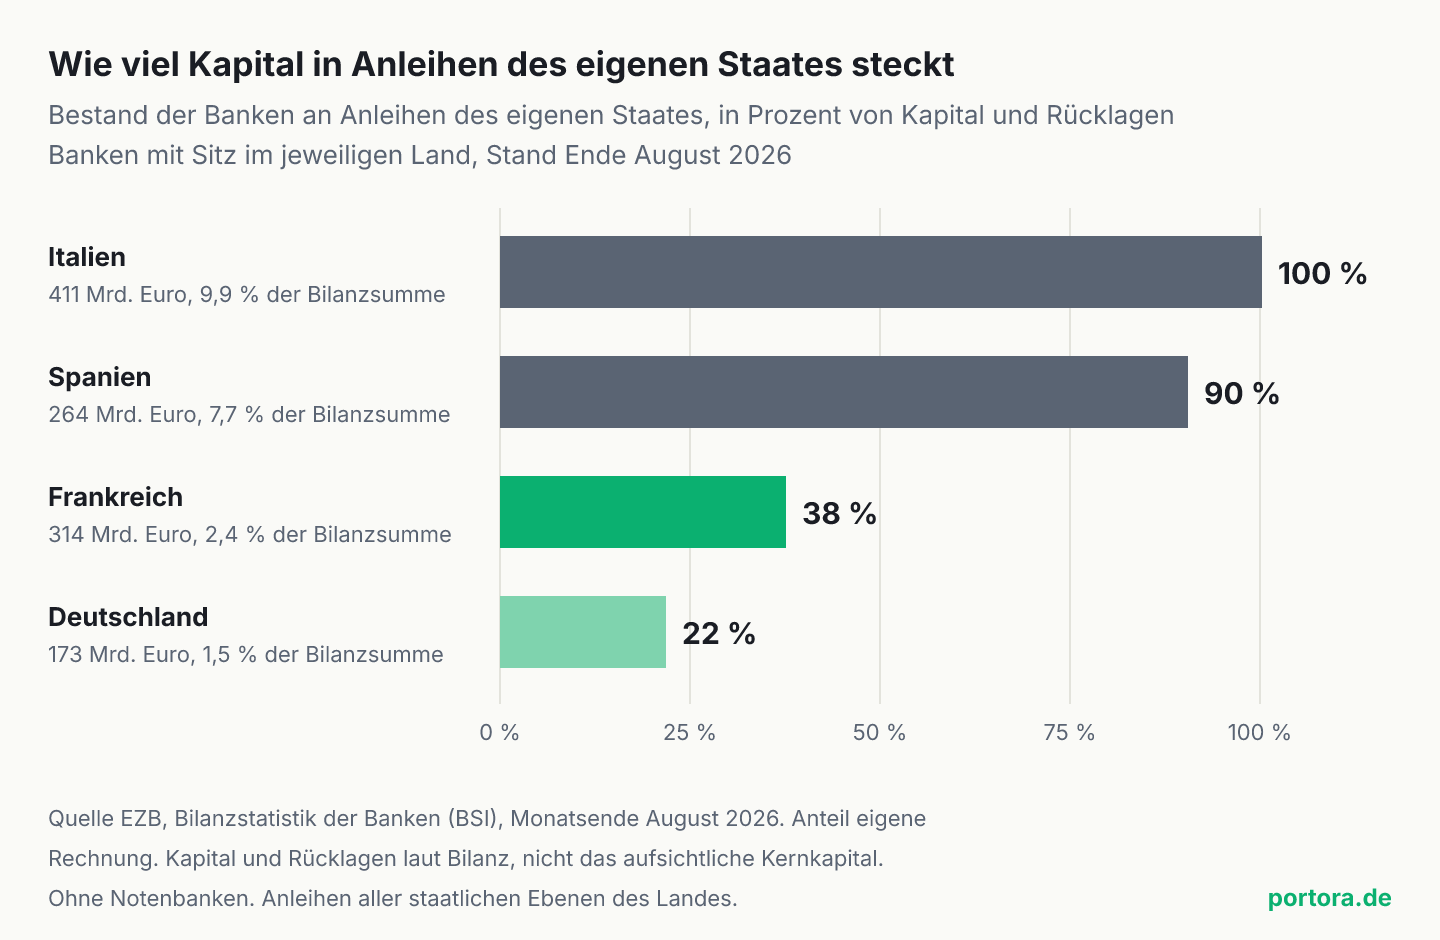
Frankreichs Banken hielten Ende August Anleihen des eigenen Staates über 314 Milliarden Euro, das sind 38 Prozent ihres Kapitals. Italiens Banken stecken ihr ganzes Kapital in heimische Staatsanleihen, Spaniens 90 Prozent, Deutschlands 22 Prozent. Jeder Prozentpunkt mehr Zins auf diese Anleihen kostet die Banken Kapital, und im Notfall müsste ausgerechnet der Staat sie stützen, dessen Schuld gerade teurer wird. Wie eng diese Schleife ist, hängt am Anteil in den Bilanzen. In Frankreich liegt er weit unter Italien, der Bestand hat sich seit Ende 2018 aber mehr als verdoppelt.
Die Schleife in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 314,0 Mrd. Euro | Anleihen des französischen Staates bei Banken in Frankreich, Ende August 2026 |
| 837,3 Mrd. Euro | Kapital und Rücklagen der Banken in Frankreich, Ende August 2026 |
| 13.327,7 Mrd. Euro | Bilanzsumme der Banken in Frankreich, Ende August 2026 |
| 411,2 und 409,8 Mrd. Euro | Italien, heimische Staatsanleihen und Kapital der Banken |
| 264,3 und 292,2 Mrd. Euro | Spanien, heimische Staatsanleihen und Kapital der Banken |
| 173,4 und 795,2 Mrd. Euro | Deutschland, heimische Staatsanleihen und Kapital der Banken |
| 74 und 45 Prozent | Anteil des eigenen Staates an allen Euro-Staatsanleihen der Banken, Frankreich und Deutschland |
| 138 Mrd. Euro | Bestand der französischen Banken an französischen Staatsanleihen Ende 2018 |
| 197 Mrd. Euro | derselbe Bestand Ende 2022 |
| 6,0 und 10,0 Prozent | Anteil heimischer Staatsanleihen an der Bilanzsumme italienischer Banken, Ende 2011 und Ende 2013 |
| 4,44 und 3,68 Prozent | Rendite zehnjähriger französischer Anleihen, Monatsschnitt September und Juni 2026 |
| 4,36 und 3,47 Prozent | Rendite zehnjähriger italienischer und deutscher Anleihen, Monatsschnitt September 2026 |
| 0 Prozent | Risikogewicht für Anleihen eines EU-Staates in eigener Währung, Artikel 114 Absatz 4 CRR |
| 25 Prozent | Obergrenze für eine einzelne Großkreditposition gemessen am Kapital, für den eigenen Staat ausgenommen |
Die These, der Zins sei nur das Problem des Staates
Die These klingt nach Arithmetik. Steigt die Rendite französischer Staatsanleihen, zahlt der französische Staat mehr Zins auf neue Schulden, und das ist sein Problem. Im September lag die Rendite zehnjähriger französischer Anleihen im Monatsschnitt bei 4,44 Prozent. Im Juni waren es 3,68 Prozent. Frankreich zahlt damit inzwischen mehr als Italien mit 4,36 Prozent und fast einen Prozentpunkt mehr als Deutschland mit 3,47 Prozent. Warum ein Land mit besserer Bonitätsnote mehr zahlt als eines mit schlechterer, steht in einer eigenen Einordnung. Hier geht es um die andere Seite derselben Anleihe, nämlich um den, der sie hält.
Eine Anleihe hat immer zwei Enden. Der Staat schuldet das Geld, und irgendjemand hat es ihm geliehen. Steigt die Rendite einer Anleihe, die schon im Umlauf ist, sinkt ihr Kurs, denn neue Anleihen zahlen mehr, und die alte ist nur noch zu einem niedrigeren Preis verkäuflich. Diesen Kursverlust trägt nicht der Staat, sondern der Halter. Ist der Halter ein Pensionsfonds in Kanada, bleibt der Schaden in Kanada. Ist der Halter eine Bank im selben Land, kehrt er zum Staat zurück.
Er kehrt über einen bekannten Weg zurück. Eine Bank, deren Kapital schrumpft, verleiht weniger, und die Firmen und Haushalte des Landes bekommen schwerer Kredit, was die Steuereinnahmen drückt. Gerät eine Bank in Schwierigkeiten, steht am Ende der Staat als letzte Stütze bereit, also genau der Schuldner, dessen Anleihen das Loch gerissen haben. In der Euro-Schuldenkrise nach 2010 bekam diese Schleife einen eigenen Namen, und ob sie gerade wieder enger wird, lässt sich an einer Zahl ablesen, die die EZB jeden Monat veröffentlicht.
Wie viel heimische Staatsanleihen die Banken halten
Die Bilanzstatistik der EZB führt für jedes Land des Euroraums auf, welche Anleihen die Banken mit Sitz in diesem Land halten und wer sie ausgegeben hat. Ende August 2026 hielten die Banken in Frankreich Anleihen des französischen Staates über 314,0 Milliarden Euro. Ihre Bilanzsumme lag bei 13.327,7 Milliarden Euro, ihr Kapital samt Rücklagen bei 837,3 Milliarden Euro. Gemessen an der Bilanz sind die Staatsanleihen also ein kleiner Posten, 2,4 Prozent. Gemessen am Kapital sind sie es nicht, denn von 100 Euro Kapital stecken 38 Euro in Anleihen des eigenen Staates.
Der Vergleich mit den Nachbarn ordnet das ein. In Italien halten die Banken 411,2 Milliarden Euro an italienischen Staatsanleihen bei 409,8 Milliarden Euro Kapital, der Bestand ist so groß wie das ganze Kapital. In Spanien sind es 264,3 Milliarden Euro bei 292,2 Milliarden Euro Kapital, also 90 Prozent. In Deutschland stehen 173,4 Milliarden Euro heimische Staatsanleihen 795,2 Milliarden Euro Kapital gegenüber, das sind 22 Prozent. Frankreich liegt damit deutlich näher an Deutschland als an Italien. Die Schleife ist dort also schwächer, als die Rendite von 4,44 Prozent nahelegt.
Bemerkenswert ist, wie stark die Banken jeweils das eigene Land bevorzugen. Von allen Staatsanleihen des Euroraums, die französische Banken halten, stammen 74 Prozent vom französischen Staat. In Italien sind es 75 Prozent, in Spanien 63 Prozent, in Deutschland nur 45 Prozent. Eine Bank, die nur auf Rendite und Risiko schaute, würde ihren Bestand eher über die Länder verteilen, so wie es ein breiter Anleihefonds tut. Dass sie es nicht tut, hat Gründe, und einer davon steht im Gesetz.
Warum kaufen Banken Staatsanleihen
Banken kaufen Staatsanleihen, weil sie damit eine Reserve haben, die sie jederzeit verkaufen oder bei der Notenbank als Pfand für Kredit hinterlegen können. Eine Bank verspricht ihren Kunden, dass sie ihr Geld jederzeit abheben können, und sie verleiht dieses Geld zugleich für Jahre an Firmen und Hauskäufer. Für den Tag, an dem mehr Kunden abheben als einzahlen, braucht sie etwas, das sich ohne Abschlag zu Geld machen lässt. Die Anleihe des eigenen Staates gilt als genau dieses Etwas. Sie wird in großer Menge gehandelt, die Notenbank nimmt sie als Sicherheit, und die Aufsicht zählt sie zu den Reserven, die eine Bank für einen Monat Abflüsse vorhalten muss.
Eine Regel aus dem Bankenrecht macht den Kauf außerdem billig. Für jeden Kredit muss eine Bank einen Teil mit eigenem Kapital unterlegen, und wie groß der Teil ist, hängt am Risiko, das die Aufsicht dem Schuldner zuschreibt. Bei einem Unternehmenskredit ist das ein spürbarer Betrag. Für Anleihen eines EU-Staates, die auf seine eigene Währung lauten, schreibt die europäische Bankenverordnung dagegen ein Risikogewicht von 0 Prozent vor (Artikel 114 Absatz 4 CRR). Im Euroraum ist das für jedes Land der Euro. Eine Bank, die eine französische Staatsanleihe kauft, muss dafür also keinen einzigen Euro Kapital zurücklegen.
Auch die zweite Bremse, die sonst gegen Klumpen wirkt, greift hier nicht. Eine Bank darf einem einzelnen Schuldner höchstens Kredit in Höhe von 25 Prozent ihres Kapitals geben, damit ein einziger Ausfall sie nicht umwirft. Forderungen an einen Staat mit Risikogewicht null sind von dieser Grenze ausgenommen (Artikel 400 Absatz 1 CRR). Deshalb ist es erlaubt, dass italienische Banken Anleihen ihres Staates in Höhe ihres ganzen Kapitals halten, während dieselbe Summe bei einem einzelnen Konzern verboten wäre. Die Regel ist alt, sie stammt aus einer Zeit, in der ein Ausfall eines Euro-Staates als undenkbar galt, und sie gilt unverändert.
Was ein Prozentpunkt mehr Zins die Banken kostet
Wie viel ein Zinsanstieg die Banken kostet, hängt an der Laufzeit ihrer Anleihen. Eine Anleihe, die bald fällig wird, verliert bei steigendem Zins kaum, eine lange verliert viel. Die Faustregel dafür heißt Duration, also die Zahl, die angibt, um wie viel Prozent der Kurs bei einem Prozentpunkt mehr Zins ungefähr fällt. Wie stark die Laufzeit den Verlust bestimmt, ist an echten Anleihen durchgerechnet. Die Bilanzstatistik nennt diese Zahl für die Bestände der Banken nicht, deshalb arbeitet die folgende Rechnung mit einer Annahme.
Nimm an, die Anleihen der Banken verlieren bei einem Prozentpunkt mehr Zins im Schnitt 5 Prozent ihres Werts, was grob einer Restlaufzeit von fünf bis sechs Jahren entspricht. Dann kostet der Prozentpunkt die französischen Banken rund 15,7 Milliarden Euro. Das sind 1,9 Prozent ihres Kapitals. Für die italienischen Banken sind es 20,6 Milliarden Euro, und das sind 5,0 Prozent ihres Kapitals. In Spanien kommen 4,5 Prozent heraus, in Deutschland 1,1 Prozent. Derselbe Zinsanstieg trifft das Kapital einer italienischen Bank also mehr als doppelt so hart wie das einer französischen.
Wann dieser Verlust tatsächlich im Kapital ankommt, ist eine eigene Frage. Banken führen einen Teil ihrer Anleihen mit dem Kaufpreis in den Büchern, weil sie sie bis zur Fälligkeit halten wollen. Dort zeigt sich ein Kursverlust erst, wenn die Bank verkaufen muss, etwa weil Kunden ihr Geld abziehen. Ein anderer Teil wird jeden Tag zum Marktpreis bewertet, und dort schlägt der Verlust sofort auf das Kapital durch. Wie Banken mit dieser stillen Last umgehen, zeigt das Beispiel der japanischen Regionalbanken, die ihre Verluste bewusst realisiert haben, um höher verzinst neu anzulegen.
Warum die Bilanzsumme der falsche Maßstab ist
Wer nur auf die Bilanzsumme schaut, unterschätzt die Schleife in Frankreich. Die französischen Großbanken haben sehr große Bilanzen, weil sie viel Handel mit Wertpapieren und Absicherungsgeschäften betreiben und weil sie untereinander Geld verleihen. Das bläht den Nenner auf, ohne dass dahinter Kapital steht, das einen Verlust auffangen könnte. Deshalb wirken 2,4 Prozent klein. Entscheidend für die Frage, ob ein Kursverlust eine Bank ins Wanken bringt, ist nicht die Bilanzsumme, sondern das Kapital, das den Verlust tragen muss. Daran gemessen sind es 38 Prozent.
Auch dieser Maßstab hat Grenzen, und sie gehören dazu. Kapital und Rücklagen in der Bilanzstatistik sind das bilanzielle Eigenkapital der Banken im Land, nicht das harte Kernkapital, mit dem die Aufsicht rechnet. Das aufsichtliche Kapital ist meist kleiner, weil Abzüge wie Firmenwerte herausfallen, der wahre Anteil liegt also eher höher. Dazu zählt die Statistik nur die Banken mit Sitz im Land. Eine Tochter einer französischen Bank in Italien erscheint in den italienischen Zahlen, und die Bilanz eines Konzerns über alle Länder steht in dieser Statistik nirgends.
Die Statistik zählt außerdem Anleihen aller staatlichen Ebenen, also auch die von Regionen, Gemeinden und Sozialversicherungen. Für Deutschland ist das ein spürbarer Teil, denn Länderanleihen sind ein großer Markt. Für die Frage nach der Schleife ist das trotzdem der richtige Kreis, denn auch für einen Landeshaushalt steht im Ernstfall der Gesamtstaat ein. Die Zahlen sagen also nicht auf den Euro genau, was eine einzelne Bank verliert. Sie sagen verlässlich, in welchem Land die Banken und der Staat am engsten aneinander hängen.
Wie es dazu kam
Die Schleife ist kein neues Phänomen, und ihre Geschichte zeigt, wann sie enger wird. Ende 2011, mitten in der Euro-Schuldenkrise, steckten italienische Banken 6,0 Prozent ihrer Bilanz in heimische Staatsanleihen. Zwei Jahre später waren es 10,0 Prozent, der Bestand übertraf erstmals das ganze Kapital. In Spanien stieg der Anteil am Kapital von 53 Prozent Ende 2011 auf 84 Prozent Ende 2014. Die Banken kauften ihre Staaten genau in den Jahren, in denen ausländische Anleger verkauften. Für den Staat war das eine Stütze, für die Banken eine Wette auf den eigenen Staat, die die Aufsicht mit null Kapital bewertete.
Frankreich hat diesen Weg lange nicht genommen. Ende 2018 hielten die Banken dort 138 Milliarden Euro an französischen Staatsanleihen, 22 Prozent ihres Kapitals. Seitdem hat sich der Bestand mehr als verdoppelt, auf 314 Milliarden Euro, und allein seit Ende 2022 kamen 117 Milliarden Euro dazu. In dieselbe Zeit fällt, dass die Notenbanken des Euroraums ihre Bestände abbauen, weil sie fällige Anleihen nicht mehr ersetzen. Wie sich dieser Abbau auf die Länder verteilt, steht an anderer Stelle. Irgendjemand muss die Anleihen kaufen, die die Notenbank nicht mehr hält, und ein Teil davon sind die heimischen Banken.
Mit 38 Prozent des Kapitals sind die französischen Banken heute wieder dort, wo sie Ende 2007 standen. Der höchste Wert seit 2007 lag im August 2009 bei 41 Prozent, also nicht weit entfernt. Für Italien ist der heutige Stand dagegen kein Ausreißer, sondern seit mehr als zehn Jahren der Normalfall, mit einem Höchstwert von 126 Prozent im August 2020. Die Richtung in Frankreich ist der Teil, den man im Blick behalten muss, nicht der Stand.
Und wenn die Banken einfach bis zur Fälligkeit halten
Der stärkste Einwand gegen diese Rechnung ist schlicht. Eine Staatsanleihe wird am Ende zum vollen Betrag zurückgezahlt, wenn der Staat nicht ausfällt. Eine Bank, die sie bis dahin hält, verliert durch einen Zinsanstieg keinen Euro, sie verdient nur weniger, als sie mit einer neuen Anleihe verdienen würde. Dazu hat die EZB 2022 ein Programm geschaffen, mit dem sie Anleihen eines Landes kaufen kann, dessen Rendite sich von seinen Grundlagen entfernt. Ein Kurssturz, der Banken zu Notverkäufen zwingt, sei deshalb unwahrscheinlich, und die Schleife bleibe Theorie.
Der Einwand trifft einen Teil, aber er begrenzt die These, statt sie zu kippen. Richtig ist, dass ein Zinsanstieg allein eine Bank mit stabilen Einlagen nicht umwirft, und Frankreich ist kein Land, dem ein Ausfall droht. Die Schleife läuft aber nicht nur über den Buchwert. Sie läuft über das Vertrauen. Fragen sich Anleger, ob der Staat seine Banken im Ernstfall stützen könnte, verlangen sie von den Banken höhere Zinsen für deren eigene Anleihen, und Kunden ziehen Einlagen ab. Genau dann muss eine Bank verkaufen, und genau dann wird der stille Verlust real. Wie schnell das gehen kann, hat 2023 der Zusammenbruch einer US-Regionalbank gezeigt, die vor allem sichere Staatsanleihen hielt.
Das Kaufprogramm der EZB ändert an der Schleife weniger, als es scheint. Es ist an Bedingungen geknüpft, unter anderem an eine Haushaltspolitik, die den Regeln der EU folgt, und ob ein Land sie erfüllt, entscheidet der EZB-Rat erst, wenn es so weit ist. Eine Bank kann ihre Planung darauf nicht verlassen. Die Aussage dieses Textes gilt deshalb in einer begrenzten Form. Die französischen Banken sind keine Gefahr, die morgen eintritt. Aber der Teil ihres Kapitals, der vom eigenen Staat abhängt, ist in acht Jahren von gut einem Fünftel auf mehr als ein Drittel gestiegen, und die Regeln haben das nicht nur zugelassen, sondern belohnt.
Warum die Regel die Schleife baut
Banken verhalten sich bei Staatsanleihen nicht unvernünftig, sie verhalten sich so, wie die Regeln es nahelegen. Eine französische Staatsanleihe brachte im September rund 4,4 Prozent Zins, und sie kostet die Bank kein Kapital. Ein Kredit an ein mittelständisches Unternehmen bringt mehr, aber er bindet Kapital, und Kapital ist für eine Bank das teuerste Geld, das sie hat. Wer Rendite auf das Kapital rechnet, landet zwangsläufig bei der Staatsanleihe, und zwar umso mehr, je höher ihr Zins steigt. Genau dann, wenn ein Staat für Anleger riskanter wird, wird seine Anleihe für die heimische Bank attraktiver.
Dass ein riskanterer Staat für seine Banken attraktiver wird, ist der eigentliche Befund. Ein Zins ist ein Preis, und ein steigender Zins sagt, dass Anleger mehr Ausgleich für ein Risiko verlangen. Bei einer Bank kommt dieser Preis nur zur Hälfte an. Den höheren Ertrag bekommt sie, den höheren Kapitalbedarf, der zu dem Risiko gehören würde, bekommt sie nicht, denn das Risikogewicht bleibt bei null. Die Regel schaltet für die eigenen Banken genau das Signal ab, das den Staat zu mehr Haushaltsdisziplin drängen könnte, weil ihm dann die Käufer ausgingen.
Ich sehe deshalb den Kern der Schleife in dieser Regel und nicht in Paris oder Rom. Die Banken folgen nur dem Anreiz, den das Kapitalrecht setzt, und der Anreiz wirkt am stärksten, wenn der Staat am schwächsten ist. Solange eine Bank für die Anleihe des eigenen Staates keinen Euro Kapital zurücklegen muss, wächst ihr Bestand gerade dann, wenn der Staat mehr Geld braucht, und am Ende steht der Steuerzahler für beide Seiten derselben Rechnung ein. Messen lässt sich das an genau der Zahl aus diesem Artikel, dem Anteil am Kapital, und in Frankreich steigt er seit acht Jahren.
Was das für Anleger heißt
Für die meisten deutschen Anleger sitzt die Schleife an zwei Stellen im Depot, und an keiner davon als eigener Kauf. Ein Europa- oder Welt-ETF enthält europäische Banken, darunter die großen französischen, italienischen und spanischen Häuser. Ein breiter Fonds auf Euro-Staatsanleihen enthält französische Anleihen mit einem Gewicht, das sich an der Größe des Marktes richtet, und Frankreich ist dort einer der größten Schuldner. Wer beides hält, hat dieselbe Verbindung zweimal im Depot, einmal als Halter der Anleihe und einmal als Miteigentümer der Banken, die sie ebenfalls halten.
Was die Zahl aus der Bilanzstatistik leistet, ist eine Einordnung des Risikos nach Ländern. Bei gleicher Zinsbewegung trifft sie das Kapital italienischer und spanischer Banken stärker als das französischer, und das deutscher am wenigsten. Wie sich der Aufschlag Frankreichs gegen Deutschland zusammensetzt, ist in zwei Beine zerlegt. Wer verstehen will, warum Bankaktien eines Landes auf Nachrichten über den Haushalt reagieren, findet in diesem Anteil einen der Gründe.
Die Risiken stehen auf beiden Seiten. Steigende Zinsen kosten die Banken Kurswert, sie bringen ihnen aber auch höhere Zinserträge auf neue Anleihen und Kredite, und welche Seite überwiegt, hängt an der einzelnen Bank. Sinkt der Aufschlag Frankreichs wieder, läuft dieselbe Rechnung rückwärts. Die Zahlen sagen weder, ob eine Bankaktie oder eine Anleihe zu dir passt, noch wann sich der Zins dreht. Sie zeigen, wie eng zwei Teile eines Landes aneinander hängen, und was du daraus für dein eigenes Depot ableitest, entscheidest du.
Quellen
- Bilanzstatistik, Schuldverschreibungen des eigenen Staates im Bestand der Banken, Frankreich
- Bilanzstatistik, Kapital und Rücklagen der Banken, Frankreich
- Bilanzstatistik, Bilanzsumme der Banken, Frankreich
- Bilanzstatistik, Schuldverschreibungen des eigenen Staates im Bestand der Banken, Italien
- Bilanzstatistik, Kapital und Rücklagen der Banken, Italien
- Bilanzstatistik, Schuldverschreibungen des eigenen Staates im Bestand der Banken, Deutschland
- Bilanzstatistik, Schuldverschreibungen des eigenen Staates im Bestand der Banken, Spanien
- Langfristige Zinssätze für die Konvergenzprüfung, zehnjährige Staatsanleihen, Frankreich
- Langfristige Zinssätze für die Konvergenzprüfung, zehnjährige Staatsanleihen, Italien
- Verordnung (EU) Nr. 575/2013 über Aufsichtsanforderungen an Kreditinstitute (CRR), konsolidierte Fassung, Artikel 114 und 400
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist Ende August 2026 für die Bilanzstatistik und September 2026 für die Renditen. Bestände an Staatsanleihen, Bilanzsummen sowie Kapital und Rücklagen stammen aus der Bilanzstatistik der EZB für die Banken ohne Notenbanken, je Land und für Schuldverschreibungen aller staatlichen Ebenen des eigenen Landes. Die Renditen sind die Monatsdurchschnitte der zehnjährigen Staatsanleihen, die die EZB für die Konvergenzprüfung veröffentlicht. Alle Anteile sind eigene Rechnung. Die Rechnung zum Prozentpunkt mehr Zins beruht auf einer angenommenen Zinsempfindlichkeit von fünf, weil die Statistik die Laufzeiten der Bestände nicht ausweist. Kapital und Rücklagen sind das bilanzielle Eigenkapital und nicht das aufsichtliche Kernkapital. Die Einordnung der Regel im vorletzten Abschnitt ist ein Urteil der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.