
Markt & Investieren
US-Rendite wie 2002: damals über dem Wachstum, heute darunter
Stand 1. Oktober 2026. Zehnjährige US-Staatsanleihen rentierten am 30. September mit 5,29 Prozent so hoch wie seit Mai 2002 nicht. Der Vergleich legt eine Last wie damals nahe, aber ob ein Zins schwer wiegt, entscheidet das Wachstum der Einnahmen, aus denen er bezahlt wird. Die amerikanische Wirtschaftsleistung lag im zweiten Quartal samt Preisen 6,3 Prozent über dem Vorjahr, damals waren es 2,7 Prozent. Derselbe Zins stand 2002 gut zwei Punkte über dem Wachstum und steht heute einen darunter. Leicht wird die Schuld dadurch nicht, denn sie ist im Verhältnis zur Wirtschaftsleistung dreimal so groß, und das laufende Defizit kommt obendrauf. Halten kann die Lücke nur, solange die Preise schneller steigen, als der Anleihemarkt für die kommenden zehn Jahre einrechnet.
Der Zins und sein Maßstab
Quelle: Federal Reserve (H.15), BEA, US-Finanzministerium über FRED; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 5,29 % / 5,32 % | Zehnjährige US-Rendite am 30. September 2026 und zuletzt höher am 14. Mai 2002, jeweils Schlusswert |
| 5,26 % | Höchster Schlusswert im Jahr 2007, am 12. Juni, also unter dem Stand vom 30. September |
| 4,75 % / 5,29 % | Zehnjährige US-Rendite am 31. August und am 30. September 2026 |
| 6,31 % / 2,19 % / 4,03 % | US-Wirtschaftsleistung im 2. Quartal 2026 zum Vorjahr, samt Preisen, ohne Preise und der Preisanteil (Deflator) |
| 2,72 % / 5,10 % | US-Wachstum samt Preisen im 2. Quartal 2002 und die zehnjährige Rendite im Schnitt desselben Quartals |
| 4,42 % | Zehnjährige Rendite im Schnitt des 2. Quartals 2026 |
| 98,7 % / 31,8 % | Staatsschuld in der Hand von Anlegern in Prozent der Wirtschaftsleistung, 1. Quartal 2026 und 2. Quartal 2002 |
| 92,6 % | Dieselbe Quote im 2. Quartal 2023 |
| 3,48 % | Durchschnittszins auf alle handelbaren US-Staatsschulden am 31. August 2026 |
| 5,77 % / 3,15 % / 2,62 % | Defizit, Nettozinsen und Defizit ohne Zinsen im Haushaltsjahr 2025, je in Prozent der Wirtschaftsleistung |
| 2,0 Billionen Dollar | Defizit der ersten elf Monate des Haushaltsjahrs 2026, laut CBO 6 Milliarden weniger als ein Jahr zuvor |
| 2,93 % / 2,36 % | Rendite der zehnjährigen inflationsgeschützten Anleihe (TIPS) und die daraus abgeleitete Inflationserwartung (Breakeven), 30. September 2026 |
| 90 von 146 | Quartale seit 1990, in denen die zehnjährige Rendite unter dem Wachstum samt Preisen lag |
| 3,64 % / 3,8 % | Zehnjährige Bundrendite (Nullkupon) am 30. September 2026 und deutsches Wachstum samt Preisen im 2. Quartal 2026 |
Quelle: Federal Reserve, BEA, OMB, US-Finanzministerium, CBO, Destatis, Deutsche Bundesbank; eigene Rechnung
So hoch wie 2002
Am 30. September 2026 schloss die Rendite zehnjähriger US-Staatsanleihen bei 5,29 Prozent. Höher stand sie zuletzt am 14. Mai 2002 mit 5,32 Prozent. Selbst der Gipfel vor der Finanzkrise blieb darunter, im Juni 2007 waren es 5,26 Prozent. Allein im September kam gut ein halber Prozentpunkt dazu, Ende August standen noch 4,75 Prozent auf der Tafel. Die dreißigjährige Anleihe rentierte am selben Tag mit 5,64 Prozent so hoch wie seit Juli 2002 nicht. Wer auf diese Zahlen schaut, landet schnell bei einem Bild. Der amerikanische Staat leiht sich so teuer wie vor 24 Jahren, also drückt ihn die Schuld wie damals.
An diesem Bild ist die Hälfte richtig. Für jede neue Anleihe, die das Finanzministerium ausgibt, gilt heute ungefähr der Zins von damals, und das gilt auch für jede alte, die ausläuft und ersetzt werden muss. Die andere Hälfte steckt in einer Frage, die der Vergleich nicht stellt. Eine Zinslast ist keine feste Größe, sie wird immer an etwas gemessen. Für einen Haushalt ist es das Einkommen, für eine Firma der Umsatz, für einen Staat die Wirtschaftsleistung, aus der seine Steuern kommen. Erst wenn man den Zins neben dieses Maß legt, zeigt sich, ob 5,29 Prozent viel oder wenig sind.
2002 und 2026 unterscheiden sich genau dort, und zwar im Vorzeichen. Wie lange das hält, hängt an einer Annahme, die der Anleihemarkt selbst nicht teilt.
Der Zins neben dem Wachstum
Das Prinzip kennt jeder, der einen Kredit hat. Wer für einen Kredit 5 Prozent Zins im Jahr zahlt und jedes Jahr 6 Prozent mehr Gehalt bekommt, dem wird die Rate von Jahr zu Jahr leichter, auch ohne zu tilgen. Steigt das Gehalt nur um 3 Prozent, frisst der Zins jedes Jahr einen größeren Teil davon. Entscheidend ist also nicht der Zins allein, sondern sein Abstand zum Wachstum des Einkommens. Ökonomen schreiben das als r minus g, Zins minus Wachstum.
Beim Staat steht an der Stelle des Gehalts die Wirtschaftsleistung, das Bruttoinlandsprodukt (BIP), und zwar samt Preisen gerechnet, denn Steuern fallen auf Umsätze und Löhne in Dollar an und nicht auf Mengen. Diese Größe wuchs in den USA im zweiten Quartal 2026 um 6,31 Prozent gegenüber dem Vorjahresquartal, von 30.630 auf 32.563 Milliarden Dollar auf das Jahr hochgerechnet. Das steht in der Gesamtrechnung des US-Statistikamts BEA nach der Jahresrevision vom 30. September. Im zweiten Quartal 2002 waren es 2,72 Prozent, die Wirtschaft kam damals gerade aus einer Rezession.
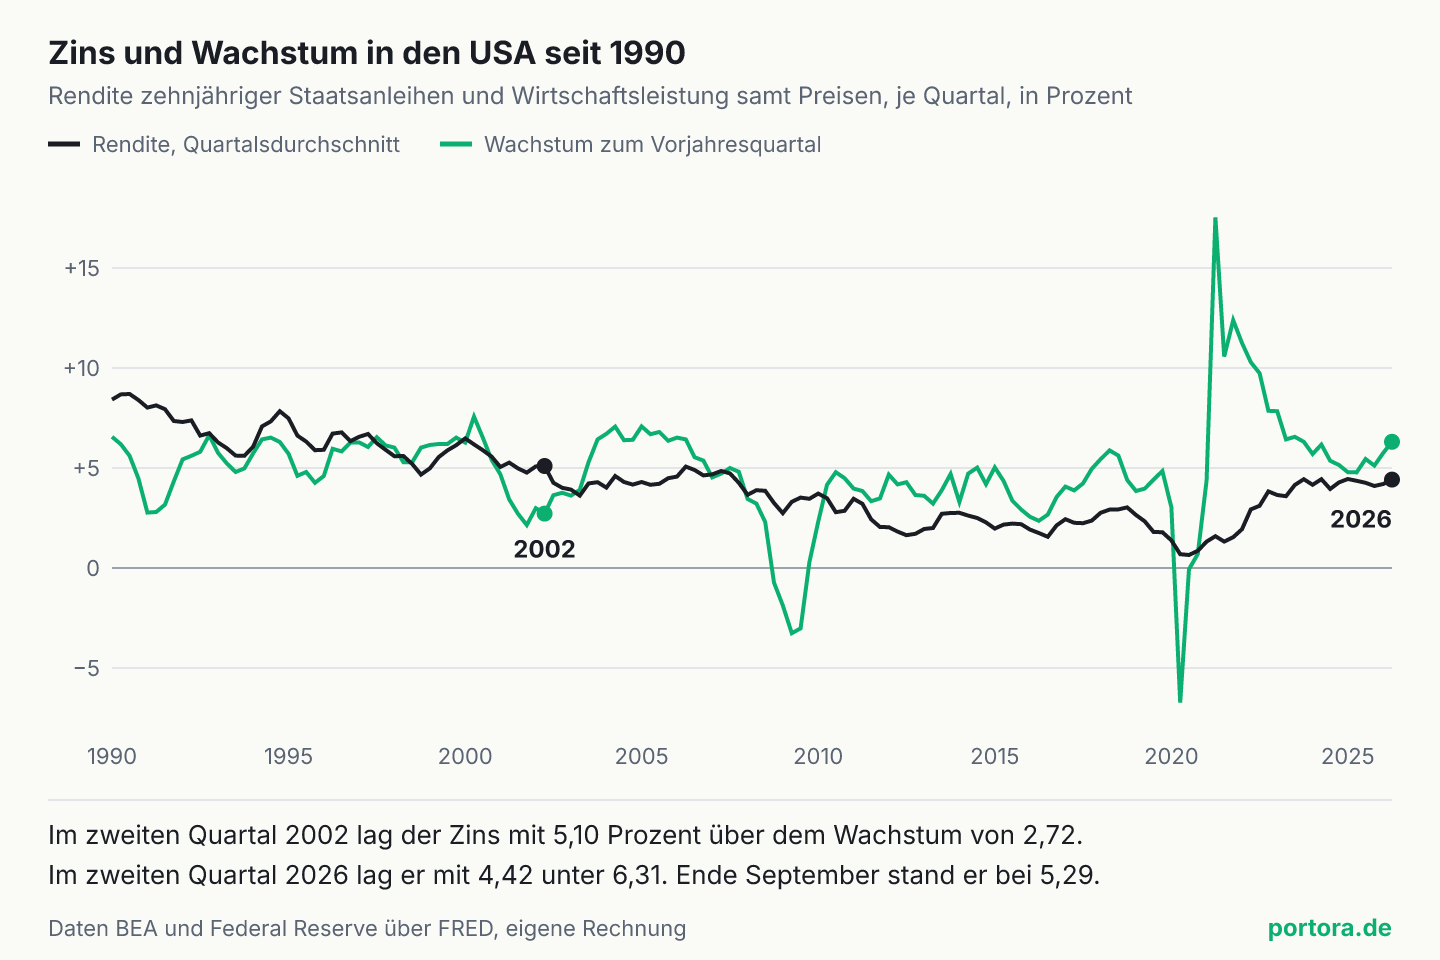
Legt man die Rendite daneben, kippt der Vergleich. Im Schnitt des zweiten Quartals 2002 rentierte die zehnjährige Anleihe mit 5,10 Prozent, also 2,38 Punkte über dem Wachstum. Ende September 2026 rentiert sie mit 5,29 Prozent und liegt damit 1,02 Punkte unter dem Wachstum des letzten gemessenen Quartals. Im Quartalsschnitt, den der Chart zeigt, waren es im zweiten Quartal 2026 sogar 4,42 Prozent, also fast zwei Punkte darunter. Derselbe Zins steht diesmal auf der anderen Seite.
Der Chart zeigt beide Linien seit 1990. Auffällig sind zwei Dinge. Erstens bewegt sich das Wachstum viel stärker als der Zins, am deutlichsten 2020 und 2021, als die Pandemie die Wirtschaftsleistung erst einbrechen und dann hochschnellen ließ. Zweitens liegt die grüne Linie seit Anfang 2021 ohne Unterbrechung über der schwarzen, 22 Quartale in Folge. Der Rekordzins der letzten Wochen hat diesen Abstand verkleinert, aber nicht geschlossen.
Dieselbe Lücke wiegt dreimal so viel
Ein Unterschied zu 2002 spricht für die Last statt gegen sie, und er gehört gleich daneben. Im zweiten Quartal 2002 lag die Staatsschuld in der Hand von Anlegern bei 31,8 Prozent der Wirtschaftsleistung. Anfang 2026 sind es 98,7 Prozent, gut dreimal so viel. Gemeint ist die Schuld, die der Staat am Markt aufgenommen hat, ohne die Forderungen, die er bei eigenen Kassen wie der Rentenversicherung führt. Wie man diese Schuld abgrenzt, haben wir in einem eigenen Beitrag über die drei Antworten auf die Frage, wie hoch die US-Schuld ist auseinandergenommen.
Die Größe der Schuld ist der Hebel, mit dem die Lücke zwischen Zins und Wachstum wirkt. Liegt der Zins einen Punkt über dem Wachstum, wächst die Schuldenquote dadurch um rund einen Punkt mal die Quote selbst. Bei 32 Prozent Schuld ist das ein Drittel Punkt im Jahr, bei 99 Prozent ein ganzer. Derselbe Abstand bewegt heute also dreimal so viel wie 2002, in beide Richtungen. Solange der Zins unter dem Wachstum liegt, arbeitet dieser Hebel für den Staat, und zwar dreimal so kräftig wie damals. Dreht die Lücke, arbeitet er dreimal so kräftig gegen ihn.
Im Bild vom Kredit ist die Schuld heute so hoch wie ein ganzes Jahresgehalt, 2002 war es ein Drittel davon. Deshalb kann dieselbe Rendite heute harmloser und gefährlicher zugleich sein als 2002. Harmloser, weil das Wachstum sie zurzeit übertrifft, gefährlicher, weil jeder Punkt, um den sich das ändert, dreimal so schwer wiegt.
Was die Lücke mit der Schuldenquote macht
Ob eine Schuldenquote steigt oder fällt, hängt an zwei Stellen. Die erste ist der Zins gegen das Wachstum, gewichtet mit der Quote. Die zweite ist das Defizit ohne Zinsen, also alles, was der Staat mehr ausgibt, als er einnimmt, bevor er überhaupt einen Dollar Zins bezahlt hat. Im Haushaltsjahr 2025 lag das Gesamtdefizit der USA bei 5,77 Prozent der Wirtschaftsleistung, davon waren 3,15 Prozent Nettozinsen. Ohne Zinsen blieben 2,62 Prozent, die jedes Jahr neu auf die Schuld kommen. Das laufende Jahr sieht ähnlich aus, laut Haushaltsbüro des Kongresses (CBO) lag das Defizit nach elf Monaten bei 2,0 Billionen Dollar, 6 Milliarden unter dem Vorjahr.
Welcher Zins in die Rechnung gehört, ist die zweite Frage, und sie entscheidet viel. Der Staat zahlt nicht auf seine ganze Schuld den Marktzins von heute, sondern den Zins, der beim Ausgeben jeder einzelnen Anleihe galt. Auf alle handelbaren Staatspapiere zusammen waren das Ende August 3,48 Prozent im Schnitt. Dieser Durchschnitt läuft dem Marktzins mit Jahren Verzögerung hinterher, weil jede Anleihe erst bei Fälligkeit zum neuen Satz ersetzt wird. Warum das so ist, steht ausführlich im Beitrag darüber, dass der amerikanische Staat 3,45 Prozent zahlt, während der Markt mehr verlangt. Wie schnell sich der Abstand schließt, zeigt die Rechnung, warum Amerikas Zinslast dem Marktzins hinterherhinkt.
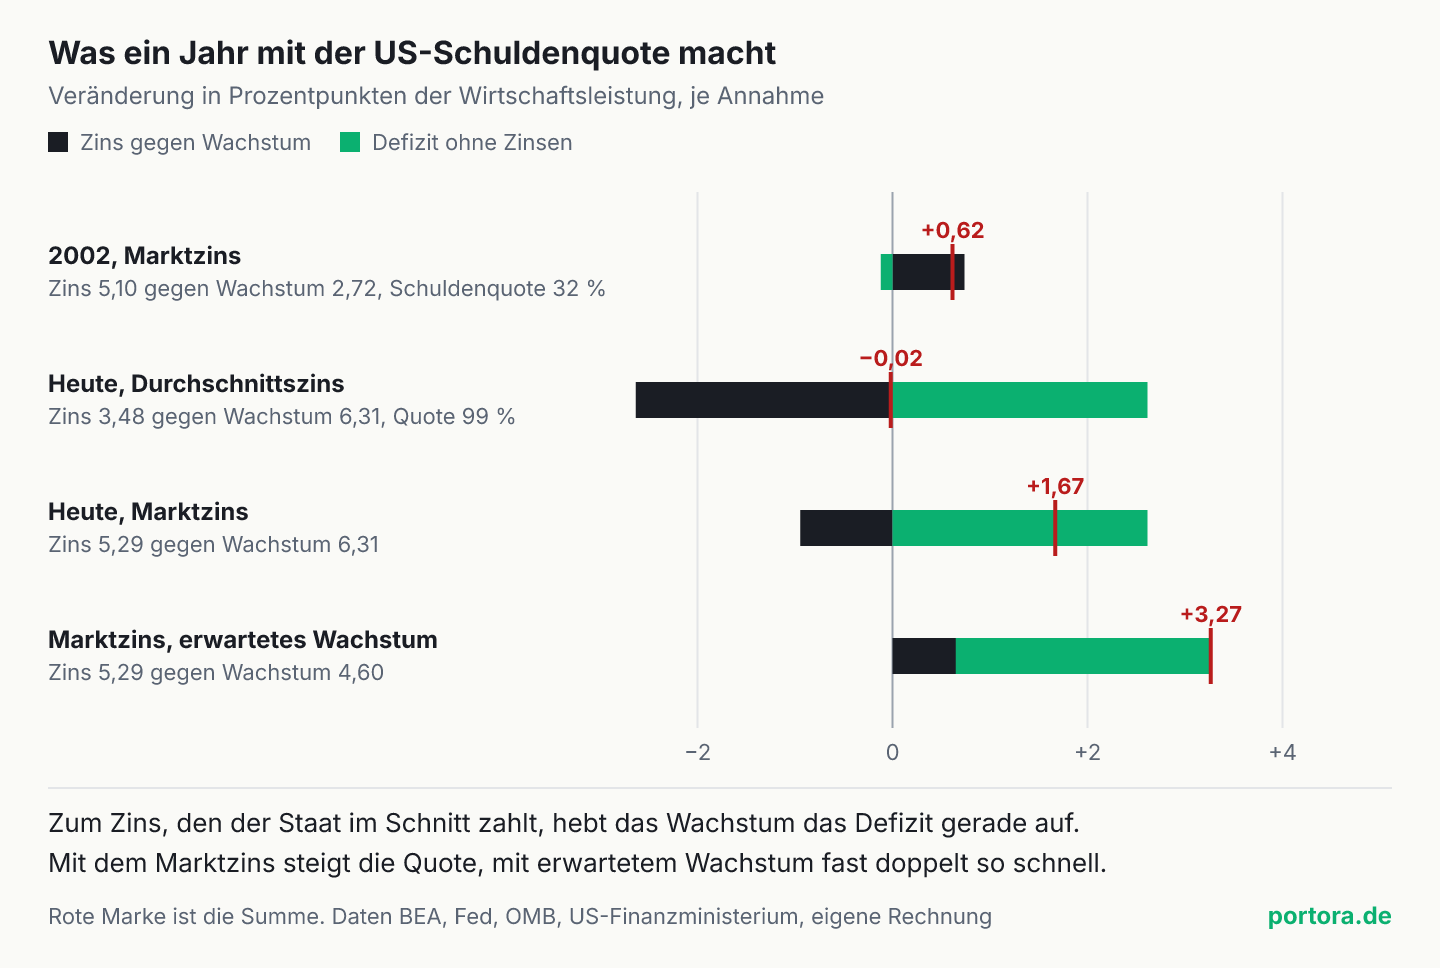
Mit diesen Zahlen lässt sich ein Jahr durchrechnen. Zum Durchschnittszins von 3,48 Prozent und einem Wachstum von 6,31 Prozent drückt die Lücke die Quote um 2,63 Punkte. Das Defizit ohne Zinsen hebt sie um 2,62 Punkte. Unterm Strich bleibt die Quote fast genau, wo sie ist. Setzt man stattdessen den Marktzins von 5,29 Prozent ein, also den Satz, gegen den die Schuld nach und nach ersetzt wird, drückt die Lücke nur noch um 0,95 Punkte, und die Quote steigt um 1,67 Punkte im Jahr. Zum Vergleich, 2002 hätte derselbe Marktzins die damals kleine Quote um 0,74 Punkte gehoben, und weil der Staat ohne Zinsen einen kleinen Überschuss hatte, blieb ein Anstieg von 0,62 Punkten.
Die Wirklichkeit liegt zwischen den ersten beiden Fällen und näher am zweiten, denn das Wachstum von 6,31 Prozent galt nicht für die ganzen letzten Jahre. Vom zweiten Quartal 2023 bis Anfang 2026 stieg die Quote von 92,6 auf 98,7 Prozent, also um gut zwei Punkte im Jahr, obwohl der Zins in jedem dieser Quartale unter dem Wachstum lag. Ein Zins unter dem Wachstum heißt also nicht, dass die Schuld schrumpft. Es heißt nur, dass sie langsamer wächst als das Defizit allein es verlangen würde. Das ist eine Entlastung, keine Entwarnung. Die vierte Zeile im Chart rechnet mit dem Wachstum, das der Anleihemarkt erwartet, und um die geht es im nächsten Abschnitt.
Das Wachstum von heute, der Zins für zehn Jahre
Der Vergleich in den ersten Abschnitten hat einen Schönheitsfehler, und er ist der wichtigste Teil der Geschichte. Er stellt einen Zins, der für die nächsten zehn Jahre gilt, neben ein Wachstum, das für die letzten zwölf Monate gemessen wurde. Wer heute eine zehnjährige Anleihe kauft, bekommt 5,29 Prozent im Jahr bis 2036. Ob der Staat das bequem bezahlt, hängt am Wachstum dieser zehn Jahre, und das kennt niemand.
Zerlegt man die 6,31 Prozent Wachstum, sieht man, woher die Lücke kommt. Die Wirtschaftsleistung ohne Preise wuchs um 2,19 Prozent, der Rest ist der Preisanteil, der sogenannte Deflator, mit 4,03 Prozent. Das ist die Inflation der gesamten Wirtschaft, und sie lag im zweiten Quartal höher als in allen Quartalen davor seit Ende 2022. Der Anleihemarkt rechnet für die nächsten zehn Jahre mit deutlich weniger. Aus dem Abstand zwischen der normalen und der inflationsgeschützten zehnjährigen Anleihe (TIPS) ergibt sich eine erwartete Inflation von 2,36 Prozent im Jahr, die sogenannte Breakeven-Inflation.
Rechnet man das Wachstum mit dieser erwarteten Inflation statt mit der heutigen, kommen rund 4,60 Prozent heraus, und der Zins von 5,29 Prozent liegt darüber. Dieselbe Rechnung lässt sich ganz ohne Preise machen. Die inflationsgeschützte Anleihe rentiert mit 2,93 Prozent, so hoch wie seit November 2008 nicht, und die Wirtschaft wächst ohne Preise um 2,19 Prozent. Real gerechnet liegt der Zins also schon heute über dem Wachstum. Die vierte Zeile im Chart oben zeigt, was das für die Schuldenquote hieße, sie stiege um 3,27 Punkte im Jahr.
Damit verschiebt sich die Aussage. Die Lücke zugunsten des Staates entsteht nicht daraus, dass die Wirtschaft so stark wächst, sondern daraus, dass die Preise zurzeit schneller steigen, als der Anleihemarkt für die Zukunft annimmt. Sie hält, solange das so bleibt. Fällt die Inflation auf das erwartete Maß zurück, dreht die Lücke, und dann wirkt der dreifach so große Hebel aus dem vorigen Abschnitt in die andere Richtung. Bemerkenswert ist auch, was im September geschehen ist. Im September stieg die zehnjährige Rendite von 4,79 auf 5,29 Prozent. Die inflationsgeschützte stieg im selben Monat von 2,44 auf 2,93 Prozent. Die Inflationserwartung blieb fast gleich, sie lag am Monatsanfang bei 2,35 Prozent und am Monatsende bei 2,36 Prozent. Der Anstieg kam also nicht aus der Angst vor Inflation, sondern fast vollständig aus dem Zins nach Inflation. Warum der Markt dafür mehr verlangt, ist eine eigene Frage, die wir am Beispiel der Trennung von Zinserwartung und Laufzeitprämie behandelt haben.
Wie oft der Zins unter dem Wachstum lag
Ein Zins unter dem Wachstum ist in den USA seit 1990 eher die Regel als die Ausnahme. Von 146 Quartalen seit Anfang 1990 lag die zehnjährige Rendite in 90 unter dem Wachstum samt Preisen und in 56 darüber. Die Phasen sind lang. Von 1990 bis Mitte 1997 lag der Zins 30 Quartale in Folge über dem Wachstum, das war die Zeit nach der hohen Inflation der Achtziger, als Anleger noch einen kräftigen Aufschlag verlangten. Von Mitte 2010 bis Anfang 2020 lag er 40 Quartale in Folge darunter, in den Jahren der Nullzinsen nach der Finanzkrise.
Das Jahr 2002 gehörte zu einer kürzeren Phase mit Zins über dem Wachstum, von Ende 2000 bis Anfang 2003, zehn Quartale lang. Nach dem Platzen der Technologieblase war die Wirtschaft in eine Rezession gerutscht, und die Preise stiegen mit gut 1 Prozent kaum. Ab Mitte 2003 lag das Wachstum wieder über dem Zins.
Die laufende Phase begann Anfang 2021 mit dem Sprung aus der Pandemie und wurde ab 2022 von der Inflation getragen. Sie dauert inzwischen 22 Quartale. Lange Phasen in beide Richtungen gab es also schon, und keine davon war ein Naturgesetz. Sie hingen jedes Mal daran, ob die Inflation über oder unter dem lag, was Anleger beim Kauf erwartet hatten. In den Neunzigern fiel sie schneller als gedacht, und der Zins lag über dem Wachstum. Seit 2021 lag sie höher als gedacht, und er lag darunter.
Und die Bundesanleihe?
Für einen Anleger in Deutschland liegt die Frage nahe, wie dieselbe Rechnung hier aussieht. Die zehnjährige Bundrendite lag laut Zinsstrukturkurve der Bundesbank am 30. September bei 3,64 Prozent. Die deutsche Wirtschaftsleistung samt Preisen wuchs im zweiten Quartal um 3,8 Prozent gegenüber dem Vorjahr, ohne Preise um 1,0 Prozent, so das Statistische Bundesamt. Der Zins liegt damit nur knapp unter dem Wachstum, mit einem Abstand von gut einem Zehntel Punkt.
Der Unterschied zu den USA hat zwei Seiten. Das deutsche Wachstum ist schwächer und der Preisanteil kleiner, rund 2,8 Prozent gegen gut 4 Prozent in den USA. Dafür ist die Schuld deutlich kleiner im Verhältnis zur Wirtschaftsleistung, und der Hebel, mit dem eine Lücke wirkt, entsprechend schwächer. Wie stark die gestiegenen Renditen zuletzt die Kurse von Bundesanleihen gedrückt haben, steht im Beitrag über Kursverlust und Zinsen im dritten Quartal.
Der faire Gegenpunkt
Das stärkste Argument gegen diese Lesart lautet, dass das Wachstum eines Landes niemandem gehört, der einen Kredit aufnimmt. Ein Unternehmen, das heute eine Anleihe ausgibt, zahlt den Zins von heute plus einen Aufschlag für sein eigenes Risiko, und sein Umsatz wächst nicht automatisch mit der Wirtschaftsleistung. Ein Haushalt, der eine Hypothek zu fast 7,3 Prozent aufnimmt, merkt vom Wachstum der Volkswirtschaft wenig. Für sie alle ist der Zins von 2002 tatsächlich der Zins von 2002. Die Rechnung mit Zins gegen Wachstum gilt für den Staat, weil er auf die gesamte Wirtschaft zugreift, und nur im Durchschnitt für alle anderen.
Der zweite Einwand wiegt ebenso schwer. Ein Zins unter dem Wachstum kann ein Staat als Erlaubnis lesen, das Defizit laufen zu lassen, und genau das zeigen die Zahlen. Ein Defizit ohne Zinsen von 2,6 Prozent der Wirtschaftsleistung in einer Phase ohne Rezession und mit niedriger Arbeitslosigkeit ist ungewöhnlich hoch. Die Entlastung durch die Lücke wird damit vollständig aufgezehrt. Wer den Vergleich mit 2002 zurückweist, muss deshalb dazusagen, dass die Schuld heute auch ohne höhere Zinsen nicht sinkt, und dass sie bei einer normalen Inflation spürbar schneller steigen würde.
Der dritte Einwand richtet sich an die Rechnung selbst. Ein Quartalswert des Wachstums schwankt, wird revidiert und ist ein schlechter Stellvertreter für zehn Jahre. Das stimmt, und deshalb steht die Rechnung in diesem Artikel zweimal da, einmal mit dem Wachstum von heute und einmal mit dem, das der Anleihemarkt erwartet. Der Befund trägt in beiden Fällen nur so weit, wie er formuliert ist. Der Vergleich mit 2002 taugt für die Höhe der Zahl, nicht für ihr Gewicht.
Was das für Anleger heißt
Für einen Anleger, der Anleihen hält, etwa über einen breiten Anleihe-ETF mit amerikanischem Anteil, ist die Rechnung des Staates die Kehrseite seiner eigenen. Die Lücke, die den Staat entlastet, entsteht aus Inflation, die höher ausfällt als beim Kauf erwartet, und genau diese Inflation nagt am Ertrag des Gläubigers. Bei 5,29 Prozent Rendite und 2,36 Prozent erwarteter Inflation bleiben rechnerisch knapp 3 Prozent nach Inflation. Steigen die Preise so wie im zweiten Quartal um rund 4 Prozent, bleibt nur etwa ein Prozent. Was in der Schuldenrechnung als Entlastung erscheint, ist auf der anderen Seite ein Teil der Rendite, der nicht beim Anleger ankommt.
Für einen Anleger mit Aktien, etwa über einen Welt-ETF mit rund sieben Zehnteln US-Aktien, zählt etwas anderes. Firmen verdienen ihre Umsätze in Dollar samt Preisen, ein hohes Wachstum samt Preisen stützt also auch ihre Gewinne. Zugleich messen Anleger künftige Gewinne an der Rendite, die sie ohne Risiko bekommen, und die ist nach Inflation so hoch wie seit 2008 nicht. Beide Kräfte wirken gleichzeitig, und welche überwiegt, lässt sich aus diesen Zahlen nicht ablesen. Die Rendite nach Inflation zu kennen, hilft aber beim Einordnen jeder Bewertungskennzahl, über die gerade gesprochen wird. Die Grundlagen dazu stehen im Wissensartikel über die reale Rendite nach Inflation.
Was dieser Artikel nicht sagt, ist, wohin die Rendite als Nächstes geht. Die Rechnung beschreibt, woran man ablesen kann, ob ein Zinsniveau schwer oder leicht wiegt. Der Punkt, an dem sich die Lücke dreht, wird an zwei Zahlen sichtbar, an der nächsten Schätzung der Wirtschaftsleistung, die das BEA am 29. Oktober vorlegt, und am Abstand zwischen der Inflation von heute und der, die der Anleihemarkt erwartet. Wie du das für dein eigenes Depot gewichtest, bleibt deine Entscheidung. Wer die Schuldenquote selbst besser verstehen will, findet die Grundlagen im Wissensartikel Staatsschulden verstehen.
Quellen
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10), Tageswerte
- Market Yield on U.S. Treasury Securities at 30-Year Constant Maturity (DGS30), Tageswerte
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (GS10), Monatswerte
- Gross Domestic Product (GDP), nominal, Quartalswerte
- Real Gross Domestic Product (GDPC1)
- Gross Domestic Product: Implicit Price Deflator (GDPDEF)
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity, Inflation-Indexed (DFII10)
- 10-Year Breakeven Inflation Rate (T10YIE)
- Federal Debt Held by the Public as Percent of Gross Domestic Product (FYGFGDQ188S)
- Federal Surplus or Deficit as Percent of Gross Domestic Product (FYFSGDA188S)
- Federal Outlays: Interest as Percent of Gross Domestic Product (FYOIGDA188S)
- Average Interest Rates on U.S. Treasury Securities
- Monthly Budget Review: August 2026
- Bruttoinlandsprodukt: Ausführliche Ergebnisse zur Wirtschaftsleistung im 2. Quartal 2026
- Zinsstruktur am Rentenmarkt, Rendite börsennotierter Bundeswertpapiere, Restlaufzeit 10 Jahre, Tageswerte
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Renditen stammen aus der Zinsstatistik der Federal Reserve (H.15) über die Datenbank FRED der Federal Reserve Bank of St. Louis, das Bruttoinlandsprodukt und seine Zerlegung aus der Gesamtrechnung des US-Statistikamts BEA nach der Jahresrevision vom 30. September 2026, die Schuldenquote, das Defizit und die Nettozinsen aus den Reihen des US-Finanzministeriums und des Haushaltsamts OMB, der Durchschnittszins aus der Statistik des Finanzministeriums zum 31. August 2026. Die deutschen Werte stammen von der Deutschen Bundesbank und dem Statistischen Bundesamt.
Stand der Einordnung: 1. Oktober 2026. Renditen bis zum 30. September 2026, Wirtschaftsleistung bis zum 2. Quartal 2026, Schuldenquote bis zum 1. Quartal 2026, Defizit und Nettozinsen für das Haushaltsjahr 2025.
Belastbarkeit einzelner Werte: Die Veränderung der Schuldenquote ist eine eigene Rechnung nach der Standardformel mit vereinfachten Annahmen, sie ist keine Prognose und weicht von der tatsächlichen Entwicklung ab, weil Wachstum, Zins und Defizit sich jedes Jahr ändern und weil die Schuld auch aus anderen Gründen als dem Defizit wächst. Das erwartete Wachstum verbindet das reale Wachstum eines einzelnen Quartals mit der Inflationserwartung des Anleihemarkts und ist nur ein Anhaltspunkt. Quartalsdurchschnitte der Rendite sind aus Monatswerten gebildet. Die Werte für die Wirtschaftsleistung können mit künftigen Schätzungen revidiert werden. Die Bundrendite ist der Wert der Zinsstrukturkurve, der von den Kursen einzelner Bundesanleihen leicht abweichen kann.
Versionshistorie: Erste Veröffentlichung am 1. Oktober 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.