
Markt & Investieren
Warum Amerikas Zinslast dem Marktzins um anderthalb Punkte hinterherhinkt
Stand 19. September 2026. Die Zinslast des amerikanischen Staates gilt derzeit als Beleg für eine bevorstehende Finanzkrise, verbunden mit einer Zahl von drei Billionen Dollar im Jahr. Tatsächlich zahlte die Bundesschuld im August einen Durchschnittszins von 3,490 Prozent, während zehnjährige Papiere am Markt 4,94 Prozent brachten. Damit die Last drei Billionen erreicht, müsste dieser Durchschnittszins auf 7,47 Prozent steigen.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt, für den schnellen Überblick. Die Details stehen im Text darunter.
| Zahl | Bedeutung |
|---|---|
| 40.175,6 Mrd. Dollar | ausstehende Bundesschuld Ende August 2026, handelbar und nicht handelbar zusammen |
| 31.828,0 Mrd. Dollar | davon handelbare Papiere, also Bills, Notes, Bonds und inflationsindexierte Titel |
| 8.347,6 Mrd. Dollar | davon nicht handelbare Papiere, überwiegend Schuldscheine an staatliche Treuhandfonds |
| 3,490 Prozent | Durchschnittszins auf die gesamte verzinsliche Schuld, August 2026 |
| 3,788 Prozent | Durchschnittszins auf Treasury Bills, also Laufzeiten bis ein Jahr |
| 3,345 Prozent | Durchschnittszins auf Treasury Notes, Laufzeiten zwei bis zehn Jahre |
| 3,453 Prozent | Durchschnittszins auf Treasury Bonds, Laufzeiten zwanzig und dreißig Jahre |
| 1,595 Prozent | derselbe Durchschnittszins im August 2021 |
| 2,921 Prozent | derselbe Wert im August 2023 |
| 3,372 Prozent | derselbe Wert im August 2025, also 0,118 Punkte unter heute |
| 4,94 Prozent | Rendite zehnjähriger US-Papiere am 17. September 2026 |
| 1,28 Prozent | dieselbe Rendite im Monatsmittel August 2021, unter dem damaligen Bestandszins |
| 4,68 Prozent | dieselbe Rendite im Monatsmittel August 2026 |
| rund 1,19 Punkte | Abstand zwischen Marktzins und Bestandszins im August 2026 |
| 1,40 Bio. Dollar | Zinslast bei 3,490 Prozent auf die ausstehende Schuld |
| 1,99 Bio. Dollar | Zinslast, wenn die gesamte Schuld zum Marktzins von 4,94 Prozent liefe |
| 7,47 Prozent | Durchschnittszins, der für drei Billionen Dollar Zinslast nötig wäre |
| rund 402 Mrd. Dollar | was ein Prozentpunkt mehr Durchschnittszins im Jahr kostet, beim Schuldenstand von Ende August 2026 |
Was die drei Billionen behaupten sollen
Seit Mitte September steht eine Zahl im Raum, die als Beleg für eine bevorstehende Finanzkrise dient. Der amerikanische Staat zahle drei Billionen Dollar Zinsen im Jahr, und an dieser Last zerbreche das System. Der Anlass ist nachvollziehbar, denn die Rendite zehnjähriger US-Papiere hat Mitte des Monats die Fünf-Prozent-Marke berührt, am 15. und 16. September mit 5,00 und 5,01 Prozent, am 17. September dann 4,94 Prozent.
Wer von der Marktrendite auf die Zinslast schließt, unterstellt dabei etwas, das nicht stimmt. Er nimmt an, dass ein Staat für seine gesamte Schuld den Zins zahlt, den er heute an einem neuen Papier bieten muss. Tatsächlich zahlt er einen gewichteten Durchschnitt über alles, was er jemals begeben hat und was noch läuft. Diesen Wert veröffentlicht das Finanzministerium monatlich, und Ende August lag er bei 3,490 Prozent.
Zwischen beiden Zahlen liegen rund anderthalb Prozentpunkte, und dieser Abstand ist kein Messfehler. Er ist die Mechanik, um die es hier geht. Ein Schuldenbestand ändert seinen Zins nicht, wenn sich der Markt ändert, sondern nur dann, wenn ein altes Papier ausläuft und durch ein neues ersetzt wird. Jeder, der eine Baufinanzierung mit Zinsbindung hat, kennt den Vorgang aus der eigenen Abrechnung.
Ein Bestand zahlt seinen eigenen Zins
Die Rechnung lässt sich vollständig nachvollziehen. Ende August standen 40.175,6 Milliarden Dollar Bundesschuld aus, davon 31.828,0 Milliarden in handelbaren Papieren und 8.347,6 Milliarden in nicht handelbaren, überwiegend Schuldscheine an staatliche Treuhandfonds. Multipliziert mit dem Durchschnittszins von 3,490 Prozent ergibt das 1,402 Billionen Dollar Zinsen im Jahr. Genau diese Größenordnung meldet das Finanzministerium für die zurückliegenden zwölf Monate, die Rechnung geht also auf.
Jetzt die Gegenprobe mit dem Marktzins. Liefe die gesamte Schuld zu 4,94 Prozent, also dem Satz für zehnjährige Papiere, wären es 1,985 Billionen Dollar. Das ist deutlich mehr als heute, aber es sind keine drei Billionen. Für drei Billionen müsste der Durchschnittszins bei 7,47 Prozent liegen, also bei mehr als dem Doppelten des heutigen Werts und rund zweieinhalb Punkten über dem, was der Markt derzeit verlangt.
Damit ist die Zahl eingeordnet. Sie beschreibt weder die Gegenwart noch das, was aus den heutigen Marktzinsen folgt. Sie beschreibt einen Zustand, der erst einträte, wenn die Schuld weiter deutlich wächst und der Zins zugleich weit über das heutige Niveau steigt. Das mag man für wahrscheinlich halten oder nicht, es ist jedenfalls eine Aussage über die Zukunft und keine über den Kontoauszug.
Die Mechanik dahinter ist dieselbe wie bei der alten Baufinanzierung mit Zinsbindung. Wer 2020 für zehn Jahre zu einem Prozent abgeschlossen hat, zahlt heute weiter ein Prozent, ganz gleich was die Bank Neukunden berechnet. Erst wenn die Bindung ausläuft, springt der Satz auf das aktuelle Niveau. Ein Staat mit tausenden Anleihen verschiedener Jahrgänge erlebt denselben Vorgang, nur verteilt über viele Termine, weshalb sein Durchschnittszins nicht springt, sondern driftet.
Das kurze Papier zahlt mehr als das lange
Wie stark die Verzögerung wirkt, zeigt sich am deutlichsten, wenn man den Durchschnittszins nach Laufzeiten aufschlüsselt. Treasury Bills, also Papiere mit Laufzeiten bis zu einem Jahr, trugen im August 3,788 Prozent. Treasury Notes mit Laufzeiten von zwei bis zehn Jahren trugen 3,345 Prozent. Treasury Bonds mit zwanzig und dreißig Jahren lagen bei 3,453 Prozent.
Das kurze Papier zahlt also mehr als das lange, und das ist keine Kuriosität der Zinskurve, sondern ein Altersunterschied. Ein Bill wird binnen Monaten fällig und sofort neu begeben, sein Durchschnittszins ist deshalb fast der aktuelle Geldmarktsatz. Ein Bond aus dem Jahr 2020 läuft dagegen bis 2050 und trägt bis dahin seinen damaligen Kupon von deutlich unter zwei Prozent. Der Durchschnitt über alle Bonds mischt solche Jahrgänge mit den teuren von heute.
Daraus folgt die operative Lesart. Wer wissen will, wie schnell eine Zinserhöhung beim Staat ankommt, muss nicht auf die Rendite schauen, sondern auf die Fälligkeitsstruktur. Je größer der Anteil kurzer Papiere, desto schneller schlägt der Marktzins durch. Je länger die Schuld, desto träger die Last und desto länger der Schutz aus alten Abschlüssen.
Der Vorbehalt dazu gehört in denselben Absatz. Ein hoher Anteil kurzer Papiere ist nicht nur ein Nachteil, denn er verbilligt die Schuld in Niedrigzinsphasen sofort. Lange Laufzeiten sind entsprechend eine Versicherung, die man in guten Zeiten bezahlt und in schlechten einlöst. Welche Mischung richtig ist, hängt davon ab, welchen Zinspfad man erwartet, und das ist keine Frage, die eine Statistik beantwortet.
Dieselbe Trägheit wirkte vor fünf Jahren andersherum
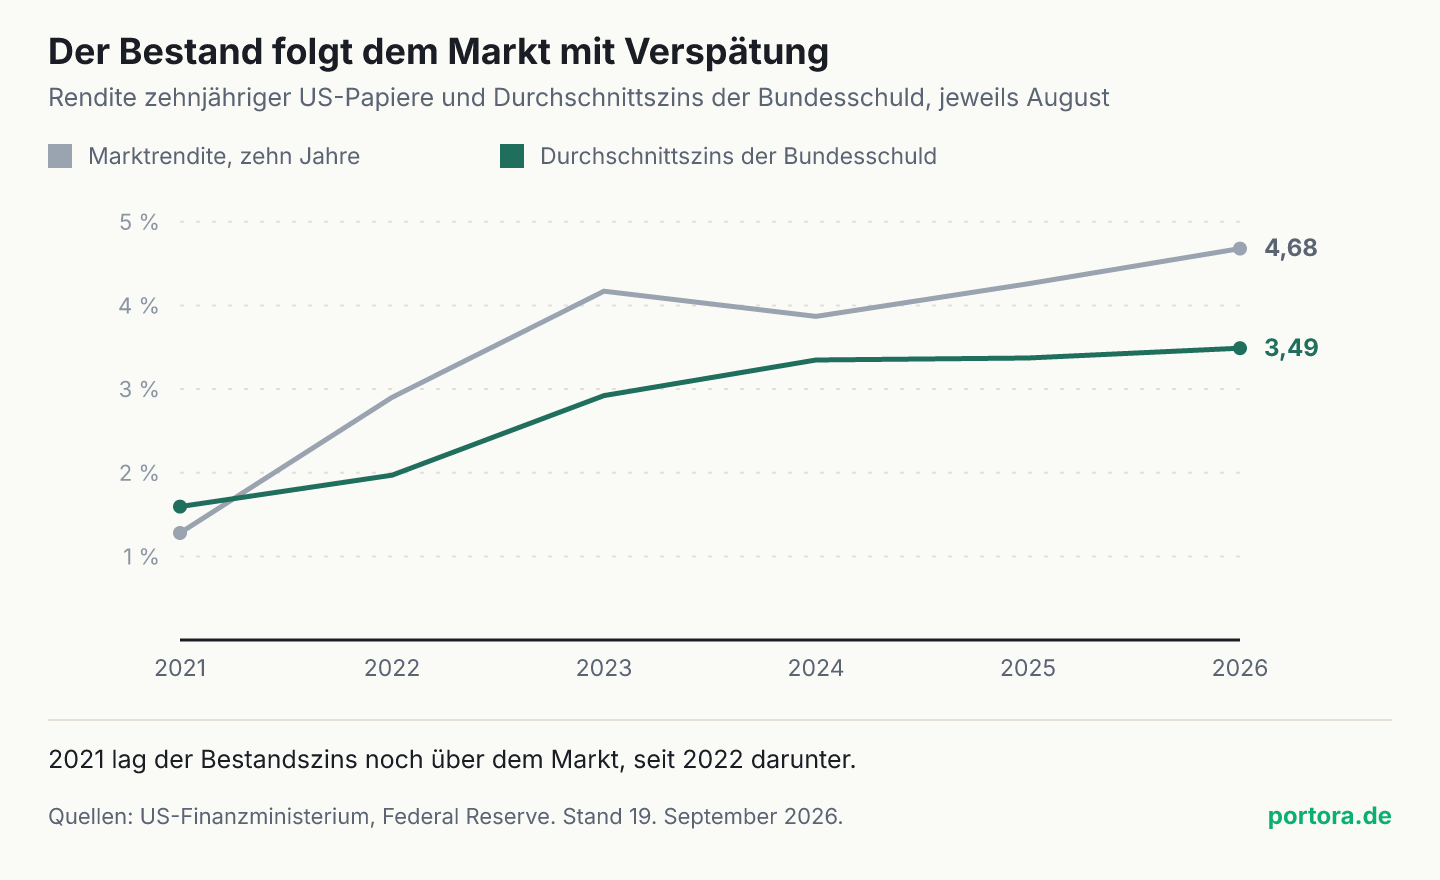
Die Verzögerung schützt nicht grundsätzlich, sie verschiebt nur. Das lässt sich an der eigenen Reihe zeigen, und zwar an ihrem Anfang. Im August 2021 lag der Durchschnittszins der Bundesschuld bei 1,595 Prozent, während zehnjährige Papiere im Monatsmittel 1,28 Prozent brachten. Der Bestand war also teurer als der Markt, um gut drei Zehntel eines Prozentpunkts.
Der Grund ist derselbe wie heute, nur mit umgekehrtem Vorzeichen. Damals liefen noch Anleihen aus den Jahren vor 2015, als drei und vier Prozent normale Sätze waren. Sie zogen den Durchschnitt nach oben, während neue Papiere zu deutlich weniger begeben wurden. Wer 2021 aus der Marktrendite auf die Zinslast geschlossen hätte, hätte sie unterschätzt statt überschätzt.
Zwischen 2021 und 2026 hat sich die Reihe dann umgedreht. Der Durchschnittszins stieg von 1,595 über 1,971 im Jahr 2022, 2,921 im Jahr 2023 und 3,348 im Jahr 2024 auf 3,372 im August 2025 und 3,490 im August 2026. Auffällig ist dabei weniger der Anstieg als sein Tempo. Zwischen 2022 und 2023 kamen 0,95 Prozentpunkte dazu, zwischen 2024 und 2025 nur 0,024, und im letzten Jahr 0,118.
Diese Verlangsamung hat einen einfachen Grund. Am Anfang einer Zinswende rollen zuerst die kurzen Papiere durch, und davon gibt es viele. Danach bleibt der Teil des Bestands übrig, der noch jahrelang läuft, und dort ändert sich pro Jahr nur wenig. Der Durchschnittszins nähert sich dem Markt also nicht linear, sondern mit abnehmender Geschwindigkeit, solange der Marktzins nicht weiter steigt.
Und dann gibt es die Zinsen an die eigene Kasse
Neben der Trägheit steht eine zweite Unterscheidung, die bei jeder Zinslast-Diskussion auftaucht. Von den 40.175,6 Milliarden Dollar ausstehender Schuld sind 8.347,6 Milliarden nicht handelbar. Das sind zum größten Teil Schuldscheine an staatliche Treuhandfonds, etwa für die Rentenversicherung. Der Zins darauf wird dem Fonds gutgeschrieben, und der Fonds gehört demselben Staat.
Die Bruttogröße des Finanzministeriums zählt diese internen Zahlungen mit, die Nettogröße des Haushalts rechnet sie heraus. Deshalb kursieren für dasselbe Jahr zwei Zahlen, die sich um mehrere hundert Milliarden unterscheiden. Für die Frage, wie viel Geld an Gläubiger außerhalb des Staates fließt, ist die Nettogröße die richtige. Für die Frage, welchen Zins der Bestand insgesamt trägt, ist die Bruttogröße richtig, und um die geht es hier.
Dieselbe Unterscheidung zwischen einem Bruttobestand und dem, was davon wirklich nach außen geht, trägt an anderer Stelle <a href="/news/gilt-rekordrendite-gegen-inflationsaufschlag">eine Analyse zur britischen Staatsschuld</a>, dort mit dem Inflationsaufschlag als Unterschied. Und wie verschieden vier Zinssätze desselben Staates ausfallen können, ist <a href="/news/haushaltszins-planzins-statt-marktzins">am japanischen Haushalt einmal durchgerechnet worden</a>, wo der Planwert im Haushalt und der gezahlte Satz weit auseinanderlagen.
Für diesen Artikel bleibt der Punkt eine Randbemerkung, und das mit Absicht. Die interne Zahlung erklärt einen Teil des Abstands zwischen verschiedenen Veröffentlichungen, sie erklärt nicht den Abstand zwischen Bestandszins und Marktzins. Der kommt allein aus der Fälligkeitsstruktur.
Was ein Prozentpunkt kostet und wie lange er braucht
Damit die Größenordnung greifbar wird, lohnt eine einfache Rechnung. Ein Prozentpunkt mehr Durchschnittszins kostet bei einem Schuldenstand von 40.175,6 Milliarden Dollar rund 402 Milliarden Dollar im Jahr. Das ist mehr als der gesamte Verteidigungshaushalt vieler Staaten und liegt in der Größenordnung dessen, was der Abstand zum heutigen Marktzins ausmacht.
Die zweite Hälfte der Rechnung ist die Zeit, und dort wird es interessant. Im letzten Jahr ist der Durchschnittszins um 0,118 Prozentpunkte gestiegen. Bliebe dieses Tempo gleich, bräuchte ein voller Prozentpunkt rund achteinhalb Jahre. Das Tempo bleibt aber nicht gleich, denn es hängt davon ab, wie viel Schuld in einem Jahr fällig wird und zu welchem Satz sie ersetzt wird.
Genau deshalb ist die Fälligkeitsstruktur die Größe, an der eine seriöse Vorhersage hinge, und nicht die aktuelle Rendite. Wer wissen will, wie die Zinslast in fünf Jahren aussieht, braucht den Kalender der auslaufenden Anleihen und eine Annahme über den Zins zum jeweiligen Termin. Beides lässt sich beschaffen, beides steht in keiner Schlagzeile, und das zweite ist eine Annahme und kein Datum.
Für die alte Baufinanzierung mit Zinsbindung gilt dieselbe Logik im Kleinen. Ob die Anschlussfinanzierung wehtut, entscheidet nicht der heutige Bauzins, sondern der Zins an dem Tag, an dem die Bindung ausläuft. Bis dahin ist der heutige Satz eine Information über die Zukunft und keine über die eigene Rate.
Der faire Gegenpunkt
Gegen die beruhigende Lesart lässt sich Erhebliches sagen, und der stärkste Einwand ist zugleich der einfachste. Die Trägheit verschwindet nicht, sie wird nur später fällig. Jedes Jahr läuft ein Teil der Schuld aus und wird zu heutigen Sätzen ersetzt. Der Schutz aus alten Abschlüssen ist also ein Vorrat, der sich verbraucht, und er verbraucht sich umso schneller, je kürzer die Restlaufzeiten sind.
Der zweite Einwand betrifft den Nenner der ganzen Rechnung. Ich habe hier mit der ausstehenden Schuld von heute gerechnet, und die steht nicht still. Wächst sie weiter, steigt die Zinslast auch dann, wenn der Durchschnittszins gleich bliebe. Die Aussage, dass drei Billionen einen Durchschnittszins von 7,47 Prozent erfordern, gilt deshalb nur für den heutigen Schuldenstand. Bei einer deutlich größeren Schuld reicht ein niedrigerer Zins für dieselbe Summe, und genau darauf zielen die meisten Warnungen.
Der dritte Einwand ist methodisch. Der Vergleich zwischen dem Durchschnittszins über alle Laufzeiten und der Rendite zehnjähriger Papiere vergleicht streng genommen zwei verschiedene Dinge. Der Bestand enthält auch sehr kurze Papiere, deren fairer Vergleichsmaßstab der Geldmarktsatz wäre. Der Abstand von anderthalb Punkten ist deshalb eine Näherung und keine exakte Messung der Verzögerung. Für die Richtung der Aussage reicht er, für eine Prognose nicht.
Was von den Warnungen bleibt, ist also nicht die Zahl, sondern der Pfad. Dass die Zinslast bei unverändertem Marktzins weiter steigt, ist keine Meinung, sondern eine Folge der Fälligkeitsstruktur. Die Frage ist allein, wie schnell und wie weit, und dafür taugt eine runde Zahl aus einem Interview weniger als die monatliche Reihe.
Was das für Anleger heißt
Die erste Folgerung betrifft das Lesen von Zinsmeldungen. Eine Marktrendite und eine Zinslast sind zwei verschiedene Größen, und die eine lässt sich nicht in die andere umrechnen, ohne die Fälligkeitsstruktur zu kennen. Wer von fünf Prozent Rendite auf die Kosten eines Staates schließt, überschätzt sie derzeit um gut vierzig Prozent. Umgekehrt gilt in einer Niedrigzinsphase dasselbe mit anderem Vorzeichen.
Die zweite betrifft die Größenordnung für ein gemischtes Depot. Der Anleiheteil darin enthält Staatspapiere, und deren Kurse hängen am Marktzins, nicht an der Zinslast des Emittenten. Die Zinslast ist trotzdem relevant, weil sie in der Debatte als Begründung für einen Aufschlag auf lange Papiere dient. Wie dieser Aufschlag entsteht und was er misst, ist <a href="/news/us-rendite-fuenf-prozent-erwartung-statt-praemie">an der Fünf-Prozent-Marke getrennt aufgeschrieben</a>. Wer die Zinslast für dramatischer hält als sie ist, preist einen Aufschlag ein, den die Datenlage so nicht trägt.
Die dritte betrifft die Grenzen. Diese Reihe sagt nichts darüber, wie sich die Zinslast in den nächsten Jahren entwickelt, denn dafür bräuchte man den Fälligkeitskalender und einen Zinspfad. Sie sagt auch nichts darüber, ob eine Zinslast von 1,4 oder 2,0 Billionen Dollar tragbar ist, denn das ist eine Frage an den Haushalt und nicht an die Statistik. Was daraus für die eigene Aufteilung folgt, entscheidest du.
Nachsehen lässt sich der Wert ohne Umweg und ohne Zugang. Das US-Finanzministerium veröffentlicht den Durchschnittszins monatlich in seinen Fiscal Data, jeweils Anfang des Folgemonats, aufgeschlüsselt nach Wertpapierart. Wer die Entwicklung verfolgen will, liest dort die Zeile für die gesamte verzinsliche Schuld und vergleicht sie mit der Marktrendite. Solange die beiden Linien auseinanderlaufen, ist der Vorrat aus alten Abschlüssen noch nicht aufgebraucht.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 19. September 2026. Die Durchschnittszinsen und die Schuldenstände stammen unmittelbar aus den Fiscal Data des US-Finanzministeriums, abgerufen über deren offene Schnittstelle, Datenstand 31. August 2026. Die Marktrenditen stammen aus der Reihe DGS10 der Federal Reserve. Die daraus abgeleiteten Werte, also die Zinslast von 1,40 Billionen Dollar, die Vergleichsrechnung mit 1,99 Billionen und der für drei Billionen nötige Durchschnittszins von 7,47 Prozent, sind eigene Rechnungen auf Basis des Schuldenstands von Ende August 2026 und keine amtlichen Prognosen. Sie unterstellen einen unveränderten Schuldenstand, was eine vereinfachende Annahme ist. Die Angabe, dass die gemeldete Zinslast der zurückliegenden zwölf Monate bei rund 1,4 Billionen Dollar liegt, dient als Gegenprobe zur eigenen Rechnung und stammt aus einer Auswertung Dritter. Die Einordnung gibt den Kenntnisstand zum genannten Datum wieder.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.