
Markt & Investieren
Unternehmensanleihen bringen 6,61 Prozent, und für das Ausfallrisiko davon bleiben 1,46 Punkte
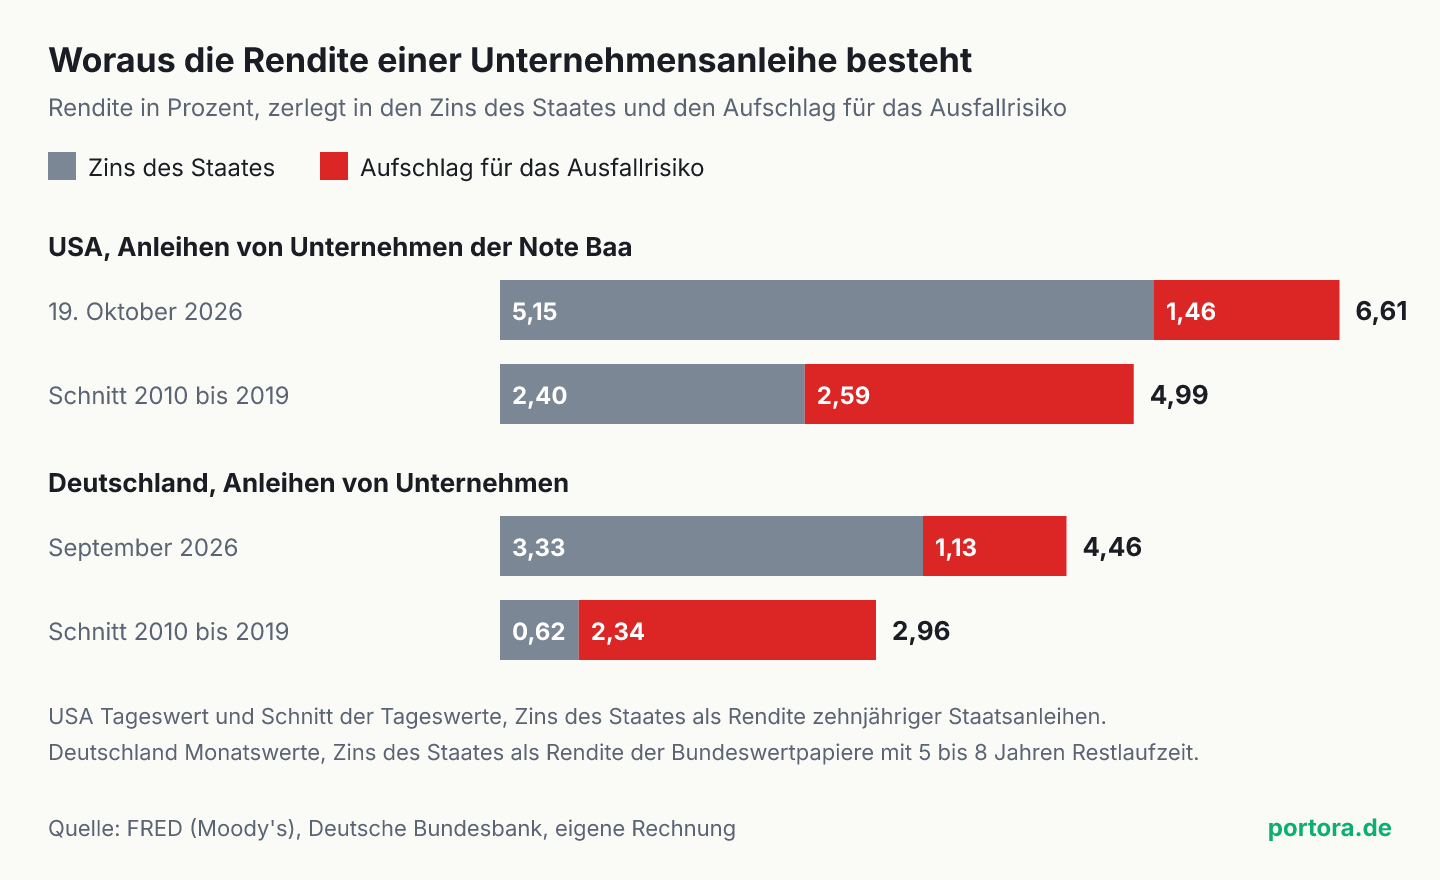
Unternehmensanleihen der Note Baa bringen in den USA eine Rendite von 6,61 Prozent, und nur 1,46 Punkte davon sind Aufschlag für das Ausfallrisiko. Höher lag die Rendite seit 2008 nur an 9 von 100 Handelstagen, und einen kleineren Aufschlag gab es fast nie. Den großen Rest zahlt schon der amerikanische Staat, 5,15 Prozent für zehn Jahre. In Deutschland ist das Bild dasselbe, Anleihen von Unternehmen bringen 4,46 Prozent und liegen nur 1,13 Punkte über Bundeswertpapieren. Die hohe Rendite bezahlt also vor allem das Warten auf das Geld, das Risiko eines Unternehmens wird so knapp bezahlt wie selten.
Die Rendite einer Unternehmensanleihe, zerlegt
Quelle: Federal Reserve Bank of St. Louis (FRED, Daten von Moody's), Deutsche Bundesbank, eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 6,61 % | Rendite der Moody's-Reihe für US-Unternehmensanleihen der Note Baa, 19. Oktober 2026 |
| 1,46 Punkte | Abstand dieser Rendite zur zehnjährigen US-Staatsanleihe am selben Tag |
| 5,15 % | Rendite der zehnjährigen US-Staatsanleihe, Differenz der beiden Reihen |
| 91 von 100 | Anteil der Handelstage seit Januar 2008, an denen die Rendite niedriger lag |
| rund 98 von 100 | Anteil der Handelstage seit Januar 2008, an denen der Aufschlag höher lag |
| 4,99 % und 2,59 Punkte | Schnitt von Rendite und Aufschlag 2010 bis 2019, Tageswerte |
| 22 % und 52 % | Anteil des Aufschlags an der Rendite heute und im Schnitt 2010 bis 2019 |
| 6,63 % und 2,96 Punkte | Rendite und Aufschlag am 31. Januar 2008 |
| 6,16 Punkte | höchster Aufschlag seit 2008, 4. Dezember 2008 |
| 1,36 Punkte | niedrigster Aufschlag seit 2008, 12. November 2024 |
| 1,16 Punkte | niedrigster Aufschlag der Reihe seit 1986, März 1989 |
| 4,46 % | Umlaufsrendite deutscher Anleihen von Unternehmen, September 2026 |
| 3,33 % | Umlaufsrendite der Bundeswertpapiere mit 5 bis 8 Jahren Restlaufzeit, September 2026 |
| 1,13 und 2,34 Punkte | Abstand der beiden deutschen Reihen im September 2026 und im Schnitt 2010 bis 2019 |
| 3,48 % | Rendite zehnjähriger Bundeswertpapiere am 20. Oktober 2026 |
| rund 8 % | Wertverlust einer zehnjährigen Anleihe zu 6,61 %, wenn der Aufschlag um 1,13 Punkte steigt, eigene Näherung |
Die These im Klartext
Unternehmensanleihen bringen im Moment so viel Zins wie selten seit der Finanzkrise. Die Reihe von Moody's für amerikanische Unternehmen mit der Note Baa stand am 19. Oktober bei 6,61 Prozent. Seit Anfang 2008 lag sie nur an 9 von 100 Handelstagen höher. Wer heute 10.000 Dollar in solche Anleihen steckt, bekommt rund 661 Dollar Zins im Jahr, in den Jahren 2010 bis 2019 waren es im Schnitt 499 Dollar. Daraus wird gern ein zweiter Satz gemacht, der klingt wie eine Folgerung. Wer so viel Zins bekommt, werde für das Risiko gut bezahlt, also sei jetzt eine gute Zeit, einem Unternehmen Geld zu leihen.
Baa ist bei Moody's die unterste Stufe der Noten, die als gute Bonität gelten, international Investment Grade. Darunter beginnt der Bereich, den man Hochzins nennt. In dieser Stufe stehen viele große Konzerne mit hohen Schulden, also genau die Unternehmen, deren Ausfall nicht undenkbar ist, aber selten. Gerade bei ihnen ist die Frage wichtig, wofür der Anleger eigentlich bezahlt wird. Denn wer einem Unternehmen Geld leiht statt dem Staat, übernimmt ein Risiko, das er beim Staat nicht hat, und dafür verlangt er einen Preis.
Die These hat einen richtigen Kern. Die Rendite ist tatsächlich hoch, und wer eine Anleihe bis zum Ende hält und das Unternehmen zahlt, bekommt sie auch. Der Fehler steckt im zweiten Schritt. Eine Rendite ist keine einzelne Zahl, sondern eine Summe aus zwei Teilen, und nur einer davon hat mit dem Unternehmen zu tun. Wie diese Summe grundsätzlich gebaut ist, erklärt der Wissensartikel zu Anleihen, Zinsen und Risiko. Hier geht es darum, wie sich die beiden Teile im Moment verteilen.
Woraus die 6,61 Prozent bestehen
Der erste Teil ist der Zins, den der Staat für dieselbe Zeit zahlt. Ihn bekommt jeder Anleger auch ohne Ausfallrisiko, also verlangt er ihn von jedem anderen Schuldner mindestens. Die zehnjährige US-Staatsanleihe brachte am 19. Oktober 5,15 Prozent. Der zweite Teil ist der Aufschlag, international Spread, also das, was ein Unternehmen über den Staat hinaus zahlen muss, weil es ausfallen kann. Für die Note Baa sind das am selben Tag 1,46 Punkte. Zusammen ergeben beide Teile die 6,61 Prozent. Dieselbe Zerlegung steht an einer einzelnen Anleihe von SoftBank schon einmal ausführlich, hier wird sie auf die ganze Anlageklasse angewandt.
Auf 10.000 Dollar gerechnet sieht das so aus. Von den 661 Dollar Zins im Jahr zahlt 515 Dollar schon der Staat, für das Risiko des Unternehmens kommen 146 Dollar dazu. Im Schnitt der Jahre 2010 bis 2019 war es umgekehrt verteilt. Damals brachten dieselben Anleihen 499 Dollar, davon kamen nur 240 Dollar aus dem Zins des Staates und 259 Dollar aus dem Aufschlag. Der Anleger bekommt heute also 162 Dollar mehr im Jahr, und für das Risiko des Unternehmens bekommt er 113 Dollar weniger.
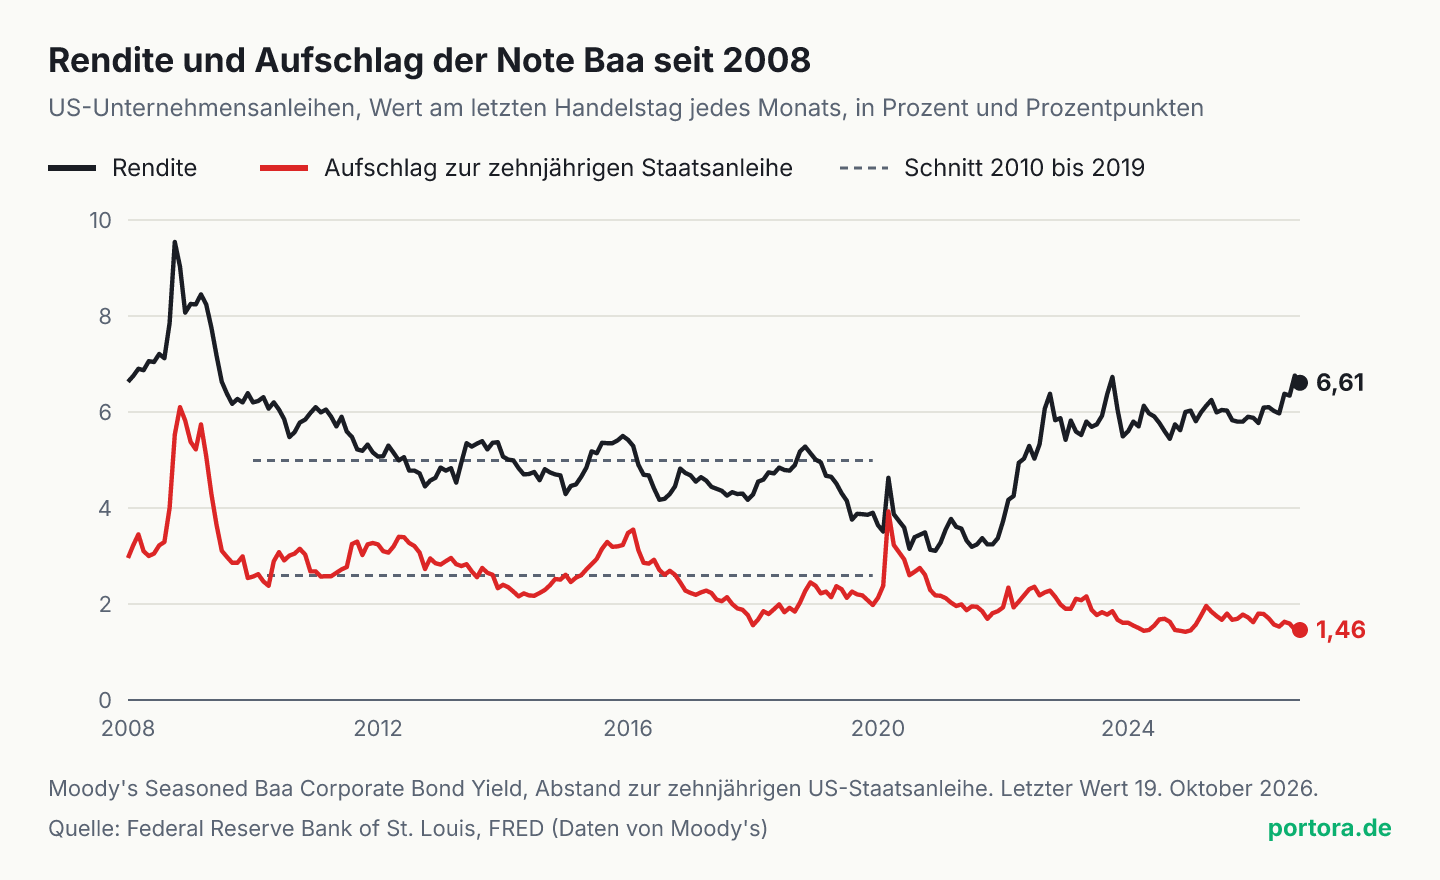
Am Anteil wird das noch deutlicher. Heute ist gut ein Fünftel der Rendite Bezahlung für das Ausfallrisiko, genau 22 Prozent. Im Schnitt der Jahre 2010 bis 2019 war es gut die Hälfte, 52 Prozent. Und der Aufschlag von 1,46 Punkten ist nicht nur klein im Vergleich zu diesen Jahren. An rund 98 von 100 Handelstagen seit Anfang 2008 lag er höher. Was die hohe Rendite nicht zeigt, ist der Teil, der das Risiko eines Unternehmens bezahlt, und dieser Teil ist so klein wie fast nie seit 2008.
Wie viel Rendite bringen Unternehmensanleihen aktuell?
Unternehmensanleihen bringen aktuell in den USA bei der Note Baa 6,61 Prozent und in Deutschland im Schnitt 4,46 Prozent. Die deutsche Zahl stammt aus der Umlaufsrendite der Bundesbank für Anleihen von Unternehmen außerhalb des Bankensektors, Stand September 2026. Sie ist kein Tageswert, sondern ein Monatsschnitt, und sie umfasst alle Noten, die solche Anleihen haben. Mehr gab es seit 2008 nur in gut 13 von 100 Monaten.
Die Zerlegung ergibt dasselbe Bild wie in den USA. Bundeswertpapiere mit fünf bis acht Jahren Restlaufzeit brachten im September 3,33 Prozent, für das Risiko der Unternehmen bleiben 1,13 Punkte. Im Schnitt der Jahre 2010 bis 2019 lag dieser Abstand bei 2,34 Punkten, also gut doppelt so hoch. In 95 von 100 Monaten seit 2008 war er größer als heute, und den kleinsten Wert der ganzen Zeit gab es im August 2026 mit 1,05 Punkten.
Für einen Anleger in Euro heißt das in seiner eigenen Währung gerechnet Folgendes. Auf 10.000 Euro bringen deutsche Unternehmensanleihen heute 446 Euro im Jahr. Davon zahlt der Bund schon 333 Euro, für das Risiko der Unternehmen kommen 113 Euro dazu. Im Schnitt der Jahre 2010 bis 2019 waren es 296 Euro im Jahr. Nur 62 Euro davon kamen vom Bund, 234 Euro waren Aufschlag. Damals hat fast der ganze Zins das Risiko bezahlt, heute ist es ein Viertel. Am 20. Oktober brachte die zehnjährige Bundesanleihe 3,48 Prozent, der Zins des Staates ist also auch im Euroraum der größere Teil.
Was die beiden Reihen messen und was nicht
Die Moody's-Reihe ist kein Index, den man kaufen kann, sondern ein Durchschnitt aus Anleihen amerikanischer Unternehmen mit der Note Baa und langen Laufzeiten, nach der Beschreibung von FRED 20 Jahre und mehr. Der Abstand, den FRED dazu täglich ausweist, ist gegen die zehnjährige Staatsanleihe gerechnet. Die Laufzeiten passen also nicht genau zusammen. Weil lange Staatsanleihen in den USA zuletzt mehr gebracht haben als zehnjährige, steckt in den 1,46 Punkten ein Stück Laufzeit, das gar nicht für das Ausfallrisiko gezahlt wird. Der Aufschlag für das Risiko allein dürfte also eher noch kleiner sein.
Ein ETF auf Unternehmensanleihen hält meist kürzere Papiere und mehrere Noten, seine Rendite weicht deshalb von dieser Reihe ab. Die Zerlegung gilt trotzdem für ihn genauso, denn auch seine Rendite ist eine Summe aus dem Zins des Staates und einem Aufschlag. Welcher Teil gerade groß ist, steht in keinem Factsheet ausdrücklich, man muss die Rendite des Fonds mit der einer Staatsanleihe ähnlicher Laufzeit vergleichen.
Auch die deutsche Reihe hat Grenzen. Sie erfasst nur Anleihen inländischer Emittenten, und deren Zahl ist kleiner als im amerikanischen Markt. Die einbezogenen Papiere laufen im Schnitt noch 7,1 Jahre, die Bundeswertpapiere der Vergleichsgruppe 6,7 Jahre, das passt gut, aber nicht genau. Und der Aufschlag bezahlt nicht nur den erwarteten Ausfall. In ihm steckt auch eine Prämie dafür, dass man eine Unternehmensanleihe schwerer verkaufen kann als eine Staatsanleihe, und dafür, dass niemand genau weiß, wie viele Unternehmen in der nächsten Krise ausfallen.
Wie die beiden Teile seit 2008 gewandert sind
Ende Januar 2008 brachten Anleihen der Note Baa 6,63 Prozent, fast genau so viel wie heute. Damals waren 2,96 Punkte davon Aufschlag. In der Finanzkrise stieg der Aufschlag bis zum 4. Dezember 2008 auf 6,16 Punkte, die Rendite stand Ende Oktober 2008 bei 9,54 Prozent. In diesen Wochen war fast die ganze Rendite Bezahlung für das Risiko, weil niemand wusste, welche Unternehmen die Krise überstehen.
In den Jahren danach drückten niedrige Leitzinsen und Anleihekäufe der Notenbank den Zins des Staates nach unten. Die Rendite der Unternehmensanleihen fiel mit, bis auf 3,11 Prozent am Ende des Jahres 2020. Der Aufschlag dagegen blieb in den Jahren 2010 bis 2019 meist zwischen zwei und drei Punkten. Wer damals Unternehmensanleihen hielt, bekam wenig Zins, aber ein großer Teil davon war Bezahlung für das Risiko.
Seit 2022 ist es umgekehrt. Der Zins des Staates ist gestiegen, und an mehreren Tagen im September und Oktober 2026 brachte die zehnjährige US-Staatsanleihe mehr als 5,15 Prozent, zuletzt davor im Juli 2007. Der Aufschlag ist im selben Zeitraum geschrumpft, am 12. November 2024 auf 1,36 Punkte, den kleinsten Wert seit 2008. Zugleich leihen sich große Konzerne gerade so viel Geld über Anleihen wie selten, und wie stark die größten Schuldner einen Anleihe-Index prägen, steht in einer eigenen Analyse. Die Käufer verlangen dafür trotzdem nur einen kleinen Aufschlag.
Und wenn ein kleiner Aufschlag einfach weniger Risiko bedeutet
Gegen die Lesart dieses Artikels gibt es ein ernstes Argument. Ein kleiner Aufschlag kann richtig sein. Viele Konzerne mit der Note Baa haben in den Jahren des billigen Geldes lange Laufzeiten zu niedrigen Zinsen festgeschrieben, sie zahlen auf ihre alten Schulden also noch wenig. Wenn kaum ein Unternehmen ausfällt, reichen 1,46 Punkte für den erwarteten Verlust aus, und die Käufer verlangen nicht zu wenig, sondern so viel, wie das Risiko kostet. Auch die Zusammensetzung kann sich verschoben haben, große Konzerne mit stabilem Geschäft haben heute ein größeres Gewicht als 2008.
Der Einwand begrenzt die These, er hebt sie nicht auf. Dieser Artikel sagt nicht, dass der Aufschlag zu klein ist oder steigen wird, das kann keine der beiden Reihen zeigen. Er sagt nur, dass die hohe Rendite kein Beleg dafür ist, dass das Risiko gut bezahlt wird, und das bleibt richtig, auch wenn das Risiko klein ist. Wer glaubt, dass Unternehmen heute seltener ausfallen, braucht dafür ein eigenes Argument, die Rendite liefert es ihm nicht.
Und ein kleiner Aufschlag kann lange klein bleiben. Im März 1989 lag er bei 1,16 Punkten, im November 2024 bei 1,36 Punkten. Ende 2008 standen 6,16 Punkte da, weil die Käufer plötzlich mehr verlangten, nicht weil sie es lange vorher geahnt hätten. Dass der Kreditmarkt das Risiko eines einzelnen Konzerns früher sehen kann als die Aktie, gilt für einen Namen. Für die ganze Anlageklasse lässt sich aus dem heutigen Aufschlag kein Zeitpunkt ablesen.
Was die hohe Rendite verdeckt
Die hohe Rendite ist eine gute Nachricht, aber sie kommt vom Staat. Wer eine zehnjährige US-Staatsanleihe kauft, bekommt 5,15 Prozent, ohne einem einzigen Unternehmen Geld zu leihen. Wer stattdessen eine Unternehmensanleihe der Note Baa kauft, bekommt 1,46 Punkte mehr und trägt dafür das Risiko, dass das Unternehmen nicht zahlt. Genau dieser Tausch ist im Moment so knapp bepreist wie fast nie seit 2008. Die Rendite verdeckt ihn, weil sie beide Teile in eine Zahl rechnet.
Der Satz, dass jetzt eine gute Zeit für Unternehmensanleihen sei, trifft deshalb eigentlich etwas anderes. Er beschreibt eine gute Zeit für Zinsen insgesamt, und die gilt für Staatsanleihen genauso. Für den Teil, der nur in Unternehmensanleihen steckt, ist die Zeit eher dünn. Dasselbe zeigt die deutsche Reihe der Bundesbank, und dort ist der Abstand im Sommer 2026 auf den kleinsten Wert seit 2008 gefallen.
Ich nehme die Rendite deshalb nicht als Maß dafür, wie gut ein Unternehmen sein Risiko bezahlt, das leistet nur der Aufschlag. Der Grund ist schlicht. Den Zins des Staates bekommt jeder Anleger ohne Ausfallrisiko, er ist der Preis für das Warten auf das Geld und nicht für das Vertrauen in ein Unternehmen. Bezahlt wird das Risiko einer Firma nur über den Aufschlag, und den sieht man erst, wenn man die Rendite zerlegt. Daraus folgt, dass ein Anleger, der eine Unternehmensanleihe wegen ihrer Rendite kauft, das Risiko eines Unternehmens für 1,46 Punkte übernimmt, während der Staat für dieselbe Zeit 5,15 Prozent ohne dieses Risiko zahlt.
Was das für Anleger heißt
Für einen Anleger mit Unternehmensanleihen im Depot zeigt die Zahl zuerst, welches Risiko er gerade vor allem trägt. Es ist weniger das Ausfallrisiko als das Zinsrisiko. Steigt die Rendite einer Anleihe, sinkt ihr Wert, und zwar umso stärker, je länger sie noch läuft. Wie das für eine Anleihe im Bestand rechnet, steht in einer eigenen Analyse. Für einen Anleger in Euro kommt bei Anleihen in Dollar der Wechselkurs dazu, der in keiner dieser Zahlen steckt.
Eine einfache Rechnung zeigt, was ein Aufschlag auf dem Niveau der Jahre 2010 bis 2019 bedeuten würde, ganz ohne Prognose. Eine Anleihe mit zehn Jahren Laufzeit und 6,61 Prozent Zins verliert bei einem Anstieg ihrer Rendite um einen Punkt rund 7 Prozent ihres Werts. Stiege der Aufschlag von 1,46 auf 2,59 Punkte und bliebe der Zins des Staates gleich, wären es rund 8 Prozent. Das entspricht dem Aufschlag von gut fünf Jahren. Bei einem Fonds mit kürzerer Laufzeit wäre der Verlust kleiner, bei längeren Papieren größer, und fällt zur selben Zeit der Zins des Staates, gleicht das einen Teil aus.
Woran man die Lage verfolgen kann, ist öffentlich und kostenlos. FRED weist den Abstand der Note Baa zur zehnjährigen Staatsanleihe täglich aus, die Bundesbank veröffentlicht ihre Umlaufsrenditen jeden Monat, die Werte für Oktober Anfang November. Wie man Zins des Staates und Aufschlag in einem Depot gewichtet, ob man das Risiko von Unternehmen für 1,46 Punkte tragen will oder lieber nicht, ist eine Entscheidung, die jeder für sich trifft. Die Zerlegung sagt nur, wofür man bezahlt wird.
Quellen
- Moody's Seasoned Baa Corporate Bond Yield (DBAA), Tageswerte
- Moody's Seasoned Baa Corporate Bond Yield Relative to Yield on 10-Year Treasury Constant Maturity (BAA10Y), Tageswerte
- Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10)
- Umlaufsrenditen inländischer Inhaberschuldverschreibungen, Anleihen von Unternehmen (Nicht-MFIs), Monatswerte
- Umlaufsrenditen inländischer Inhaberschuldverschreibungen, börsennotierte Bundeswertpapiere mit Restlaufzeit von über 5 bis 8 Jahren, Monatswerte
- Gewogene durchschnittliche Restlaufzeit der in die Umlaufsrendite einbezogenen Papiere, Anleihen von Unternehmen (Nicht-MFIs)
- Zinsstruktur, Rendite börsennotierter Bundeswertpapiere mit zehn Jahren Restlaufzeit, Tageswerte
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Rendite und Aufschlag der US-Unternehmensanleihen stammen aus den Reihen DBAA und BAA10Y der Federal Reserve Bank of St. Louis (FRED, Daten von Moody's) mit dem Tageswert vom 19. Oktober 2026. Die Rendite der zehnjährigen US-Staatsanleihe ist als Differenz der beiden Reihen gerechnet, so wie FRED den Abstand bildet. Die deutschen Werte sind Umlaufsrenditen der Deutschen Bundesbank mit Stand September 2026, die Rendite der zehnjährigen Bundesanleihe ist der Tageswert vom 20. Oktober 2026. Schnitte, Anteile, Beträge je 10.000 Dollar oder Euro und die Näherung für den Wertverlust einer zehnjährigen Anleihe sind eigene Rechnungen. Das Urteil im Abschnitt zur hohen Rendite ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.