
Markt & Investieren
SoftBank zahlt in Dollar einen Punkt mehr als im April, und der Aufschlag fürs Risiko sank
Stand 25. September 2026. SoftBank Group hat Anleihen über 11,1 Milliarden Dollar verkauft, um die letzte Rate seiner Beteiligung an OpenAI zu bezahlen, zu Zinsen von bis zu 9,75 Prozent. Im April hatte sich der Konzern mit demselben Rating schon einmal Geld geliehen. Auf fünfeinhalb Jahre in Dollar kostete das damals 8,25 Prozent, jetzt 9,25 Prozent. Der US-Staat zahlt für dieselbe Laufzeit aber 1,06 Punkte mehr als im April. Der Aufschlag, den SoftBank für sein eigenes Risiko zahlt, ist also nicht gestiegen, er ist leicht gesunken.
Die Zerlegung in Zahlen
Quelle: SoftBank Group; US-Finanzministerium; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 11,1 Mrd. $ | Volumen der Emission vom 24.09.2026, 10 Mrd. $ in Dollar und 1 Mrd. € in Euro |
| 8,625 / 9,25 / 9,75 % | Kupons der Dollar-Anleihen bis April 2030, 2032 und 2034, Laufzeit 3,5, 5,5 und 7,5 Jahre |
| 7,125 / 8,00 % | Kupons der Euro-Anleihen bis Oktober 2030 und 2032, Laufzeit 4 und 6 Jahre |
| 7,625 / 8,25 / 8,50 % | Kupons der Dollar-Anleihen vom April 2026, Laufzeit 3,5, 5,5 und 10 Jahre, zusammen 1,5 Mrd. $ |
| 6,375 / 7,00 / 7,375 % | Kupons der Euro-Anleihen vom April 2026, Laufzeit 4, 6 und 8 Jahre, zusammen 1,75 Mrd. € |
| BB+ | Rating beider Emissionen bei S&P, im September auch bei Fitch |
| 3,95 % und 5,01 % | Zins des US-Staats auf 5,5 Jahre am 15.04. und am 23.09.2026, aus der Zinskurve gerechnet |
| 2,76 % und 3,32 % | Zins des Bundes auf sechs Jahre an denselben Tagen |
| 1,73 und 1,59 Pkt. | durchschnittlicher Aufschlag der US-Hochzinsanleihen mit Rating BB am 15.04. und 23.09.2026 |
| 6,74 % und 7,68 % | Rendite des US-Hochzinsindex an denselben Tagen, der Aufschlag darin sank von 2,85 auf 2,73 Punkte |
| 2,94 und 2,66 Pkt. | durchschnittlicher Aufschlag der Euro-Hochzinsanleihen am 15.04. und 23.09.2026 |
| 941 Mio. $ | Zinsen im Jahr auf die drei neuen Dollar-Anleihen zusammen, dazu 75,6 Mio. € auf die Euro-Anleihen |
| 30 Mrd. $ | zusätzliche Beteiligung an OpenAI, vereinbart im Februar 2026, die letzte Rate über 10 Mrd. $ soll am 01.10.2026 fließen |
Quelle: SoftBank Group; US-Finanzministerium; Deutsche Bundesbank; ICE Data Indices über FRED; eigene Rechnung
Der Preis der OpenAI-Wette
SoftBank Group hat am 24. September die Bedingungen einer Anleihe-Emission über rund 11,1 Milliarden Dollar festgelegt. Drei Anleihen laufen in Dollar, über dreieinhalb, fünfeinhalb und siebeneinhalb Jahre, mit Kupons von 8,625, 9,25 und 9,75 Prozent. Zwei laufen in Euro, über vier und sechs Jahre, mit 7,125 und 8,00 Prozent. Ausgegeben werden alle zu 100 Prozent des Nennwerts, der Kupon ist damit zugleich die Rendite, die ein Käufer am ersten Tag bekommt. Das Geld bezahlt die letzte Rate über 10 Milliarden Dollar einer Beteiligung an OpenAI, die SoftBank im Februar vereinbart hat. Die Financial Times nennt es die größte Hochzins-Emission eines Unternehmens, die es je gab.
Die Zahl, die hängen bleibt, sind die 9,75 Prozent. Sie klingen nach einem Schuldner, dem die Geldgeber immer weniger trauen, und nach einem hohen Preis für eine Wette auf ein einziges Unternehmen. Die Financial Times überschreibt den Vorgang mit genau diesem Gedanken. Als Aussage über die Höhe stimmt das auch. Wer 9,75 Prozent Zinsen zahlt, zahlt viel, und SoftBank liegt deutlich über dem, was Unternehmen mit demselben Rating im Schnitt zahlen. Als Aussage über eine Veränderung stimmt es dagegen nicht, jedenfalls nicht in Dollar. Das zeigt ein Vergleich, den SoftBank selbst möglich macht, denn der Konzern hat sich im April schon einmal Geld geliehen.
Grundzins und Aufschlag, April gegen September
Ein Kupon ist keine einzelne Zahl, er ist eine Summe. Der größte Teil ist der Zins, den der Staat in derselben Währung für dieselbe Laufzeit zahlt. Diesen Grundzins bekommt ein Anleger ohne jedes Ausfallrisiko, also verlangt er von jedem anderen Schuldner mindestens so viel. Der Rest ist der Aufschlag für das Risiko, dass genau dieser Schuldner nicht zahlt. Wie sich ein Kupon außerdem mit der Währung verschiebt, steht ausführlich in Alphabet zahlt 6,90 Prozent in Australien und 3,375 in Europa. Hier geht es um die zweite Achse, die Zeit.
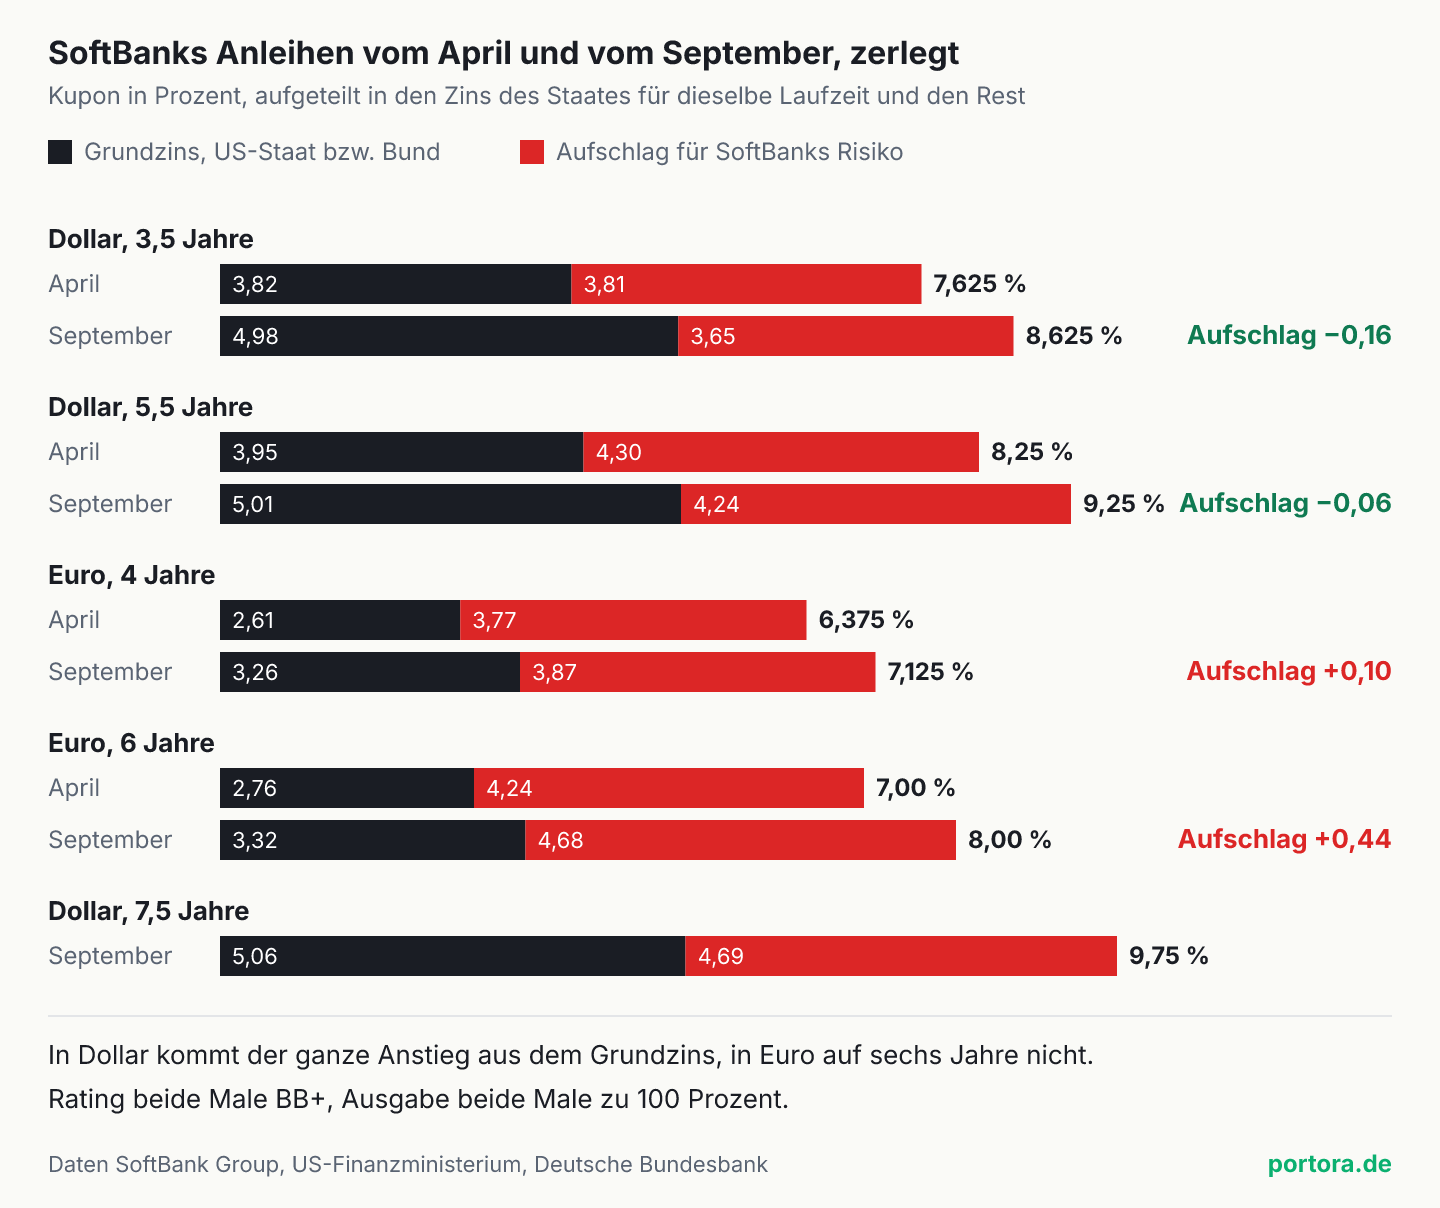
Am 16. April hat SoftBank Dollar-Anleihen über dreieinhalb und fünfeinhalb Jahre ausgegeben, zu 7,625 und 8,25 Prozent. Die neuen Anleihen über dieselben Laufzeiten kosten 8,625 und 9,25 Prozent, beide genau einen Punkt mehr. Am Tag vor der April-Mitteilung zahlte der US-Staat auf fünfeinhalb Jahre, aus seiner Zinskurve gerechnet, 3,95 Prozent. Am Tag vor der September-Mitteilung waren es 5,01 Prozent, also 1,06 Punkte mehr. Der Aufschlag für SoftBank lag im April bei 4,30 Punkten und im September bei 4,24 Punkten. Auf dreieinhalb Jahre ist das Bild noch deutlicher. Dort stieg der Grundzins um 1,16 Punkte, der Aufschlag sank von 3,81 auf 3,65 Punkte.
Auf 1.000 Dollar gerechnet sieht das so aus. Die fünfeinhalbjährige Anleihe vom April zahlt 82,50 Dollar Zinsen im Jahr, davon rund 39,50 als Grundzins und 43 als Aufschlag. Die neue zahlt 92,50 Dollar, davon rund 50,10 Grundzins und 42,40 Aufschlag. Die zehn Dollar mehr im Jahr gehen also nicht an die Anleger, weil SoftBank riskanter geworden wäre. Sie gehen an die Anleger, weil jeder Schuldner in Dollar heute mehr zahlen muss, auch der amerikanische Staat. Für die Anleihe über siebeneinhalb Jahre gibt es aus dem April kein Gegenstück, sie zerlegt sich in 5,06 Punkte Grundzins und 4,69 Punkte Aufschlag.
Warum der Vergleich mit April trägt, und wo er hinkt
Ein Vergleich über fünf Monate ist nur so gut wie das, was dazwischen gleich geblieben ist. Hier ist erstaunlich viel gleich. Es ist derselbe Schuldner, dieselbe Währung, dieselbe Laufzeit in Jahren und dasselbe Rating, BB+ bei S&P, im September zusätzlich BB+ bei Fitch. Beide Male sind die Anleihen unbesichert, ohne Garantie, zu 100 Prozent ausgegeben und in Singapur gelistet. Genau diese Gleichheit macht die Zerlegung sauber, denn wenn fast alles andere gleich ist, bleibt für die Veränderung des Kupons nur noch der Grundzins oder der Aufschlag.
Drei Dinge unterscheiden sich, und alle drei gehören zur ehrlichen Lesart. Erstens die Größe. Im April verkaufte SoftBank in Dollar 1,5 Milliarden, jetzt 10 Milliarden, fast das Siebenfache. Eine so große Menge muss man üblicherweise mit einem kleinen Zinszugeständnis platzieren, und trotzdem ist der Aufschlag nicht gestiegen. Zweitens die Käufer. Die April-Anleihen gingen nur an Anleger außerhalb der USA, die neuen auch an große amerikanische Institutionen. Drittens die Kündigungsklausel. Die neuen Anleihen darf SoftBank vorzeitig zurückzahlen, dann aber mit einem Ausgleich für die entgangenen Zinsen, die April-Anleihen erst in den letzten 90 Tagen vor Fälligkeit.
Auch der Grundzins ist eine Näherung. Die Laufzeiten von dreieinhalb und fünfeinhalb Jahren stehen nicht direkt in der Zinskurve des US-Finanzministeriums, sie sind zwischen den Werten für drei, fünf und sieben Jahre gerechnet. Als Stichtag ist jeweils der Tag vor der Mitteilung gewählt, weil die Bedingungen in dieser Zeitspanne festgelegt wurden. Einen Tag später lag die US-Zinskurve im September um vier bis sieben Hundertstel höher. Am Ergebnis ändert das nichts. Ein Punkt mehr Kupon steht gegen einen Punkt mehr Grundzins.
Die Anleihen im Vergleich
| April 2026 | September 2026 | Grundzins | Aufschlag | |
|---|---|---|---|---|
| Dollar, 3,5 Jahre | 7,625 % | 8,625 % | 3,82 auf 4,98 % | 3,81 auf 3,65 Pkt. |
| Dollar, 5,5 Jahre | 8,25 % | 9,25 % | 3,95 auf 5,01 % | 4,30 auf 4,24 Pkt. |
| Euro, 4 Jahre | 6,375 % | 7,125 % | 2,61 auf 3,26 % | 3,77 auf 3,87 Pkt. |
| Euro, 6 Jahre | 7,00 % | 8,00 % | 2,76 auf 3,32 % | 4,24 auf 4,68 Pkt. |
| Dollar, 7,5 Jahre | keine | 9,75 % | 5,06 % | 4,69 Pkt. |
Quelle: SoftBank Group, Emissionsmitteilungen vom 16.04. und 24.09.2026; US-Finanzministerium, Zinskurve vom 15.04. und 23.09.2026; Deutsche Bundesbank, Zinsstruktur
In Euro fällt die Rechnung anders aus
In Euro stimmt das Bild nur zur Hälfte. Die vierjährige Anleihe kostet 7,125 Prozent statt 6,375 im April, also 0,75 Punkte mehr. Der Bund zahlt für vier Jahre 3,26 Prozent statt 2,61, das sind 0,65 Punkte mehr, der Aufschlag stieg also nur um 0,10. Bei sechs Jahren ist es anders. Dort kostet SoftBank jetzt 8,00 Prozent statt 7,00, während der Bund nur 0,56 Punkte mehr zahlt. Der Aufschlag stieg damit von 4,24 auf 4,68 Punkte, um 0,44.
Das ist bemerkenswert, weil sich der Euro-Hochzinsmarkt im selben Zeitraum in die andere Richtung bewegt hat. Der durchschnittliche Aufschlag der Euro-Hochzinsanleihen fiel vom 15. April bis zum 23. September von 2,94 auf 2,66 Punkte. Für die sechsjährige Euro-Anleihe zahlt SoftBank also mehr Aufschlag, während der Markt weniger verlangt. Das Gewicht dieser Anleihe ist allerdings klein. Sie umfasst 500 Millionen Euro, weniger als ein Zwanzigstel der ganzen Emission.
Beim Euro kommt eine zweite Näherung dazu. Unternehmensanleihen in Euro werden am Markt meist gegen den Swap-Satz gerechnet und nicht gegen die Bundesanleihe, und der Abstand zwischen beiden schwankt. Der Aufschlag über dem Bund ist deshalb etwas größer als der, mit dem Händler rechnen würden. Für den Vergleich von April gegen September ist das kaum von Belang, denn der Fehler steckt in beiden Zahlen. Für den Vergleich mit Dollar-Anleihen taugt die absolute Höhe dagegen nur grob.
Wo das SoftBank-Risiko wirklich steht
Dass der Aufschlag in Dollar nicht gewachsen ist, heißt nicht, dass er klein wäre. Der Index der amerikanischen Hochzinsanleihen mit Rating BB, zu dem SoftBank mit BB+ gehört, zeigt am 23. September einen durchschnittlichen Aufschlag von 1,59 Punkten. SoftBank zahlt auf fünfeinhalb Jahre 4,24 Punkte, rund 2,65 Punkte mehr als der Durchschnitt seiner Ratingklasse. In der Höhe liegt die übliche Lesart also richtig. Wer SoftBank Geld leiht, verlangt deutlich mehr als bei einem typischen Unternehmen mit derselben Note.
Warum das so ist, beantwortet die Zerlegung nicht. Sie zeigt nur, dass dieser Abstand im April schon genauso groß war. Der Index-Aufschlag für BB lag damals bei 1,73 Punkten, SoftBank zahlte 4,30, also rund 2,57 mehr. Die Sonderstellung ist über den Sommer ungefähr gleich geblieben, obwohl die Beteiligung an OpenAI in dieser Zeit weiter gewachsen ist. Die Anleger preisen das Risiko von SoftBank hoch ein, aber nicht höher als vor fünf Monaten.
Ein methodischer Vorbehalt gehört hierher. Der Index-Aufschlag ist ein sogenannter optionsbereinigter Aufschlag, gerechnet über viele Anleihen mit verschiedenen Laufzeiten und Kündigungsrechten. Der SoftBank-Aufschlag ist die schlichte Differenz zwischen Kupon und Staatszins derselben Laufzeit. Beide Zahlen messen dasselbe, aber nicht auf dieselbe Weise, der Abstand von rund 2,6 Punkten ist deshalb eine Größenordnung und kein genauer Wert. Die Richtung über die fünf Monate ist davon nicht berührt, denn beide Reihen sind jeweils in sich gleich gerechnet.
Wie es dazu kam
Im Februar 2026 hat SoftBank zusätzliche Beteiligungen an OpenAI über 30 Milliarden Dollar vereinbart, zahlbar in drei Raten. Im März folgte eine Überbrückungsfinanzierung über 40 Milliarden Dollar. Die Anleihen vom April dienten laut SoftBank dazu, ältere Anleihen abzulösen und einen Teil dieser Überbrückung zurückzuzahlen. Die neuen Anleihen bezahlen die dritte und letzte Rate über 10 Milliarden Dollar, die am 1. Oktober fließen soll. Gleichzeitig will SoftBank die noch nicht genutzten 10 Milliarden aus der Überbrückung streichen. Aus einer kurzfristigen Bankfinanzierung wird so eine Schuld mit festen Zinsen über bis zu siebeneinhalb Jahre.
Dass die Zinsen dafür so hoch ausfallen, liegt am Zeitpunkt. Zwischen April und September ist die Zinskurve des US-Staats über alle mittleren Laufzeiten um gut einen Punkt gestiegen. Der Zins auf fünf Jahre stieg vom 15. April bis zum 23. September von 3,90 auf 4,99 Prozent, der auf sieben Jahre von 4,08 auf 5,05. Wer in dieser Zeit in Dollar Geld aufnimmt, zahlt diesen Anstieg mit, gleich wie gut oder schlecht seine Bonität ist. SoftBank trifft er mit voller Wucht, weil der Konzern gerade jetzt eine besonders große Summe braucht.
SoftBank ist nicht der einzige Konzern, der KI-Investitionen über Anleihen finanziert. Wie stark die großen Technologiekonzerne inzwischen die Anleihe-Indizes prägen, steht in KI-Anleihen fluten den Index. Der Unterschied liegt im Rating. Die meisten dieser Konzerne leihen mit Bestnoten, SoftBank liegt eine Stufe unter der Grenze, ab der eine Anleihe als sicher genug für viele Anleihefonds gilt. Deshalb landen diese Anleihen in Hochzinsindizes und nicht in den gewöhnlichen Unternehmensanleihe-Indizes.
Der faire Gegenpunkt
Für SoftBank selbst spielt die Zerlegung keine Rolle. Die drei Dollar-Anleihen kosten zusammen rund 941 Millionen Dollar Zinsen im Jahr, dazu 75,6 Millionen Euro auf die Euro-Anleihen. Ob diese Summe aus dem Grundzins kommt oder aus dem Aufschlag, ändert an der Belastung nichts. Und sie läuft über bis zu siebeneinhalb Jahre, unabhängig davon, ob der Grundzins in der Zeit wieder fällt. Wer die Finanzierung aus Sicht des Schuldners betrachtet, darf den Preis zu Recht hoch nennen.
Auch ein gleichbleibender Aufschlag ist eine Aussage. Er bedeutet, dass die Anleger für SoftBank im September dieselbe Zusatzvergütung verlangen wie im April, obwohl die Schuld wächst und das Geld in eine einzige, nicht börsennotierte Beteiligung fließt. Man kann das als Zeichen von Zuversicht lesen oder als Zeichen, dass der Hochzinsmarkt insgesamt wenig Aufpreis für Risiko verlangt. Der BB-Aufschlag im Index lag in den vergangenen drei Jahren zwischen 1,50 und 3,11 Punkten, mit 1,59 steht er am unteren Rand. Ein niedriger Aufschlag im Markt zieht auch den einzelnen Schuldner mit nach unten.
Und die Euro-Anleihe über sechs Jahre zeigt, dass es nicht überall so glatt aufgeht. Dort zahlt SoftBank tatsächlich mehr für das eigene Risiko, gegen einen Markt, der weniger verlangt. Wer die ganze Emission betrachtet, sieht in Dollar einen gestiegenen Grundzins und in einem kleinen Teil der Euro-Anleihen ein gewachsenes Misstrauen. Beides steht nebeneinander.
Was das für Anleger heißt
Dieselbe Zerlegung gilt für jeden Hochzins-ETF. Der Index der amerikanischen Hochzinsanleihen rentierte am 15. April mit 6,74 Prozent und am 23. September mit 7,68 Prozent, knapp einen Punkt mehr. Der durchschnittliche Aufschlag darin sank im selben Zeitraum von 2,85 auf 2,73 Punkte. Der ganze Anstieg der Rendite kommt also aus dem Grundzins, nicht aus einer höheren Vergütung für das Ausfallrisiko. Eine höhere Rendite im Factsheet eines Hochzins-ETF kann deshalb zwei ganz verschiedene Dinge bedeuten, und welches gerade gilt, zeigt erst die Zerlegung.
Für Anleger, die solche Anleihen schon halten, hat der Anstieg eine zweite Seite. Steigt der Grundzins, sinkt der Kurs bestehender Anleihen, und zwar umso stärker, je länger sie noch laufen. Wie das rechnet, steht in Die Rendite steigt, und wer die Anleihe schon hat, verliert Geld. Wie Zins und Risiko bei Anleihen grundsätzlich zusammenhängen, erklärt Anleihen, Zinsen, Risiko. Für einen deutschen Anleger kommt bei Dollar-Anleihen immer noch der Wechselkurs dazu, der hier gar nicht vorkommt.
Was daraus für ein eigenes Depot folgt, hängt an der Frage, welchen Teil der Rendite man eigentlich haben will. Der Grundzins ist in Staatsanleihen ohne Ausfallrisiko zu bekommen. Der Aufschlag ist die Bezahlung dafür, das Risiko eines Unternehmens zu tragen, und diese Bezahlung ist im Moment weder in Dollar noch im Durchschnitt des Marktes gestiegen. Wie man diese beiden Teile gewichtet, ist eine Entscheidung, die jeder für sich trifft.
Quellen
- Issuance of Foreign Currency-Denominated Senior Notes, 24. September 2026
- Issuance of Foreign Currency-Denominated Senior Notes, 16. April 2026
- Daily Treasury Par Yield Curve Rates 2026
- Zinsstruktur am Rentenmarkt, börsennotierte Bundeswertpapiere, Restlaufzeit vier und sechs Jahre, Tageswerte
- ICE BofA BB US High Yield Index Option-Adjusted Spread (BAMLH0A1HYBB) und Effective Yield (BAMLH0A1HYBBEY)
- ICE BofA US High Yield Index Option-Adjusted Spread (BAMLH0A0HYM2) und Effective Yield (BAMLH0A0HYM2EY)
- ICE BofA Euro High Yield Index Option-Adjusted Spread (BAMLHE00EHYIOAS) und Effective Yield (BAMLHE00EHYIEY)
- SoftBank pays steep price for record bond sale to fund OpenAI bet
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Kupons, Laufzeiten, Volumen, Rating, Kündigungsklauseln und Verwendungszweck stammen aus den beiden Emissionsmitteilungen von SoftBank Group vom 16. April und 24. September 2026, im Original gelesen. Der Grundzins in Dollar stammt aus der Zinskurve des US-Finanzministeriums, in Euro aus der Zinsstruktur der Deutschen Bundesbank. Die Aufschläge und Renditen der Hochzinsindizes stammen von ICE Data Indices, abgerufen über die Datenbank FRED der Federal Reserve Bank of St. Louis.
Stand der Einordnung: 25. September 2026.
Belastbarkeit einzelner Werte: Der Grundzins für dreieinhalb, fünfeinhalb und siebeneinhalb Jahre ist zwischen den Laufzeiten der Zinskurve gerechnet. Als Stichtag ist jeweils der Tag vor der Mitteilung gewählt, der genaue Zeitpunkt der Preisfestsetzung ist nicht veröffentlicht. Der Aufschlag über dem Bund ist größer als der übliche Aufschlag über dem Swap-Satz. Der Index-Aufschlag ist optionsbereinigt gerechnet, der SoftBank-Aufschlag als einfache Differenz, der Vergleich der Höhe ist deshalb nur eine Größenordnung. Die Einordnung als größte Hochzins-Emission eines Unternehmens stammt von der Financial Times.
Versionshistorie: Erste Veröffentlichung am 25. September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.