
Markt & Investieren
Japans TOPIX streicht 683 Firmen, die zusammen knapp 2 Prozent wiegen
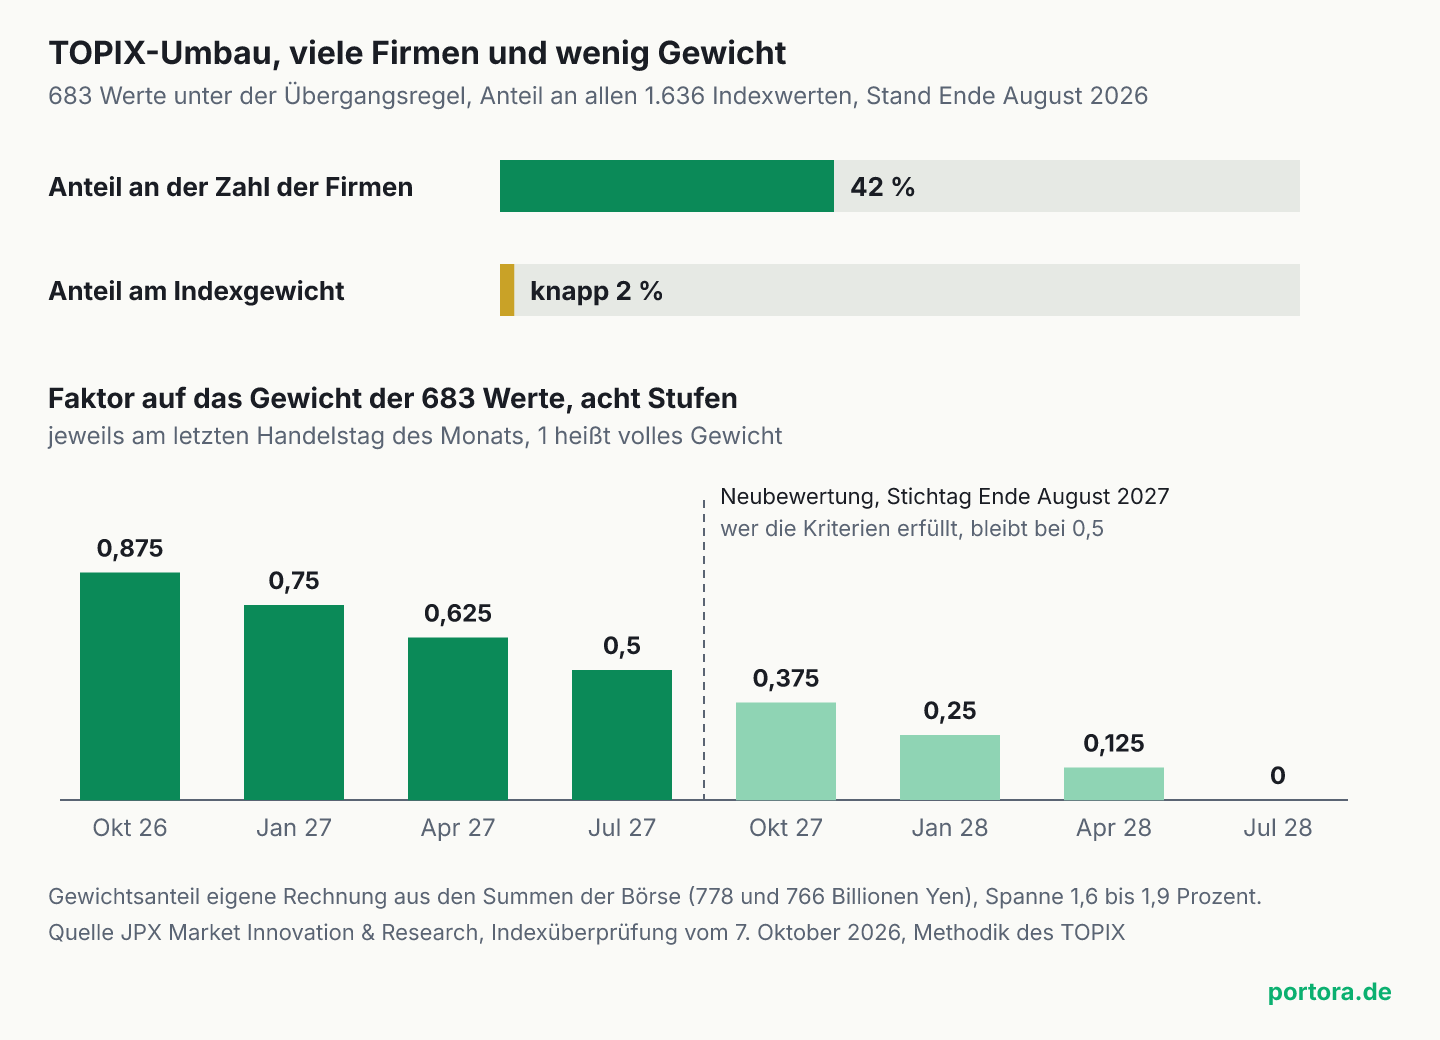
Stand 7. Oktober 2026. Die Japan Exchange Group hat die erste Überprüfung des TOPIX nach neuen Regeln veröffentlicht. Von 1.636 Werten verfehlen 683 Werte die Kriterien, mit denen ein Wert im Index bleibt. Ihr Gewicht sinkt bis Ende Juli 2028 in acht Stufen auf null. Diese 683 Werte sind 42 Prozent der Mitglieder, tragen nach eigener Rechnung aus den Summen der Börse aber nur knapp 2 Prozent des Indexgewichts. Ein Indexfonds schichtet diesen Anteil in die übrigen Werte um, Geld aus Japan zieht er dabei nicht ab.
Der Umbau in vier Zahlen
Quelle: JPX Market Innovation & Research, Indexüberprüfung vom 7. Oktober 2026 und Überblick zum Umbau des TOPIX; Gewichtsanteil eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 1.636 | Werte im TOPIX zum Stichtag der Überprüfung, Ende August 2026 |
| 35 | Neuaufnahmen zum 30. Oktober 2026, überwiegend aus den Segmenten Standard und Growth |
| 683 | Werte, die die Kriterien zum Verbleib verfehlen und unter die Übergangsregel fallen |
| 986 | Werte nach Abschluss Ende Juli 2028, ohne die Werte, die die Neubewertung 2027 bestehen |
| 775 Bio. Yen | frei handelbarer Börsenwert aller Indexwerte, Ende August 2026 |
| 778 / 766 Bio. Yen | derselbe Wert nach der Überprüfung Ende Oktober 2026 und nach Abschluss Ende Juli 2028, beide zu Kursen von Ende August 2026 |
| 1,6 bis 1,9 % | Anteil der 683 Werte am Indexgewicht, eigene Rechnung aus diesen Summen |
| 0,875 bis 0 | Faktor auf das Gewicht der 683 Werte, acht Stufen vom 30. Oktober 2026 bis Ende Juli 2028 |
| 0,5 | Faktor, bei dem ein Wert stehen bleibt, wenn er die Neubewertung mit Stichtag Ende August 2027 besteht |
| 0,14 / 97 % | Kriterien zum Verbleib, Umsatz im Jahr mindestens 14 Prozent des handelbaren Werts, Platz in den oberen 97 Prozent nach Börsenwert |
| 0,2 / 96 % | dieselben Kriterien für eine Neuaufnahme |
| 480 Mio. / 1,54 Mrd. Yen | mittlerer Tagesumsatz je Indexwert im August 2026, vor der Überprüfung und nach Abschluss |
| 97,4 / 96,4 % | Anteil des Index am frei handelbaren Börsenwert aller drei Segmente, vorher und nach Abschluss |
| 42,3 / 44,6 % | Gewicht der 30 größten Werte, vorher und nach Abschluss |
| 160 Bio. Yen | an den TOPIX gebundenes Vermögen in ETF, Fonds und Pensionsmandaten, Ende Juni 2026 |
| 5,91 % | Gewicht Japans im MSCI World, Ende September 2026 |
| 176,85 Yen | Referenzkurs der EZB für einen Euro am 7. Oktober 2026 |
Die These vom Zwangsverkauf in Tokio
Am 7. Oktober 2026 hat JPX Market Innovation & Research, die Indextochter der Japan Exchange Group, das Ergebnis der ersten regelmäßigen Überprüfung des TOPIX nach neuen Regeln veröffentlicht. Der TOPIX ist der breite Aktienindex der Börse in Tokio und wird seit 1969 berechnet. Zum Stichtag Ende August 2026 zählte er 1.636 Werte. Nach Abschluss des Umbaus Ende Juli 2028 sollen es 986 Werte sein, die Neuaufnahmen schon eingerechnet. Dazwischen liegen 683 Werte, die die neuen Kriterien zum Verbleib verfehlen und deshalb nach und nach aus dem Index genommen werden.
Ein Schluss liegt nahe, und er klingt zwingend. An den TOPIX sind laut Börse rund 160 Billionen Yen gebunden, in ETF, Investmentfonds und Pensionsmandaten. Wenn gut 40 Prozent der Firmen den Index verlassen, so die These, müssten all diese Fonds japanische Aktien in großem Stil verkaufen. Wer einen Japan-ETF hält, fragt sich dann, ob sein Depot gerade umgebaut wird und ob dabei Geld aus Japan abgezogen wird.
Die These vermischt zwei Größen und verwechselt zwei Vorgänge. Die Zahl der Firmen sagt, wie lang die Mitgliederliste ist. Was ein Fonds kauft und verkauft, richtet sich aber nach dem Gewicht, also nach dem Börsenwert der Firmen. Und ein Umbau ist kein Abzug, denn das Geld aus den gestrichenen Werten bleibt im Fonds und wandert in die übrigen. Beides lässt sich aus den Unterlagen der Börse nachrechnen.
42 Prozent der Firmen, knapp 2 Prozent des Gewichts
Der TOPIX gewichtet nach dem frei handelbaren Börsenwert. Gemeint ist der Wert der Aktien, die tatsächlich an der Börse gehandelt werden können, ohne die Pakete, die fest bei Großaktionären oder in gegenseitigen Beteiligungen von Firmen liegen. Eine Firma, deren handelbare Aktien 100 Milliarden Yen wert sind, zählt hundertmal so viel wie eine mit einer Milliarde. Wie weit Zahl und Gewicht auseinanderlaufen können, steht für den breitesten Welt-Index in einer eigenen Analyse. Hier geht es um die Größenordnung im TOPIX.
Die Börse nennt den frei handelbaren Börsenwert des Index zu drei Zeitpunkten, alle zu den Kursen von Ende August 2026. Vor der Überprüfung waren es 775 Billionen Yen. Nach der Überprüfung Ende Oktober 2026, mit den 683 Werten noch im Index, sind es 778 Billionen. Nach Abschluss Ende Juli 2028, ohne sie, sind es 766 Billionen. Der Unterschied der beiden letzten Summen beträgt 12 Billionen Yen und gehört allein den 683 Werten, denn die Neuaufnahmen stecken in beiden. In der Summe für Ende Oktober hat die Börse die erste Kürzung auf 87,5 Prozent schon eingerechnet, der volle Wert der 683 Werte liegt deshalb bei rund 13,7 Billionen Yen. Das sind knapp 2 Prozent der 775 Billionen. Je nach Rundung der Ausgangszahlen liegt der Anteil zwischen 1,6 und 1,9 Prozent.
In Euro wird das greifbarer. Angenommen, jemand hält 10.000 Euro in einem Fonds, der den TOPIX vollständig nachbildet. Davon stecken rund 180 Euro in den 683 Werten, die den Index verlassen, im Schnitt also gut 26 Cent je Wert. Die übrigen rund 9.820 Euro liegen in den Werten, die bleiben. Bei jedem der acht Termine verkauft der Fonds rund 22 Euro aus der Gruppe der 683 Werte und kauft dafür die übrigen Werte im Verhältnis ihres Gewichts nach. Der Betrag in japanischen Aktien bleibt dabei bei 10.000 Euro, abgesehen von den Kursen. Die 42 Prozent beschreiben die Länge der Liste, die knapp 2 Prozent das Geld.
Warum gerade die kleinen Werte gehen
Dass die 683 Werte so wenig wiegen, folgt aus den neuen Kriterien. Ein Wert bleibt im Index, wenn er zwei Bedingungen erfüllt. Erstens muss ein ausreichender Teil seiner handelbaren Aktien im Jahr tatsächlich den Besitzer wechseln. Die Börse nimmt dafür den mittleren Tagesumsatz eines Monats mal die Zahl der Handelstage, teilt durch den frei handelbaren Börsenwert und addiert zwölf Monate. Für den Verbleib muss diese Summe mindestens 14 Prozent des handelbaren Werts erreichen, im Jahr muss also grob ein Siebtel davon umgesetzt werden. Zweitens muss der Wert, sortiert nach Börsenwert von oben, innerhalb der ersten 97 Prozent des Gesamtwerts liegen. Wer eine der beiden Bedingungen verfehlt, steht fast immer am unteren Ende der Liste.
Beide Kriterien haben einen Zweck, und er betrifft den Fondsanleger. Ein Fonds, der den Index nachbildet, muss jede Aktie darin kaufen und verkaufen können, ohne ihren Kurs dabei selbst zu bewegen. Bei einer Firma, deren Aktien kaum gehandelt werden, gelingt das nicht, der Fonds zahlt beim Kauf mehr und erzielt beim Verkauf weniger. Für die Zeit nach Abschluss nennt die Börse deshalb eine Kennzahl, die sich mehr als verdreifacht. Der mittlere Tagesumsatz eines Indexwerts lag im August 2026 bei rund 480 Millionen Yen und läge mit der neuen Zusammensetzung bei rund 1,54 Milliarden Yen. Der Anteil des Index am frei handelbaren Wert aller Aktien in den drei Segmenten Prime, Standard und Growth sinkt dabei nur von 97,4 auf 96,4 Prozent.
Zwei Vorbehalte gehören zu dieser Rechnung. Die Summen der Börse beruhen auf den Kursen von Ende August 2026, bis zum letzten Termin im Juli 2028 verschieben sich die Gewichte mit den Kursen. Und nicht jeder der 683 Werte fällt sicher heraus. Im Herbst 2027 prüft die Börse sie noch einmal, und wer dann die Kriterien zum Verbleib erfüllt, bleibt im Index. Die Zahl von 986 Werten ist deshalb eine Untergrenze und nicht der Endstand.
Acht Termine bis Juli 2028
Der Umbau kommt nicht an einem Tag. Nach der Methodik der Börse sinkt das Gewicht der 683 Werte in acht gleichen Stufen, jeweils am letzten Handelstag eines Quartals. Die erste Stufe greift am 30. Oktober 2026, ab dann zählt jeder dieser Werte nur noch mit 87,5 Prozent seines frei handelbaren Börsenwerts. Es folgen die letzten Handelstage im Januar, April und Juli 2027. An ihnen fällt der Faktor auf 75, 62,5 und 50 Prozent. Danach geht es im Oktober 2027 und im Januar, April und Juli 2028 weiter, bis der Faktor bei null liegt und der Wert den Index verlässt.
Dazwischen liegt eine zweite Prüfung. Mit Stichtag Ende August 2027 wendet die Börse die Kriterien zum Verbleib noch einmal auf die 683 Werte an, das Ergebnis erscheint im Oktober 2027. Wer sie dann erfüllt, wird nicht weiter gekürzt und bleibt mit halbem Gewicht im Index. Ab Oktober 2028 überprüft die Börse den TOPIX jedes Jahr. Die Pause begründet sie ausdrücklich mit den Anstrengungen der Firmen, ihre Lage zu verbessern. Eine Firma hat also gut ein Jahr Zeit, ihren Börsenwert oder den Umsatz in ihrer Aktie so weit zu steigern, dass sie die Schwelle wieder erreicht.
Für einen Fonds, der den Index nachbildet, ist jeder dieser Termine eine Umschichtung. Sinkt der Faktor der 683 Werte, sinkt ihr Gewicht, und das Gewicht aller anderen Werte steigt im selben Umfang. Der Fonds verkauft also einen Teil seiner Aktien der gestrichenen Firmen und kauft zum selben Handelsschluss Aktien der verbleibenden. Wann ein Indexfonds überhaupt handeln muss und wann nicht, steht im Wissensartikel zur Gewichtung. Netto fließt dabei kein Geld aus japanischen Aktien ab, es wechselt nur die Firma.
Der zweite Umbau in vier Jahren
Bis 2022 bildete der TOPIX das damalige erste Segment der Börse in Tokio ab. Im April 2022 hat die Börse ihre Segmente neu geordnet, in Prime, Standard und Growth, und der Index umfasste damals rund 2.200 Werte. In einer ersten Stufe hat die Indextochter ab Oktober 2022 vierteljährlich das Gewicht kleiner Werte gesenkt, deren handelbare Aktien weniger als 10 Milliarden Yen wert waren. Abgeschlossen war diese Stufe im Januar 2025, mit rund 1.700 Werten.
Parallel hat die Börse die Firmen selbst in die Pflicht genommen. Im März 2023 forderte sie die Gesellschaften auf, ihre Kapitalkosten und ihren Aktienkurs im Blick zu haben und darüber zu berichten. Im März 2026 lief die Frist für Firmen mit Geschäftsjahresende im März ab, die bei der Neuordnung unter Übergangsregeln gefallen waren. Die Regeln für die zweite Stufe des Index hat die Indextochter im September 2024 veröffentlicht. Neu ist vor allem, dass Werte aus allen drei Segmenten in Frage kommen und dass der Index jedes Jahr nach Handelbarkeit überprüft wird, eine solche regelmäßige Überprüfung gab es vorher nicht.
An dieser Vorgeschichte hängt die Bauart des Umbaus. An den TOPIX sind laut Börse Ende Juni 2026 rund 160 Billionen Yen gebunden, dazu kommen Terminkontrakte, die in Osaka und Chicago gehandelt werden. Ein Index mit so viel gebundenem Geld lässt sich nicht von heute auf morgen umbauen, ohne dass die Umschichtung selbst die Kurse bewegt. Deshalb liegen zwei Jahre zwischen der Veröffentlichung der Regeln und der ersten Überprüfung, und deshalb verteilt sich die Kürzung wie schon beim ersten Umbau auf viele Quartale.
Wo der Verkauf doch Gewicht hat
Für den Index ist der Umbau klein, für die einzelne gestrichene Firma ist er es nicht. Die 160 Billionen Yen an gebundenem Vermögen entsprechen rund einem Fünftel der 775 Billionen Yen, die der Index an frei handelbarem Börsenwert umfasst. Bildet ein Fonds den Index vollständig nach, hält er von jedem Mitglied denselben Anteil. Rechnerisch halten die an den TOPIX gebundenen Fonds also rund ein Fünftel der handelbaren Aktien jedes der 683 Werte, und dieses Fünftel wird in den kommenden 21 Monaten verkauft.
Gemessen am Handel dieser Aktien ist das viel. Wer am Kriterium des Umsatzes scheiterte, hat im Jahr weniger als ein Siebtel seines handelbaren Werts umgesetzt, ein Fünftel in Fondsbesitz ist dann mehr als ein ganzes Jahr Handel in dieser Aktie. Auf acht Termine verteilt sind es je Termin rund 2,6 Prozent der handelbaren Aktien. Über alle 683 Werte gerechnet geht es um bis zu rund 2,8 Billionen Yen. Nach dem Referenzkurs der EZB sind das gut 16 Milliarden Euro, also rund 2 Milliarden Euro je Termin. Bleibt ein Wert nach der Neubewertung 2027 im Index, fällt die zweite Hälfte für ihn weg. Die Rechnung ist eine Näherung, denn nicht jeder gebundene Fonds bildet den Index Aktie für Aktie nach.
Dazu kommt, dass jeder Termin öffentlich ist. Wer weiß, dass Fonds am letzten Handelstag im Januar eine bestimmte Menge einer Aktie verkaufen müssen, kann vorher verkaufen und zum Stichtag billiger zurückkaufen. Diesen Abschlag für Vorwissen hat die Forschung bei Indexänderungen über Jahrzehnte gemessen. Er ist bei großen Indizes stark geschrumpft und hält sich dort, wo einem Zwangsverkäufer kein Käufer mit einem gleich großen Auftrag gegenübersteht, die Belege stehen in der Auswertung zum Index-Effekt. Bei den 683 Werten ist das der Fall, denn alle TOPIX-Fonds verkaufen dieselben Aktien zur selben Zeit.
Was der Umbau kostet
Was der Umbau kauft, ist handfest, und die Börse belegt es selbst. Ein Index, dessen mittlerer Wert am Tag dreimal so viel umsetzt, ist für einen Fonds billiger nachzubilden, und das kommt bei jedem Anleger an, der den TOPIX über einen Fonds hält. Der Anteil am Gesamtmarkt sinkt dabei um einen Prozentpunkt, und die Gewichte der Branchen verschieben sich laut Börse um höchstens 0,2 Prozentpunkte. Dazu ist der Umbau so gebaut, dass er die Kurse möglichst wenig bewegt, mit langem Vorlauf, acht Stufen und einer zweiten Prüfung für jede Firma. Das ist die stärkste Fassung des Schritts, und sie trägt.
Was er kostet, steht nicht in den Summen. Die Rechnung mit 778 und 766 Billionen Yen zeigt den Index, und für den Index ist der Umbau eine Rundung. Getragen wird er von einer anderen Gruppe, nämlich von den Aktionären der 683 Werte, die nicht in einem Fonds stecken. Ihnen steht über 21 Monate ein Verkäufer gegenüber, der rund ein Fünftel der handelbaren Aktien abgibt, zu festen Terminen und ohne auf den Preis zu achten. Der Fonds verkauft nicht, weil sich am Geschäft dieser Firmen etwas geändert hätte, sondern weil eine Kennzahl unter eine Schwelle fiel.
Dazu kommt eine Rolle, die über einen Index hinausgeht. Die Indextochter gehört zur selben Gruppe wie die Börse, die seit 2023 von den Firmen verlangt, Kapitalkosten und Aktienkurs im Blick zu haben. Mit der Pause bei der Neubewertung 2027 wird der Index zum Hebel dieser Forderung, denn eine Firma, die ihren Börsenwert oder den Handel in ihrer Aktie steigert, behält ihr halbes Gewicht. Damit misst der Index nicht mehr nur den Markt, er belohnt auch ein Verhalten, und das zum zweiten Mal in vier Jahren.
Ich sehe in der Streckung auf acht Termine den richtigen Teil dieses Umbaus. Ein Verkäufer, der nicht auf den Preis schaut, richtet den geringsten Schaden an, wenn er seine Menge auf viele Tage verteilt und sie lange vorher ankündigt, denn dann finden sich Käufer, die auf den Preis schauen und die Aktien übernehmen. Was der Umbau kostet, zeigt sich deshalb nicht an der Zahl der Firmen und nicht am Indexstand, sondern an den Kursen der 683 Werte rund um die acht Termine, und bezahlt wird es von ihren Aktionären außerhalb der Fonds. Daran würde ich den Umbau messen, und nicht an der Länge der Mitgliederliste.
Was das für Anleger heißt
Für die meisten Anleger in Deutschland bleibt der Umbau eine Randnotiz, und das hat einen einfachen Grund. Ein weltweit gestreuter ETF bildet in aller Regel einen Index von MSCI oder FTSE Russell ab, und diese Anbieter wählen ihre Japan-Werte nach eigenen Regeln aus, nicht nach der Mitgliederliste des TOPIX. Japan trägt im MSCI World Ende September 2026 5,91 Prozent. An dieser Aufteilung ändert die Entscheidung der Börse in Tokio nichts. Warum ein solcher Fonds Japan anders zusammensetzt als der Nikkei 225, die bekannteste Kennzahl der Börse in Tokio, steht in der Analyse zum Nikkei 225.
Wer einen Fonds hält, der ausdrücklich den TOPIX abbildet, hält ab dem 30. Oktober Schritt für Schritt weniger Firmen, aber kaum weniger Japan. Die knapp 2 Prozent wandern in die übrigen Werte, und am stärksten wächst der Anteil der großen. Laut Börse steigt das Gewicht der 30 größten Werte von 42,3 auf 44,6 Prozent. Wer kleine japanische Firmen bewusst über den TOPIX halten wollte, bekommt davon künftig weniger. Ob ein Fonds den TOPIX oder einen anderen Japan-Index abbildet, steht in seinem Namen und im Basisinformationsblatt.
Zwei Dinge bleiben offen, und sie gehen in verschiedene Richtungen. Wie viele der 683 Werte die Neubewertung im Herbst 2027 bestehen, weiß heute niemand, denn das hängt an Kursen und Umsätzen der kommenden Monate. Und ob die Abschläge um die Termine groß oder klein ausfallen, zeigt sich erst an den Terminen selbst. Für einen breit gestreuten Anleger hängt an keiner der beiden Fragen seine Japan-Quote. Was er aus dem Umbau macht, entscheidet er selbst, eine Handlung verlangt der Umbau von ihm nicht.
Quellen
- Periodic Review and Initial Selection of Constituents of TOPIX and Other Stock Price Indices
- TOPIX, Appendix, Result of the First Periodic Review in October 2026
- Results of the First Periodic Review and Constituent Issues of TOPIX (Effective October 30, 2026)
- TSE Index Guidebook (TOPIX), October 1, 2026
- Overview of TOPIX Revisions
- Second stage of revisions, Revisions of TOPIX
- MSCI World Index (USD), Index Factsheet, September 30, 2026
- Euro foreign exchange reference rates, Japanese yen (JPY)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 7. Oktober 2026. Zahl der Indexwerte, Summen des frei handelbaren Börsenwerts, Umsätze und Marktabdeckung stammen aus dem Anhang zur Indexüberprüfung von JPX Market Innovation & Research vom 7. Oktober 2026, alle Summen zu Kursen von Ende August 2026. Zeitplan, Faktoren und Kriterien stammen aus der Methodik des TOPIX. Der Anteil der 683 Werte am Indexgewicht ist eigene Rechnung aus diesen Summen, wegen der Rundung der Ausgangszahlen auf volle Billionen Yen als Spanne von 1,6 bis 1,9 Prozent zu lesen. Dass an den TOPIX gebundene Fonds rund ein Fünftel der handelbaren Aktien jedes Mitglieds halten, ist eine Näherung aus dem gebundenen Vermögen und dem Börsenwert des Index und setzt voraus, dass alle Fonds den Index vollständig nachbilden. Die Umrechnung in Euro nutzt den Referenzkurs der EZB vom 7. Oktober 2026. Das Urteil im Abschnitt zu den Kosten des Umbaus ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.