
Markt & Investieren
Finanzierungslücke 2040 bei 2,7 bis 4,8 Prozent, je nach Kredit für Verteidigung
Der Sachverständigenrat für Wirtschaft rechnet für 2040 mit einer Schuldenquote zwischen rund 78 und 98 Prozent der Wirtschaftsleistung, je nachdem, wie schnell der Bund seine Kredite für Verteidigung zurückfährt. Fährt er sie schnell zurück, fehlen im Bundeshaushalt 2040 rund 4,8 Prozent der Wirtschaftsleistung, die durch Sparen oder neue Einnahmen gedeckt werden müssen. Bleibt der Kredit, schrumpft diese Lücke auf 2,7 Prozent, und der Bund zahlt im selben Jahr rund 56 Milliarden Euro mehr Zinsen. Die kleinere Lücke ist deshalb keine Entlastung, sie ist eine verschobene Rechnung mit Zinsaufschlag.
Das Gutachten in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 4,8 % | Finanzierungslücke 2040, wenn der Kredit für Verteidigung ab 2031 jedes Jahr um 0,5 Punkte der Wirtschaftsleistung sinkt, rund 315 Mrd. Euro |
| 4,6 % | dieselbe Lücke bei 0,25 Punkten im Jahr, dem Pfad, den der Rat empfiehlt, rund 301 Mrd. Euro |
| 2,7 % | Lücke, wenn der Kredit auf dem Stand von 2030 bleibt, rund 175 Mrd. Euro |
| 77,5 / 85,4 / 97,6 % | Schuldenquote des Gesamtstaats 2040 in den drei Pfaden |
| 2,0 / 2,4 / 2,9 % | Zinsausgaben des Bundes 2040 in Prozent der Wirtschaftsleistung, in denselben drei Pfaden |
| 132,2 / 187,9 Mrd. € | Zinsausgaben des Bundes 2040 bei schneller Rückführung und ohne Rückführung |
| 62,8 % | Schuldenquote 2025 im Gutachten, die Bundesbank hatte im März 63,5 Prozent gemeldet |
| 29,9 Mrd. € | Zinsausgaben des Bundes 2025, nach 6,5 Mrd. Euro 2020, im Finanzplan rund 81 Mrd. Euro 2030 |
| 1 % | Anteil der Wirtschaftsleistung, ab dem Verteidigung seit 2025 auf Kredit bezahlt werden darf |
| 3,5 % | Verteidigungsausgaben ab 2030 in allen drei Pfaden, dazu rund 0,3 Prozent für verteidigungsnahe Ausgaben |
| 2,2 % | Entlastung durch die Maßnahmen, die der Rat diskutiert, davon 1,4 Prozent aus den besonders geeigneten |
| 2,4 % | Lücke, die im empfohlenen Pfad trotz dieser Maßnahmen bleibt |
| 0,3 % | Potenzialwachstum, das der Rat für 2031 bis 2036 annimmt, nominal rund 2,3 Prozent im Jahr |
| 1,3 % / 1,0 % | Wachstumsprognose des Rats für 2026 und 2027 |
Erholt sich die Wirtschaft, erholt sich der Haushalt
Der Sachverständigenrat für Wirtschaft, das Beratergremium der Bundesregierung in Wirtschaftsfragen, hat sein Jahresgutachten 2026/27 am 11. November an den Bundeskanzler übergeben. Es trägt den Titel „Finanzpolitik vor harten Entscheidungen“. Für 2026 rechnet der Rat mit 1,3 Prozent Wachstum, für 2027 mit 1,0 Prozent, die Inflation sieht er bei 2,8 und 3,3 Prozent. Daraus liegt eine Lesart nahe, die in Haushaltsdebatten oft auftaucht. Wenn sich die Wirtschaft erholt, erholt sich auch der Haushalt. Mehr Umsatz bringt mehr Umsatzsteuer, mehr Beschäftigung mehr Lohnsteuer, und eine Lücke, die in der Flaute entstanden ist, schließt sich im Aufschwung zum Teil von selbst. So funktioniert das tatsächlich, solange die Lücke aus schwachen Einnahmen kommt.
Das Gutachten rechnet für die Zeit bis 2040 etwas anderes vor. Die Lücke im Bundeshaushalt wächst in jedem der drei Pfade, die der Rat durchrechnet, weil die Ausgaben schneller steigen als die Einnahmen. Die Steuer- und sonstigen Einnahmen des Bundes steigen nach seiner Projektion bei geltendem Recht von 9 Prozent der Wirtschaftsleistung im Jahr 2030 auf 9,3 Prozent im Jahr 2040. Die Ausgaben steigen im selben Zeitraum von 13,6 Prozent auf 14,4 bis 15,2 Prozent. Getrieben wird das von zwei Posten. Die Verteidigungsausgaben wachsen bis 2040 gegenüber 2025 um rund 2,2 Prozentpunkte der Wirtschaftsleistung, die Zinsausgaben je nach Pfad um 1,3 bis 2,2 Punkte. Die soziale Sicherung, der größte Block im Haushalt des Bundes, wächst in derselben Zeit um 0,3 Punkte.
Und das Wachstum hilft dabei weniger, als die Lesart verspricht. Der Rat hat durchgerechnet, was passiert, wenn die Wirtschaft jedes Jahr einen halben Prozentpunkt schneller wächst als angenommen. Die Lücke 2040 sinkt dann im Pfad mit der schnellen Rückführung um 0,31 Punkte der Wirtschaftsleistung, von 4,8 auf rund 4,5 Prozent. Der Grund steckt in der Art der Ausgaben. Die Projektion setzt die Verteidigung auf einen festen Anteil der Wirtschaftsleistung, sie wächst im Aufschwung also mit. Und der Zins auf eine laufende Bundesanleihe ist bei der Ausgabe fest vereinbart, er sinkt nicht, weil die Konjunktur anzieht. Der Rat schreibt deshalb, dass ein höheres Potenzialwachstum die Lücke realistischerweise nicht schließen kann.
Drei Pfade, und Lücke und Schulden laufen gegeneinander
Die Spanne von 2,7 bis 4,8 Prozent ist keine Unsicherheit über die Zukunft, sie ist eine Weiche, die die Politik stellt. Seit der Reform der Schuldenbremse 2025 zählt der Teil der Verteidigungsausgaben, der 1 Prozent der Wirtschaftsleistung übersteigt, nicht gegen die reguläre Kreditgrenze des Bundes von 0,35 Prozent. Der Rat nennt das die Bereichsausnahme. Bis 2030 steigen die Verteidigungsausgaben nach dem Finanzplan auf das Nato-Ziel von 3,5 Prozent der Wirtschaftsleistung, und für 2030 plant der Bund 151,8 Milliarden Euro Kredit allein über diese Ausnahme. Für die Zeit danach rechnet der Rat drei Pfade. Im ersten steigt die Schwelle ab 2031 jedes Jahr um 0,5 Prozentpunkte, so dass die Verteidigung ab 2037 wieder ganz innerhalb der regulären Grenze bezahlt wird, so hatte es die Bundesbank vorgeschlagen. Im zweiten steigt sie um 0,25 Punkte im Jahr, das ist der Pfad, den der Rat selbst empfiehlt. Im dritten bleibt die Schwelle, wo sie ist.
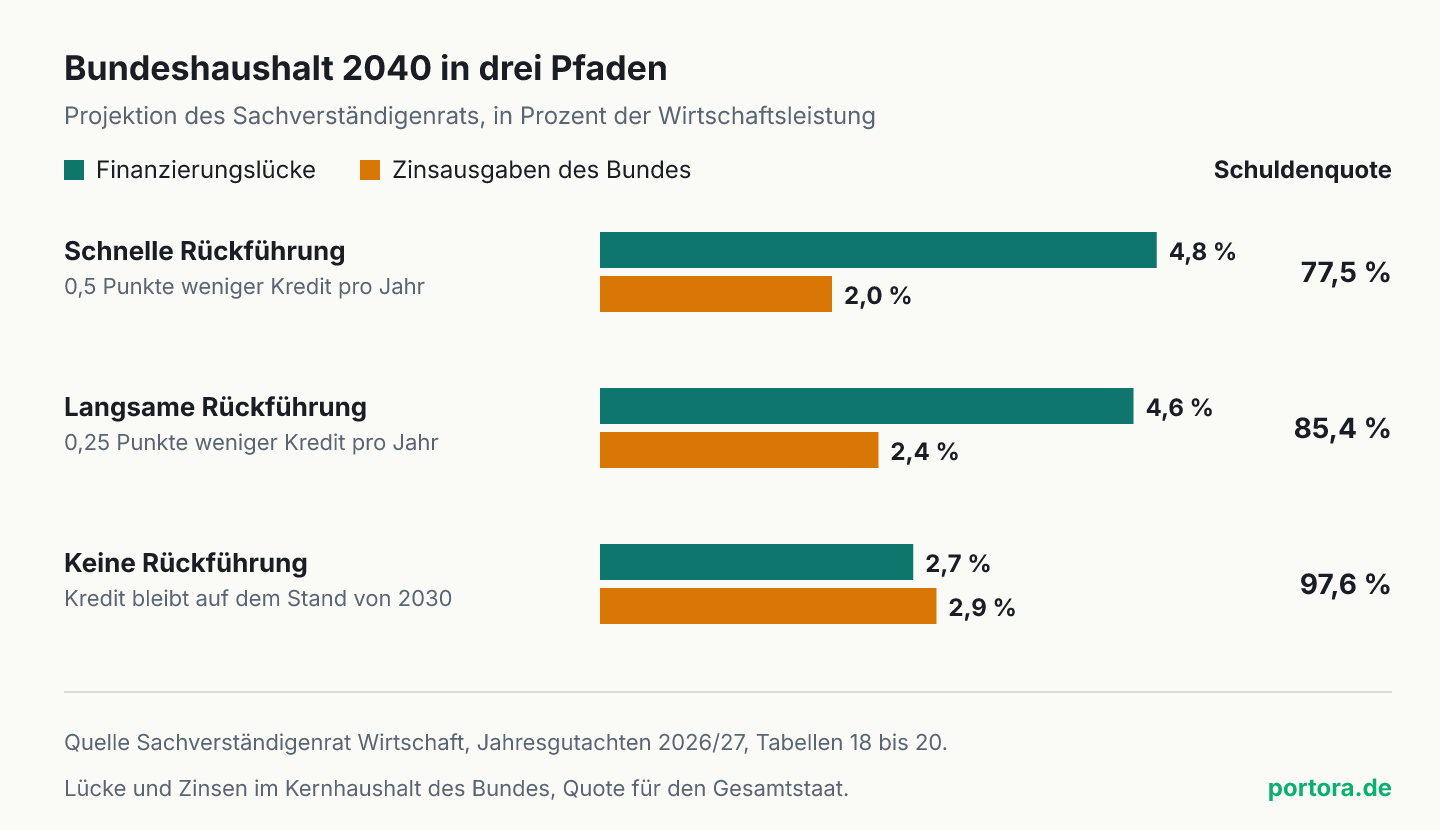
Legt man die drei Pfade nebeneinander, laufen Lücke und Schulden gegeneinander. Im schnellen Pfad fehlen 2040 im Bundeshaushalt 4,8 Prozent der Wirtschaftsleistung, rund 315 Milliarden Euro, die durch Kürzungen oder neue Einnahmen gedeckt werden müssen. Die Schuldenquote des Staates liegt dann bei 77,5 Prozent, die Zinsausgaben des Bundes bei 2,0 Prozent der Wirtschaftsleistung, das sind 132,2 Milliarden Euro. Im Pfad ohne Rückführung schrumpft die Lücke auf 2,7 Prozent, rund 175 Milliarden Euro. Dafür steigt die Schuldenquote auf 97,6 Prozent, und die Zinsausgaben klettern auf 2,9 Prozent oder 187,9 Milliarden Euro. Der empfohlene mittlere Pfad liegt bei einer Lücke von 4,6 Prozent, einer Quote von 85,4 Prozent und Zinsen von 2,4 Prozent.
Wohin die Differenz fließt, zeigt eine Rechnung mit den Tabellen des Gutachtens für das Jahr 2040. Im Pfad ohne Rückführung nimmt der Bund in diesem Jahr 202,6 Milliarden Euro neue Kredite auf, im schnellen Pfad 10,1 Milliarden, also 192,5 Milliarden Euro mehr. Rund 140 Milliarden davon stopfen die Lücke, denn um so viel ist sie kleiner. Rund 56 Milliarden gehen an die Gläubiger des Bundes, denn um so viel höher sind die Zinsen. Die beiden Posten erklären den Mehrkredit fast vollständig, der kleine Rest stammt aus weiteren Unterschieden zwischen den Pfaden. Fast 30 Cent von jedem zusätzlichen Kredit-Euro des Jahres 2040 bezahlen also keine Ausgabe dieses Jahres, sondern Zinsen auf Kredite aus den Jahren davor. Die kleinere Lücke ist damit nicht billiger, sie ist verschoben und kommt mit Aufschlag zurück.
Was die Lücke misst und was die Quote
Die Finanzierungslücke ist keine Zahl aus dem Haushaltsplan, sondern eine Rechengröße des Rats. Gemeint ist der Betrag, um den die geplanten Ausgaben des Bundes nicht durch konkrete Einnahmen, erlaubte Kredite oder beschlossene Kürzungen gedeckt sind. Im Finanzplan steckt dieser Betrag in globalen Minderausgaben, also in Einsparungen, die eingeplant, aber noch keinem Posten zugeordnet sind. Der Rat zieht davon den Teil ab, der erfahrungsgemäß ohnehin nicht abfließt, angesetzt mit 1,5 Prozent der Ausgaben. Für 2030 stehen im Finanzplan solche Pauschalen von 72,1 Milliarden Euro, 11,3 Prozent der geplanten Ausgaben, und die Bundesregierung selbst weist davon 48 Milliarden Euro als noch zu deckenden Bedarf aus. Nach dem Rat ist das im Vergleich mit früheren Finanzplänen eine bislang unerreichte Höhe.
Zwei Abgrenzungen muss man auseinanderhalten. Die Lücke bezieht sich nur auf den Kernhaushalt des Bundes, ohne die Sondervermögen. Die Schuldenquote bezieht sich auf den ganzen Staat, also Bund, Länder, Gemeinden und Sozialversicherungen, nach der Abgrenzung des Maastricht-Vertrags. Und die Lücke unterstellt, dass sich die Regierung an die geltenden Regeln hält. Wer die Regeln ändert, ändert die Lücke, und genau das ist der Fall der Bereichsausnahme. Eine Ausgabe, die über Kredit laufen darf, fehlt nicht mehr im Haushalt, sie steht dann im Schuldenstand. Was eine Schuldenquote misst und was nicht, steht im Wissensartikel zu Staatsschulden.
Bei der Quote sitzt die Falle im Nenner. Die Bundesbank meldete Ende März für 2025 eine Schuldenquote von 63,5 Prozent bei einem Schuldenstand von 2.838 Milliarden Euro. Im Gutachten stehen für dasselbe Jahr 62,8 Prozent. Der Rat weist darauf hin, dass das Statistische Bundesamt im Juli 2026 die Wirtschaftsleistung für die Zeit ab dem ersten Quartal 2024 nach oben revidiert hat und Quoten deshalb von früheren Angaben abweichen können. Wie stark der Nenner wirkt, zeigt die Bundesbank selbst. Das Wachstum der nominalen Wirtschaftsleistung senkte die Quote 2025 rechnerisch um 2,0 Prozentpunkte, der Zuwachs an Schulden hob sie um 3,3 Punkte. Eine Quote kann also fallen, obwohl die Schulden in Euro steigen, solange Preise und Produktion schneller wachsen als der Schuldenstand.
Wie aus Krediten von heute die Zinsen von morgen werden
Zinsausgaben reagieren träge auf den Markt. Die Rendite zehnjähriger Bundesanleihen stieg nach den Angaben im Gutachten von etwa minus 0,4 Prozent im Dezember 2021 auf rund 2,7 Prozent im September 2023. Im Haushalt kommt ein solcher Anstieg aber erst an, wenn eine alte Anleihe ausläuft und durch eine neue zum höheren Zins ersetzt wird, denn der Zins einer laufenden Anleihe ist bis zum Ende fest. Deshalb stiegen die Zinsausgaben des Bundes von 6,5 Milliarden Euro im Jahr 2020 auf 29,9 Milliarden Euro im Jahr 2025, und im Finanzplan wachsen sie bis 2030 auf rund 81 Milliarden Euro, 1,6 Prozent der Wirtschaftsleistung. Wie dieser Nachlauf zwischen Marktzins und Zinslast bei anderen Staaten aussieht, steht in der Auswertung zur Zinslast der Staaten.
Ein Rechenbeispiel mit runden Zahlen zeigt den Hebel. Angenommen, der Bund hat Ende 2021 Anleihen über 100 Milliarden Euro zu einer Rendite von minus 0,4 Prozent ausgegeben. Solange sie laufen, kosten sie ihn rechnerisch nichts, er zahlt sogar weniger zurück, als er bekommen hat. Laufen sie aus und werden zu 2,7 Prozent erneuert, kostet derselbe Betrag 2,7 Milliarden Euro Zinsen im Jahr, 3,1 Milliarden mehr als vorher. Dafür ist kein einziger Euro zusätzlicher Schulden nötig. Kommen neue Kredite dazu, wächst die Rechnung doppelt, durch den höheren Zins und durch die größere Summe, auf die er gezahlt wird. Genau das passiert, wenn die Bereichsausnahme Jahr für Jahr neuen Kredit erlaubt.
Im Gutachten steckt diese Mechanik in einer zweiten Zahl. Steigt der Zins um einen halben Prozentpunkt über die Annahme, wächst die Lücke 2040 im schnellen Pfad um 0,25 Punkte der Wirtschaftsleistung, im Pfad ohne Rückführung um 0,33 Punkte. Je mehr Schulden, desto stärker trifft jeder Zinsanstieg den Haushalt. Der Pfad mit der kleineren Lücke ist also zugleich der Pfad, der am empfindlichsten auf den Anleihemarkt reagiert. Dazu kommt die Richtung. Im Pfad ohne Rückführung ist der Anstieg der Schuldenquote 2040 nach dem Rat nicht abgeschlossen, er geht weiter, solange der Zins auf die Staatsschulden über dem Wachstum der Wirtschaft liegt und der Bund vor Zinsen keine ausreichenden Überschüsse erzielt.
Wie die Bereichsausnahme in den Haushalt kam
In den 2010er-Jahren gab der Bund im Schnitt reichlich 10 Prozent der Wirtschaftsleistung aus, seit Beginn der 2020er-Jahre sind es etwa 12 Prozent. Zuerst kamen die Hilfen in der Pandemie und in der Energiekrise, finanziert über die Notlagenklausel der Schuldenbremse. 2022 folgte das Sondervermögen Bundeswehr mit einer Kreditermächtigung von bis zu 100 Milliarden Euro, das bis 2027 ausgegeben sein soll. 2025 kam das Finanzpaket mit dem Sondervermögen für Infrastruktur und Klimaneutralität und mit der Bereichsausnahme für Verteidigung im Grundgesetz. Seitdem steigt der Verteidigungsetat nach dem Finanzplan von 82,2 Milliarden Euro im Jahr 2026 auf 183,6 Milliarden Euro im Jahr 2030.
Was das für den Aufbau des Haushalts bedeutet, zeigen drei Blöcke. Soziale Sicherung, Verteidigung und Zinsen kosteten den Bund 2019 rund 232 Milliarden Euro, 65 Prozent seiner Steuer- und sonstigen Einnahmen. Bis 2030 steigen sie nach dem Finanzplan auf rund 538 Milliarden Euro, das sind 115 Prozent der Einnahmen. Die drei Blöcke allein kosten dann mehr, als der Bund einnimmt. Verteidigung und Zinsen zusammen beanspruchen 2025 noch 21 Prozent der Einnahmen, 2030 schon 56 Prozent. Bis 2040 rechnet der Rat für die drei Blöcke mit 130 bis 140 Prozent der Steuereinnahmen, je nach Pfad.
Kritik an der Ausnahme kam nicht erst vom Rat. Die Bundesbank und der unabhängige Beirat des Stabilitätsrats haben eine neue Reform der Schuldenbremse angemahnt, um die Kredite für Verteidigung zu begrenzen. Dazu kommen die europäischen Regeln. Eine Ausweichklausel erlaubt Deutschland bis Ende 2028, wegen höherer Verteidigungsausgaben vom vereinbarten Ausgabenpfad abzuweichen. Im Pfad ohne Rückführung läge das Defizit des Staates 2040 noch bei rund 3,5 Prozent der Wirtschaftsleistung und damit über dem Referenzwert von 3 Prozent. Der Rat sieht darin das Risiko eines Defizitverfahrens der EU.
Und wenn Verteidigung eine Ausgabe für mehrere Generationen ist
Das stärkste Argument für die Kreditfinanzierung verdient eine faire Fassung. Sicherheit nützt nicht nur den Steuerzahlern von heute, sondern auch denen von 2040 und 2050, also sollen nicht die heutigen allein dafür zahlen. Ein Staat finanziert eine Brücke, die fünfzig Jahre steht, auch über Kredit, und das gilt als solide. Dazu kommt das Tempo. Wer den Verteidigungsetat in vier Jahren mehr als verdoppelt, kann das Geld kaum im selben Tempo an anderer Stelle einsparen, ohne die Erholung abzuwürgen. Der Rat selbst warnt vor einer späten und dann notwendigerweise raschen Konsolidierung.
Der Vergleich mit der Brücke trägt für einen Buckel, nicht für ein Plateau. Eine Brücke wird einmal gebaut, danach kostet sie Unterhalt. Die Projektion des Rats setzt die Verteidigungsausgaben dagegen ab 2030 dauerhaft auf 3,5 Prozent der Wirtschaftsleistung, in jedem Jahr. Das ist keine einmalige Anschaffung, sondern eine laufende Ausgabe. Eine laufende Ausgabe auf Dauer über Kredit zu bezahlen heißt, dass jede Generation ihre eigene Verteidigung bezahlt und dazu die Zinsen auf die Verteidigung der vorigen. Im Pfad ohne Rückführung zahlt der Bund 2040 rund 56 Milliarden Euro mehr Zinsen als im schnellen Pfad, und dieses Geld kauft 2040 weder Ausrüstung noch Personal.
Der Einwand begrenzt die These also, er kippt sie nicht. Für den Aufwuchs bis 2030 lässt sich Kredit begründen, weil die Ausgaben in kurzer Zeit springen. Für das Niveau danach trägt die Begründung nicht, weil es kein Ende hat. Diese Trennung steckt auch im Vorschlag des Rats, die Schwelle schrittweise anzuheben, statt die Ausnahme auf einen Schlag zu streichen.
Was die kleine Zahl verdeckt
Der Rat empfiehlt den mittleren Pfad. Die Schwelle soll ab 2031 jedes Jahr um 0,25 Punkte steigen, und dieser Pfad soll ins Grundgesetz. Die Lücke liegt dann 2040 bei 4,6 Prozent der Wirtschaftsleistung, rund 301 Milliarden Euro. Die Maßnahmen, die der Rat dafür diskutiert, bringen nach seiner Rechnung bis zu 2,2 Prozent. Als besonders geeignet nennt er den Abbau ineffizienter und umweltschädlicher Steuervergünstigungen, Reformen der Sozialversicherungen und im Transfersystem und ein effizienteres Steuersystem, zusammen bis zu 1,4 Prozent. Weitere 0,8 Prozent kämen aus dem Abbau von Finanzhilfen, 10 Prozent weniger Personalkosten beim Bund und der Rücknahme der Haltelinie für das Rentenniveau. Zu den Vorschlägen gehören nach der Pressemitteilung auch die Abschaffung der abschlagsfreien Rente mit 63 und die Rücknahme der Mütterrente III. Auch dann bleibt eine Lücke von mindestens 2,4 Prozent, und der Rat hält es für nicht zu erwarten, dass sich mittelfristig höhere Umsatz- und Ertragsteuern vermeiden lassen.
Was man an der Spanne nicht sieht, ist der Steuerzahler, der die kleinere Lücke bezahlt. In der Zahl 2,7 Prozent taucht er nicht auf, in den Zinsen von 187,9 Milliarden Euro schon. Er bekommt für diese Zinsen keine zusätzliche Leistung, sie bezahlen Ausgaben, die Jahre vorher gemacht wurden. Wer nur auf die Lücke schaut, sieht im Pfad ohne Rückführung eine Entlastung um 2,1 Prozent der Wirtschaftsleistung gegenüber dem schnellen Pfad. Wer Lücke und Zinsen zusammen nimmt, sieht, dass ein Teil dieser Entlastung schon 2040 als Zinslast zurückkommt und mit jedem weiteren Jahr wächst, solange die Quote steigt.
Ich halte die 2,7 Prozent deshalb für die teurere der beiden Zahlen, nicht für die bessere, gemessen an dem, was das Gutachten selbst an Zinsen ausweist. Ein Kredit schließt die Lücke nur in dem Jahr, in dem er aufgenommen wird, danach steht er mit seinem Zins in jedem folgenden Haushalt, und dort konkurriert der Zins mit allem anderen, was der Bund bezahlen will. Die Kreditfinanzierung senkt die Last für Bürger und Betriebe nicht, sie verlegt sie in die Zukunft und legt die Zinsen obendrauf. Daraus folgt für mich, dass jeder Pfad an Lücke und Zinsen zusammen gemessen werden muss und nicht an der Lücke allein, und dass die Lücke zuerst über die Ausgaben geschlossen werden muss, die der Rat selbst als ineffizient benennt, bevor eine höhere Steuer die Last noch einmal erhöht.
Was das für Anleger heißt
Für Anleger ist die Spanne vor allem eine Zahl über den Kreditbedarf des Bundes, und den deckt er zum größten Teil über Bundesanleihen. Im Pfad ohne Rückführung nimmt der Bund 2040 noch 202,6 Milliarden Euro neue Kredite im Jahr auf, im schnellen Pfad 10,1 Milliarden. Ob ein größeres Angebot die Rendite hebt, hängt davon ab, wer die Anleihen kauft und zu welchem Preis, und das zeigt das Gutachten nicht. Es zeigt aber, wie empfindlich der Haushalt auf den Zins reagiert, und dass diese Empfindlichkeit mit der Schuldenquote steigt.
Bundesanleihen gelten im Euroraum als der sichere Maßstab, an dem andere Staatsanleihen gemessen werden. Wie der Abstand zu einem Nachbarn entsteht und warum er sich verschieben kann, steht am Beispiel Frankreichs in der Auswertung zum Zinsabstand. Den bisher höchsten Wert der deutschen Schuldenquote nennt das Gutachten für 2010, 81,0 Prozent. Im Pfad ohne Rückführung läge sie 2040 rund 17 Punkte darüber. Wer Bundesanleihen oder einen Anleihefonds mit hohem Deutschland-Anteil hält, hält also Papiere eines Schuldners, dessen Zahlen sich je nach Pfad deutlich unterscheiden. Für die Rückzahlung einer laufenden Anleihe heißt das nichts, für den Abstand zu anderen Staaten kann es etwas heißen.
Die Zahlen hängen an Annahmen, und die Risiken laufen in beide Richtungen. Wächst die Wirtschaft schneller oder sinken die Zinsen, fällt die Lücke kleiner aus, steigen die Zinsen, wird sie größer. Die Projektion unterstellt keine weiteren Notlagen und berücksichtigt Rückwirkungen höherer Schulden auf das Wachstum nur unvollständig. Übertragbar ist die Lehre auf jede eigene Finanzierung. Eine Rate, die heute klein ist, weil ein alter Zins noch läuft, sagt wenig darüber, was sie nach der Anschlussfinanzierung kostet, wie die Rechnung zur Anschlussfinanzierung eines Baukredits zeigt. Was du aus den drei Pfaden für dein Depot ableitest, bleibt deine Entscheidung.
Quellen
- Jahresgutachten 2026/27, Kapitel 2, Der Bundeshaushalt vor steigendem Handlungsbedarf
- Konjunktur erholt sich, Finanzpolitik vor harten Entscheidungen
- Handlungsbedarf von historischem Ausmaß (Pressemitteilung zu Kapitel 2)
- Deutsche Staatsschulden wachsen 2025 um 144 Milliarden Euro auf 2,8 Billionen Euro, Schuldenquote steigt von 62,2 auf 63,5 Prozent
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Finanzierungslücken, Schuldenquoten, Zinsausgaben und Kredite für 2040 stammen aus Kapitel 2 des Jahresgutachtens 2026/27 des Sachverständigenrats Wirtschaft, Tabellen 18 bis 20 und Ziffern 83 bis 110, die Wachstumsprognose und die Sparvorschläge aus seiner Pressemitteilung vom 11. November 2026. Die Schuldenquote 2025 von 63,5 Prozent und ihre Zerlegung stammen aus der Pressemitteilung der Deutschen Bundesbank vom 31. März 2026. Die Differenzen zwischen den Pfaden (192,5 Milliarden Euro Mehrkredit, rund 140 Milliarden Euro kleinere Lücke, rund 56 Milliarden Euro höhere Zinsen) hat die Redaktion aus den Tabellen gerechnet. Das Rechenbeispiel zur Anschlussfinanzierung beruht auf einer angenommenen Summe von 100 Milliarden Euro und zeigt nur die Größenordnung. Die Projektion ist nach Angabe des Rats keine Prognose, sondern eine Fortschreibung unter Annahmen. Die Einordnung beschreibt den Stand am 11. November 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.