
Markt & Investieren
Die Rendite steigt sofort, die Zinslast der Staaten erst mit jeder Anleihe, die ausläuft
Nach den neuen Zahlen des Internationalen Währungsfonds (IWF) steigt die Zinslast in Deutschland bis 2031 von 0,9 auf 1,6 Prozent der Wirtschaftsleistung. In den USA geht sie im selben Zeitraum von 3,2 auf 5,0 Prozent. Die Renditen für Staatsanleihen sind schon heute hoch, bei der Zinslast kommen sie aber nur langsam an, weil jeder Staat auf seine alten Anleihen den alten Kupon zahlt. Wie schnell der neue Zins durchschlägt, hängt an der Restlaufzeit, in Italien sind es knapp 7 Jahre, in Großbritannien gut 13 Jahre. Gemessen an der Rendite von heute sind deshalb in Italien bis 2031 gut zwei Fünftel der Lücke angekommen, in Großbritannien ein Achtel.
Zinslast und Restlaufzeit in Zahlen
Quelle: IWF, Datenbank zum Fiscal Monitor Oktober 2026; Schuldenagenturen Italiens und Großbritanniens; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Land | Restlaufzeit | Zehnjahresrendite | Nettozinsen 2025 | Nettozinsen 2031 |
|---|---|---|---|---|
| Italien | 6,96 Jahre (30.09.2026) | 4,36 % (Mittel September) | 3,61 % | 4,59 % |
| Frankreich | 8 Jahre und 180 Tage (30.06.2026) | 4,44 % (Mittel September) | 2,08 % | 3,67 % |
| Japan | 9 Jahre und 5 Monate (31.03.2026) | 3,02 % (13.10.2026) | 0,20 % | 1,88 % |
| Großbritannien | 13,44 Jahre (30.06.2026) | 5,39 % (12.10.2026) | 2,60 % | 2,94 % |
| USA | nicht verglichen | 5,21 % (13.10.2026) | 3,18 % | 5,01 % |
| Deutschland | nicht verglichen | 3,47 % (Mittel September) | 0,86 % | 1,56 % |
Die These, hohe Renditen sprengen jetzt die Haushalte
Staatsanleihen bringen in vielen Industrieländern so viel Zins wie seit fast zwanzig Jahren nicht. Nach dem Internationalen Währungsfonds (IWF) stieg die durchschnittliche Rendite zehnjähriger Anleihen der sieben großen Industrieländer (G7) zwischen Februar und September 2026 um mehr als einen Prozentpunkt. Am 13. Oktober lag die zehnjährige US-Rendite bei 5,21 Prozent. Die britische stand am Vortag bei 5,39 Prozent, und selbst Japan zahlt für zehn Jahre inzwischen 3,02 Prozent. Die naheliegende Folgerung lautet, dass diese Zinsen jetzt die Staatshaushalte sprengen.
Der IWF warnt in seinem Fiscal Monitor vom 14. Oktober 2026 selbst vor diesem Druck. In einem Beitrag zum Bericht schreiben die Ökonomen Era Dabla-Norris und Rodrigo Valdés, dass die durchschnittlichen Kosten, zu denen sich Staaten finanzieren, von 2,3 Prozent im Jahr 2021 auf 3,7 Prozent im Jahr 2031 steigen. Für die USA rechnet der IWF mit Zinszahlungen von 5,7 Prozent der Wirtschaftsleistung im Jahr 2031, vor der Pandemie waren es rund 2,8 Prozent. Das ist ungefähr so viel, wie die USA dann für ihre gesetzliche Rente ausgeben, den größten einzelnen Posten im Bundeshaushalt.
Die These verwechselt allerdings zwei Zinssätze. Die Rendite ist der Preis, zu dem ein Staat heute neues Geld bekommt. Die Zinslast ist die Summe dessen, was er auf alle ausstehenden Anleihen zahlt, und jede davon trägt den Kupon aus dem Jahr, in dem sie verkauft wurde. Ein Staat, der 2021 eine zehnjährige Anleihe verkauft hat, zahlt auf sie bis 2031 den Zins von 2021. Der höhere Marktzins kommt erst an, wenn diese Anleihe ausläuft und durch eine neue ersetzt wird. Für die USA ist diese Rechnung Kupon für Kupon zerlegt, ebenso die Frage, wie lange der Durchschnittszins dem Markt hinterherläuft. Hier geht es darum, wie schnell das in verschiedenen Ländern passiert und was davon bis 2031 übrig bleibt.
Woher der Anstieg bis 2031 kommt
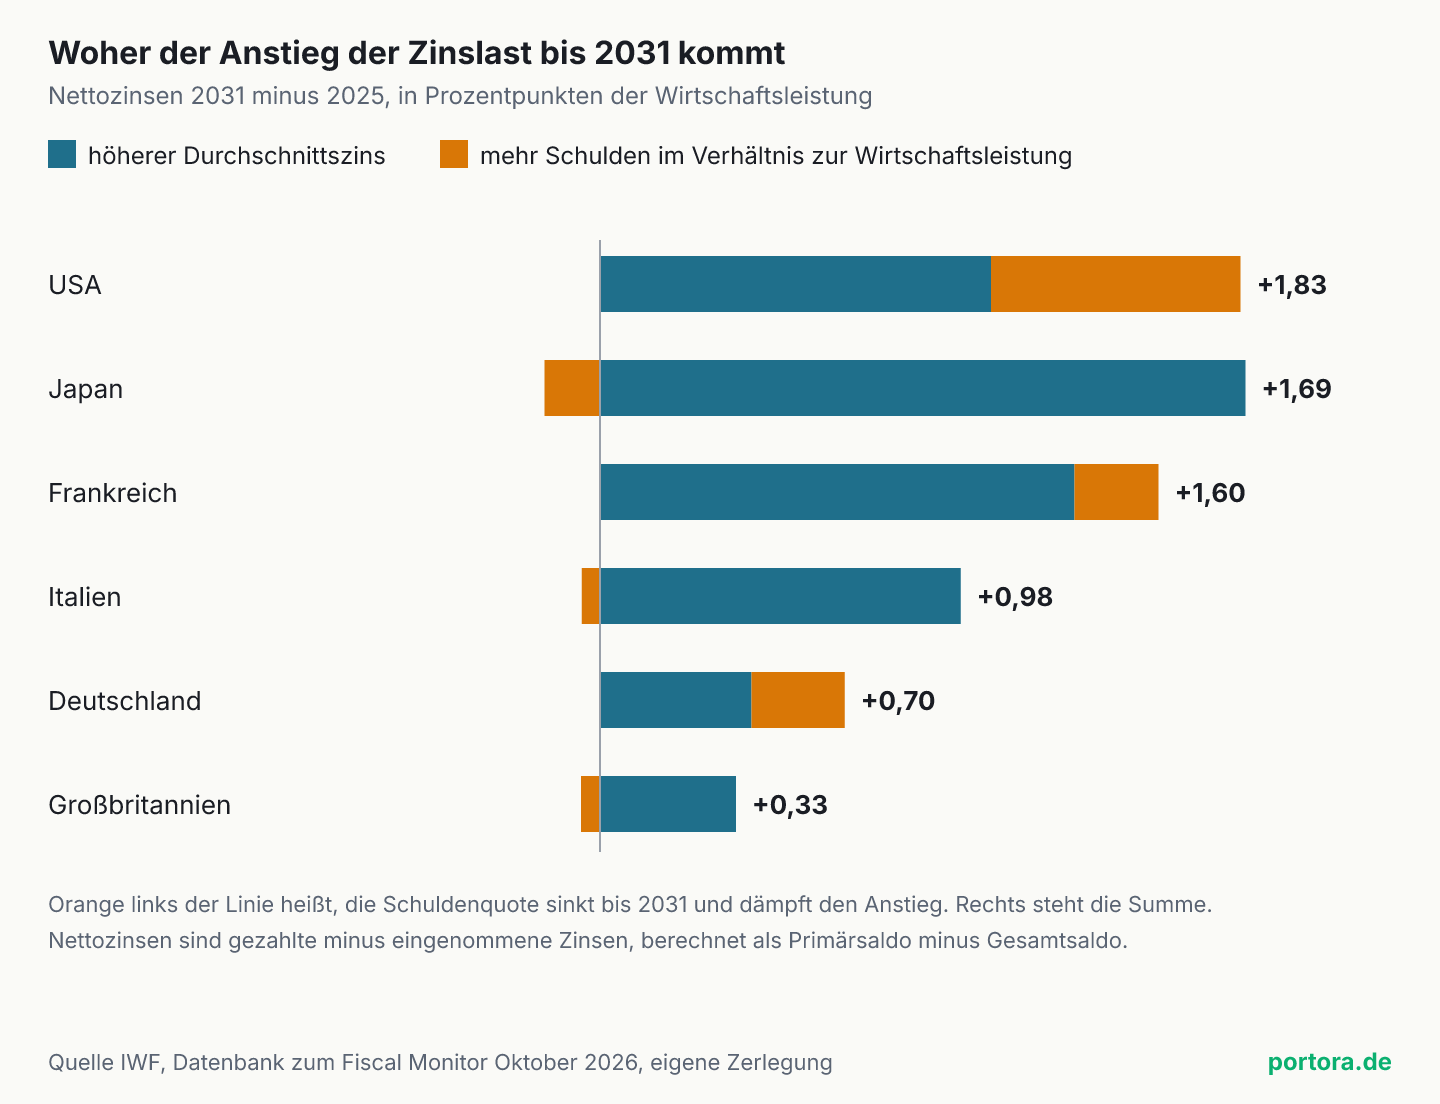
Die Datenbank zum Fiscal Monitor enthält für jedes Land zwei Salden des Staates, das Gesamtergebnis und das Ergebnis ohne Zinsen, den Primärsaldo. Der Abstand zwischen beiden sind die Nettozinsen, also die gezahlten Zinsen abzüglich der Zinsen, die der Staat selbst einnimmt. Für die USA sind das 2025 rund 3,18 Prozent der Wirtschaftsleistung. Für 2031 rechnet der IWF mit 5,01 Prozent, ein Anstieg um 1,83 Prozentpunkte. Japan kommt von 0,20 auf 1,88 Prozent, Frankreich von 2,08 auf 3,67 Prozent. Italien steigt von 3,61 auf 4,59 Prozent, Deutschland von 0,86 auf 1,56 Prozent und Großbritannien von 2,60 auf 2,94 Prozent.
Ein solcher Anstieg hat zwei Quellen, und man kann sie auseinanderrechnen. Die Zinslast ist die Schuldenquote mal einem Durchschnittszins. Sie steigt, wenn der Staat im Verhältnis zur Wirtschaftsleistung mehr Schulden hat, oder wenn er auf dieselben Schulden mehr Zins zahlt. Teilt man die Nettozinsen durch die Schuldenquote, erhält man diesen rechnerischen Durchschnittszins. In den USA liegt er 2025 bei 2,55 Prozent und 2031 bei 3,45 Prozent. Die Schuldenquote steigt im selben Zeitraum von 124 auf 145 Prozent der Wirtschaftsleistung.
Damit lässt sich der Anstieg in den USA aufteilen. Wäre die Schuldenquote auf dem Stand von 2025 geblieben, hätte allein der höhere Durchschnittszins die Zinslast um 1,12 Prozentpunkte erhöht, nämlich 124 Prozent mal 0,90 Punkte Zins. Die übrigen 0,71 Punkte entstehen, weil auf die zusätzlichen 21 Prozentpunkte Schulden ebenfalls Zins anfällt. Knapp zwei Drittel des Anstiegs sind also der Zins, gut ein Drittel ist die Menge.
In den anderen Ländern fällt die Aufteilung anders aus, und das ist der eigentliche Befund. In Japan, Italien und Großbritannien sinkt die Schuldenquote bis 2031 leicht, dort kommt der gesamte Anstieg aus dem Zins. In Japan sind es 1,84 Punkte aus dem Zins, von denen der Rückgang der Schuldenquote 0,16 wieder abzieht. In Frankreich und Deutschland tragen beide Quellen. Deutschlands Schuldenquote wächst von 63 auf 76 Prozent, und das erklärt mehr als ein Drittel des deutschen Anstiegs.
Wie stark steigt die Zinslast in Deutschland?
Die Zinslast in Deutschland steigt nach den IWF-Zahlen von 0,86 Prozent der Wirtschaftsleistung im Jahr 2025 auf 1,56 Prozent im Jahr 2031, also um rund vier Fünftel. Im Jahr 2031 ist das die kleinste Last unter den sechs Ländern hier, knapp vor Japan mit 1,88 Prozent. Bemerkenswert ist die Zusammensetzung. Der rechnerische Durchschnittszins steigt von 1,37 auf 2,06 Prozent, die Schuldenquote von 63 auf 76 Prozent der Wirtschaftsleistung. Auf den Zins entfallen 0,43 Prozentpunkte des Anstiegs, auf die größere Schuld 0,27.
Der zweite Teil ist neu. Bis 2025 sank die deutsche Schuldenquote, für die Jahre danach rechnet der IWF mit einem kräftigen Anstieg, der zeitlich mit den 2025 beschlossenen Ausnahmen von der Schuldenbremse für Verteidigung und dem Sondervermögen für Infrastruktur zusammenfällt. Zugleich ist der Abstand zum Markt groß. Die zehnjährige Bundesanleihe brachte im September im Monatsmittel 3,47 Prozent, der rechnerische Durchschnittszins des Staates lag 2025 bei 1,37 Prozent. Jede neue Anleihe kostet also rund zweieinhalbmal so viel wie der Bestand im Schnitt, und jede, die ausläuft, schiebt den Durchschnitt ein Stück nach oben.
Warum die Restlaufzeit das Tempo bestimmt
Wie schnell der neue Zins ankommt, hängt an der Zeit, bis eine Anleihe fällig wird. Das funktioniert wie bei einem Baukredit mit Zinsbindung. Wer 2021 für zehn Jahre zu 1 Prozent abgeschlossen hat, merkt den heutigen Zins erst 2031, wer nur fünf Jahre Zinsbindung hatte, schon jetzt. Ein Staat hat viele solcher Kredite mit verschiedenen Laufzeiten nebeneinander, und der Durchschnitt über alle heißt durchschnittliche Restlaufzeit.
Die Schuldenagenturen veröffentlichen diese Zahl. In Italien lag sie Ende September 2026 bei 6,96 Jahren, in Frankreich Ende Juni bei 8 Jahren und 180 Tagen. Japans Finanzministerium nennt für Ende März 2026 9 Jahre und 5 Monate. Die britische Schuldenagentur kommt für ihre Staatsanleihen (Gilts) Ende Juni auf 13,44 Jahre. Grob gerechnet wird in Italien jedes Jahr ein Siebtel der Anleihen neu verzinst, in Großbritannien gut ein Dreizehntel.
Daran lässt sich ablesen, wie viel vom Abstand zwischen Markt und Bestand bis 2031 ankommt. In Italien liegt der rechnerische Durchschnittszins 2025 bei 2,63 Prozent, die zehnjährige Rendite im September im Mittel bei 4,36 Prozent. Die Lücke beträgt 1,73 Prozentpunkte. Bis 2031 steigt der Durchschnittszins nach den IWF-Zahlen um 0,75 Punkte, also um 43 Prozent der Lücke. Frankreich kommt auf 44 Prozent, Japan auf 31 Prozent und Großbritannien auf 13 Prozent.
Italien und Frankreich mit sieben und achteinhalb Jahren Restlaufzeit schließen bis 2031 also gut zwei Fünftel der Lücke, Japan mit gut neun Jahren knapp ein Drittel, Großbritannien mit gut dreizehn Jahren ein Achtel. Mehr als diese Reihenfolge sollte man aus vier Ländern aber nicht lesen. Die Rechnung setzt die Rendite von heute gegen eine Projektion, in der der IWF seinen eigenen Zinspfad unterstellt, und sie tut so, als kosteten alle Laufzeiten dasselbe wie zehn Jahre. Sie zeigt das Tempo, nicht den Endpunkt.
Netto ist nicht brutto, und das betrifft vor allem Japan
Der Vergleich hat eine Grenze, die man kennen muss. Der IWF weist in seiner Datenbank keine Zinsausgaben aus, sondern die beiden Salden, und ihr Abstand sind die Nettozinsen. Ein Staat, der selbst Geld angelegt hat, verrechnet die Erträge darauf mit seinen Zinsausgaben. Für die USA nennt der IWF-Beitrag 5,7 Prozent der Wirtschaftsleistung an Zinszahlungen im Jahr 2031, netto bleiben nach der Datenbank 5,01 Prozent. Das US-Finanzministerium nennt für September 2026 einen Durchschnittszins von 3,518 Prozent auf die handelbare Schuld, der rechnerische Nettowert für 2025 liegt mit 2,55 Prozent darunter.
Am stärksten wirkt das in Japan. Der japanische Staat besitzt über seine Sozialversicherungen und Rentenfonds große Finanzanlagen, deren Erträge die Nettozinsen drücken. Netto kommt Japan 2025 auf 0,20 Prozent der Wirtschaftsleistung, obwohl der Durchschnittszins auf die Staatsanleihen zuletzt bei rund 0,8 Prozent lag. Der Anstieg auf 1,88 Prozent bis 2031 ist deshalb echt, das niedrige Niveau darunter schmeichelt.
In Großbritannien kommt eine zweite Besonderheit dazu. Knapp ein Viertel der britischen Schuld besteht aus Anleihen, deren Rückzahlung an die Inflation gekoppelt ist, nach der Schuldenagentur 24,4 Prozent Ende Juni 2026. Ihre Kosten steigen mit den Preisen und nicht erst, wenn sie auslaufen. 2022, im Jahr der hohen Inflation, sprangen die britischen Nettozinsen nach der IWF-Datenbank auf 3,55 Prozent, ein Jahr später lagen sie bei 2,35 Prozent. Für Großbritannien misst die Restlaufzeit deshalb nur einen Teil des Risikos, was ein Monat Inflation dort kostet, steht in einer eigenen Rechnung.
Wie die niedrigen Kupons in den Bestand kamen
Die Lücke zwischen Bestand und Markt ist ein Erbe der Jahre bis 2021. Im Juni 2021 lag die zehnjährige Rendite in Deutschland nach der Europäischen Zentralbank (EZB) bei minus 0,29 Prozent, in Frankreich bei 0,15 und in Italien bei 0,88 Prozent. Die EZB hielt ihren Einlagesatz unter null und kaufte in großem Umfang Staatsanleihen, die japanische Notenbank hielt die zehnjährige Rendite bei null fest. Wer als Staat in dieser Zeit lange Anleihen verkaufte, sicherte sich diesen Zins für viele Jahre.
In dieselben Jahre fiel die Pandemie, und die Schuldenquoten stiegen stark. Die der USA wuchs nach der IWF-Datenbank von 109 Prozent der Wirtschaftsleistung 2019 auf 125 Prozent 2021. Die Italiens stieg im selben Zeitraum von 134 auf 146 Prozent. Trotzdem stiegen die Nettozinsen kaum. In den USA lagen sie 2021 mit 2,27 Prozent sogar knapp unter dem Wert von 2019. Mehr Schulden zu einem niedrigeren Zins ergaben dieselbe Last.
Seit 2022 läuft die Rechnung andersherum. Die Notenbanken haben die Zinsen angehoben, und jede Anleihe aus den Nullzinsjahren, die ausläuft, wird zu einem Vielfachen ihres alten Kupons ersetzt. Italien verkaufte seine inländischen Anleihen nach Angaben des Finanzministeriums in Rom 2025 im Schnitt zu 2,75 Prozent, 2026 bis September zu 3,00 Prozent. Frankreich, das 2027 so viel leihen will wie nie, ersetzt damit vor allem fällige Anleihen.
Und wenn die Staaten einfach kürzer leihen
Der stärkste Einwand gegen diese Sicht kommt aus der Zinskurve. Kurze Laufzeiten sind derzeit billiger als lange. Japan zahlt am 13. Oktober für ein Jahr 1,66 Prozent und für zehn Jahre 3,02 Prozent. Die USA zahlen am selben Tag für drei Monate 4,26 Prozent und für zehn Jahre 5,21 Prozent. Ein Staat, der sich kürzer finanziert, spart also sofort Zinsen, und genau das tun mehrere Länder.
Die Restlaufzeit der britischen Staatsanleihen ist innerhalb von neun Monaten von 14,12 Jahren Ende September 2025 auf 13,44 Jahre Ende Juni 2026 gesunken. Der IWF beschreibt dieselbe Bewegung für mehrere Industrieländer und zieht daraus einen anderen Schluss. Kürzere Laufzeiten lassen höhere Leitzinsen schneller in die Finanzierungskosten durchschlagen, und das wiegt schwerer, solange die Inflation über dem Ziel liegt und die Notenbanken die Zinsen länger hoch halten müssen.
Der Einwand begrenzt die These also, er widerlegt sie nicht. Kürzer leihen senkt die Zinslast von heute und erhöht das Tempo, mit dem jede künftige Zinsänderung ankommt. Wer so finanziert, tauscht einen niedrigeren Kupon gegen eine kürzere Zinsbindung, und die Rechnung dafür kommt mit dem nächsten Zinsanstieg.
Was die Zinslast von heute verdeckt
Die Linie, die sich aus diesen Zahlen ziehen lässt, führt zu den Notenbanken zurück. Die niedrigen Kupons im Bestand stammen aus Jahren, in denen die Notenbanken den Zins nahe null hielten und selbst Staatsanleihen kauften. Ein solcher Zins sagte nichts darüber, wie viel Kredit ein Staat tragen kann, er sagte nur, was die Notenbank gerade für richtig hielt. In genau dieser Zeit stiegen die Schuldenquoten, und die Zinslast blieb flach.
Ich lese die niedrige Zinslast von heute deshalb nicht als Spielraum, sondern als Rest der Nullzinsjahre, der mit jeder fälligen Anleihe kleiner wird. Der Grund liegt im Preis, der damals fehlte. Ein Zins, den der Markt gesetzt hätte, hätte jede zusätzliche Anleihe teurer gemacht, und genau dieses Signal blieb aus, als die Schulden am stärksten wuchsen. Daraus folgt, dass man die Lage eines Staates an seiner Zinslast für 2031 messen muss und nicht an der von heute, denn bis dahin hat ein großer Teil der Anleihen aus den Nullzinsjahren seinen Kupon gegen einen neuen getauscht.
Was das für Anleger heißt
Für Anleger hat dieselbe Mechanik eine zweite Seite. Was für den Staat eine niedrige Zinslast ist, ist für den Halter einer alten Anleihe ein niedriger Kupon. Ein breiter ETF auf Staatsanleihen hält genau diese Jahrgänge, und seine laufende Verzinsung steigt in demselben Tempo, in dem die alten Papiere auslaufen und durch neue ersetzt werden. Wie viel Kurs ein solcher Bestand verliert, wenn die Rendite steigt, hängt ebenfalls an der Restlaufzeit.
Die Zinslast im Verhältnis zur Wirtschaftsleistung ist außerdem eine gängige Größe, an der sich ablesen lässt, wie viel Spielraum ein Staat hat. Ein Land mit kurzer Restlaufzeit und großer Lücke zwischen Bestand und Markt spürt einen Zinsanstieg früher als eines mit langer Laufzeit. Ein Land mit inflationsgebundenen Anleihen spürt zusätzlich jede Inflationswelle. Alle drei Größen stehen bei den Schuldenagenturen und in der IWF-Datenbank offen zur Verfügung.
Eine Aussage darüber, welche Anleihe man halten sollte, folgt daraus nicht. Die Zahlen beschreiben, wann eine Zinsänderung beim Staat ankommt, nicht, wie sich Kurse entwickeln, und die Rendite einer Staatsanleihe enthält die Erwartungen des Marktes an genau diese Entwicklung bereits. Welche Laufzeit und welches Land zur eigenen Lage passen, entscheidet jeder selbst.
Quellen
- Fiscal Monitor (October 2026), Net lending/borrowing (Gesamtsaldo des Staates)
- Fiscal Monitor (October 2026), Primary net lending/borrowing (Primärsaldo des Staates)
- Fiscal Monitor (October 2026), Gross debt position (Bruttoschuldenquote)
- Fiscal Monitor October 2026, Taxing Better to Boost Growth
- Rising Sovereign Yields Raise the Fiscal Stakes
- Statistics, Government Securities and Public Debt Outstanding (Restlaufzeit und Emissionsrendite)
- Bulletin mensuel juillet 2026 (Dette négociable de l’État au 30 juin 2026)
- JGB Monthly Newsletter September 2026 (Time-to-Maturity Structure of Outstanding JGB)
- Quarterly Review, April to June 2026
- Interest Rate (JGB Zinsstruktur, Oktober 2026)
- Daily Treasury Par Yield Curve Rates
- Average Interest Rates on U.S. Treasury Securities
- Nominal par yield, 10 year (IUDMNPY)
- Long-term interest rate statistics for EU Member States (Rendite zehnjähriger Staatsanleihen)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Nettozinsen stammen aus der Datenbank zum Fiscal Monitor des IWF vom Oktober 2026, berechnet als Abstand zwischen Primärsaldo und Gesamtsaldo. Die Werte für 2026 bis 2031 sind Projektionen des IWF und werden mit der nächsten Ausgabe überarbeitet. Die Zerlegung in Zins und Schuldenmenge sowie der Anteil der Lücke, der bis 2031 ankommt, sind eigene Rechnungen. Die Restlaufzeiten stammen von den Schuldenagenturen Italiens, Frankreichs, Japans und Großbritanniens und beziehen sich auf verschiedene Stichtage, die Renditen auf Tageswerte vom 12. und 13. Oktober 2026 oder auf das Monatsmittel September 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.