
Rente
Die Rente steigt 2027 um 4,1 Prozent, den Preis der Haltelinie trägt der Bundeshaushalt
Die Renten sollen zum 1. Juli 2027 um voraussichtlich 4,1 Prozent steigen, so steht es laut FAZ im Entwurf des Rentenversicherungsberichts 2026. Bis 2031 gilt dazu die Haltelinie, eine Untergrenze von 48 Prozent für das Verhältnis einer Rente nach 45 Beitragsjahren zum Durchschnittslohn, und ihre Mehrkosten erstattet der Bund aus Steuern. Hier steht, wie die Rentenformel rechnet, was die Garantie kostet und warum man das am Beitragssatz kaum sieht.
- Vorschlag
- Im Verfahren
- Verabschiedet
Die Rente 2027 in Zahlen
Quelle: Entwurf Rentenversicherungsbericht 2026 laut FAZ und dpa; Deutsche Rentenversicherung, Fachliche Information 02/2026; Deutscher Bundestag, Drucksache 21/1929
Um wie viel Prozent die Rente 2027 steigt
Die gesetzliche Rente soll zum 1. Juli 2027 um voraussichtlich 4,1 Prozent steigen. Die Zahl steht im Entwurf des Rentenversicherungsberichts 2026, über den zuerst die FAZ berichtet hat, die Nachrichtenagentur dpa hat ihn ebenfalls eingesehen. Wer heute 1.000 Euro Rente bekommt, hätte damit 41 Euro mehr im Monat.
Der Wert ist vorläufig. Endgültig setzt ihn die Bundesregierung im Frühjahr fest, wenn die Lohndaten für 2026 vorliegen, für die Anpassung 2026 hat das Kabinett die Verordnung am 29. April 2026 beschlossen. Im Sommer war für 2027 noch mit 4,4 Prozent gerechnet worden, die neue Schätzung beruht auf niedrigeren Annahmen für die Löhne. Der Beitragssatz zur Rentenversicherung bleibt laut Entwurf 2027 bei 18,6 Prozent vom Bruttolohn und steigt 2028 auf 19,7 Prozent.
Zum 1. Juli 2026 waren die Renten um 4,24 Prozent gestiegen. Ein Jahr Arbeit zum Durchschnittslohn bringt seitdem 42,52 Euro Monatsrente statt 40,79 Euro, das ist der aktuelle Rentenwert. Die Lohnentwicklung, die die Deutsche Rentenversicherung für diese Anpassung zugrunde gelegt hat, lag bei 4,25 Prozent.
Wie die Rentenformel rechnet
Die Rente folgt in Deutschland den Löhnen und nicht den Preisen. Steigen die Löhne stärker als die Preise, steigt auch die Rente stärker als die Inflation, in Jahren mit Preisschub ist es umgekehrt. Wie sich das von den USA unterscheidet, wo die Renten genau der Inflation folgen, steht in der Auswertung der beiden Anpassungsregeln.
Die Formel steht in Paragraf 68 des Sechsten Sozialgesetzbuchs. Der Rentenwert wird jedes Jahr zum 1. Juli fortgeschrieben, mit drei Faktoren. Der erste ist die Entwicklung der Bruttolöhne je Arbeitnehmer im Vorjahr. Der zweite dämpft die Anpassung, wenn der Beitragssatz zur Rente steigt, denn dann bleibt den Beschäftigten weniger vom Lohn. Der dritte ist der Nachhaltigkeitsfaktor. Er zieht etwas ab, wenn auf einen Beitragszahler mehr Rentner kommen, und zwar ein Viertel des Anstiegs dieses Verhältnisses.
Seit 2019 gilt daneben eine Untergrenze, die Haltelinie in Paragraf 255e. Sie schützt das Sicherungsniveau vor Steuern, im Alltag Rentenniveau genannt. Gemeint ist eine Rente nach 45 Beitragsjahren mit Durchschnittsverdienst im Verhältnis zum Durchschnittslohn, beide nach Abzug der Sozialbeiträge, aber vor Steuern. Fiele dieser Wert nach der normalen Formel unter 48 Prozent, wird der Rentenwert so weit angehoben, dass er 48 Prozent erreicht. Die beiden dämpfenden Faktoren spielen dann keine Rolle, und die Anpassung folgt im Ergebnis den Löhnen nach Sozialabgaben. So war es 2026, schreibt die Rentenversicherung.
Die Haltelinie sollte ursprünglich bis 2025 gelten. Das Rentenpaket 2025 hat sie bis zur Anpassung am 1. Juli 2031 verlängert, der Bundestag hat den Gesetzentwurf am 5. Dezember 2025 unverändert beschlossen. Danach greift wieder die normale Formel mit allen drei Faktoren.
Wer die Haltelinie bezahlt
Mit der Verlängerung kam eine Regel zur Finanzierung, Paragraf 291b. Der Bund erstattet der Rentenversicherung jedes Jahr den Unterschied zwischen ihren tatsächlichen Ausgaben und denen, die sie ohne Haltelinie hätte. Dafür wird seit 2026 ein Vergleichswert berechnet, der Rentenwert, der ohne Haltelinie gälte. Den Zweck nennt die Begründung des Gesetzentwurfs ausdrücklich, aufgrund der Erstattung würden Auswirkungen der Haltelinie „auf den Beitragssatz grundsätzlich vermieden“.
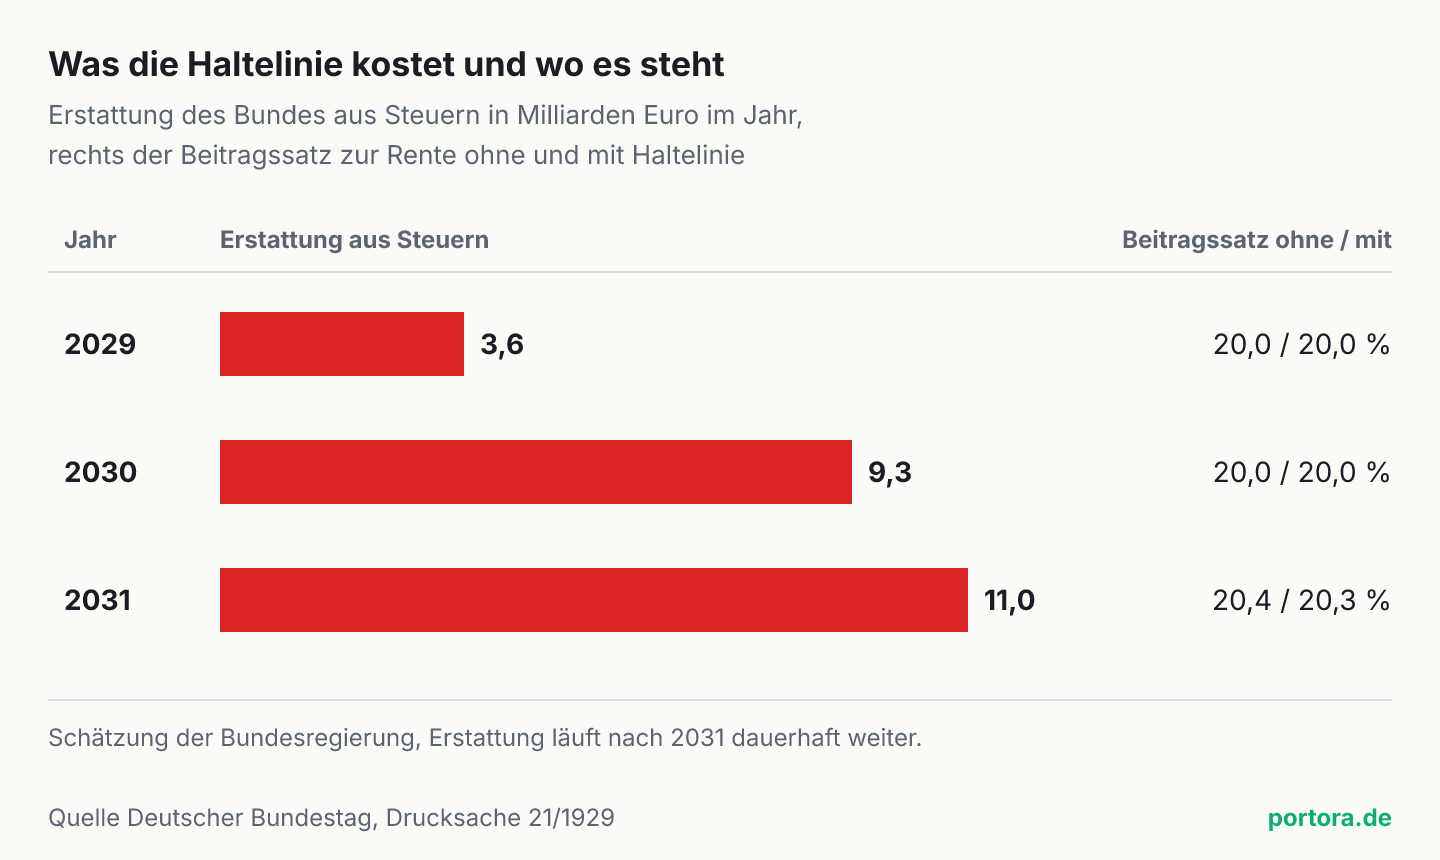
Wie viel das ist, schätzt die Bundesregierung im selben Entwurf. Ab 2029 rechnet sie mit zunächst rund 3,6 Milliarden Euro im Jahr, 2030 mit rund 9,3 Milliarden und 2031 mit rund 11 Milliarden Euro. In ihrer Tabelle läge das Rentenniveau 2026 bis 2028 auch ohne Haltelinie bei rund 48 Prozent, nennenswerte Erstattungen beginnen deshalb erst 2029. Mit 2031 enden sie nicht. Das Rentenniveau sinkt danach zwar wieder, aber vom höheren Stand aus, und es bleibt über dem Pfad, den es ohne Haltelinie genommen hätte, deshalb zahlt der Bund dauerhaft.
Auf demselben Weg bezahlt der Bund die längere Anrechnung von Kindererziehungszeiten für Kinder, die vor 1992 geboren sind, laut Entwurf ab 2027 rund 5 Milliarden Euro im Jahr. Mit den übrigen Maßnahmen des Pakets steigen die zusätzlichen Mittel des Bundes an die Rentenversicherung auf rund 14,5 Milliarden Euro im Jahr 2030 und auf rund 19,9 Milliarden Euro im Jahr 2040.
Der Beitragssatz verläuft dagegen fast gleich. Nach der Tabelle des Gesetzentwurfs liegt er 2028 mit allen Maßnahmen bei 20,0 Prozent und nach dem Recht vor dem Paket bei 19,9 Prozent. Für 2031 stehen dort 20,3 gegen 20,4 Prozent. Steigen wird er in beiden Fällen, vor allem weil mehr Menschen in Rente gehen, als Beitragszahler nachkommen. Betroffen sind damit drei Gruppen, die Rentner mit höheren Anpassungen ab 2029, die Beschäftigten und Betriebe über einen Beitrag, der ohnehin steigt, und alle Steuerzahler über den Bundeshaushalt.
Was die Haltelinie kaufen soll
Die Bundesregierung begründet die Haltelinie mit Verlässlichkeit. Sie stärke „das Vertrauen in die gesetzliche Rentenversicherung als tragende Säule der Alterssicherung in Deutschland“, schreibt sie im Gesetzentwurf.
Für das Argument spricht, dass ein Rentner auf eine niedrigere Anpassung kaum noch reagieren kann. Er arbeitet nicht mehr und kann keine Jahre Vorsorge nachholen, und eine Rente, die bis 2031 bei 48 Prozent des Durchschnittslohns bleibt, ist für ihn eine Zahl, mit der er rechnen kann. Die Erstattung soll dazu die schützen, die heute einzahlen. Ohne sie müsste die Rentenversicherung die Mehrkosten über einen höheren Beitrag hereinholen, und den zahlen Beschäftigte mit kleinem und mittlerem Lohn auf jeden Euro, während Einkommen über der Beitragsbemessungsgrenze nichts mehr dazu beitragen. Wer die Erstattung verteidigt, verweist genau darauf.
Was die Haltelinie kostet
Zuerst zur Last insgesamt. Sie sinkt nicht, sie steigt. Die Rentenausgaben liegen nach dem Gesetzentwurf 2031 bei 518,3 Milliarden Euro, nach dem alten Recht wären es 502,7 Milliarden. Dafür sinkt keine andere Abgabe. Was sich ändert, ist der Weg, über den das Geld kommt.
Der Beitragssatz ist die Zahl, an der Beschäftigte und Betriebe sehen, was die laufenden Renten kosten. Er steht auf jeder Lohnabrechnung, und jeder Punkt mehr ist dort eine Zeile in Euro, bei 3.500 Euro brutto 35 Euro im Monat, je zur Hälfte für Beschäftigten und Betrieb. Die Erstattung ist so gebaut, dass die Kosten der 48 Prozent in dieser Zahl nicht auftauchen. 2031 kosten sie rund 11 Milliarden Euro, und der Beitragssatz liegt trotzdem 0,1 Punkte unter dem Wert nach altem Recht.
Bezahlt wird über Steuern. Die tragen Beschäftigte und Betriebe ebenfalls, dazu Selbstständige, Beamte und die Rentner selbst über Einkommensteuer und Mehrwertsteuer. Auf keinem Steuerbescheid steht aber ein Posten für die Haltelinie. Wer wissen will, was ihn die 48 Prozent kosten, findet die Zahl nur in einer Tabelle des Gesetzentwurfs.
Auch die Geschichte der Haltelinie passt zu dieser Rechnung. Eingeführt wurde sie 2019 mit einem Enddatum 2025, verlängert wurde sie bis 2031, und für die Zeit danach schreibt das Gesetz für 2029 einen Bericht über Beitragssatz und Bundeszuschüsse vor, um „gegebenenfalls weitere Maßnahmen zu ergreifen“.
Ich lese die Haltelinie deshalb nicht als billigere Rente, sondern als Rente, deren Preis vom Lohnzettel in den Bundeshaushalt verlegt wurde, gemessen an dem, was der Gesetzentwurf selbst ausweist. Ein Preis wirkt nur dann als Signal, wenn ihn sieht, wer zahlt. Steigt der Beitrag, merkt jeder Beschäftigte, dass die Rente teurer wird, und jeder Betrieb rechnet die Stelle neu. Kommt dasselbe Geld aus dem Bundeshaushalt, konkurriert es dort mit Schulen, Straßen und Zinsen, und auf der Abrechnung ändert sich nichts. Wer wissen will, was die 48 Prozent kosten, muss deshalb die Erstattung im Bundeshaushalt lesen, Jahr für Jahr, und die wächst nach 2031 weiter.
Woran sich die Haltelinie messen lässt
Drei Termine machen das prüfbar. Im Frühjahr 2027 setzt die Bundesregierung den Rentenwert für Juli fest, dann zeigt sich, ob es bei 4,1 Prozent bleibt. Für 2029 weist der Gesetzentwurf die erste nennenswerte Erstattung aus, rund 3,6 Milliarden Euro, sie steht dann als Zahlung des Bundes in der Rechnung der Rentenversicherung. Und 2029 legt die Bundesregierung den Bericht über Beitragssatz und Bundeszuschüsse vor, den das Gesetz verlangt.
Warum ein Teil der Sozialbeiträge eher wie eine Steuer wirkt, steht im Wissensartikel zur Sozialversicherung. Was die geplante Kapitalrente zusätzlich vom Lohn nehmen würde, steht im Kommentar zur Kapitalrente.
Quellen
- Entwurf eines Gesetzes zur Stärkung der Alterssicherung (Rentenpaket 2025), Drucksache 21/1929
- Bundestag beschließt das Rentenpaket
- Fachliche Information 02/2026, Rentenanpassung 2026
- § 68 SGB VI, Aktueller Rentenwert
- § 255e SGB VI, Niveauschutzklausel
- Rentenversicherungsbericht 2025, Ausblick auf die Entwicklung der Renten
- Renten steigen voraussichtlich um über vier Prozent
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand ist der 4. November 2026. Die Rentenerhöhung von 4,1 Prozent stammt aus einem nicht veröffentlichten Entwurf des Rentenversicherungsberichts 2026, wie FAZ und dpa ihn wiedergeben. Die Erstattungsbeträge und Beitragssätze sind Schätzungen der Bundesregierung aus dem Gesetzentwurf zum Rentenpaket 2025 und keine Prognose der Redaktion. Der Beitrag ist ein Kommentar und gibt die Einschätzung der Redaktion wieder.
Letzte Aktualisierung: 4. November 2026
Versionshistorie: Erste Veröffentlichung am 4. November 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.