
Rente
Die Kapitalrente legt 2 Prozent auf den Rentenbeitrag, ihr Vorbild Schweden nicht
Die Rentenkommission der Bundesregierung empfiehlt eine gesetzliche Kapitalrente, für die Beschäftigte und Arbeitgeber zusätzlich 2 Prozent vom Bruttolohn auf ein Konto in einem Staatsfonds zahlen. Die Koalition will das umsetzen, ein Gesetzentwurf liegt noch nicht vor. Hier steht, was der Beitrag im Monat kostet, wie Schweden sein Vorbild-Modell bezahlt und was das bis 2035 für die Abzüge vom Lohn heißt.
Die Kapitalrente in Zahlen
Quelle: BMAS, Faktenpapier zum Bericht der Alterssicherungskommission vom 23. Juni 2026; Bundesregierung, Rentenversicherungsbericht 2025; Pensionsmyndigheten, The Swedish pension system
Was die Rentenkommission mit der Kapitalrente vorschlägt
Die Alterssicherungskommission, die Rentenkommission der Bundesregierung, hat dem Arbeitsministerium am 23. Juni 2026 ihren Bericht mit 33 Empfehlungen übergeben. Der größte neue Baustein darin ist eine gesetzliche Kapitalrente. Alle Versicherten zahlen dafür einen eigenen Beitrag, den das Ministerium in seinem Faktenpapier „zusätzlich zum Rentenversicherungsbeitrag“ einordnet. Er steigt jedes Jahr um 0,5 Prozentpunkte, bis 2 Prozent vom Bruttolohn erreicht sind, und Beschäftigte und Arbeitgeber tragen je die Hälfte.
Das Geld landet auf einem eigenen Konto je Versichertem. Die Deutsche Rentenversicherung führt die Konten, angelegt wird das Geld nach schwedischem Vorbild zentral in einem Staatsfonds am Kapitalmarkt. Laut Faktenpapier fließen die Beiträge eins zu eins samt Rendite später als Rente an die Versicherten zurück. Eine Zahl dazu, mit welcher Rendite die Kommission rechnet, steht im Faktenpapier nicht.
Die Kapitalrente kommt im Bericht nicht allein. Für die laufenden Renten soll ab 2032 wieder der Nachhaltigkeitsfaktor gelten, eine Bremse in der Formel, nach der die Renten jedes Jahr angepasst werden, und sie soll etwas stärker greifen als im geltenden Recht. Die Renten steigen dann weiter, aber langsamer als die Löhne. Die Regelaltersgrenze soll nach 2031 an die Lebenserwartung gekoppelt werden, nach heutiger Schätzung steigt sie bis Anfang der 2040er Jahre um ein halbes Jahr auf 67,5. Wer in den 2030er Jahren in Rente geht und nur kurz in das neue Konto eingezahlt hat, bekommt einen Übergangsfaktor, und dessen Kosten sollen aus Steuermitteln kommen.
Gemessen wird das alles am Rentenniveau. Das ist das Verhältnis einer Rente nach 45 Jahren mit Durchschnittslohn zum Durchschnittslohn der Beschäftigten, beides nach Sozialabgaben und vor Steuern. Heute liegt es bei 48 Prozent und ist bis 2031 gesetzlich gehalten. Der Übergangsfaktor soll sichern, dass auch die Rentenzugänge der Übergangsjahre mindestens 48 Prozent erreichen. Alle 33 Empfehlungen haben wir im Juni einzeln eingeordnet, im Faktencheck zum Bericht der Rentenkommission.
Wo die Kapitalrente im Verfahren steht
Der Koalitionsausschuss hat den Bericht am 2. Juli 2026 gewürdigt und will die 33 Empfehlungen „vollständig und zügig umsetzen“. Als Ziel hat die Bundesregierung ausgegeben, dass das Gesetzgebungsverfahren bis Ende 2026 abgeschlossen ist.
Ein Gesetzentwurf zur Kapitalrente ist bis zum 3. November 2026 nicht veröffentlicht. Damit ist auch offen, ab welchem Jahr der erste halbe Prozentpunkt fällig wird. Das Faktenpapier nennt kein Startjahr, das IGES-Institut rechnet in seiner Projektion mit einer Einführung über vier Jahre ab 2028. Beurteilt wird in diesem Kommentar die Empfehlung, so wie Arbeitsministerium und Bundesregierung sie beschreiben, nicht ein Gesetz.
Was die Kapitalrente im Monat kostet
Bei 4.000 Euro brutto kostet die Kapitalrente in voller Höhe 80 Euro im Monat. Davon gehen 40 Euro vom Lohn ab, die anderen 40 Euro zahlt der Arbeitgeber zusätzlich. Bei 2.500 Euro brutto sind es 50 Euro, je zur Hälfte. Eingezogen wird der Beitrag laut Ministerium mit den übrigen Sozialbeiträgen, er steht also auf derselben Lohnabrechnung wie Renten-, Kranken-, Pflege- und Arbeitslosenversicherung.
Der Rentenbeitrag selbst bleibt in diesen Jahren nicht bei 18,6 Prozent. Nach dem Rentenversicherungsbericht 2025 der Bundesregierung ist er bis 2027 stabil. Im Jahr 2028 steigt er auf 19,8 Prozent und ein Jahr später auf 20 Prozent. Diese Vorausberechnung gilt für das geltende Recht, die Empfehlungen der Kommission sind darin nicht enthalten.
Was beides zusammen für alle Sozialbeiträge heißt, hat das IGES-Institut im Auftrag der arbeitgebernahen Initiative Neue Soziale Marktwirtschaft durchgerechnet und am 2. November 2026 vorgestellt. Heute gehen 42,8 Prozent vom beitragspflichtigen Lohn an die vier Sozialversicherungen, Arbeitnehmer- und Arbeitgeberanteil zusammen. Ohne jede Reform liegt der Wert 2035 laut IGES bei 48,8 Prozent. Setzt die Koalition die Kommission ohne Kapitalrente um, sind es 47,5 Prozent, mit Kapitalrente 49,3 Prozent.
Ein Beitragspunkt in der Rentenversicherung bringt nach der Rechnung des Instituts 2026 knapp 18 Milliarden Euro ein. Die 2 Punkte der Kapitalrente sind zu den Löhnen von heute also rund 36 Milliarden Euro im Jahr, die von den Lohnabrechnungen auf die neuen Konten gehen.
Was die Kapitalrente kaufen soll
Die Kommission will mit der Kapitalrente ein Problem lösen, für das die Umlage keine gute Stellschraube hat. Die Umlage ist der Rentenbeitrag, mit dem die Beschäftigten von heute die Renten von heute bezahlen. Kommen auf jeden Rentner weniger Beschäftigte, kann sie nur den Beitrag erhöhen, mehr Steuergeld zuschießen oder die Rente später beginnen und langsamer steigen lassen. Ein Konto am Kapitalmarkt wächst dagegen mit Erträgen, die nicht davon abhängen, wie viele Junge nachkommen. Laut Faktenpapier soll das Rentenniveau der heute Jüngeren mit diesen Erträgen langfristig wieder über 48 Prozent steigen, und für die Umlage stellt das Ministerium einen deutlich geringeren Beitragssatz in Aussicht als nach geltendem Recht.
Für die Umlage stützt die IGES-Rechnung das. Der Rentenbeitrag läge 2035 mit allen Empfehlungen bei 22,2 Prozent, davon 2 Punkte für das Kapitalkonto, für die laufenden Renten blieben also rund 20,2 Prozent. Ohne Reform wären es 20,9 Prozent, weil die stärkere Bremse in der Rentenformel und die spätere Regelaltersgrenze sparen. Und das Geld auf dem neuen Konto fließt laut Ministerium samt Rendite an den zurück, der eingezahlt hat. Wer die Kapitalrente verteidigt, hat damit zwei starke Gründe, eine Rendite, die die Umlage nicht hat, und ein Konto mit dem eigenen Namen.
Was die Kapitalrente bis 2035 kostet
Auf der Lohnabrechnung kommen die 2 Punkte trotzdem dazu, ohne dass ein anderer Beitrag in derselben Höhe sinkt. Laut IGES liegt die Summe aller Sozialbeiträge 2035 mit Kapitalrente bei 49,3 Prozent und damit über den 48,8 Prozent, die ganz ohne Reform herauskämen. Die Ersparnis in der Umlage wiegt den neuen Beitrag bis dahin nicht auf. Dazu kommt der Übergangsfaktor für die Rentenzugänge der 2030er Jahre, den die Bundesregierung aus Steuermitteln bezahlen will, und diese Steuern zahlen zu einem großen Teil dieselben Beschäftigten.
Die Last fällt in die Jahre, in denen die Umlage ohnehin teurer wird. Das Faktenpapier schreibt selbst, dass die Kapitalrente eine Ansparphase braucht, und dass genau die Menschen davon kaum etwas haben, die in den 2030er Jahren in Rente gehen. Ihre jüngeren Kollegen zahlen in diesen Jahren den steigenden Beitrag für die laufenden Renten und dazu den neuen Beitrag für das eigene Konto. Das Ministerium nennt das ausdrücklich, die Jüngeren leisten ihren Teil „durch die Finanzierung der Kapitalrente“.
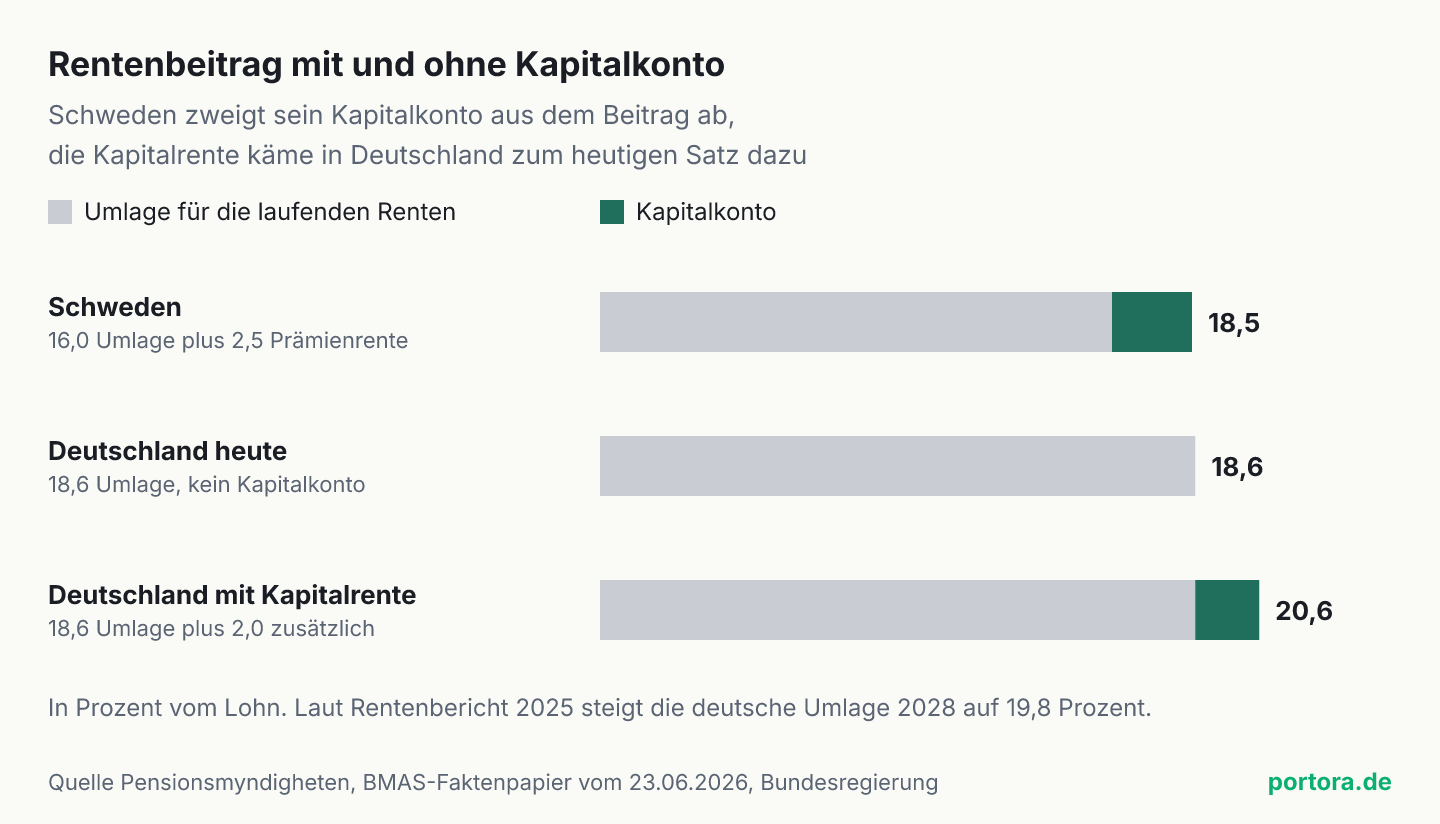
Am deutlichsten wird es am Vorbild. In Schweden fließen laut Pensionsbehörde 16 Prozent des rentenpflichtigen Einkommens in die Umlage und 2,5 Prozent in die kapitalgedeckte Prämienrente, zusammen 18,5 Prozent. Das schwedische Kapitalkonto ist aus dem Beitrag abgezweigt. Der deutsche Vorschlag legt die 2 Prozent auf den Rentenbeitrag von heute, aus 18,6 würden 20,6 Prozent. Und die Umlage selbst steigt nach dem Rentenbericht schon 2028 auf 19,8 Prozent.
Ich halte die Kapitalrente in dieser Bauweise bis 2035 für eine zweite Rechnung an dieselben Beschäftigten, gemessen an dem, was am Ende vom Lohn abgeht. Gezeigt wird der Kontostand im Alter, und der hat einen Namen. Nicht im Bild sind die 40 Euro, die bei 4.000 Euro brutto jeden Monat im eigenen Sparplan fehlen, und die Stelle, die sich für einen Betrieb um 40 Euro im Monat schlechter rechnet, in einem Jahrzehnt, in dem der Beitrag für die laufenden Renten ohnehin steigt. Bezahlt wird der Übergang zweimal von denen, die heute arbeiten. Der Satz, an dem sich die Reform prüfen lässt, ist deshalb die Summe aller Abzüge vom Lohn, nicht der Umlage-Satz allein, und die liegt 2035 laut IGES mit 49,3 Prozent über dem Wert ganz ohne Reform.
Woran sich die Kapitalrente messen lässt
Der erste Prüfpunkt ist der Gesetzentwurf. An ihm lässt sich ablesen, ob der Beitrag für das Konto wie empfohlen auf den Rentenbeitrag kommt, ab welchem Jahr der erste halbe Punkt fällig wird und was der Übergangsfaktor den Bundeshaushalt kosten soll. Die Summe, auf die es danach ankommt, steht jeden Monat auf der Lohnabrechnung.
Quellen
- Faktenpapier Juni 2026, Stabile und gerechte Rente auch in Zukunft
- Rentenkommission 2026, 33 Empfehlungen
- FAQ zum Bericht der Alterssicherungskommission
- Rentenversicherungsbericht 2025, Ausblick auf die Entwicklung der Renten
- The Swedish pension system
- Beitragsbelastung in den Zweigen der Sozialversicherung, Projektionen bis zum Jahr 2035 (Herbst 2026)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand ist der 3. November 2026. Ein Gesetzentwurf zur Kapitalrente ist nicht veröffentlicht, beschrieben ist die Empfehlung der Alterssicherungskommission, wie Arbeitsministerium und Bundesregierung sie darstellen. Die Werte für 2035 stammen aus einer Projektion des IGES-Instituts im Auftrag der Initiative Neue Soziale Marktwirtschaft, sie hängen von deren Annahmen ab und sind keine Prognose der Redaktion. Der Beitrag ist ein Kommentar und gibt die Einschätzung der Redaktion wieder.
Letzte Aktualisierung: 3. November 2026
Versionshistorie: Erste Veröffentlichung am 3. November 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.