
Markt & Investieren
Pfandbriefbank-Anleihe ohne Laufzeit: Was ein Kurs von 78 Prozent misst
Stand 2. Oktober 2026. Die Nachranganleihe der Deutschen Pfandbriefbank, die als zusätzliches Kernkapital (AT1) zählt, kostete an der Börse Frankfurt zuletzt 78,05 Prozent ihres Nennwerts. Das sieht nach Angst vor einem Ausfall aus, doch diese Anleihe hat gar kein Rückzahlungsdatum. Die Bank darf sie nur alle fünf Jahre kündigen, das nächste Mal im April 2028, und das lohnt sich für sie nur, wenn sie sich das Geld dann billiger leihen kann. Beim heutigen Preis rechnet damit kaum noch jemand, und dann zählt allein der feste Zins von 8,474 Prozent, der beim Kurs von 78 rund 10,9 Prozent im Jahr ergibt.
Die Anleihe in vier Zahlen
Quelle: Deutsche Pfandbriefbank (Offenlegungsbericht 31.12.2024, Halbjahresbericht 2026); Börse Frankfurt; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 300 Mio. Euro | Nennwert der AT1-Anleihe XS1808862657, ausgegeben am 19. April 2018 |
| 200.000 Euro | Kleinste handelbare Stückelung |
| 28.04.2023 / 28.04.2028 | Erster Kündigungstermin, nicht genutzt, und der nächste; danach alle fünf Jahre |
| 8,474 % / 5,383 Punkte | Fester Zins seit April 2023 und vertraglicher Aufschlag auf den Fünfjahres-Swapsatz |
| 3,091 % | Swapsatz bei der Neufestsetzung 2023, rückgerechnet aus 8,474 minus 5,383 |
| 78,05 % / 3,761 | Kurs an der Börse Frankfurt am 2. Oktober 2026 und aufgelaufene Stückzinsen je 100 Nennwert |
| 98,14 % / 74,85 % | Hoch und Tief der letzten 52 Wochen |
| minus 10,34 % | Kursveränderung im letzten Monat laut Börse Frankfurt |
| 10,86 % / 9,73 % | Laufende Rendite am 2. Oktober und rückgerechnet am 2. September, eigene Rechnung |
| rund 27 % | Rendite im Jahr, falls die Bank im April 2028 kündigt, eigene Rechnung |
| 3,48 % / 3,24 % | Fünfjahres-Swapsatz in Euro am 2. Oktober und am 3. September 2026 |
| 7,37 / 6,50 Punkte | Aufschlag auf den Swapsatz, den der Kurs am 2. Oktober und am 2. September unterstellt |
| 14,6 % / 7,0 % | Harte Kernkapitalquote am 30. Juni 2026 und Schwelle der Herabschreibung |
| 2.394 / 16.442 Mio. Euro | Hartes Kernkapital und risikogewichtete Aktiva am 30. Juni 2026 |
| rund 1,25 Mrd. Euro | Hartes Kernkapital, das bei gleichen Risikoaktiva bis zur Schwelle von 7 % verloren gehen müsste, eigene Rechnung |
| 16 Mio. / 25 Mio. Euro | Gewinn vor Steuern im ersten Halbjahr 2026 und gezahlter AT1-Zins im selben Halbjahr |
| rund 16 Mrd. Franken | AT1-Anleihen der Credit Suisse, die im März 2023 vollständig abgeschrieben wurden |
Quelle: Deutsche Pfandbriefbank; Börse Frankfurt; comdirect; Investing.com; FINMA; eigene Rechnungen
Was ein Kurs von 78 zu sagen scheint
Die Deutsche Pfandbriefbank finanziert vor allem Gewerbeimmobilien, Büros, Hotels und Einkaufszentren in Europa und den USA. Seit Zinsen und Leerstand gestiegen sind, ist das eine der Branchen, auf die Anleger am genauesten schauen. Eine ihrer Anleihen kostete am 2. Oktober an der Börse Frankfurt 78,05 Prozent ihres Nennwerts. Vor einem Monat lag sie noch bei rund 87 Prozent, vor einem Jahr nahe 98 Prozent. Wer eine Anleihe zu 78 kauft und am Ende 100 zurückbekommt, macht einen Gewinn von 22 Punkten. So viel Abschlag gibt es bei einer gewöhnlichen Bankanleihe nur, wenn der Markt ernsthaft fürchtet, dass am Ende weniger als 100 zurückkommt.
Die naheliegende Lesart ist deshalb ein Urteil über die Bank, also die Erwartung, dass Verluste aus Immobilienkrediten das Kapital aufzehren und die Anleger der Anleihe einen Teil ihres Geldes verlieren. Diese Lesart übersieht, was für eine Anleihe das ist. Sie hat kein Datum, an dem die 100 fällig werden. Ob und wann jemand die 100 je wiedersieht, entscheidet allein die Bank, und sie entscheidet es nach einer Rechnung, die mit ihrer Zahlungsfähigkeit wenig zu tun hat.
Eine Anleihe ohne Ende
Die Anleihe mit der Kennnummer XS1808862657 hat die Pfandbriefbank im April 2018 über 300 Millionen Euro ausgegeben. Sie zählt zum zusätzlichen Kernkapital, international Additional Tier 1 oder kurz AT1. Damit Bankaufseher eine Anleihe so anerkennen, schreibt die europäische Bankenverordnung CRR in Artikel 52 einige Merkmale vor. Die Anleihe darf keine Laufzeit haben. Die Bank darf sie frühestens nach fünf Jahren kündigen, und auch dann nur mit Zustimmung der Aufsicht. Sie darf die Zinsen jederzeit ausfallen lassen, ohne dass das als Zahlungsausfall gilt, und die ausgefallenen Zinsen werden nie nachgezahlt. Und die Anleihe muss Verluste tragen, solange die Bank noch lebt, über eine Herabschreibung oder einen Umtausch in Aktien, sobald das harte Kernkapital unter eine Schwelle fällt.
Der Zweck dahinter ist einfach. Eine Bank soll Verluste mit eigenem Geld auffangen und nicht mit dem Geld der Sparer oder des Staats. Aktien sind dafür am besten, aber teuer, weil Aktionäre für das volle Risiko eine hohe Rendite verlangen. AT1-Anleihen liegen dazwischen. Sie kosten die Bank weniger als neue Aktien, und dafür nehmen ihre Käufer einen Teil des Aktienrisikos in Kauf, gegen einen höheren Zins als bei gewöhnlichen Anleihen.
Bei der Pfandbriefbank stehen die Einzelheiten im Offenlegungsbericht zu ihren Kapitalinstrumenten. Herabgeschrieben wird die Anleihe, wenn die harte Kernkapitalquote unter 7,00 Prozent fällt oder die Aufsicht den Fortbestand der Bank für gefährdet hält, dann vorübergehend und ganz oder teilweise. Gekündigt werden darf sie nur zu festen Terminen, zuerst am 28. April 2023 und danach alle fünf Jahre, das nächste Mal am 28. April 2028. Wird nicht gekündigt, setzt sich der Zins für die nächsten fünf Jahre neu fest, als Fünfjahres-Swapsatz plus 5,383 Prozentpunkte. Der Swapsatz ist der Marktzins, zu dem Banken einen festen Zins für fünf Jahre gegen einen variablen tauschen, und er bewegt sich ungefähr mit den Erwartungen an die Leitzinsen der EZB.
Wie aus 8,474 Prozent Zins 10,9 Prozent Rendite werden
Seit dem 28. April 2023 zahlt die Anleihe 8,474 Prozent im Jahr. Das sind der Swapsatz von damals, rund 3,09 Prozent, plus der feste Aufschlag von 5,383 Prozentpunkten. Wer die Anleihe heute zu 78,05 kauft, bekommt für 78,05 Euro Einsatz also 8,474 Euro Zins im Jahr. Das sind 10,86 Prozent. Diese laufende Rendite ist die richtige Zahl, wenn die Anleihe nie zurückgezahlt wird, denn dann besteht ihr ganzer Wert aus den Zinsen.
Rechnet man dagegen mit einer Kündigung im April 2028, kommen zu den beiden Zinszahlungen noch 100 statt 78,05 dazu. Nach Abzug der aufgelaufenen Zinsen, die ein Käufer dem Verkäufer erstattet, ergibt das rund 27 Prozent Rendite im Jahr. Eine Bank, die ihre Zinsen zahlt und deren Kapitalquote doppelt so hoch ist wie die Schwelle der Herabschreibung, würde der Markt nie zu 27 Prozent im Jahr bewerten. Der Kurs von 78 passt deshalb nicht zu einer Kündigung 2028, er passt zu einer Anleihe, die weiterläuft.
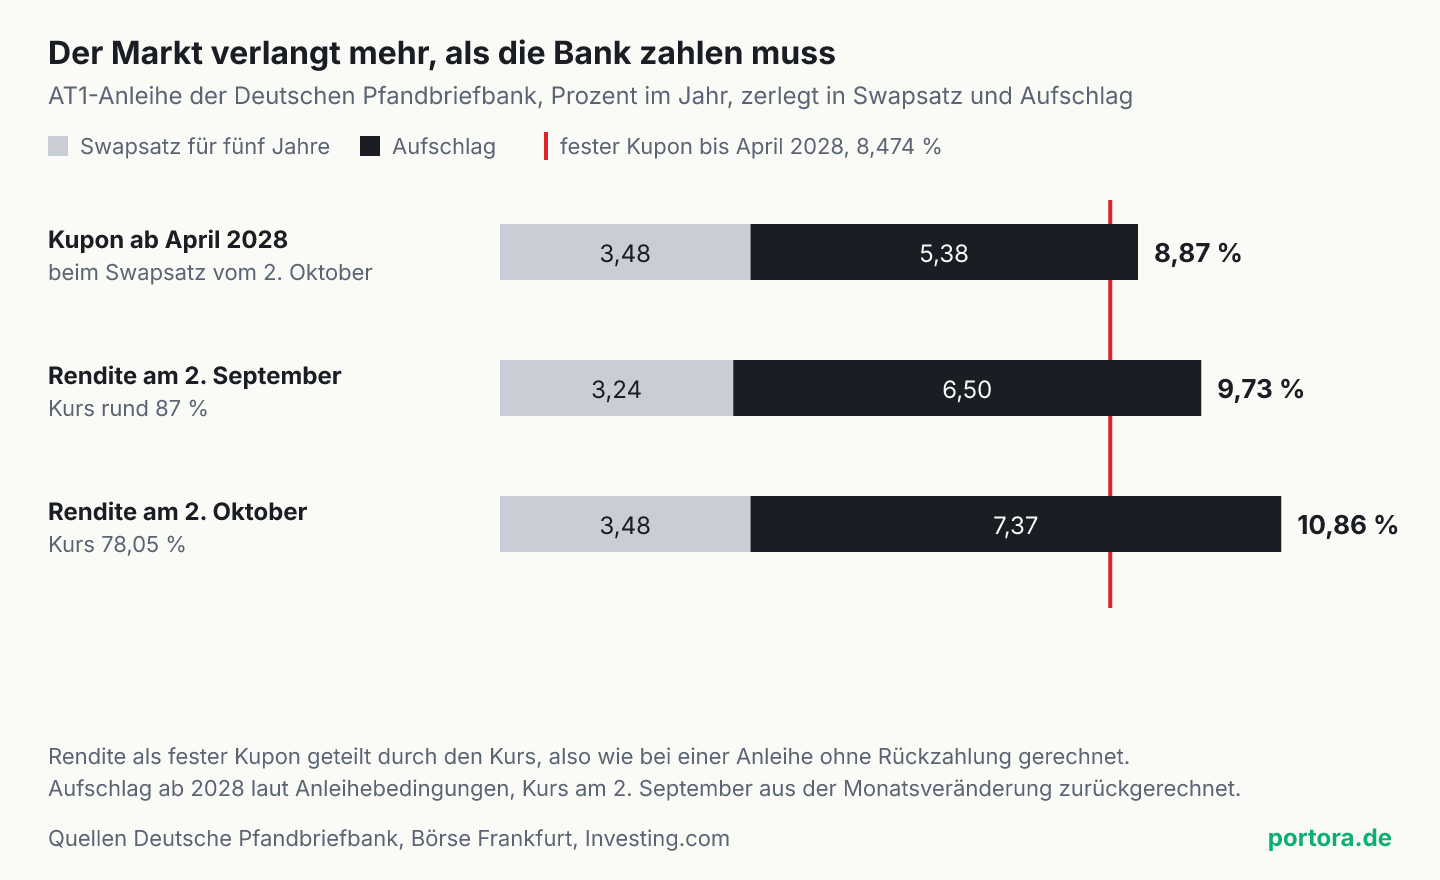
Warum weiterlaufen wahrscheinlich ist, zeigt dieselbe Rechnung von der Seite der Bank. Beim Swapsatz vom 2. Oktober, 3,48 Prozent, unterstellt die laufende Rendite von 10,86 Prozent einen Aufschlag von rund 7,4 Prozentpunkten. Vertraglich schuldet die Pfandbriefbank nach 2028 nur 5,383. Würde sie kündigen, müsste sie das Kapital durch eine neue AT1-Anleihe ersetzen, und die kostete sie nach heutigem Stand rund zwei Prozentpunkte mehr im Jahr als die alte. Eine Bank kündigt in dieser Lage nicht, und genau das ist im Kurs schon enthalten. Dieselbe Lücke zwischen einem alten festen Zins und dem heutigen Marktzins steht beim amerikanischen Staat, der auf seine Schulden im Schnitt weniger zahlt, als der Markt heute verlangt, nur dass er sie zu festen Terminen zurückzahlen muss.
Die Grafik zerlegt die Rendite in die beiden Teile. Grau ist der Swapsatz, also der allgemeine Zins für fünf Jahre, dunkel der Aufschlag für das Risiko dieser Bank und dieser Gattung. Die rote Linie ist der feste Zins, den die Anleihe bis 2028 zahlt. Solange die Rendite rechts von dieser Linie liegt, notiert die Anleihe unter 100.
Welche Rendite man ausrechnet, entscheidet die Annahme
Bei einer gewöhnlichen Anleihe gibt es eine Rendite, die bis zur Fälligkeit. Bei einer AT1-Anleihe gibt es so viele Renditen, wie es Annahmen über die Kündigung gibt, und sie liegen weit auseinander. Bei derselben Anleihe zum selben Kurs sind es 10,9 oder 27 Prozent, je nachdem, ob man mit einer Kündigung rechnet oder nicht. Die Börse Frankfurt weist deshalb gar keine Rendite aus, auf ihrer Seite steht, für dieses Wertpapier könnten keine Renditen berechnet werden. Wer irgendwo eine einzelne Rendite für eine AT1-Anleihe liest, sollte zuerst nachsehen, unter welcher Annahme sie gerechnet ist.
Zwei technische Punkte gehören zur Lesart des Kurses dazu. Erstens notiert die Anleihe in Prozent des Nennwerts, und die kleinste Stückelung liegt bei 200.000 Euro. Der Kurs von 78,05 heißt also, dass ein Stück mit 200.000 Euro Nennwert rund 156.100 Euro kostet, dazu kommen die seit April aufgelaufenen Zinsen von 3,761 je 100 Nennwert. Zweitens wird die Anleihe im Freiverkehr nur selten gehandelt. Am 2. Oktober gab es in Frankfurt zwei Preisfeststellungen ohne Umsatz, und zwischen Geld- und Briefkurs lagen am Vortag 1,26 Punkte. Andere Handelsplätze nannten am selben Tag Kurse zwischen 77,4 und 79,4. Die Größenordnung steht damit fest, die zweite Nachkommastelle nicht.
Wie aus einer Rendite ein Kurs wird, steht ausführlich in der Rechnung zu den Bundesanleihen im dritten Quartal. Bei einer Anleihe ohne Fälligkeit ist der Effekt nur stärker, weil es kein Datum gibt, an dem der Kurs wieder auf 100 zuläuft.
Warum die Bank 2023 nicht gekündigt hat
Die Probe auf diese Rechnung hat es schon einmal gegeben. Am 28. April 2023 durfte die Pfandbriefbank die Anleihe zum ersten Mal kündigen und tat es nicht. Die Entscheidung sei nach sorgfältiger Abwägung verschiedener Faktoren gefallen, darunter Marktbedingungen und wirtschaftliche Kosten, schrieb die Bank damals. Seitdem zahlt sie den neu festgesetzten Zins von 8,474 Prozent. Auch das ist kein Zahlungsausfall, sondern genau der Weg, den der Vertrag für diesen Fall vorsieht.
Die Zinsen hat die Bank seither gezahlt. Im ersten Halbjahr 2026 flossen 25 Millionen Euro an die Inhaber der Anleihe, was 8,474 Prozent auf 300 Millionen entspricht. Vor einem Jahr stand der Kurs noch nahe 98 Prozent, die laufende Rendite lag damit fast genau beim Zins der Anleihe selbst. Damals hielt der Markt eine Kündigung 2028 also noch für möglich. In den letzten zwölf Monaten hat der Kurs rund ein Fünftel verloren, im September allein rund ein Zehntel.
Der Swapsatz stieg im September mit dem weltweiten Anstieg der Anleiherenditen von 3,24 auf 3,48 Prozent. Das trifft eine Anleihe ohne Laufzeit härter als eine mit festem Ende, denn sie verliert an Wert, solange der höhere Zins gilt, und bei ihr gilt er ohne Ende. Die EZB hat ihren Leitzins im September selbst erhöht, warum das für die einzelnen Euroländer sehr verschieden wirkt, steht in der Rechnung zu den 21 Inflationsraten.
Und wenn der Kurs doch vor allem Angst vor Verlusten zeigt
Der stärkste Einwand liegt in den Zahlen vom September selbst. Die laufende Rendite stieg in diesem Monat von 9,73 auf 10,86 Prozent, also um 1,13 Prozentpunkte. Davon gehen nur 0,25 auf den höheren Swapsatz zurück. Die übrigen 0,88 sind ein höherer Aufschlag, den Anleger für das Risiko gerade dieser Bank und dieser Gattung verlangen. Der Kursrückgang im September war also zum größeren Teil ein Urteil über das Risiko und nur zum kleineren eine Folge der allgemeinen Zinsen. Die Ratingagentur S&P bewertet die Pfandbriefbank mit BBB minus und negativem Ausblick, also eine Stufe über der Grenze zum spekulativen Bereich.
Dazu kommt, dass eine AT1-Anleihe auch dann verlieren kann, wenn die Kapitalquote über der Schwelle liegt. Im März 2023 ordnete die Schweizer Finanzaufsicht FINMA an, AT1-Anleihen der Credit Suisse mit einem Nennwert von rund 16 Milliarden Franken vollständig abzuschreiben, im Zuge der Notübernahme durch die UBS. Das Bundesverwaltungsgericht in St. Gallen hat die Abschreibung im Oktober 2025 für unrechtmäßig erklärt, weil die Bank damals ausreichend Kapital hatte, rechtskräftig ist das Urteil nicht. Auch in den Bedingungen der Pfandbriefbank steht neben der Schwelle von 7 Prozent die Gefährdung des Fortbestands als Auslöser, und die stellt die Aufsicht fest und nicht die Kapitalquote.
Der Einwand begrenzt die These, er widerlegt sie nicht. Dass die Anleihe unter 100 notiert, erklärt sich daraus, dass der Markt mehr verlangt als die vertraglichen 5,383 Prozentpunkte Aufschlag, und dafür genügt jeder Aufschlag über diesem Wert. Wie weit darüber, das ist der Teil des Kurses, der etwas über das Risiko sagt, und der hat sich im September deutlich erhöht. Bis zur Schwelle der Herabschreibung müsste die Bank bei gleichen Risikoaktiva rund 1,25 Milliarden Euro hartes Kernkapital verlieren, das ist mehr als die Hälfte ihres harten Kernkapitals von 2,39 Milliarden. Der Kurs von 78 ist deshalb kein Ausfallpreis, aber er enthält einen Risikoaufschlag, der im September um fast einen Prozentpunkt gestiegen ist.
Das eigentliche Signal steckt im Aufschlag
Wer aus dem Kurs einer AT1-Anleihe etwas über die Bank lernen will, muss ihn in zwei Teile zerlegen. Der erste Teil sagt, ob der Markt mit einer Kündigung rechnet, und bei der Pfandbriefbank ist die Antwort beim heutigen Preis klar. Die Bank kündigt, wenn es sich für sie rechnet, und nicht, weil Anleger die Rückzahlung erwarten. Der zweite Teil ist der Aufschlag über den Vertragswert, und erst der sagt etwas über das Risiko. Ich lese den Kurs von 78 deshalb zuerst als Preis für eine Anleihe, die die Bank so bald nicht zurückzahlt, und erst danach als Urteil über ihre Zahlungsfähigkeit.
Für die nächsten Monate folgen daraus zwei Dinge, an denen sich das ablesen lässt. Steigt der Aufschlag weiter, während der Swapsatz stillsteht, verschlechtert sich die Einschätzung der Bank. Und die nächste Zinszahlung ist am 28. April 2027 fällig. Lässt die Bank sie ausfallen, wäre das das deutlichere Signal, denn erlaubt ist es jederzeit, aber es kostet sie den Zugang zu neuem Kapital dieser Art.
Was das für Anleger heißt
Direkt kaufen kann diese Anleihe kaum ein Privatanleger, die kleinste Stückelung liegt bei 200.000 Euro. Im Depot landen AT1-Anleihen meist über Fonds und ETFs, die ausschließlich diese Gattung bündeln, oder als Beimischung in Anleihefonds mit höherer Rendite. Für sie gilt dieselbe Rechnung wie für die einzelne Anleihe. Steigen die Zinsen oder die Aufschläge, verliert eine Anleihe ohne Laufzeit stärker als eine mit festem Ende, denn bei ihr gibt es keinen Termin, an dem der Kurs wieder zu 100 zurückkehrt. Wie stark die Laufzeit den Kursverlust bestimmt, steht in der Rechnung zur Laufzeit von Anleihen.
Die europäische Wertpapieraufsicht ESMA hat die Risiken dieser Gattung schon 2014 aufgezählt. Darunter ist die Gefahr, dass die Zinsen ausfallen, dass die Anleihe herabgeschrieben wird, und ausdrücklich auch, dass nicht davon ausgegangen werden kann, dass sie zum Kündigungstermin gekündigt wird. Die höhere Rendite ist der Preis für diese drei Risiken, und sie zeigt sich am deutlichsten genau dann, wenn alle drei zugleich teurer werden. Wie sich ein Anleihezins in einen Grundzins und einen Aufschlag für das Risiko zerlegen lässt, steht am Beispiel einer Dollar-Anleihe von SoftBank.
Beide Lesarten haben ihr eigenes Risiko. Wer den Kurs als Ausfallpreis liest, unterschätzt, wie viel davon allein die fehlende Kündigung erklärt. Wer ihn nur als Folge der Bauweise liest, übersieht den Aufschlag, der im September um fast einen Prozentpunkt gestiegen ist. Ob eine Anleihe dieser Art in ein Depot passt und in welchem Anteil, entscheidet jeder selbst.
Quellen
- Disclosure Report as of 31.12.2024, Main Features of Capital Instruments
- AT1 callable bond XS1808862657, pbb decides not to call AT1 bond
- Semi Annual Financial Report as of 30 June 2026
- Deutsche Pfandbriefbank AG 8,474% Anleihe, XS1808862657, Kursinformationen
- Deutsche Pfandbriefbank AG FLR-Med.Ter.Nts.v.18(23/unb.), Kursdaten und Stammdaten
- EUR 5 Years IRS Interest Rate Swap, Historical Data
- Verordnung (EU) Nr. 575/2013 über Aufsichtsanforderungen an Kreditinstitute (CRR), Artikel 52
- Statement: Potential Risks Associated with Investing in Contingent Convertible Instruments (ESMA/2014/944)
- FINMA provides information about the legal basis for the write-down of AT1 capital instruments
- Unlawful write-off of AT1 capital instruments
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Bedingungen der Anleihe (Nennwert, Kündigungstermine, Zins, Aufschlag, Schwelle der Herabschreibung) stammen aus dem Offenlegungsbericht der Deutschen Pfandbriefbank zu den Hauptmerkmalen ihrer Kapitalinstrumente zum 31. Dezember 2024, die Entscheidung gegen die Kündigung aus der Mitteilung der Bank von 2023, Kapitalquote, Kernkapital, Risikoaktiva, Gewinn und gezahlter AT1-Zins aus dem Halbjahresbericht zum 30. Juni 2026. Kurs, Monats- und Jahresveränderung, 52-Wochen-Spanne, Stückzinsen und Geld- und Briefkurs stammen von der Börse Frankfurt und von comdirect, abgerufen am 2. Oktober 2026, der Fünfjahres-Swapsatz in Euro von Investing.com. Die Merkmale des zusätzlichen Kernkapitals stehen in Artikel 52 der Verordnung (EU) Nr. 575/2013, die Risiken der Gattung in der Erklärung ESMA/2014/944, die Abschreibung bei der Credit Suisse in der Mitteilung der FINMA vom 23. März 2023 und das Urteil in der Mitteilung des Bundesverwaltungsgerichts vom 1. Oktober 2025.
Stand der Einordnung: 2. Oktober 2026, Kurs vom selben Tag, 17 Uhr.
Belastbarkeit einzelner Werte: Die Anleihe wird selten gehandelt, die Kurse verschiedener Handelsplätze lagen am 2. Oktober zwischen 77,4 und 79,4 Prozent. Die laufende Rendite, die Rendite bis zu einer Kündigung 2028, der rückgerechnete Kurs vom 2. September und die Zerlegung in Swapsatz und Aufschlag sind eigene Rechnungen. Die Zerlegung behandelt die Anleihe als ewig laufend und den Fünfjahres-Swapsatz als allgemeinen Zins, sie ist eine Näherung. Der Swapsatz stammt von einem Marktdatenanbieter und nicht aus amtlicher Quelle. Der Abstand zur Schwelle der Herabschreibung unterstellt gleichbleibende Risikoaktiva.
Versionshistorie: Erste Veröffentlichung am 2. Oktober 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.