
Markt & Investieren
Indonesiens Börse verliert am 16. Oktober 11 Prozent schon Monate vor dem Verkauf der Indexfonds
Indonesiens Börse ist am 16. Oktober um mehr als 11 Prozent gefallen, nachdem MSCI vorgeschlagen hat, das Land aus seinem Schwellenländer-Index zu nehmen. Entscheiden will MSCI erst bis Ende Juni 2027, und ein Indexfonds verkauft erst an dem Tag, an dem die Änderung gilt. Der Kurs fällt also, bevor ein einziger Fonds handeln muss, wie bei jeder angekündigten Indexänderung. Im Schwellenländer-ETF geht es um 43 Euro je 10.000 Euro.
Indonesien und MSCI in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 15.10.2026 | MSCI eröffnet die Befragung zur Herabstufung Indonesiens vom Schwellenland zum Einzelmarkt |
| 30.04.2027 | Ende der Befragung |
| 30.06.2027 | spätester Termin der Entscheidung, einen Umsetzungstermin nennt MSCI nicht |
| 5.863,78 | Schlussstand des JCI am 15. Oktober |
| 5.185,10 | Schlussstand am 16. Oktober, vorläufig, minus 11,57 Prozent |
| 9.134,70 | Rekordstand des JCI am 20. Januar 2026 |
| 8.646,94 | Schlussstand am 30. Dezember 2025, letzter Handelstag des Jahres |
| −7,35 % | JCI am 28. Januar, nach der ersten Warnung von MSCI |
| −3,56 % | JCI am 24. Juni, nach der Länderprüfung mit Frist bis November |
| 9 | indonesische Aktien im MSCI Emerging Markets, Stand 30. September |
| 53,4 Mrd. US-Dollar | Börsenwert des MSCI Indonesia, Stand 30. September |
| 12,28 Bio. US-Dollar | Börsenwert des MSCI Emerging Markets mit 1.165 Aktien |
| 0,43 % | Anteil Indonesiens im MSCI Emerging Markets, eigene Rechnung |
| 0,05 % | Anteil Indonesiens im MSCI ACWI, eigene Rechnung |
| 15 % | angekündigte Mindestquote für den frei handelbaren Anteil einer Aktie in Indonesien |
Die These vom Fluchtverkauf der Fonds
Am Freitag gab es für den Absturz in Jakarta eine Erklärung, die sofort einleuchtet. MSCI will Indonesien aus seinem Schwellenländer-Index nehmen. Also müssen alle Fonds, die diesen Index nachbilden, ihre indonesischen Aktien verkaufen, und dieser Verkauf habe den Leitindex der Börse um mehr als 11 Prozent nach unten gedrückt. Es war der größte Tagesverlust seit Januar 1998. Gleich nach der Eröffnung stand der Index 8 Prozent im Minus, und die Börse hat den Handel für 30 Minuten angehalten. Danach ging es weiter abwärts, bis zum Schluss.
Die Erklärung klingt zwingend, weil ihr Kern stimmt. Ein Indexfonds hat keine Meinung zu Indonesien. Er hält, was auf der Liste des Indexanbieters steht, und fällt ein Land von der Liste, verkauft er es, ohne auf den Preis zu achten. Der Schwellenländer-Index von MSCI ist zudem der Maßstab, an dem sich ein großer Teil des Geldes für Schwellenländer ausrichtet, bei passiven Fonds wie bei aktiven.
Nur ist an diesem Freitag kein einziger dieser Verkäufe fällig geworden. MSCI hat nichts beschlossen, sondern eine Befragung der Marktteilnehmer eröffnet. Die Liste, die ein Indexfonds nachbildet, sieht am Montag genauso aus wie am Donnerstag. Wer den Kurssturz verstehen will, muss deshalb zwei Tage auseinanderhalten, den Tag, an dem eine Absicht bekannt wird, und den Tag, an dem sie im Index gilt. Zwischen beiden liegen in diesem Fall mindestens achteinhalb Monate.
Die Ankündigung kommt Monate vor dem Verkauf
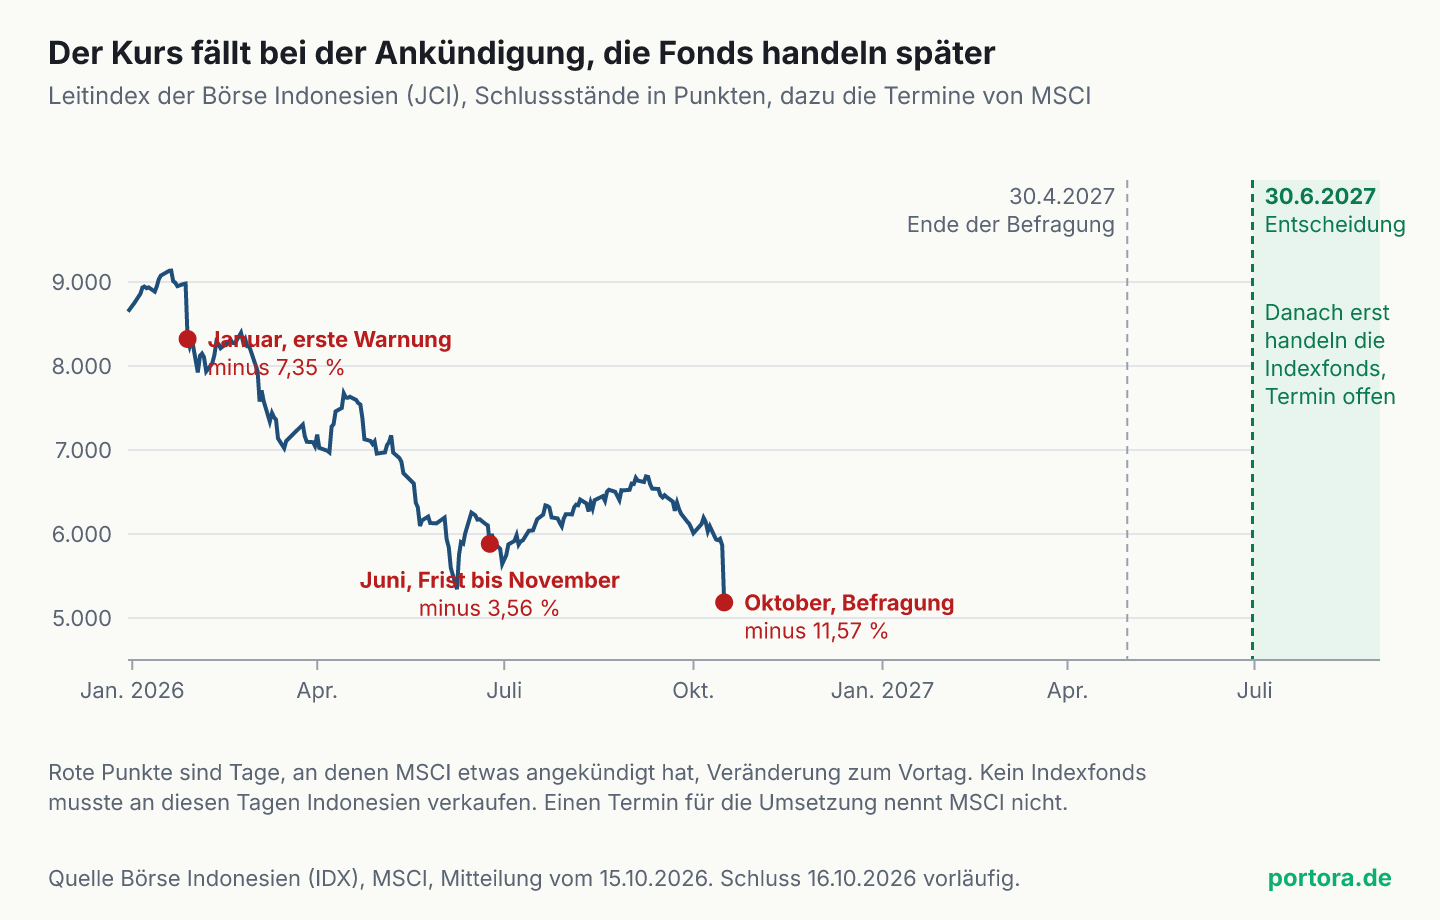
Die Mitteilung von MSCI vom 15. Oktober nennt die Termine selbst. Bis zum 30. April 2027 können Marktteilnehmer Stellung nehmen. Bis spätestens 30. Juni 2027 will MSCI entscheiden. Und bis auf Weiteres bleibt der Stopp bestehen, den MSCI schon im Januar über indonesische Aktien verhängt hat, also keine Neuaufnahmen und keine höheren Gewichte. Einen Termin für die Umsetzung nennt die Mitteilung nicht. Sie sagt nur, dass MSCI den Vorschlag umsetzen will, wenn die Befragung keine deutlichen Belege dafür liefert, dass Aufsicht und Handel in Jakarta besser geworden sind.
Für einen Indexfonds zählt allein der letzte dieser Schritte. Er bildet den Index so nach, wie er an einem bestimmten Tag zusammengesetzt ist, und er stellt sich erst um, wenn eine neue Zusammensetzung gilt, in der Regel zum Schlusskurs des letzten Handelstags davor. Vorher zu verkaufen, wäre für ihn ein Fehler, denn dann wiche er vom Index ab, und genau diese Abweichung soll er vermeiden. Der Fonds, über den die These redet, verkauft also frühestens nach der Entscheidung im Juni 2027, und zwar zu dem Kurs, der dann gilt.
Das Diagramm zeigt diese Reihenfolge am Leitindex der Börse in Jakarta, dem Jakarta Composite Index (JCI). Am 20. Januar stand er mit 9.134,70 Punkten auf seinem Rekord. Am 28. Januar, dem Tag nach der ersten Warnung von MSCI, fiel er um 7,35 Prozent. Am 24. Juni, nach der jährlichen Länderprüfung, um 3,56 Prozent. Am 16. Oktober schloss er nach vorläufigem Stand bei 5.185,10 Punkten, 11,57 Prozent unter dem Vortag und rund 40 Prozent unter dem Stand vom Jahresende 2025. Jeder dieser Tage war ein Tag der Ankündigung. An keinem musste ein Indexfonds Indonesien verkaufen.
Was ein Indexfonds tut, wenn der Kurs fällt
Ein Indexfonds muss bei einem Kurssturz auch sonst nichts verkaufen, und das ist die zweite Hälfte der Erklärung, die in der These fehlt. Fällt der Kurs einer indonesischen Bank um 11 Prozent, fällt ihr Gewicht im Fonds im selben Moment von selbst, weil der Index nach dem Börsenwert gewichtet ist. Fonds und Index bleiben dabei deckungsgleich, ohne dass ein Auftrag nötig wäre. Wie das im Einzelnen funktioniert, steht in unserem Artikel darüber, warum ein Indexfonds beim Kurssprung gar nichts kaufen muss.
Wie groß der Posten ist, lässt sich aus zwei Datenblättern von MSCI mit Stand 30. September ausrechnen. Im Schwellenländer-Index standen neun indonesische Aktien mit einem Börsenwert von zusammen 53,4 Milliarden US-Dollar. Der ganze Index mit 1.165 Aktien kam auf 12,28 Billionen US-Dollar. Daraus ergibt sich ein Anteil von 0,43 Prozent. Von 10.000 Euro in einem Schwellenländer-ETF nach MSCI lagen also rund 43 Euro in Indonesien. Seitdem ist der Leitindex in Jakarta um rund 15 Prozent gefallen, und mit ihm ist dieser Anteil geschrumpft, ohne dass der Fonds dafür handeln musste.
Neun Aktien sind wenig für einen Markt dieser Größe, und das hat mit dem Stopp zu tun. Seit Januar nimmt MSCI keine indonesische Aktie neu auf und erhöht kein Gewicht, Firmen dagegen, die die indonesischen Behörden wegen hoch konzentrierter Eigentümerstruktur melden, fallen weiter heraus. Der Anteil schrumpft also schon seit Monaten über die Regel und über den Kurs, ohne dass das Land herabgestuft wäre. Die Herabstufung würde am Ende einen Posten treffen, der bis dahin deutlich kleiner sein kann als die 43 Euro vom September.
Wer an diesem Freitag verkauft hat
Wenn die Indexfonds nicht verkaufen mussten, wer dann? Drei Gruppen kommen in Frage, und keine von ihnen braucht eine Pflicht. Die erste sind Anleger, die den späteren Pflichtverkauf vorwegnehmen. Wer weiß, dass in einigen Monaten ein großer Verkäufer kommt, der nicht auf den Preis achten darf, verkauft lieber vorher, als hinterher neben ihm zu stehen. Der Gedanke ist so alt wie die Indexfonds selbst, und wie stark sich dieser Vorlauf bei Aufnahmen in den S&P 500 über die Jahrzehnte abgeschwächt hat, haben wir an anderer Stelle nachgezeichnet.
Die zweite Gruppe sind aktive Fondsmanager, die sich am Schwellenländer-Index von MSCI messen lassen. Sie müssen nichts verkaufen. Aber Indonesien könnte in ihrem Vergleichsmaßstab bald fehlen, und viele Anlagerichtlinien erlauben nur Märkte, die in diesem Maßstab stehen. Für sie ist der Freitag ein Anlass, die Position zu verkleinern, bevor alle anderen es tun. Die dritte Gruppe denkt gar nicht an den Index, sondern an den Grund. MSCI schreibt von undurchsichtigen Eigentümerstrukturen, vom Verdacht auf abgesprochenen Handel und davon, dass Belege für eine wirksame Verfolgung fehlen. Wer das liest, fragt sich, ob die Preise, zu denen er bisher gekauft hat, verlässlich waren.
Eine Herabstufung in den Einzelstatus hat außerdem eine Besonderheit, die sie von einer Aufstufung unterscheidet. Als Griechenland im September bei FTSE Russell vom Schwellenland zum Industrieland wurde, verkauften die Schwellenländer-Fonds, und die Industrieland-Fonds kauften, beide am selben Morgen. Ein Markt mit Einzelstatus (Standalone Market) steht dagegen in keinem der großen Länderverbünde von MSCI, weder bei den Schwellenländern noch bei den Grenzmärkten (Frontier Markets). Dem Pflichtverkäufer steht am Stichtag also kein Pflichtkäufer gegenüber. Das macht es umso verlockender, den Abschlag vorwegzunehmen, statt auf den Stichtag zu warten.
Wie es zu der Befragung kam
Der Vorschlag kam nicht aus dem Nichts. Im Januar hat MSCI eine Befragung zum frei handelbaren Anteil indonesischer Aktien abgeschlossen und festgehalten, dass Anleger den Angaben über die Eigentümer in Jakarta nicht trauen. Gleichzeitig verhängte MSCI den Stopp. Der Leitindex stand am 27. Januar bei 8.980,23 Punkten, eine Woche nach seinem Rekord, und schloss am Tag danach 7,35 Prozent tiefer.
Die indonesischen Behörden haben darauf mit einer Reihe von Maßnahmen reagiert. Aktionäre ab einem Prozent werden offengelegt, Anleger genauer nach Gruppen erfasst, und für den frei handelbaren Anteil einer Aktie ist eine Mindestquote von 15 Prozent angekündigt. Im Juni ließ MSCI Indonesien bei der jährlichen Länderprüfung im Schwellenländer-Status, setzte aber eine Frist bis zur Indexüberprüfung im November. Die indonesische Finanzaufsicht OJK hat das am 24. Juni als Anerkennung der Reformen gewertet. Der Leitindex fiel an diesem Tag um 3,56 Prozent.
Die Mitteilung vom 15. Oktober kam vor dem Ablauf dieser Frist, und sie nennt den Grund ausdrücklich. Die Fortschritte seien nicht durchgängig im ganzen Markt zu sehen. Einen Einzelstatus statt der Stufe der Grenzmärkte schlägt MSCI vor, weil eine Einstufung als Grenzmarkt die Tiefe der Probleme nach Ansicht der befragten Anleger nicht abbilden würde. Andere Anbieter sehen das Land anders. FTSE Russell hat Indonesien im April als Schwellenland bestätigt. Dass zwei Indexanbieter dasselbe Land verschieden einstufen, ist kein Sonderfall, Polen ist dafür das bekannteste Beispiel.
Und wenn der Kurs gar nicht die Fonds vorwegnimmt
Der stärkste Einwand gegen diese Lesart lautet, dass der Kurssturz mit den Indexfonds überhaupt nichts zu tun hat. MSCI hat am 15. Oktober nicht nur einen Termin angekündigt, sondern ein Urteil über den Markt veröffentlicht, und zwar das Urteil des Anbieters, an dem sich ein großer Teil des Geldes für Schwellenländer ausrichtet. Wenn dieser Anbieter schreibt, er sehe in Jakarta undurchsichtige Eigentümer und den Verdacht auf abgesprochenen Handel, dann ist das eine Aussage über die Aktien selbst und nicht nur über Fondsströme in einem Jahr.
Der Einwand fällt nicht, er begrenzt die These. Wie viel der 11 Prozent auf den vorweggenommenen Verkauf entfällt und wie viel auf die neue Information über den Markt, lässt sich an keiner Zahl ablesen, denn beides kam in derselben Mitteilung am selben Morgen. Was der Einwand nicht trifft, ist der Kern. In beiden Fällen hat nicht der Pflichtverkauf der Indexfonds den Kurs gedrückt, sondern eine Erwartung, die heute gehandelt wird. Die Fonds verkaufen in beiden Fällen später, und in beiden Fällen zu einem Preis, der den Abschlag schon enthält.
Ein zweiter Einwand betrifft die Größe. 43 Euro von 10.000 Euro klingen nach wenig, aber für die Börse in Jakarta zählt nicht der Anteil im Fonds, sondern der Anteil am Handel des Landes, und dort kann derselbe Betrag groß sein. Das stimmt, und es stützt die These eher, als dass es sie widerlegt. Gerade weil der spätere Verkauf für den einzelnen Markt schwer wiegt, lohnt es sich, ihm zuvorzukommen.
Warum der Preis vor der Regel kommt
Hinter dem Muster steht keine Besonderheit Indonesiens, sondern die Art, wie ein Preis entsteht. Er sammelt, was die Beteiligten heute über morgen wissen. Eine Regel dagegen handelt an dem Tag, den sie selbst festlegt. Sobald bekannt ist, dass ein großer Verkäufer an einem festen Tag kommen könnte, hat jeder andere Halter einen Grund, nicht bis zu diesem Tag zu warten, und der Preis bewegt sich, bevor die Regel überhaupt greift. Je früher ein Indexanbieter ankündigt, desto früher bewegt er den Kurs, und desto weniger bleibt für den Stichtag selbst übrig.
Dieses Muster gilt in beide Richtungen und für jede angekündigte Indexänderung, für ein ganzes Land genauso wie für eine einzelne Aktie, die in den DAX aufgenommen wird. Es gilt nur dort nicht, wo die Änderung niemand vorhersehen konnte, und dort nur eingeschränkt, wo am Stichtag ein Gegenpart steht, der das Angebot auffängt. Bei Indonesien trifft keines von beiden zu. Die Absicht steht seit Januar im Raum, und am Ende wartet kein Pflichtkäufer.
Ich halte die Erklärung, die Indexfonds hätten den Markt in Jakarta nach unten gedrückt, deshalb für falsch. Der Preis hat die Nachricht an dem Tag verarbeitet, an dem sie kam, und nicht an dem Tag, an dem ein Fonds handeln muss, und zwischen beiden liegen hier mehr als acht Monate. Daraus folgt, dass sich die Reformen in Jakarta nicht am Termin von MSCI messen lassen müssen, sondern an dem, was MSCI als Grund nennt, also an offengelegten Eigentümern und an einem Handel ohne Verdacht auf Absprache.
Was das für Anleger heißt
Für einen Anleger mit einem Schwellenländer-ETF ist die Größenordnung klein und genau bezifferbar. Ende September lagen von 10.000 Euro rund 43 Euro in Indonesien, nach dem Freitag sind es weniger. In einem Welt-ETF auf den MSCI ACWI, der Industrie- und Schwellenländer zusammen enthält, waren es rund 5 Euro. In einem ETF auf den MSCI World war es nichts, denn dort stehen nur Industrieländer, und an diesem Fonds ändert die Befragung gar nichts.
Welche dieser Zahlen gilt, entscheidet die Indexzeile in der Produktbeschreibung des eigenen Fonds. Ein ETF auf einen Schwellenländer-Index von FTSE Russell hält Indonesien weiter als Schwellenland, dort ist keine Herabstufung vorgeschlagen. Ein ETF, der den Index von MSCI nachbildet, verkauft Indonesien, wenn MSCI die Herabstufung beschließt und umsetzt, und zwar zu dem Kurs, der dann gilt. Für den Fondsanleger entsteht der Verlust also nicht am Stichtag, sondern in den Monaten davor, Tag für Tag im Kurs. Wie viel Technik und wie wenig Streuung ein solcher Fonds insgesamt enthält, steht in unserem Blick auf den Schwellenländer-Index.
Zwei Fehler liegen nahe, und sie zeigen in entgegengesetzte Richtungen. Der eine ist, den Stichtag für den Tag zu halten, an dem etwas passiert, obwohl der Preis die Nachricht längst verarbeitet. Der andere ist, aus diesem Freitag eine Erwartung für die Zukunft abzuleiten. Ob MSCI im Juni 2027 wirklich herabstuft, hängt an der Befragung, und eine Entscheidung gegen den Vorschlag wäre ebenfalls eine Nachricht, die am Tag ihrer Bekanntgabe im Kurs steht. Was du daraus für dein Depot ableitest, entscheidest du selbst, die Zahlen oben sagen dir nur, wie groß der Posten ist.
Quellen
- MSCI Launches a Consultation on a Proposal to Reclassify Indonesia from Emerging Market to Standalone Market Status
- MSCI Emerging Markets Index (USD), Index Factsheet, Stand 30.09.2026
- MSCI Indonesia Index (USD), Index Factsheet, Stand 30.09.2026
- MSCI ACWI Index (USD), Index Factsheet, Stand 30.09.2026
- Index Summary, Jakarta Composite Index, Tagesstatistik
- MSCI Acknowledges Indonesia Capital Market Reform, Emerging Market Status Retained (SP 119/DKPU/OJK/VI/2026)
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der Handelsschluss in Jakarta am 16. Oktober 2026. Termine, Begründung und Stopp stammen aus der Mitteilung von MSCI vom 15. Oktober 2026, die Anteile Indonesiens aus den Datenblättern von MSCI mit Stand 30. September 2026, eigene Rechnung aus dem Börsenwert der Indizes. Die Schlussstände des Leitindex bis zum 15. Oktober stammen aus der Tagesstatistik der Börse Indonesien, der Schluss vom 16. Oktober ist vorläufig und war bei Redaktionsschluss in der Statistik der Börse noch nicht verfügbar. Die Dauer der Handelspause und der Vergleich mit 1998 stammen aus Berichten vom selben Tag. Wie viel des Kursrückgangs auf vorweggenommene Verkäufe und wie viel auf die Begründung von MSCI entfällt, lässt sich nicht beziffern.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.