
Markt & Investieren
Griechenland verlässt den Schwellenland-Index, Vietnam kommt hinein
Stand 21. September 2026. Mit der Eröffnung an diesem Montag führt FTSE Russell Griechenland als Industrieland (Developed Market) und Vietnam als Schwellenland (Secondary Emerging Market). Beide Umstellungen wurden am selben Morgen wirksam, und beide werden seit Wochen mit Milliardenbeträgen beschrieben. Die Beträge sind Bruttozahlen. Was am Ende in einem Depot ankommt, hängt nicht am Land, sondern daran, welche Art von Index der eigene Fonds abbildet.
Die Zerlegung in Zahlen
Die wichtigsten Zahlen auf einen Blick
Alle relevanten Zahlen des Themas gebündelt. Die Gewichte stammen aus den Implementierungsdokumenten von FTSE Russell und beziehen sich auf die Schlusskurse vom 21. August 2026, sofern nichts anderes dabeisteht.
| Zahl | Bedeutung |
|---|---|
| 21. September 2026 | Wirksamkeitstag beider Umstellungen, jeweils zur Eröffnung |
| 21. August 2026 | Tag, an dem FTSE Russell den halbjährlichen Review veröffentlicht hat |
| 32 | griechische Papiere, die den Eignungs-Screen für die Industrieland-Indizes bestanden haben |
| 28 | vietnamesische Papiere, die den Eignungs-Screen für die Schwellenland-Indizes bestanden haben |
| 0,78 % | Gewicht Griechenlands im FTSE Emerging All Cap, Schätzung JPMorgan vom Februar 2026 |
| 0,29 % | projiziertes Gewicht Griechenlands im FTSE Developed All Cap ex USA, dieselbe Schätzung |
| 0,091 % | projiziertes Gewicht Griechenlands im FTSE Developed All Cap |
| 0,072 % | projiziertes Gewicht Griechenlands im FTSE Developed |
| 0,065 % | projiziertes Gewicht Griechenlands im FTSE All-World |
| 0,60 % | Gewicht Griechenlands im MSCI Emerging Markets vor der dortigen Umstellung |
| 0,07 % | projiziertes Gewicht Griechenlands im MSCI World |
| 0,0031 % | Gewicht Vietnams im FTSE All-World nach der ersten Tranche |
| 0,0311 % | Gewicht Vietnams im FTSE All-World nach der vierten Tranche im September 2027 |
| 0,0310 % | Gewicht Vietnams im FTSE Emerging nach der ersten Tranche |
| 0,3089 % | Gewicht Vietnams im FTSE Emerging nach der vierten Tranche |
| 10 / 20 / 35 / 35 | Prozentanteile des Investierbarkeitsgewichts je Tranche, September 2026 bis September 2027 |
| 29.084,14 Mio. USD | Marktwert, ab dem ein Papier in der Region Developed Europe als Large gilt |
| 1.770,08 Mio. USD | Marktwert, ab dem ein Papier dort überhaupt als Small aufgenommen wird |
| 1,84 Mrd. USD | geschätzter Abfluss aus FTSE-Schwellenland-Indizes durch den griechischen Wechsel, JPMorgan |
| 1,7 Mrd. USD | geschätzter Zufluss aus FTSE-Industrieland-Indizes, dieselbe Rechnung |
| 80 Mio. USD | Differenz beider Beträge, nach dieser Rechnung ein Abfluss |
| 300 Mio. USD | Nettoschätzung von Morgan Stanley, nach eigener Angabe etwa ein Handelstag in Athen |
| 3,4 bis 10,4 Mrd. USD | Spanne der HSBC-Schätzung für Vietnam, je nachdem ob passive Gelder mitgezählt werden |
| 22 | Quality-of-Markets-Kriterien, die Griechenland für die Höherstufung erfüllen musste |
Was am Wechsel zu versprechen scheint
Über beide Umstellungen kursieren seit Monaten Milliardenbeträge, und sie widersprechen einander. Für Griechenland hat JPMorgan im Februar gerechnet, dass 1,84 Milliarden US-Dollar aus den FTSE-Schwellenland-Indizes abfließen und 1,7 Milliarden aus den Industrieland-Indizes hereinkommen. Übrig bleiben nach dieser Rechnung 80 Millionen, und zwar auf der Abflussseite. Morgan Stanley kommt bei derselben Umstellung auf gut zwei Milliarden hinaus und etwas mehr hinein, netto also rund 300 Millionen hinein. Das Haus stellt diesen Betrag selbst neben einen einzigen Handelstag an der Athener Börse.
Für Vietnam liegen die Zahlen noch weiter auseinander. FTSE Russell selbst nennt rund 6 Milliarden US-Dollar aus passiven Indexnachbildern. Die Weltbank rechnet mit rund 5 Milliarden kurzfristig und bis zu 25 Milliarden bis 2030. HSBC gibt eine Spanne von 3,4 bis 10,4 Milliarden an, und diese eine Spanne ist die aufschlussreichste Zahl von allen. Sie stammt aus einem einzigen Haus, sie beschreibt ein einziges Ereignis, und der obere Wert ist das Dreifache des unteren. Der Unterschied liegt allein darin, ob man die passiven Gelder mitzählt oder nur die aktiven.
Alle diese Beträge haben eines gemeinsam. Sie sind Bruttozahlen, sie summieren über mehrere Indexfamilien, und sie beschreiben teilweise Zeiträume von einem Jahr und mehr. Was ein einzelner Fonds an einem einzelnen Morgen tatsächlich kauft oder verkauft, steht in keiner davon. Diese Zahl steht in den Implementierungsdokumenten von FTSE Russell, und sie ist dort auf drei Nachkommastellen genau angegeben.
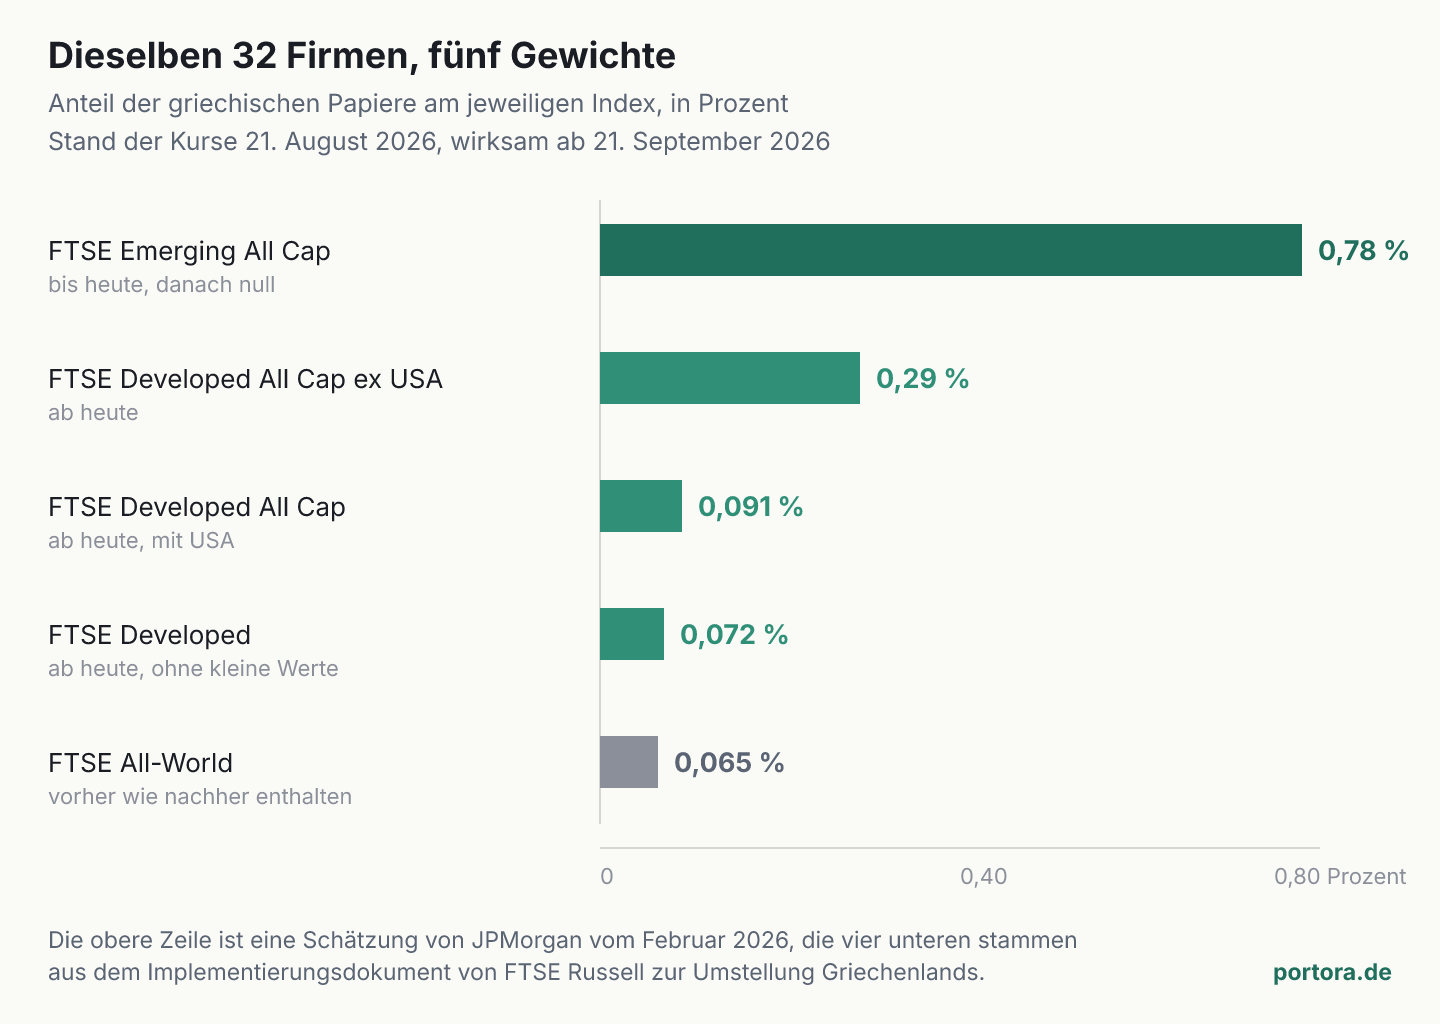
Dieselben 32 Firmen, fünf Gewichte
Die Liste der griechischen Papiere, die seit heute früh in den Industrieland-Indizes stehen, umfasst 32 Einträge. Darunter sind vier Banken, der frühere Staatsmonopolist in der Telekommunikation, der Stromversorger, der Flughafen Athen und, als hübsche Fußnote der Geschichte, die Athener Börse selbst. Diese 32 Papiere sind dieselben 32 Papiere, gleich welchen Index man betrachtet. Ihr Gewicht ist es nicht.
Im FTSE Emerging All Cap, den sie heute verlassen, wogen sie nach der Schätzung von JPMorgan rund 0,78 Prozent. Im FTSE Developed All Cap ex USA, in den sie einziehen, sind es rund 0,29 Prozent. Nimmt man die Vereinigten Staaten dazu, bleiben 0,091 Prozent. Im FTSE Developed, der die kleineren Werte weglässt, sind es 0,072 Prozent, und im FTSE All-World 0,065 Prozent. Fünf Zahlen, ein Land, ein Stichtag.
Der Grund für die Spreizung ist kein Rechenfehler, sondern die Definition des Nenners. Ein Prozentsatz misst immer den Anteil an etwas, und dieses Etwas ist von Index zu Index verschieden groß. Der Schwellenland-Index ist die kleinste der fünf Grundgesamtheiten, deshalb steht Griechenland dort am höchsten. Der Welt-Index ist die größte, deshalb steht es dort am niedrigsten. Für eine Anlagesumme von 10.000 Euro heißt das gerechnet 78 Euro im Schwellenland-Fonds und 6,50 Euro im Welt-Fonds, für exakt dieselben Unternehmen.
Wer wissen will, welche der fünf Zahlen ihn betrifft, muss also nicht nach Griechenland schauen, sondern in die Produktbeschreibung des eigenen Fonds. Dass ein Land bei verschiedenen Anbietern gleichzeitig verschieden eingestuft sein kann, hat Portora am polnischen Beispiel <a href="/news/polen-index-klassifikation-drei-anbieter">an anderer Stelle auseinandergenommen</a>. Hier liegt der Fall eine Ebene tiefer. Es ist ein Anbieter, ein Tag und trotzdem kein einheitliches Gewicht.
Der Welt-ETF hatte Griechenland längst
Die wichtigste Folge dieser Umstellung ist für die meisten deutschen Anleger, dass es keine gibt. Ein Welt-Index nach FTSE-Methodik enthält Industrieländer und Schwellenländer zusammen. Griechenland stand also schon gestern in jedem FTSE-All-World-Fonds, nur unter einer anderen Überschrift. Heute steht es unter einer neuen. Die Papiere im Fonds sind dieselben geblieben.
Anders sieht es in den beiden getrennten Töpfen aus. Ein Fonds auf einen reinen Industrieland-Index nach FTSE hatte Griechenland bisher nicht und musste es heute früh kaufen. Ein Fonds auf den FTSE Emerging hatte es und musste es heute früh vollständig verkaufen. Dasselbe Ereignis ist für den einen ein Kaufauftrag, für den anderen ein Verkaufsauftrag und für den dritten eine Umbenennung.
Genau an dieser Stelle zerfällt der Begriff Zufluss. Es fließt nichts in das Land, es wechselt der Besitzer. Ein Fondsmanager, der die griechischen Papiere verkauft, legt das Geld nicht beiseite, sondern verteilt es auf die übrigen Schwellenländer in seinem Index. Ein anderer Fondsmanager nimmt dafür etwas Geld aus seinen übrigen Industrieländern und kauft damit Griechenland. In der Summe hat sich der Bestand an griechischen Aktien in der Welt um kein einziges Stück verändert. Dieselbe Verwechslung von Umschichtung und Zufluss hat Portora schon <a href="/news/boersengang-umschichtung-kein-zufluss">an einem Mega-Börsengang durchgerechnet</a>.
Für Vietnam gilt das mit einer Einschränkung, und sie geht in die andere Richtung. Vietnam stand bisher in keinem der drei Indizes, sondern im Grenzmarkt-Index (Frontier Market Index), einer eigenen und deutlich kleineren Indexfamilie. Hier kommen also tatsächlich Papiere neu ins Depot. Nach der ersten Tranche sind es 0,0031 Prozent des FTSE All-World. Auf eine Anlagesumme von 10.000 Euro gerechnet sind das 31 Cent.
Ein Zug hinaus, vier Stufen hinein
Die vietnamesische Umstellung ist nicht ein Ereignis, sondern fünf. Vier davon stehen in der Zukunft. FTSE Russell nimmt Vietnam in vier Tranchen in die globale Indexserie auf, mit 10 Prozent des Investierbarkeitsgewichts am 21. September 2026, weiteren 20 Prozent am 22. März 2027, 35 Prozent am 21. Juni 2027 und den letzten 35 Prozent am 20. September 2027. Nach jeder Stufe prüft der Anbieter, ob die Indexnachbilder die Änderung überhaupt mitgehen konnten, bevor die nächste kommt.
Die Begründung steht wörtlich im Dokument. Das gestaffelte Verfahren soll einen geordneten Marktübergang sichern, die erwarteten Zuflüsse steuern und für ausreichende Liquidität sorgen. Das ist eine nachvollziehbare Vorsicht. Ein Markt mit 28 handelbaren Papieren verträgt es schlecht, wenn alle Indexfonds der Welt an einem Morgen gleichzeitig kaufen.
Nur gilt diese Vorsicht ausschließlich für die Eingangsseite. Die Streichung Vietnams aus der Grenzmarkt-Serie geschieht in einer einzigen Tranche, zusammen mit dem jährlichen Review dieser Serie im September 2026. Seit heute früh ist Vietnam dort also vollständig draußen und im Schwellenland-Index zu einem Zehntel drin. Für die kommenden sechs Monate liegen neun Zehntel des Gewichts in keinem der beiden Indizes.
Für einen Anleger mit einem Schwellenland-ETF bedeutet das eine kleine Zahl mit einer langen Vorgeschichte. Heute liegen 0,0310 Prozent Vietnam in seinem Fonds, auf 10.000 Euro Anlagesumme gerechnet 3,10 Euro. Im September 2027 werden es 0,3089 Prozent sein, also rund 31 Euro. Jede Schätzung, die heute mit Milliarden hantiert, beschreibt diesen Endzustand und nicht den heutigen Morgen.
Wie aus einem Schwellenland ein Industrieland wird
Die Einstufung eines Landes ist bei FTSE Russell kein Urteil über seine Wirtschaftskraft, sondern das Ergebnis eines Kriterienkatalogs. Griechenland musste 22 sogenannte Quality-of-Markets-Kriterien erfüllen, dazu eine Mindestgröße des investierbaren Marktes und eine Mindestzahl handelbarer Papiere. Zwei weitere Bedingungen liegen außerhalb des Börsenwesens. Das Bruttonationaleinkommen je Kopf muss als hoch eingestuft sein, und die Kreditwürdigkeit des Landes muss im Bereich Investment Grade liegen.
Diese Kriterien beschreiben, wie gut ein ausländischer Großanleger in einem Markt arbeiten kann. Gemeint sind Abwicklung und Verwahrung, die Möglichkeit, Papiere zu leihen und leerzuverkaufen, die Verlässlichkeit der Handelszeiten, der Zugang für ausländische Broker. Für einen Privatanleger klingt das nach Verwaltungsdetail. Für einen Fonds mit zweistelligem Milliardenvermögen ist es die Frage, ob er eine Position überhaupt wieder loswird, ohne den Kurs gegen sich zu bewegen.
Griechenland war bis 2013 in der oberen Liga, wurde in der Schuldenkrise heruntergestuft und kommt nach dreizehn Jahren zurück. MSCI hat einen eigenen Zeitplan und zieht später nach, und dort liegen die Gewichte wieder anders. Im MSCI Emerging Markets steht Griechenland bei 0,60 Prozent, im MSCI World sind 0,07 Prozent projiziert. Vietnam hat den umgekehrten Weg genommen und dafür unter anderem die Vorfinanzierungspflicht beim Aktienkauf abgeschafft und ein geregeltes Verfahren für geplatzte Geschäfte eingeführt.
Das eigentliche Signal steht in den Größensegmenten
Der unscheinbarste Teil des Implementierungsdokuments ist die Spalte ganz rechts neben den 32 griechischen Namen. Dort steht, in welches Größensegment das jeweilige Papier fällt. Zehn gelten als Mid, zweiundzwanzig als Small. Kein einziges gilt als Large.
Das ist keine Wertung, sondern eine Schwelle. Für die Region Developed Europe liegt die Aufnahmegrenze für das Segment Large in diesem Review bei einem Marktwert von 29.084,14 Millionen US-Dollar, gemessen am 30. Juni 2026. Die Untergrenze für das Segment Small liegt bei 468,67 Millionen. Griechenlands größte börsennotierte Unternehmen liegen zwischen diesen beiden Marken, aber unterhalb der ersten. In der europäischen Spitzengruppe kommt vorerst keines von ihnen an.
In derselben Tabelle steht auch, warum ein Indexregelwerk immer zwei Schwellen kennt und nicht eine. Aufgenommen wird ein Papier in das Segment Large ab 29.084,14 Millionen, ausgeschlossen wird es erst unterhalb von 24.798,42 Millionen. Dazwischen liegt eine Zone, in der nichts passiert. Ohne diesen Puffer müsste jeder Fonds jede Schwankung um die Grenze herum mithandeln, und das zahlt der Anleger und nicht der Index. Dieselbe Doppelschwelle trägt auch die britische Indexfamilie, wo der <a href="/news/ftse-umstellung-september-2026-platz-90-statt-100">FTSE 100 an den Plätzen 90 und 111 entschieden wird</a>.
Genau diese Regel erklärt eine Ungleichbehandlung, die heute früh in der Praxis sichtbar wurde. Die griechischen Papiere wurden im Eignungs-Screen als bestehende Indexmitglieder behandelt, ausdrücklich um unnötige Umschichtungen zu vermeiden. Für sie galt also die mildere Ausschlussschwelle. Die vietnamesischen Papiere wurden im selben Review als Nichtmitglieder behandelt und mussten die strengere Aufnahmeschwelle nehmen. Derselbe Anbieter, derselbe Morgen, zwei verschiedene Messlatten, und der Unterschied ist eine reine Frage der Herkunft.
Was der Schritt kostet
Was die Staffelung kauft, ist unstrittig. Ein Markt mit 28 indexfähigen Papieren, von denen die meisten als Small eingestuft sind, hätte einen gleichzeitigen Kaufauftrag aller Indexfonds der Welt schlecht verkraftet. Die vier Stufen verteilen diese Nachfrage auf zwölf Monate, und die Zwischenprüfung nach jeder Stufe gibt FTSE Russell die Möglichkeit, das Tempo zu drosseln. Gemessen an der Eingangsseite ist das sauber gebaut.
Die Passung stimmt trotzdem nicht, und das lässt sich an den Zahlen des eigenen Dokuments zeigen. Das erklärte Ziel ist ein geordneter Marktübergang. Geordnet gestaffelt wird aber nur die eine Hälfte der Bewegung. Die Streichung aus der Grenzmarkt-Serie läuft in einer einzigen Tranche, die Aufnahme in die globale Serie in vier. Zwischen dem 21. September 2026 und dem 20. September 2027 sind 90 Prozent des vietnamesischen Indexgewichts in keinem der beiden Regelwerke abgebildet.
Getragen wird das von den Fonds auf der Grenzmarkt-Seite. Sie müssen ihre vietnamesischen Bestände heute vollständig auflösen, während die Gegennachfrage aus den Schwellenland-Fonds mit einem Zehntel ankommt. Dass die Summen dort klein sind, weil Grenzmarkt-Indizes nur wenig Kapital binden, macht das Argument nicht falsch, sondern nur billiger. Wer den geordneten Übergang zum Maßstab erhebt, muss ihn für beide Richtungen gelten lassen.
Dazu kommt eine Verzögerung, die in der öffentlichen Diskussion verschwindet. Sämtliche Milliardenschätzungen beschreiben den Zustand nach der vierten Tranche. Der ist zwölf Monate entfernt, und ob er eintritt, entscheidet FTSE Russell nach jeder Stufe neu. Eine Zahl, die einen Zustand in zwölf Monaten beschreibt, wird heute als Tagesereignis gelesen.
Mein Urteil dazu, gemessen allein an dem Ziel, das FTSE Russell sich selbst gesetzt hat. Die Aufnahme ist vorbildlich konstruiert, die Streichung ist es nicht, und die Begründung deckt beide Seiten gleichermaßen ab. Ich halte die einstufige Streichung aus der Grenzmarkt-Serie für den schwächsten Teil dieser Umstellung.
Der faire Gegenpunkt
Die stärkste Erwiderung lautet, dass die passiven Ströme die uninteressanteste Hälfte der Geschichte sind. Eine Höherstufung ändert, wer sich einen Markt überhaupt ansehen darf. Viele große Kapitalsammelstellen dürfen nach ihren eigenen Anlagerichtlinien nur in Industrieländern investieren, manche nur in Ländern mit einem bestimmten Mindestgewicht in einem bestimmten Index. Diese Türen öffnen sich nicht am Wirksamkeitstag, sondern über Jahre, und sie tauchen in keiner Tranchen-Tabelle auf.
Dasselbe gilt für die Kosten der Kapitalbeschaffung. Ein Unternehmen, das in einem Industrieland-Index steht, wird von mehr Analysten beobachtet, häufiger gehandelt und leichter mit europäischen Wettbewerbern verglichen. Ob sich das in belastbaren Zahlen niederschlägt, ist umstritten, und Portora hat den verwandten Befund zum Index-Effekt <a href="/news/index-effekt-geschrumpft-nicht-abgeschafft">bereits nüchtern nachgerechnet</a>. Er ist über dreißig Jahre kleiner geworden, aber er ist nicht verschwunden.
Auch die einstufige Streichung aus der Grenzmarkt-Serie lässt sich verteidigen. Grenzmarkt-Indizes binden vergleichsweise wenig Kapital, und ein Land, das darin schwer wiegt, verzerrt den Index für alle übrigen Mitglieder. Wer die Streichung streckt, zwingt den verbleibenden Grenzmärkten ein Jahr lang eine Gewichtung auf, die ihre eigene Größe nicht mehr abbildet. Das ist ein Zielkonflikt und kein Versehen.
Was das für Anleger heißt
Die erste und wichtigste Frage ist keine über Griechenland oder Vietnam, sondern eine über das eigene Depot. Bildet der Fonds einen Welt-Index nach FTSE ab, dann waren die griechischen Papiere bereits enthalten und der heutige Morgen ändert an der Zusammensetzung wenig. Bildet er einen reinen Industrieland-Index ab, sind 32 Papiere hinzugekommen, im FTSE Developed nach der Projektion 0,072 Prozent des Fondsvermögens. Bildet er einen Schwellenland-Index ab, sind dieselben 32 Papiere verschwunden und 28 vietnamesische zu einem Zehntel ihres künftigen Gewichts dazugekommen.
In allen drei Fällen ist die Größenordnung klein. Auf eine Anlagesumme von 10.000 Euro gerechnet, bewegt sich der griechische Anteil im Welt-Fonds bei 6,50 Euro und der vietnamesische heute bei 31 Cent. Der größte Einzelposten dieser Umstellung ist der Wegfall Griechenlands im Schwellenland-Fonds, dort rund 78 Euro je 10.000 Euro Anlagesumme, und auch dieser Betrag verschwindet nicht, sondern verteilt sich auf die übrigen Länder desselben Fonds.
Zweiseitig betrachtet gibt es hier zwei Risiken, und sie zeigen in entgegengesetzte Richtungen. Das eine ist, eine solche Umstellung für ein Ereignis zu halten, das einen Markt trägt, und daraus eine Erwartung abzuleiten, die eine Zahl mit drei Nachkommastellen nicht hergibt. Das andere ist, sie für völlig folgenlos zu halten und dabei zu übersehen, dass sich die Zusammensetzung des eigenen Schwellenland-Fonds real verändert hat, auch wenn keine einzige Position verkauft wurde. Wer genauer wissen will, wie eine Indexgewichtung überhaupt entsteht, findet das <a href="/wissen/index-gewichtung-und-rebalancing">getrennt aufgeschrieben</a>.
Was daraus folgt, ist keine Handlung, sondern eine Prüfung. In der Produktbeschreibung jedes ETF steht, welchen Index er abbildet und in welcher Variante. Diese eine Zeile entscheidet darüber, ob der heutige Morgen für das eigene Depot ein Kauf, ein Verkauf oder eine Umbenennung war. Ob sich daraus etwas ergeben soll, bleibt eine Entscheidung des Lesers, und sie hängt an seinem Anlagehorizont und seiner eigenen Aufteilung, nicht an einer Indexregel.
Quellen
- Reclassification of Greece from Advanced Emerging to Developed Market Status, Implementation Plan, FAQ v1.4
- Reclassification of Vietnam from Frontier to Secondary Emerging Market Status, FAQ v1.3
- FTSE Russell Upgrades the Greek Capital Market to Developed Market Status
- JPMorgan, How Greece triple index upgrade will impact the Athens Stock Exchange
- Vietnam Reclassified to Emerging Market Status by FTSE Russell
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 21. September 2026. Die Gewichte, Tranchen, Papierlisten und Schwellenwerte stammen unmittelbar aus den beiden Implementierungsdokumenten von FTSE Russell und beziehen sich auf die Schlusskurse vom 21. August 2026 sowie auf den Datenstichtag 30. Juni 2026. Es sind projizierte Werte, keine gemessenen. Das Gewicht Griechenlands im Schwellenland-Index von rund 0,78 Prozent, der Wert von rund 0,29 Prozent im Industrieland-Index ohne die Vereinigten Staaten sowie die genannten MSCI-Gewichte stammen aus einer Schätzung von JPMorgan vom Februar 2026 und sind damit sieben Monate alt; Indexgewichte verschieben sich laufend mit den Kursen. Die Schätzungen zu Mittelbewegungen von JPMorgan, Morgan Stanley, HSBC, der Weltbank und FTSE Russell sind Prognosen einzelner Häuser und keine gemessenen Größen, sie werden hier ausdrücklich als solche zitiert. Die Umrechnungen auf eine Anlagesumme von 10.000 Euro sind eigene Rechnungen der Redaktion aus den genannten Prozentwerten und dienen der Veranschaulichung. Der Artikel trifft keine Aussage über Kursverläufe. Die Einordnung gibt den Kenntnisstand zum genannten Datum wieder.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.