
Markt & Investieren
Die Goldnachfrage hängt an Fonds und Notenbanken, Schmuckkäufer kaufen 17 Prozent weniger
Gold-ETFs und ähnliche Fonds haben im dritten Quartal 2026 weltweit 211 Tonnen Gold gekauft, Käufer von Goldschmuck dagegen 17 Prozent weniger als ein Jahr zuvor. Im zweiten Quartal hatten die Fonds noch 47 Tonnen abgegeben, so steht es im Quartalsbericht des Weltgoldrats vom 3. November. Vom Anstieg der Goldnachfrage gegenüber dem Frühjahr entfällt damit fast alles auf diesen einen Umschwung. Die Notenbanken kauften mit 321 Tonnen so viel wie keine andere Gruppe, doch fast zwei Drittel davon sind geschätzt. Die Summe steht damit auf zwei Käufergruppen, deren Gründe nicht im Goldpreis liegen, und eine davon hat im Frühjahr gezeigt, wie schnell sie die Richtung wechselt.
Das dritte Quartal in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 1.368,6 Tonnen | Gesamtnachfrage mit außerbörslichem Handel im dritten Quartal 2026, 1 Prozent unter dem Vorjahresquartal |
| 1.225,1 Tonnen | Goldnachfrage ohne außerbörslichen Handel, nach 949,5 Tonnen im zweiten Quartal 2026 und 1.282,6 Tonnen im dritten Quartal 2025 |
| 211,2 Tonnen | Zufluss bei Gold-ETFs und ähnlichen Fonds, nach minus 47,3 Tonnen im zweiten Quartal und plus 225,7 Tonnen vor einem Jahr |
| 92, 81 und 34 Tonnen | Zuflüsse der Fonds in Europa, Nordamerika und Asien im dritten Quartal |
| 4.256 Tonnen | Goldbestand aller erfassten Fonds Ende September, der höchste der Reihe |
| 321,2 Tonnen | Käufe der Notenbanken, nach 296,3 Tonnen im zweiten Quartal und 226,3 Tonnen vor einem Jahr |
| 120 Tonnen | davon amtlich gemeldet, der Rest von rund 63 Prozent ist geschätzt |
| 312,9 Tonnen | Schmuckverbrauch, nach 280,5 Tonnen im zweiten Quartal und 376,4 Tonnen vor einem Jahr |
| 340,1 Tonnen | Schmuckfertigung, so wie Schmuck in die Zeile Goldnachfrage eingeht, nach 420,0 Tonnen vor einem Jahr |
| 267,8 Tonnen | Barren und Münzen, 13 Prozent unter dem zweiten Quartal und 19 Prozent unter dem Vorjahresquartal |
| 4.262,2 Dollar | Goldpreis je Unze im Quartalsmittel, nach 4.506,3 Dollar im zweiten Quartal und 3.456,5 Dollar vor einem Jahr |
| 99,9 und 65,7 Tonnen | Schmuckverbrauch in Indien und in China, 20 und 22 Prozent unter dem Vorjahresquartal |
| rund 45 Prozent | Anstieg des Goldpreises in Indien gegenüber dem Vorjahresquartal, gerechnet in Rupien |
| 43 Milliarden Dollar | Ausgaben für Goldschmuck im dritten Quartal, 2 Prozent mehr als vor einem Jahr |
Die These von der Goldnachfrage auf Rekordhöhe
Nach neun Monaten steht die weltweite Nachfrage nach Gold bei 3.881 Tonnen. Der Weltgoldrat (World Gold Council), der Branchenverband der Goldindustrie, stellt diese Zahl in seinem Bericht vom 3. November neben den Höchstwert aus dem Jahr 2025 mit 3.884 Tonnen. Für den Wert der Käufe in diesen neun Monaten nennt er einen Rekord von 566 Milliarden Dollar. Daraus entsteht leicht ein einfacher Satz, Gold sei gefragt wie nie. Er klingt nach vielen Menschen, die Gold haben wollen, und nach einem Markt, in dem alle in dieselbe Richtung ziehen. Wer Gold im Depot hat, liest ihn gern, denn eine breite Nachfrage wirkt wie ein Boden unter dem Preis.
Der Satz hat zwei Schwächen, und beide stecken in derselben Tabelle. Die erste ist der Wert. 566 Milliarden Dollar sind Menge mal Preis, und der Preis lag im dritten Quartal im Mittel bei 4.262 Dollar je Unze, 23 Prozent über dem Vorjahresquartal. Ein Rekord beim Wert sagt deshalb wenig darüber, ob mehr Metall gekauft wurde. Die zweite Schwäche ist die Summe selbst. Sie addiert Käufer, die aus ganz verschiedenen Gründen kaufen, und im dritten Quartal 2026 sind diese Gruppen weit auseinandergelaufen. Die Fonds drehten von Verkäufen auf Käufe von 211 Tonnen, die Schmuckkäufer nahmen so wenig ab wie in keinem dritten Quartal seit Beginn der Reihe.
Das dritte Quartal wird hier deshalb nach Käufergruppen zerlegt. Wie die Tabelle des Weltgoldrats aufgebaut ist und warum darin eine Zeile Goldnachfrage und eine Zeile Gesamtnachfrage stehen, die um Hunderte Tonnen auseinanderliegen, steht im Artikel zum zweiten Quartal. Hier geht es um die Frage, die eine Summe nicht beantwortet. Wer hat gekauft, wer ist ausgestiegen, und wie fest steht der Teil, der die Summe gerade trägt?
Wer die 276 Tonnen gekauft hat
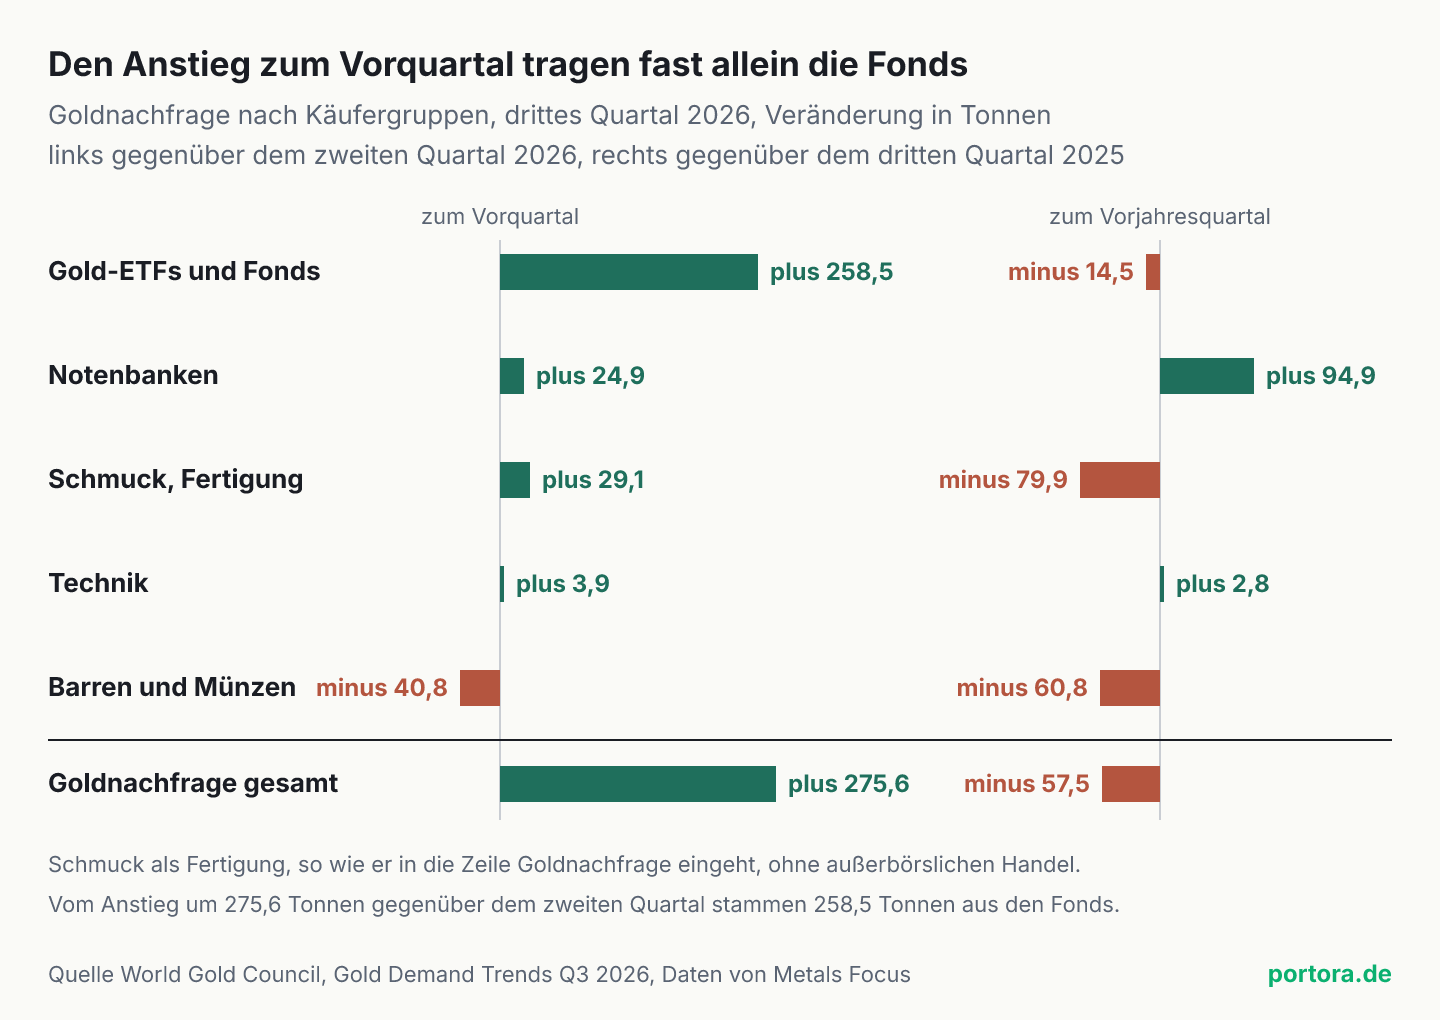
Die Zeile Goldnachfrage, also alles ohne den außerbörslichen Handel, stieg vom zweiten auf das dritte Quartal 2026 von 949,5 auf 1.225,1 Tonnen. Das ist ein Plus von 275,6 Tonnen. Fast alles davon kommt aus einer einzigen Zeile. Die Gold-ETFs und ähnlichen Fonds, die der Weltgoldrat als Fonds mit physisch hinterlegtem Gold erfasst, hatten im zweiten Quartal 47,3 Tonnen abgegeben und kauften im dritten 211,2 Tonnen. Der Umschwung beträgt 258,5 Tonnen, das sind 94 Prozent des gesamten Anstiegs.
Der Rest verteilt sich auf kleine Beträge in beide Richtungen. Die Schmuckfertigung legte um 29,1 Tonnen zu, die Notenbanken kauften 24,9 Tonnen mehr als im Vorquartal, die Technik 3,9 Tonnen mehr. Barren und Münzen dagegen fielen um 40,8 Tonnen auf 267,8 Tonnen. Rechnet man die fünf Bewegungen zusammen, kommt man genau auf die 275,6 Tonnen. Ohne den Umschwung bei den Fonds wäre die Goldnachfrage gegenüber dem Frühjahr um 17,1 Tonnen gestiegen, also fast gleich geblieben.
Im Vergleich zum dritten Quartal 2025 sieht die Zerlegung anders aus, und das gehört zum Bild. Über zwölf Monate fiel die Goldnachfrage um 57,5 Tonnen oder 4 Prozent. Die Schmuckfertigung verlor 79,9 Tonnen, Barren und Münzen verloren 60,8 Tonnen. Auch die Fonds lagen um 14,5 Tonnen zurück, denn vor einem Jahr flossen ihnen schon 225,7 Tonnen zu. Dagegen gestemmt haben sich die Notenbanken, die 94,9 Tonnen mehr kauften als vor einem Jahr. Je nachdem, womit man vergleicht, heißt die Stütze also anders. Zum Vorquartal sind es die Fonds, zum Vorjahr die Notenbanken. Gemeinsam ist beiden Vergleichen, dass der Unterschied von Käufern kommt, die Gold in einen Tresor legen, und nicht von denen, die es tragen.
Drei Käufer, drei Gründe
Dass die Gruppen so verschieden laufen, liegt an den Signalen, auf die sie reagieren. Der Schmuckkäufer reagiert auf den Preis selbst. Er will eine Kette oder einen Armreif mit einem bestimmten Gewicht, und je teurer das Gramm, desto weniger Gewicht bekommt er für sein Budget. Im Artikel zum zweiten Quartal ist durchgerechnet, wie dieser Mechanismus die Schmuckzeile von der Barrenzeile wegtreibt. Im dritten Quartal lässt er sich an einer Stelle beobachten, die damals fehlte, nämlich in der Gegenrichtung.
Der Goldpreis lag im Quartalsmittel mit 4.262 Dollar je Unze 5 Prozent unter dem zweiten Quartal mit 4.506 Dollar. Der Schmuckverbrauch stieg im selben Zeitraum um 12 Prozent, von 280,5 auf 312,9 Tonnen. Ein etwas billigeres Gramm hat also mehr Gewicht über die Ladentheke gebracht. Ein Teil davon kann Saison sein, denn die Schmucknachfrage in Indien und China schwankt mit Festen und Hochzeiten, und deshalb ist der Vergleich mit dem Vorjahresquartal der sauberere. Dort, mit einem um 23 Prozent teureren Gramm, bleibt der Verbrauch 17 Prozent zurück, und der Weltgoldrat nennt den hohen Preis ausdrücklich als wichtigste Bremse. Beide Richtungen passen zum selben Verhalten. Wer Gold trägt, kauft weniger davon, wenn es teurer wird, und mehr, wenn es billiger wird.
Die Fonds reagieren auf etwas anderes. Der Goldpreis lag im dritten Quartal niedriger als im zweiten, und trotzdem drehten die Fonds von Verkäufen auf Käufe. Der Weltgoldrat nennt als Gründe für Europa Sorgen um die Inflation, um die Staatsfinanzen und um die Anleihemärkte, für Nordamerika dazu Eingriffe am Devisenmarkt und hohe Bewertungen am Aktienmarkt, für China schwächere Aktien und sinkende Renditen der Staatsanleihen. Kauft jemand Anteile eines solchen Fonds, muss der Fonds dafür Gold einlagern, und verkauft jemand, gibt der Fonds Gold ab. Wie neue Anteile entstehen, steht im Wissensartikel zur Ausgabe und Rücknahme von ETF-Anteilen. Die Tonnen in dieser Zeile sind deshalb die Summe vieler Depotentscheidungen, und die hängen am Zins, am Dollar und an der Lage anderer Anlagen ebenso wie am Goldpreis. Warum ein Fonds Gold abgibt, wenn der Zins auf Anleihen steigt, zeigt die Auswertung der Fondsbestände vom September.
Die Notenbanken schließlich reagieren kurzfristig auf keines dieser Signale. Sie bauen Reserven über Jahre auf, und ihre Käufe folgen den Zielen ihrer Reservepolitik eher als dem Preis eines Quartals. Im dritten Quartal 2026 kauften sie 321,2 Tonnen, nach Angaben des Weltgoldrats deutlich mehr als ihr Fünfjahresmittel von 227 Tonnen je Quartal. Unter den gemeldeten Käufern stehen die chinesische Notenbank mit 63 Tonnen und die polnische mit 40 Tonnen vorn, als einziger größerer Verkäufer taucht Russland mit 19 Tonnen auf. Wie der Goldanteil an den Reserven über den Preis steigt, auch wenn die Menge kaum wächst, ist an anderer Stelle durchgerechnet.
Der Preis, den ein Käufer in Indien bezahlt
An die Preis-Erklärung gehört ein Vorbehalt, und er betrifft einen Anleger in Euro genauso wie einen Käufer in Indien. Der Weltgoldrat rechnet in Dollar, aber kein Schmuckkäufer in Indien bezahlt in Dollar. Der Goldpreis in Indien lag im dritten Quartal nach seinen Angaben rund 45 Prozent über dem Vorjahresquartal, fast doppelt so viel wie die 23 Prozent in Dollar. Der Unterschied kommt aus dem Wechselkurs der Rupie und aus allem, was zwischen dem Weltmarkt und der Ladentheke liegt. Der indische Schmuckverbrauch fiel um 20 Prozent auf 99,9 Tonnen, der schwächste Wert für ein drittes Quartal seit 2020. Barren und Münzen gingen in Indien sogar um 40 Prozent auf 55,0 Tonnen zurück, lagen aber 9 Prozent über dem zweiten Quartal.
In China fiel der Schmuckverbrauch um 22 Prozent auf 65,7 Tonnen, so wenig wie in keinem dritten Quartal seit 2006. Barren und Münzen legten dort im Vorjahresvergleich um 7 Prozent auf 78,9 Tonnen zu, blieben aber 26 Prozent unter einem außergewöhnlich starken zweiten Quartal. Für China gilt weiter, was im Artikel zum zweiten Quartal zur Umsatzsteuer steht. Gold für Schmuck ist dort seit November 2025 beim Bezug steuerlich schlechter gestellt als Gold zur Anlage, und ein Teil der Verschiebung vom Schmuck zum Barren ist deshalb kein reiner Preiseffekt. Wer die chinesischen Zahlen als Beleg für die Preis-Mechanik liest, muss diesen Teil abziehen.
Für einen Anleger in Euro ist dieselbe Unterscheidung wichtig. Die Tonnen der Fonds und der Notenbanken sind Mengen, und sie gelten in jeder Währung. Jede Aussage über den Preis aber hängt an der Währung, in der man rechnet, und ein Goldpreis, der in Dollar um 23 Prozent steigt, ist in Euro je nach Wechselkurs ein anderer Wert. Europa ist dabei keine Randerscheinung. Den europäischen Goldfonds flossen im dritten Quartal 92 Tonnen zu, so viel wie seit dem ersten Quartal 2022 in keinem Quartal, und davon entfielen 53 Tonnen auf Fonds, die in Großbritannien gelistet sind.
Vom Abfluss im Frühjahr zum Zufluss im Sommer
Wie schnell die Fondszeile die Richtung wechselt, zeigt der Blick auf die Quartale davor. Im dritten Quartal 2025 flossen den Fonds 225,7 Tonnen zu, im zweiten Quartal 2026 flossen 47,3 Tonnen ab, und im dritten Quartal 2026 kamen 211,2 Tonnen hinzu. Allein zwischen den beiden jüngsten Quartalen liegt ein Umschwung von 258,5 Tonnen, gut das Dreifache der gesamten Technik-Nachfrage eines Quartals mit 84,8 Tonnen. Der Bestand der Fonds stand Ende September bei 4.256 Tonnen, dem höchsten Wert der Reihe, und mit 31 Milliarden Dollar waren die Zuflüsse des Quartals die größten, die der Weltgoldrat für ein Quartal ausweist.
Getragen wurde der Zufluss von drei Regionen. Europa kam auf 92 Tonnen. Nordamerika kam auf 81 Tonnen, nachdem die Fonds dort im ersten Halbjahr schwach gelaufen waren. Asien brachte 34 Tonnen, das dritte Quartal mit Zuflüssen in Folge, vor allem aus China. Die übrigen Regionen, vor allem Australien, lieferten 3 Tonnen. Der Zufluss war also breit und hing nicht an einem einzelnen Markt, was die Zeile im nächsten Quartal nicht stabiler macht, aber zeigt, dass hinter ihr kein Einzelfall steht.
Zur Geschichte dieser Zahlen gehört auch, dass sie sich nachträglich bewegen. Im Bericht für das zweite Quartal standen die Abflüsse der Fonds bei 44,8 Tonnen, im neuen Bericht stehen für dasselbe Quartal 47,3 Tonnen. Die Notenbanken sind für das zweite Quartal von 288,9 auf 296,3 Tonnen korrigiert. Die Goldnachfrage steht dort jetzt bei 949,5 statt 941,8 Tonnen, und auch das dritte Quartal 2025 hat sich verschoben. Wer zwei Berichte nebeneinanderlegt, nimmt deshalb jede Vergleichszahl aus dem jüngsten. Sonst vergleicht er zwei verschiedene Stände derselben Statistik und hält die Korrektur für eine Bewegung am Markt.
Und wenn die Notenbanken die eigentliche Stütze sind
Gegen die Lesart, die Summe hänge an den Fonds, spricht ein starkes Argument. Die größte Käufergruppe des Quartals sind die Notenbanken mit 321,2 Tonnen, und im Vergleich zum Vorjahr sind sie die einzige Gruppe, die nennenswert zugelegt hat. Notenbanken verkaufen selten, sie kaufen seit Jahren in großen Mengen, und ihre Nachfrage kippt nicht beim ersten Zinsschritt. Nach dieser Lesart stehen die Fonds nur obendrauf, und darunter liegt ein festes Fundament.
Für den Vergleich mit dem Vorjahr trifft das Argument zu. Es hat aber einen Haken, der in der Tabelle selbst steht. Von den 321,2 Tonnen sind nur 120 Tonnen amtlich gemeldet. Rund 63 Prozent sind nach Angaben des Weltgoldrats Käufe, die in keiner offiziellen Statistik auftauchen, weil sie verspätet oder gar nicht gemeldet werden, und die der Datendienst Metals Focus aus weiteren Quellen schätzt. Die Zeile mit dem stärksten Zuwachs zum Vorjahr ist damit zugleich die am wenigsten gemessene, und sie wird regelmäßig korrigiert, für das zweite Quartal zuletzt um 7,4 Tonnen nach oben.
Der Einwand fällt also nicht, er begrenzt die These. Über zwölf Monate tragen die Notenbanken die Goldnachfrage gegen den schrumpfenden Schmuck. Über drei Monate tragen die Fonds den Anstieg fast allein. Und in beiden Vergleichen wird der Teil der Nachfrage kleiner, der auf den Preis reagiert. Was fest steht, ist schwer zu messen, und was gut gemessen ist, wechselt schnell die Richtung.
Wer gerade Gold kauft, in Tonnen gerechnet
Bleibt die Frage, was vom Satz übrig bleibt, Gold sei gefragt wie nie. In Dollar stimmt er, denn 566 Milliarden Dollar in neun Monaten sind ein Rekord. Auch die Ausgaben für Goldschmuck stiegen im dritten Quartal, um 2 Prozent auf 43 Milliarden Dollar. Die Menge fiel dabei um 17 Prozent. Diese Wertzahlen messen aber vor allem den Preis. Wer weniger Gramm zu einem höheren Preis kauft, gibt mehr aus, ohne mehr Gold zu wollen.
In Tonnen stimmt der Satz nur mit Vorbehalt. Die Gesamtnachfrage von 1.368,6 Tonnen im dritten Quartal lag 1 Prozent unter dem Vorjahr, die Goldnachfrage ohne den außerbörslichen Handel 4 Prozent darunter. Der außerbörsliche Posten selbst stieg um 43 Prozent auf 143,5 Tonnen, und er ist nach der Definition des Weltgoldrats die Differenz zwischen Angebot und Goldnachfrage, also keine Zahl, hinter der sich ein Käufer erkennen lässt. Auf der Angebotsseite förderten die Minen mit 1.070,9 Tonnen so viel wie in keinem dritten Quartal zuvor, während das Recycling von Altgold um 8 Prozent auf 314,5 Tonnen fiel, den niedrigsten Wert seit drei Jahren.
Die Zusammensetzung der Goldnachfrage trägt deshalb das eigentliche Signal. Ein immer größerer Teil der Goldnachfrage kommt von Käufern, die Gold als Bestand halten. Vor einem Jahr standen Fonds und Notenbanken zusammen für 452,0 Tonnen oder 35 Prozent der Goldnachfrage. Im dritten Quartal 2026 waren es 532,4 Tonnen oder 43 Prozent. Die Schmuckfertigung fiel im selben Zeitraum von 33 auf 28 Prozent. Die Nachfrage hängt damit weniger am Alltag der Käufer in Indien und China und mehr an Depotentscheidungen und an der Reservepolitik von Staaten.
Was das für Anleger heißt
Wenn du Gold in einem Fonds oder als Barren hältst, gehörst du zu den Käufergruppen, die im dritten Quartal den Unterschied gemacht haben, als Fondsanleger zu der, die zugekauft hat, als Barrenkäufer zu der, die weniger gekauft hat. Das ist eine Beobachtung über die Statistik und keine über die Zukunft. Der Bericht erschien am 3. November für ein Quartal, das am 30. September endete, und er beschreibt, wer gekauft hat, nachdem sich der Preis bewegt hatte. Aus ihm folgt kein Preis für das nächste Quartal, weder nach oben noch nach unten.
Was sich mitnehmen lässt, ist eine Lesegewohnheit. Bei jeder Zahl zur Goldnachfrage lohnt die Frage, wer dahintersteht. Eine Nachfrage von Schmuckkäufern reagiert auf den Preis und wächst, wenn Gold billiger wird. Eine Nachfrage von Fonds reagiert auf Zinsen, Währungen und Sorgen um Staatshaushalte, und sie kann in einem Quartal von Abflüssen auf Zuflüsse drehen und im nächsten zurück. Eine Nachfrage von Notenbanken ist langsamer, aber zu fast zwei Dritteln geschätzt. Welche Mischung gerade vorliegt, sagt über die Schwankungsanfälligkeit dieser Zeile mehr als ihre Höhe.
Für Anleger in Deutschland kommt eine praktische Besonderheit dazu. Was hier als Gold-ETF gehandelt wird, ist rechtlich meist kein Fonds, sondern eine mit Gold hinterlegte Schuldverschreibung, ein sogenannter ETC. Der Weltgoldrat zählt solche Produkte in derselben Zeile als ähnliche Produkte mit. Worin der Unterschied für dich liegt, steht im Wissensartikel zu ETF, ETC und ETN. Der Bericht rechnet Preise und Werte in Dollar, und der Wert deines Bestands in Euro hängt zusätzlich am Wechselkurs. Ob Gold in dein Depot gehört und in welcher Form, entscheidest du.
Quellen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Alle Mengen, Preise und Werte stammen aus dem Bericht Gold Demand Trends Q3 2026 des World Gold Council, veröffentlicht am 3. November 2026 mit Datenstand 30. September 2026, die Meldedaten der Notenbanken reichen bis zum 30. Oktober 2026. Der World Gold Council ist ein Branchenverband der Goldindustrie und keine Behörde, die Angebots- und Nachfragedaten liefert Metals Focus. Die Quartalszahlen sind vorläufig und werden in späteren Ausgaben korrigiert, alle Vergleichswerte im Text stammen deshalb aus dem jüngsten Bericht. Rund 63 Prozent der Notenbank-Käufe sind geschätzt und nicht gemeldet. Die Veränderungen in Tonnen, die Anteile der Käufergruppen an der Goldnachfrage und der Anteil der Fonds am Anstieg zum Vorquartal sind Rechnungen der Redaktion aus der Tabelle des Berichts. Die Angabe zur chinesischen Umsatzsteuer gibt den Stand der Regelung vom 1. November 2025 wieder, befristet bis zum 31. Dezember 2027.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.