
Markt & Investieren
Der Euro fällt, doch gegen Frankreich gerechnet schrumpft der Zinsvorsprung des Dollar
Stand 5. Oktober 2026. Der Euro hat seit der Zinserhöhung der EZB am 10. September 3,4 Prozent gegen den Dollar verloren. Der Referenzkurs der EZB fiel von 1,1616 auf 1,1225 Dollar, so tief stand er zuletzt im Mai 2025. Die übliche Erklärung ist der Zinsabstand zu Amerika, und ob sie trägt, hängt am Land auf der Euro-Seite. Gegen die zweijährige Bundesanleihe ist der Vorsprung des Dollar um 0,29 Prozentpunkte gewachsen, gegen die französische um 0,18 Prozentpunkte geschrumpft. Den Unterschied macht Geld, das in unsicheren Wochen innerhalb des Euroraums nach Deutschland wandert und dort den Zins drückt.
Drei Wochen Euro in vier Zahlen
Quelle: EZB-Referenzkurse, Bundesbank-Zinsstruktur, Banque de France, US-Finanzministerium, eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 1,1616 Dollar | Referenzkurs der EZB am 10.09.2026, dem Tag der Zinserhöhung |
| 1,1403 Dollar | Referenzkurs am 25.09.2026, eine Woche vor dem Stand-Datum |
| 1,1225 Dollar | Referenzkurs am 02.10.2026, tiefster seit dem 16.05.2025 (1,1194) |
| 1,1974 Dollar | höchster Referenzkurs der letzten zwölf Monate, am 28.01.2026 |
| 2,25 auf 2,50 % | Einlagensatz der EZB, erhöht mit Wirkung zum 16.09.2026 |
| 3,75 bis 4,00 % | Leitzinsspanne der Fed seit dem 17.09.2026, vorher 3,50 bis 3,75 |
| 2,44 % | €STR, kurzfristiger Geldmarktzins im Euroraum, Ende September und 02.10.2026 |
| 4,56 auf 4,83 % | Rendite zweijähriger US-Staatsanleihen, 10.09. und 02.10.2026 |
| 3,04 auf 3,02 % | Rendite zweijähriger Bundesanleihen (Bundesbank), 10.09. und 02.10.2026 |
| 3,24 auf 3,69 % | Rendite zweijähriger französischer Anleihen (Banque de France), 10.09. und 02.10.2026 |
| 3,20 auf 3,30 % | Rendite zwei Jahre, alle Staatsanleihen des Euroraums (EZB-Schätzung), 10.09. und 02.10.2026 |
| 3,28 auf 3,02 % | Bundesanleihe zwei Jahre, 25.09. und 02.10.2026, davon minus 0,19 Punkte allein am 02.10. |
| 3,57 auf 3,69 % | französische Anleihe zwei Jahre, 25.09. und 02.10.2026 |
| 10 auf 31 Bp | Abstand der EZB-Kurve aller Euro-Staatsanleihen zur Kurve der bestbewerteten, zwei Jahre, 10.09. und 02.10.2026 |
| 4,63 und 4,90 % | französische Anleihe zehn Jahre, 25.09. und 02.10.2026 |
| 3,63 und 3,49 % | Bundesanleihe zehn Jahre, 25.09. und 02.10.2026 |
| 5,19 Prozentpunkte | Abstand Italien zu Deutschland, zehn Jahre, Monatsmittel November 2011 |
| +2,3 % und +2,4 % | Dollar gegen Yen und gegen Pfund vom 10.09. bis 02.10.2026, aus den EZB-Referenzkursen |
Quelle: EZB, Bundesbank, Banque de France, US-Finanzministerium, Federal Reserve Bank of St. Louis, eigene Rechnung
Der Euro fällt, obwohl die EZB erhöht hat
Am 2. Oktober stand der Referenzkurs der Europäischen Zentralbank bei 1,1225 Dollar je Euro. So niedrig lag er zuletzt Mitte Mai 2025. Am 10. September, dem Tag, an dem der EZB-Rat die Leitzinsen um einen Viertelpunkt anhob, waren es noch 1,1616 Dollar. Ein Euro ist seitdem 3,9 Cent weniger wert, ein Minus von 3,4 Prozent. Am Montag ging es weiter abwärts, und als Gründe stehen zwei Dinge nebeneinander. Das eine ist Frankreichs Haushalt, das andere die vorgezogene Wahl in Spanien, die Ministerpräsident Pedro Sánchez am Morgen angekündigt hat.
Daneben steht die Erklärung aus dem Lehrbuch. Eine Währung verliert, wenn der Zins auf der anderen Seite stärker steigt, weil Geld dorthin wandert, wo es mehr abwirft. Für den Euro hieße das, Dollar-Anlagen zahlen mehr, also tauschen Anleger Euro in Dollar. Beide Erklärungen klingen nach zwei verschiedenen Ursachen, zwischen denen man sich entscheiden muss, Zinsen oder Politik. Die Frage ist in diesen Wochen falsch gestellt. Die Politik steckt selbst im Zins, und zwar ausgerechnet in dem Zins, den die meisten für den Euro-Zins halten.
Ein Detail macht die Lehrbuch-Erklärung auf den ersten Blick sogar schwächer. Die beiden Notenbanken haben sich im September gleich bewegt. Die EZB hob ihren Einlagensatz zum 16. September von 2,25 auf 2,50 Prozent. Die amerikanische Notenbank hob ihren Leitzins mit Wirkung zum 17. September auf 3,75 bis 4,00 Prozent. Beide Schritte waren ein Viertelpunkt, der Abstand der Leitzinsen blieb exakt gleich. Wer den schwächeren Euro mit Zinsen erklären will, muss also auf einen anderen Zins schauen als auf den Leitzins, und dort beginnt die eigentliche Frage.
Ein Zinsvorsprung, drei Ergebnisse
Am Devisenmarkt zählt vor allem der Zins für zwei Jahre. Er enthält, was Anleger in dieser Zeit von den Notenbanken erwarten, und er ist der Ertrag, den jemand bekommt, der sein Geld für eine überschaubare Frist in Staatsanleihen legt. In Amerika lag er am 10. September bei 4,56 Prozent und am 2. Oktober bei 4,83 Prozent. Das sind 27 Basispunkte mehr. Ein Basispunkt ist ein Hundertstel Prozentpunkt. Auf der Dollar-Seite gibt es nur diesen einen Wert, denn als Dollar-Zins gilt die amerikanische Staatsanleihe, und die gibt nur ein Schuldner aus.
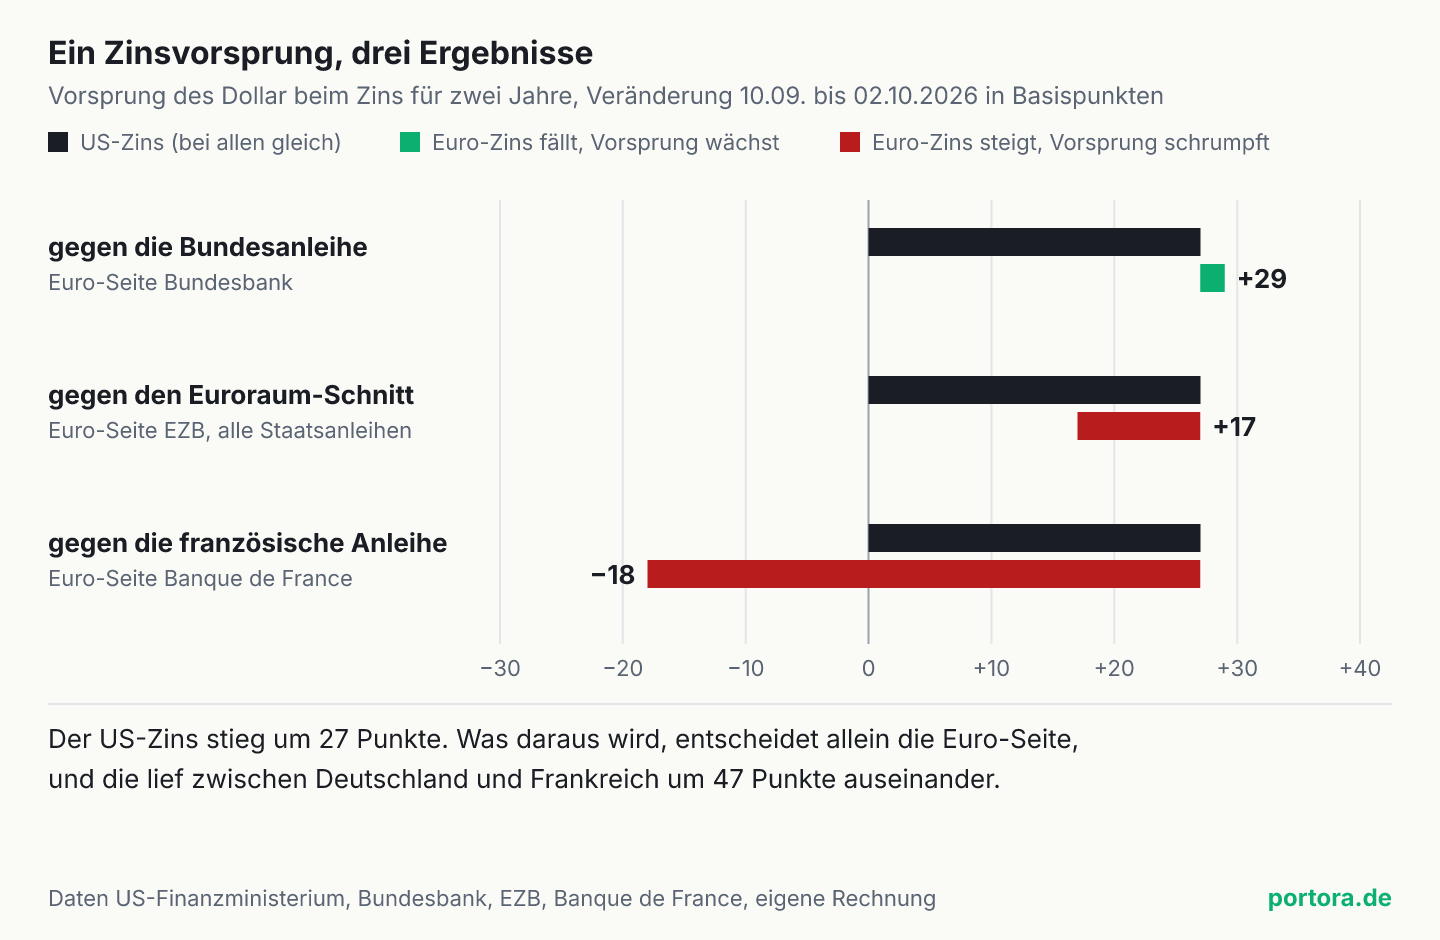
Auf der Euro-Seite gibt es 21 Staaten, und jeder zahlt seinen eigenen Zins. Die zweijährige Bundesanleihe rentierte am 10. September mit 3,04 Prozent und am 2. Oktober mit 3,02 Prozent, sie ist also praktisch nicht gestiegen. Gegen sie gerechnet ist der Vorsprung des Dollar um 29 Basispunkte gewachsen, und die Lehrbuch-Erklärung passt. Die französische Anleihe mit derselben Laufzeit stieg in derselben Zeit von 3,24 auf 3,69 Prozent. Gegen sie gerechnet ist der Vorsprung des Dollar um 18 Basispunkte geschrumpft, und nach dem Lehrbuch hätte der Euro eher steigen müssen.
Der Durchschnitt aller Staatsanleihen des Euroraums, den die EZB täglich schätzt, liegt dazwischen. Er stieg von 3,20 auf 3,30 Prozent, also um 10 Basispunkte, und der Vorsprung des Dollar wuchs gegen ihn um 17 Basispunkte. Je nachdem, welchen Zins man auf die Euro-Seite schreibt, erklärt der Zinsabstand den Rückgang des Euro ganz, zum Teil oder gar nicht. Die Grafik zeigt die drei Rechnungen nebeneinander. Der amerikanische Teil ist in allen dreien derselbe, der Unterschied entsteht vollständig auf der europäischen Seite.
Der Abstand zwischen Frankreich und Deutschland ist damit die eigentliche Bewegung dieser Wochen. Bei zwei Jahren Laufzeit lag er am 10. September bei 20 Basispunkten und am 2. Oktober bei 67 Basispunkten. Er hat sich also um mehr verändert als der amerikanische Zins im selben Zeitraum. Ein Vergleich mit nur zwei Zahlen, einem Dollar-Zins und einem Euro-Zins, sieht diesen Abstand nicht, und trotzdem entscheidet er, was bei dem Vergleich herauskommt. Die Niveaus aus den verschiedenen Notenbank-Reihen passen dabei nur näherungsweise zueinander, weil sie unterschiedlich gerechnet und zu unterschiedlichen Uhrzeiten festgestellt werden, die Veränderungen über drei Wochen tragen.
Warum ein Zinsabstand den Kurs bewegt
Die Regel hat einen handfesten Grund. Wer Euro in Dollar tauscht, um dort zwei Jahre lang Staatsanleihen zu halten, bekommt den höheren Zins und trägt dafür das Risiko, dass der Dollar in der Zeit an Wert verliert. Sichert er sich gegen dieses Risiko ab, kostet das ungefähr den Unterschied der kurzen Zinsen, und der Vorteil ist weitgehend weg. Wie das gerechnet wird, steht am Beispiel japanischer Anleger in dieser Analyse. Ungesichert bleibt der Zinsvorteil ein Grund, Geld in die höher verzinste Währung zu tragen, und genau dieser Zufluss hebt ihren Kurs gegenüber der anderen.
Entscheidend ist dabei nicht die Höhe des Zinses, sondern der Abstand und vor allem seine Veränderung. Eine Währung kann fallen, obwohl die eigene Notenbank erhöht, wenn der Zins auf der anderen Seite stärker steigt. Beim Yen ist im September genau das passiert, die Bank of Japan erhöhte und der Yen fiel trotzdem, die Rechnung steht hier. Für den Euro gilt dieselbe Rechnung, nur kommt eine Frage dazu, die sich beim Yen nicht stellt. Welcher Zins ist überhaupt der Euro-Zins?
Für die Notenbank ist die Antwort einfach. Es gibt einen Einlagensatz für alle Banken des Euroraums, und der Geldmarktzins €STR, zu dem sich Banken über Nacht Geld leihen, ist in Frankfurt und Paris derselbe. Er lag am 2. Oktober bei 2,44 Prozent. Bei den Staatsanleihen sieht es anders aus. Eine Bundesanleihe und eine französische Anleihe lauten beide auf Euro, aber sie haben verschiedene Schuldner, und ihr Zins enthält neben der erwarteten Notenbank-Politik auch das, was Anleger diesem Schuldner zutrauen. Viele Devisenhändler rechnen deshalb lieber mit Zinstausch-Sätzen (Swaps), die am Geldmarktzins hängen und kein Länderrisiko enthalten. Diese Sätze veröffentlicht keine amtliche Stelle, deshalb arbeitet dieser Artikel mit Staatsanleihen und zeigt, was das in einer Woche wie dieser verzerrt.
Der Zweck der Regel ist also eine Abwägung zwischen Zinsvorteil und Wechselkursrisiko. Sie funktioniert am besten, solange der Zins vor allem die erwartete Politik der Notenbank abbildet. Sobald ein Teil des Zinses das Risiko eines bestimmten Schuldners abbildet, misst der Abstand etwas anderes als den Ertrag, den ein Anleger für das Halten von Euro erwarten kann. Genau diese Verschiebung ist in den Tagen vor dem 2. Oktober eingetreten.
Warum der deutsche Zins in der letzten Woche gefallen ist
In der Woche vom 25. September bis zum 2. Oktober fiel die zweijährige Bundesrendite um 26 Basispunkte, von 3,28 auf 3,02 Prozent. 19 Basispunkte davon entfielen allein auf den Freitag. Die französische Rendite mit derselben Laufzeit stieg in derselben Woche um 12 Basispunkte, der amerikanische Zins um 2 Basispunkte. Dass zwei Staaten derselben Währung in entgegengesetzte Richtungen laufen, kann die erwartete Politik der EZB nicht erklären, denn die gilt für beide gleich.
Erklären lässt es sich mit dem, was Anleger in unsicheren Wochen tun. Wer französische Anleihen verkauft und sein Geld trotzdem in Euro halten will, kauft das, was im Euroraum als sicherster Schuldner gilt, und das ist meistens die Bundesanleihe. Mehr Käufer heben ihren Kurs, und ein höherer Kurs bedeutet bei einer Anleihe mit festem Zins eine niedrigere Rendite. Die Bundesanleihe wird in solchen Wochen zum sicheren Hafen. Ihr Zins sinkt dann nicht, weil Anleger weniger von der EZB erwarten, er sinkt, weil sie den anderen Schuldnern weniger trauen. Was mit dem Geld tatsächlich passiert ist, zeigt keine amtliche Statistik von einem Tag auf den anderen, das Muster in den Renditen ist aber das typische einer solchen Umschichtung.
Eine zweite, unabhängig gerechnete Reihe zeigt dasselbe. Die EZB schätzt jeden Tag zwei Zinskurven, eine nur aus den Staatsanleihen mit der besten Bonitätsnote und eine aus allen Staatsanleihen des Euroraums. Bei zwei Jahren Laufzeit lagen die beiden am 10. September 10 Basispunkte auseinander, am 2. Oktober 31 Basispunkte. Der Abstand der sichersten Schuldner zum Rest des Währungsraums ist also gewachsen, und zwar vor allem in den letzten Tagen.
Für den Zinsvergleich mit Amerika folgt daraus, dass ein Teil des wachsenden Dollar-Vorsprungs gegen die Bundesanleihe gar kein Zinsvorteil des Dollar ist. Es ist die Unsicherheit über Frankreich, die sich als niedrigerer deutscher Zins zeigt. Wer den Euro-Rückgang mit dem Zinsabstand erklärt und diesen Abstand an der Bundesanleihe misst, erklärt ihn deshalb zum Teil mit Frankreich, ohne es zu merken. Die beiden Erklärungen vom Anfang sind in dieser Woche keine Alternativen, sie beschreiben dasselbe aus zwei Richtungen.
Wie Frankreich in den Zins kam
Der Abstand zwischen Frankreich und Deutschland wächst nicht erst seit dieser Woche. Schon im August zahlte Frankreich auf zehnjährige Anleihen mehr als Italien, obwohl seine Bonitätsnote mehrere Stufen höher steht, wie diese Zerlegung zeigt. Der Haushaltsentwurf für das kommende Jahr senkt das Defizit nach den Zahlen der Regierung von 5,4 auf 5,0 Prozent der Wirtschaftsleistung. Volkswirte von Barclays bezweifeln, dass selbst dieses Ziel erreicht wird, und die von ING rechnen vor, dass auch 5,0 Prozent den Schuldenstand nicht stabilisieren. Im April 2027 wählt Frankreich einen neuen Präsidenten. Dazu kommt eine Rekordsumme an neuen Anleihen, die das Land im kommenden Jahr unterbringen muss, die meisten davon, um auslaufende zu ersetzen (der Emissionsplan im Detail).
In der Woche bis zum 2. Oktober beschleunigte sich die Bewegung. Die zehnjährige französische Rendite stieg nach den Tageswerten der Banque de France von 4,63 auf 4,90 Prozent, die deutsche fiel nach der Bundesbank von 3,63 auf 3,49 Prozent. Am Montag kam die Ankündigung vorgezogener Wahlen in Spanien hinzu, also eines zweiten großen Euro-Landes mit offener Regierungsfrage.
Ob daraus eine Schuldenkrise wie 2011 und 2012 wird, lässt sich aus diesen Zahlen nicht ablesen. Die Größenordnung ist bisher eine andere. Im November 2011 lagen zwischen italienischen und deutschen zehnjährigen Anleihen im Monatsmittel 5,19 Prozentpunkte. Zwischen Frankreich und Deutschland waren es am 2. Oktober nach den Tageswerten der beiden Notenbanken gut 1,4 Prozentpunkte. Anders als damals hat die EZB seit Juli 2022 ein Programm, mit dem sie Anleihen einzelner Länder kaufen kann, wenn sich deren Zinsabstand nach ihrer Einschätzung ungeordnet ausweitet. Ob und wann sie es einsetzt, entscheidet der EZB-Rat, und die Bedingungen dafür sind an die Haushaltsdisziplin des betroffenen Landes geknüpft.
Und wenn es doch nur der amerikanische Zins ist
Der stärkste Einwand gegen diese Lesart ist schlicht. Seit der EZB-Erhöhung hat der amerikanische Zins für zwei Jahre um 27 Basispunkte zugelegt, und das ist mehr als jede Bewegung auf der deutschen Seite. Der Dollar ist in diesen Wochen gegen fast alle Währungen gestiegen, nicht nur gegen den Euro. Wer das so sieht, braucht Frankreich gar nicht, um den schwachen Euro zu erklären.
Für die drei Wochen seit dem 10. September trifft der Einwand zum größten Teil. Von den 29 Basispunkten Vorsprung gegen die Bundesanleihe stammen 27 Basispunkte aus Amerika. Und der Dollar stieg nach den Referenzkursen der EZB auch gegen den Yen um 2,3 Prozent und gegen das Pfund um 2,4 Prozent. Der Euro verlor mit 3,4 Prozent allerdings rund einen Prozentpunkt mehr als diese beiden, und er fiel im selben Zeitraum auch gegenüber dem Yen, dem Pfund und dem Franken. Dieser Rest ist der europäische Anteil.
Für die letzte Woche trifft der Einwand nicht. Vom 25. September bis zum 2. Oktober stieg der amerikanische Zins um 2 Basispunkte. Der Euro verlor in derselben Woche trotzdem 1,6 Prozent, von 1,1403 auf 1,1225 Dollar. In dieser Woche kommt fast der ganze Zuwachs des Dollar-Vorsprungs gegen die Bundesanleihe aus der deutschen Rendite, und die fiel, während die französische stieg. Der Einwand begrenzt die These also auf ihren Zeitraum. Die drei Wochen seit der EZB-Erhöhung sind vor allem eine amerikanische Geschichte, die letzte Woche ist eine europäische.
Woran man die beiden Geschichten unterscheidet
Wer den Euro in den kommenden Wochen verstehen will, braucht deshalb zwei Zahlen statt einer. Die erste ist der Zins für zwei Jahre in Amerika, er trägt die Geschichte, die für alle Währungen gegen den Dollar gilt. Die zweite ist der Abstand zwischen Frankreich und Deutschland. Wächst er, zeigt ein Zinsvergleich mit der Bundesanleihe einen Dollar-Vorteil, der zum Teil aus Europa stammt. Schrumpft er, kann sich der Euro erholen, ohne dass sich in Amerika irgendetwas ändert.
Ob die Bundesanleihe gerade Zinserwartungen misst oder eine Flucht, zeigt eine einfache Probe. Bewegt sich der Durchschnitt aller Euro-Staatsanleihen mit der Bundesanleihe, dann misst die Bundesanleihe die Erwartungen an die EZB, und der Zinsvergleich mit ihr ist sauber. Laufen beide auseinander, wie zuletzt, dann trägt die Bundesanleihe einen Hafen-Abschlag, und der Vergleich überzeichnet den Zinsnachteil des Euro. In der Woche bis zum 2. Oktober fiel die Bundesanleihe um 26 Basispunkte, der Durchschnitt um 7 Basispunkte.
Ich würde den Euro-Zins in einer Woche wie dieser nicht an der Bundesanleihe ablesen. Sie misst dann zwei Dinge auf einmal, die erwartete Politik der EZB und die Angst vor den anderen Schuldnern, und nur das erste gehört in einen Zinsvergleich mit dem Dollar. Wer das zweite mitnimmt, macht aus einer europäischen Sorge einen amerikanischen Vorteil und zieht daraus womöglich Schlüsse über die Fed, die mit dem Euro wenig zu tun haben.
Was das für Anleger heißt
Wer einen Welt-ETF in Euro hält, sieht einen fallenden Euro zunächst als Plus, denn der größte Teil des Fonds steckt in Aktien, die in Dollar notieren. Wie stark dieser Effekt gerade in schwachen Monaten wirkt, ist hier ausgerechnet. Ob der Euro weiter fällt, beantwortet dieser Artikel nicht. Er liefert ein Werkzeug, um die Begründungen einzuordnen, die man dazu liest, und um zu erkennen, ob eine Begründung über Amerika oder über Europa spricht.
Wer Euro-Staatsanleihen über einen Fonds hält, hält Deutschland und Frankreich gleichzeitig, beide mit großem Gewicht. In einer Woche wie dieser laufen die beiden Teile gegeneinander, der deutsche Teil gewinnt an Kurs, der französische verliert. Ein Fonds, der nur Staaten mit der besten Bonitätsnote hält, verhält sich deshalb anders als einer, der alle Euro-Staaten abbildet. Welcher im Depot liegt, steht im Factsheet des Fonds unter der Länderaufteilung.
Wer Dollar-Anlagen gegen Währungsschwankungen absichert, zahlt dafür ungefähr den Abstand der kurzen Zinsen. Der hängt am Geldmarkt und nicht an der französischen Anleihe, und er hat sich durch die gleich großen Schritte von EZB und Fed im September kaum verändert. Die Unsicherheit über Frankreich macht die Absicherung also nicht teurer. Sie verändert, wie stark ein ungesichertes Depot in Euro gerechnet schwankt.
Ein fallender Euro ist für jemanden, der in Euro lebt und in Dollar anlegt, ein Gewinn auf dem Papier, und für jemanden, der in Dollar einkauft oder verreist, ein höherer Preis. Beides gilt gleichzeitig. Welche Seite überwiegt und ob man darauf reagiert, hängt an der eigenen Aufteilung und am eigenen Zeithorizont, nicht am Kurs dieser Woche.
Quellen
- Euro-Referenzkurse, US-Dollar je Euro (EXR D.USD.EUR.SP00.A)
- Euro-Referenzkurse für Yen, Pfund und Franken (EXR D.JPY/GBP/CHF.EUR.SP00.A)
- Zinsstruktur am Rentenmarkt, börsennotierte Bundeswertpapiere, Restlaufzeit 2 Jahre, Tageswerte
- Zinsstruktur am Rentenmarkt, börsennotierte Bundeswertpapiere, Restlaufzeit 10 Jahre, Tageswerte
- Taux de l'Échéance Constante (TEC 1 bis 30 Jahre), Tageswerte
- Zinskurve des Euroraums, Staatsanleihen aller Bonitätsstufen, Kassazins 2 Jahre (YC G_N_C)
- Zinskurve des Euroraums, Staatsanleihen mit AAA-Bonität, Kassazins 2 Jahre (YC G_N_A)
- Daily Treasury Par Yield Curve Rates 2026
- Leitzinsen der EZB, Einlagefazilität (FM KR.DFR)
- Federal Funds Target Range, Upper Limit (DFEDTARU)
- Euro Short-Term Rate (€STR), Tageswerte
- Langfristige Zinssätze für die Konvergenzbeurteilung, Italien und Deutschland, Monatswerte (IRS)
- The Transmission Protection Instrument
- Euro slides to 17-month low as Spain and France spook investors
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 2. Oktober 2026 für alle Renditen und Referenzkurse, die Ankündigung vorgezogener Wahlen in Spanien stammt vom 5. Oktober 2026. Die Renditen kommen aus vier Verfahren. Bundesbank und EZB schätzen Nullkuponrenditen aus Schlusskursen, die Banque de France veröffentlicht Renditen für feste Laufzeiten, die am Vormittag fixiert werden, das US-Finanzministerium Renditen zum Handelsschluss in New York. Die Niveaus sind deshalb nur näherungsweise vergleichbar, die Veränderungen über mehrere Wochen tragen. Wie Anleger ihr Geld tatsächlich zwischen französischen und deutschen Anleihen umgeschichtet haben, zeigt keine tagesaktuelle amtliche Statistik, die Umschichtung ist eine Deutung des Renditemusters. Die Einordnung ist eine Momentaufnahme zum Stand-Datum.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.