
Markt & Investieren
Bundesanleihe bei 3,61 Prozent: die Steuer nimmt mehr als den echten Ertrag
Stand 16. September 2026. Die rechnerische Rendite zehnjähriger Bundesanleihen lag am 15. September bei 3,61 Prozent, die Teuerung im August bei 2,9 Prozent. Auf 10.000 Euro sind das 361 Euro Zinsen im Jahr, von denen 290 Euro nur ausgleichen, was das Geld an Kaufkraft verliert. Die Abgeltungsteuer greift trotzdem auf den vollen Betrag zu und nimmt 95 Euro. Das ist mehr als der echte Ertrag von 71 Euro, und nach Steuer und Teuerung stehen rechnerisch 24 Euro weniger Kaufkraft als am Jahresanfang.
Zins, Teuerung, Steuer
Quelle: Deutsche Bundesbank, Statistisches Bundesamt, Einkommensteuergesetz, eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
Rendite aus der Zinsstrukturkurve der Bundesbank, Teuerung vom Statistischen Bundesamt, Steuersätze aus dem Einkommensteuergesetz. Alle Euro-Beträge beziehen sich auf 10.000 Euro für ein Jahr, ohne Sparer-Pauschbetrag und ohne Kirchensteuer, soweit nicht anders genannt. Stand 16. September 2026.
| Zahl | Bedeutung |
|---|---|
| 3,61 Prozent | Rendite zehnjähriger Bundeswertpapiere laut Zinsstrukturkurve der Bundesbank am 15. September 2026 |
| 3,62 Prozent | derselbe Wert am 15. April 2011, der letzte Tag mit einem höheren Stand |
| 2,75 Prozent | derselbe Wert am 15. September 2025 |
| 2,9 Prozent | Verbraucherpreise im August 2026 gegenüber August 2025 |
| 2,4 Prozent | Kerninflation ohne Nahrungsmittel und Energie im August 2026 |
| 25 Prozent | Abgeltungsteuer auf Kapitalerträge nach § 32d des Einkommensteuergesetzes |
| 26,375 Prozent | mit Solidaritätszuschlag von 5,5 Prozent auf die Steuer |
| rund 28 Prozent | mit Kirchensteuer von 8 oder 9 Prozent |
| 1.000 Euro | Sparer-Pauschbetrag im Jahr, 2.000 Euro bei gemeinsam veranlagten Ehegatten |
| rund 27.700 Euro | Anlage, deren Zinsen bei 3,61 Prozent den Pauschbetrag gerade ausschöpfen |
| 361 Euro | Zinsen auf 10.000 Euro in einem Jahr |
| 290 Euro | davon Ausgleich für 2,9 Prozent Teuerung |
| 95,21 Euro | Steuer auf die vollen 361 Euro |
| minus 24,21 Euro | Ergebnis nach Steuer und Teuerung |
| 3,94 Prozent | Rendite, ab der bei 2,9 Prozent Teuerung nach Steuer real null bleibt |
| 3,40 Prozent | dieselbe Schwelle bei 2,5 Prozent Teuerung, der Projektion der EZB-Fachleute für den Euroraum 2027 |
| 2,85 Prozent | dieselbe Schwelle bei 2,1 Prozent Teuerung, der Projektion für 2028 |
| 2 von 17 | Jahre seit 2009, in denen der Jahresschnitt nach Steuer und Teuerung über null lag |
Quelle: Deutsche Bundesbank, Statistisches Bundesamt, Europäische Zentralbank, Einkommensteuergesetz, eigene Rechnung
Was von 3,61 Prozent übrig bleibt
Zehnjährige Bundesanleihen rentieren so hoch wie seit fünfzehn Jahren nicht. Die Zinsstrukturkurve der Bundesbank, die für jede Laufzeit eine rechnerische Rendite aus den Kursen aller börsennotierten Bundeswertpapiere ableitet, stand am 15. September 2026 bei 3,61 Prozent. Einen höheren Wert hatte sie zuletzt am 15. April 2011 mit 3,62 Prozent, und vor einem Jahr lag dieselbe Reihe bei 2,75 Prozent. Einzelne handelbare Anleihen dieser Laufzeit notierten am selben Tag etwas darunter, weil die Kurve eine geglättete Rechengröße ist und kein bestimmtes Papier. Für die Mechanik dieses Artikels spielt der Unterschied von einigen Hundertstelpunkten keine Rolle. Was der Anstieg für Baukredite bedeutet, steht in der Auswertung zum Abstand zwischen Bundrendite und Bauzins.
Gegen die 3,61 Prozent steht die Teuerung. Das Statistische Bundesamt hat die Verbraucherpreise für August mit 2,9 Prozent über dem Vorjahresmonat bestätigt, getragen vor allem von Kraftstoffen, die 27,7 Prozent mehr kosteten als ein Jahr zuvor. Zieht man beide Zahlen voneinander ab, bleiben 0,71 Prozentpunkte, also ein kleiner, aber positiver Ertrag in Kaufkraft. Dieselbe Subtraktion zwischen zwei Ländern, und wie stark sie einen Renditevorsprung zusammenschrumpfen lässt, zeigt der Vergleich der Renditen der USA und Chinas. Wer nach der Teuerung auch noch die Abgeltungsteuer abzieht, landet allerdings im Minus.
Naheliegend ist, dieses Minus der Inflation zuzuschreiben. Die Zahlen sprechen für eine andere Verteilung. Die Teuerung allein lässt 0,71 Prozentpunkte übrig, ins Minus rutscht die Rechnung erst durch die Steuer. Der Grund ist, dass die Steuer auf einen Teil der Zinsen zugreift, der gar kein Ertrag ist. Am deutlichsten wird das an einem konkreten Betrag.
Wohin die 361 Euro gehen
Nimm 10.000 Euro, die ein Jahr lang zu 3,61 Prozent angelegt sind. Am Ende stehen 361 Euro Zinsen auf dem Konto. Gleichzeitig hat das Geld an Kaufkraft verloren, denn was im August 2025 für 10.000 Euro zu haben war, kostete im August 2026 rund 10.290 Euro. Von den 361 Euro füllen also 290 Euro nur die Lücke, die die Teuerung in das angelegte Geld gerissen hat. Echter Ertrag, gemessen an dem, was man sich davon kaufen kann, sind 71 Euro.
Die Steuer sieht diese Aufteilung nicht. Nach § 32d des Einkommensteuergesetzes beträgt die Steuer auf Einkünfte aus Kapitalvermögen 25 Prozent, dazu kommen 5,5 Prozent Solidaritätszuschlag auf diese Steuer, zusammen 26,375 Prozent. Bemessungsgrundlage sind die Zinsen, so wie sie gutgeschrieben werden, eine Bereinigung um die Teuerung sieht das Gesetz nicht vor. Auf 361 Euro werden damit 95,21 Euro fällig. Nach Steuer bleiben 265,79 Euro auf dem Konto. Um die Kaufkraft vom Jahresanfang zu halten, wären 290 Euro nötig gewesen, und so steht am Ende ein Minus von 24,21 Euro.
Die Steuer auf den echten Ertrag beträgt in diesem Fall also 134 Prozent. Den 95 Euro Steuer stehen 71 Euro Ertrag gegenüber, und die Differenz von 24 Euro kommt aus dem angelegten Geld selbst. Dieselbe Steuer an einer dreißigjährigen US-Staatsanleihe durchgerechnet steht in der Rechnung zur Entnahme aus einem Anleihebestand. Dort nimmt sie knapp die Hälfte des echten Ertrags, weil die Rendite weit über der eingepreisten Teuerung liegt, und genau dieses Verhältnis entscheidet, wie schwer die Steuer wiegt.
Warum die Steuer mit der Teuerung schwerer wird
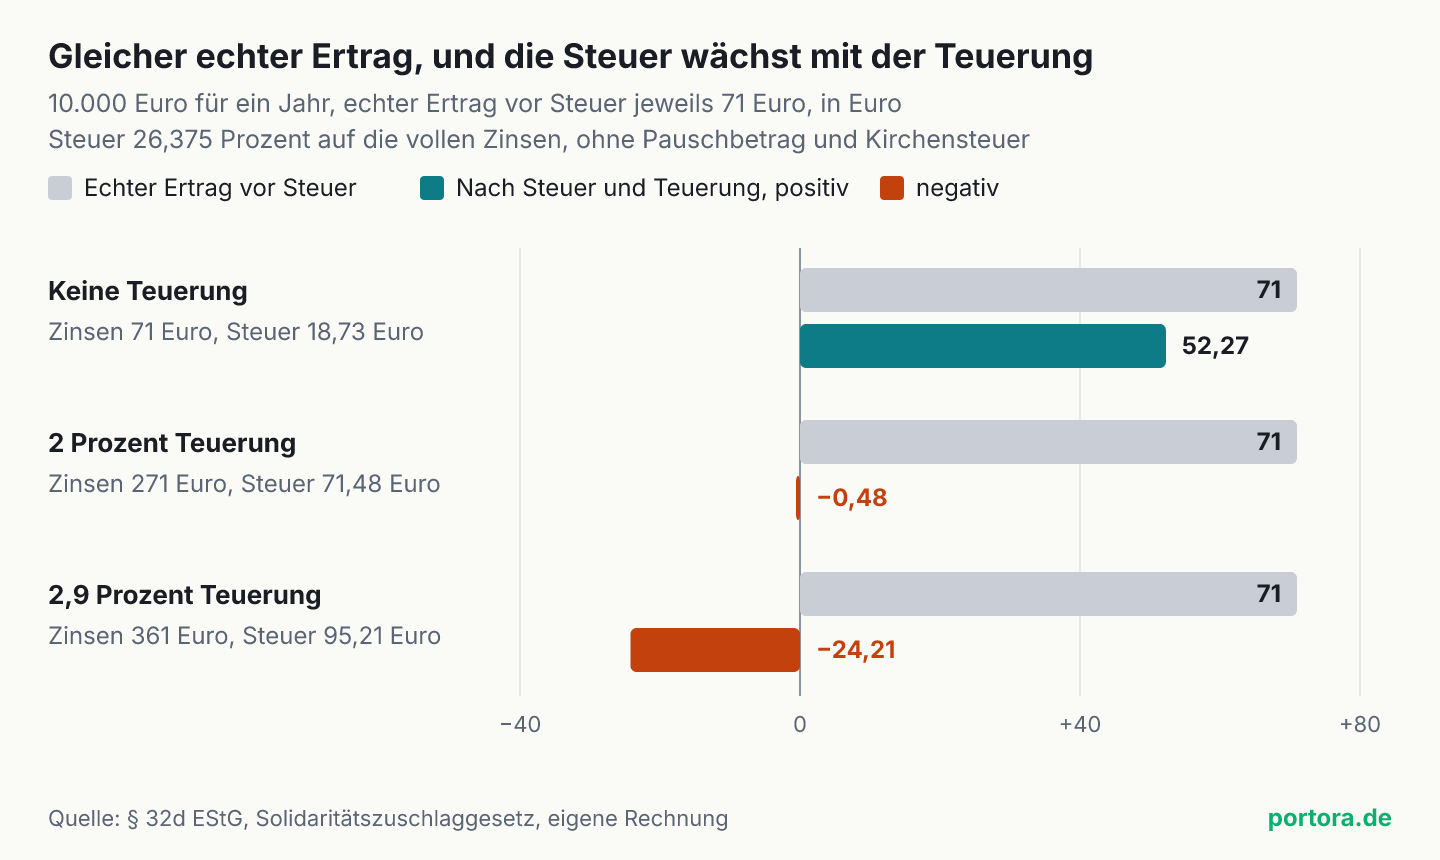
Die 134 Prozent sind keine feste Größe. Sie hängen an der Teuerung, und zwar auch dann, wenn der echte Ertrag vor Steuer gleich bleibt. Die Grafik zeigt das an drei Fällen, in denen 10.000 Euro jeweils 71 Euro echten Ertrag abwerfen. Ohne Teuerung sind die Zinsen genau diese 71 Euro, die Steuer nimmt 18,73 Euro, und 52,27 Euro bleiben. Die Steuer trifft den echten Ertrag dann mit genau ihrem gesetzlichen Satz.
Bei 2 Prozent Teuerung müssen die Zinsen 271 Euro betragen, damit derselbe echte Ertrag entsteht. Die Steuer darauf beträgt 71,48 Euro und ist damit schon so groß wie der ganze Ertrag, nach Steuer bleibt real ein Minus von 48 Cent. Bei 2,9 Prozent Teuerung sind es die 361 Euro von heute und ein Minus von 24,21 Euro. Mit jedem Prozentpunkt Teuerung wächst der Teil der Zinsen, der nur Kaufkraft ersetzt, und genau dieser Teil wird mitbesteuert.
Die Schwelle, ab der nach Steuer überhaupt etwas bleibt, lässt sich direkt ausrechnen. Von jedem Euro Zinsen lässt die Steuer 73,625 Cent übrig. Soll nach Steuer real wenigstens null bleiben, muss die Rendite deshalb die Teuerung geteilt durch 0,73625 erreichen, bei 2,9 Prozent Teuerung also 3,94 Prozent. Anders gesagt braucht jeder zusätzliche Prozentpunkt Teuerung 1,36 Prozentpunkte mehr Rendite, nur damit der Sparer nach Steuer auf demselben Stand bleibt. Steigt die Rendite bloß im Gleichschritt mit der Teuerung, verliert er mit jedem Prozentpunkt 0,26 Prozentpunkte echten Ertrag.
Siebzehn Jahre Abgeltungsteuer in einer Reihe
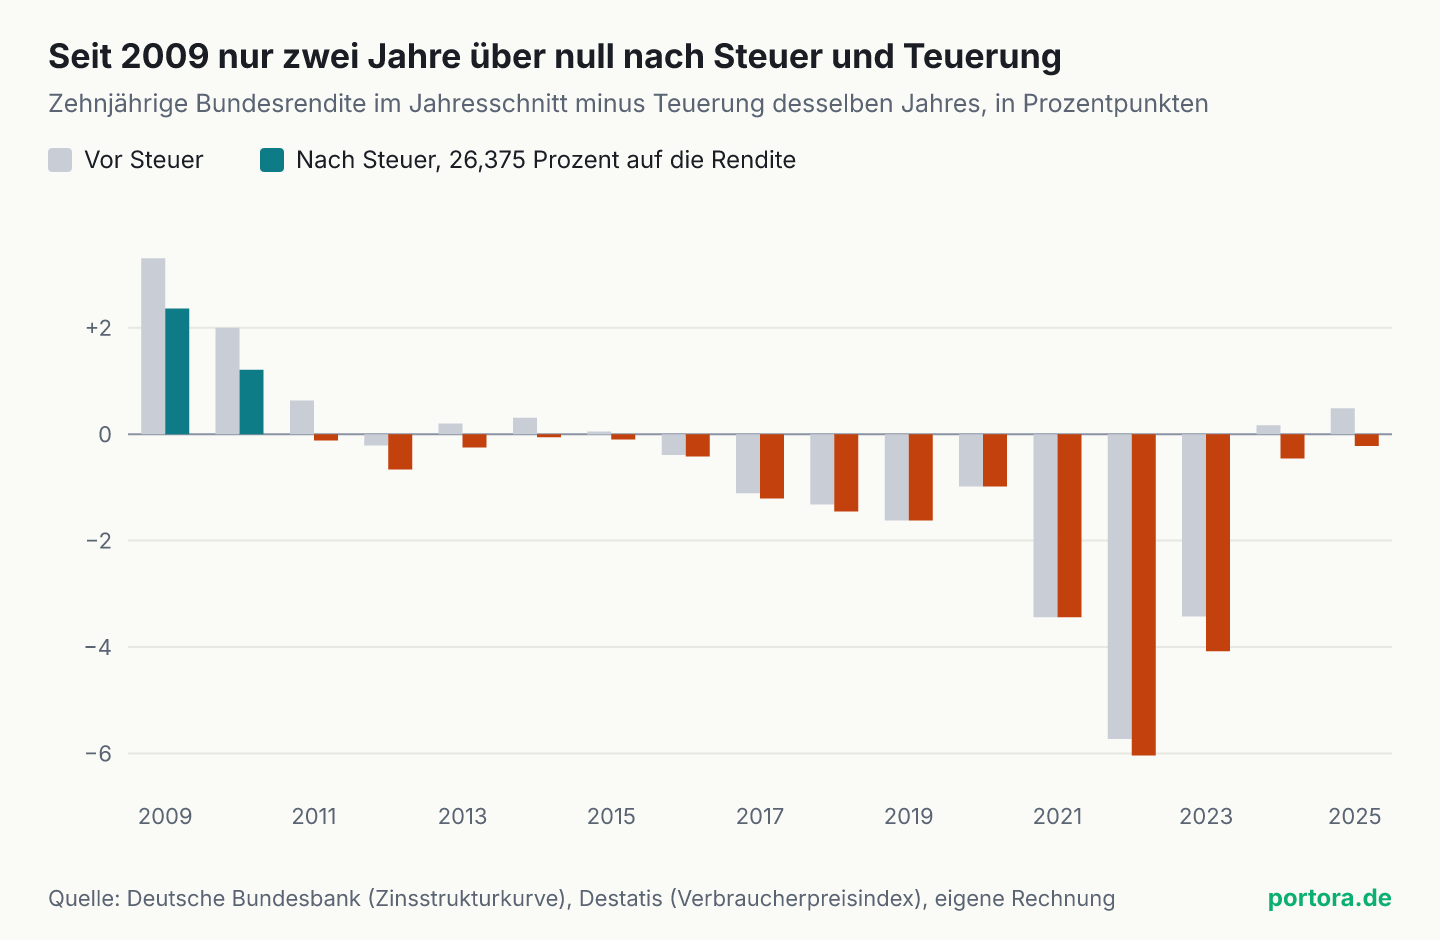
Die Abgeltungsteuer gilt seit dem 1. Januar 2009. Vorher wurden Zinsen mit dem persönlichen Einkommensteuersatz belastet, der je nach Einkommen darunter oder deutlich darüber liegen konnte. Seitdem ist der Satz für die meisten Sparer fest, und damit lässt sich die Rechnung für jedes Jahr wiederholen. Die zweite Grafik stellt für jedes Jahr von 2009 bis 2025 den Durchschnitt der zehnjährigen Rendite über alle Handelstage gegen die Teuerung desselben Jahres, einmal vor und einmal nach Steuer.
Die Reihe fällt deutlicher aus, als die aktuelle Zahl vermuten lässt. Nach Steuer lag der echte Ertrag in zwei von siebzehn Jahren über null, 2009 mit 2,36 Prozentpunkten und 2010 mit 1,21 Prozentpunkten. In sechs Jahren war er vor Steuer positiv und nach Steuer negativ, zuletzt 2024 und 2025. Im Jahr 2025 etwa stand die zehnjährige Rendite im Schnitt bei 2,69 Prozent und die Teuerung bei 2,2 Prozent. Vor Steuer blieben 0,49 Prozentpunkte, nach Steuer ein Minus von 0,22 Prozentpunkten.
Die übrigen neun Jahre waren schon vor Steuer negativ. Von 2016 bis 2021 lag die Rendite unter einem halben Prozent oder sogar unter null, auf einen negativen Ertrag fällt keine Steuer, und die Teuerung sorgte allein für das Minus. In den Jahren 2022 und 2023 stieg die Teuerung auf 6,9 und 5,9 Prozent, und keine Rendite dieser Zeit reichte auch nur in die Nähe. Die Reihe ist ein Schnappschuss je Jahr. Wer 2011 eine zehnjährige Anleihe gekauft hat, erhielt deren Rendite über zehn Jahre und traf auf die Teuerung dieser zehn Jahre, nicht auf die des Kaufjahres. Die Grafik zeigt deshalb, wie Zins und Teuerung im selben Jahr zueinander standen, und nicht den Ertrag eines gehaltenen Papiers.
Welche Teuerung für zehn Jahre zählt
Für jemanden, der heute für zehn Jahre anlegt, ist die Augustrate die falsche Vergleichsgröße. Die 3,61 Prozent gelten über die ganze Laufzeit, die Teuerung wird Jahr für Jahr neu gemessen. Entscheidend ist also, welche Teuerung in den kommenden zehn Jahren tatsächlich kommt, und die kennt niemand. Einen Anhaltspunkt geben die Projektionen, die die Fachleute der Europäischen Zentralbank im September 2026 veröffentlicht haben. Sie rechnen für den Euroraum mit 3,0 Prozent Teuerung in diesem Jahr, mit 2,5 Prozent für 2027 und mit 2,1 Prozent für 2028.
Mit diesen Werten sieht die Rechnung anders aus. Bei 2,5 Prozent Teuerung liegt die Schwelle, ab der nach Steuer etwas übrig bleibt, bei 3,40 Prozent Rendite. Bei 2,1 Prozent liegt sie bei 2,85 Prozent. Die 3,61 Prozent von heute liegen über beiden, nach Steuer blieben real 0,16 Prozentpunkte bei der Projektion für 2027. Bei der Projektion für 2028 wären es 0,56 Prozentpunkte. Auf 10.000 Euro sind das 16 Euro und 56 Euro im Jahr.
Zwei Einschränkungen gehören dazu. Die Projektion gilt für den Euroraum und für den harmonisierten Preisindex, nicht für den deutschen Verbraucherpreisindex, der im August zwar ebenfalls bei 2,9 Prozent lag, in anderen Monaten aber abweicht. Und die Fachleute der Zentralbank haben ihre Werte für 2027 und 2028 gegenüber Juni gerade nach oben korrigiert. Die Rendite von 3,61 Prozent hält nach Steuer real genau bis zu einer durchschnittlichen Teuerung von 2,66 Prozent. Das sind 0,16 Prozentpunkte mehr als die Projektion für 2027 und 0,24 Prozentpunkte weniger als die Augustrate, und in diesem schmalen Abstand liegt das eigentliche Signal.
Warum das Steuerrecht in Euro rechnet und nicht in Kaufkraft
Dass die Steuer auf den nominalen Zins zugreift, ist keine Eigenheit der Abgeltungsteuer. Das Einkommensteuerrecht rechnet durchgehend mit den Euro-Beträgen, die tatsächlich fließen. Löhne, Mieten und Veräußerungsgewinne werden genauso behandelt. Bei Löhnen ist dieselbe Wirkung als kalte Progression bekannt, dort schiebt ein Lohnplus, das nur die Preise ausgleicht, den Steuerpflichtigen in einen höheren Durchschnittssatz. Wie solche Wirkungen das Verhalten verändern, beschreibt der Wissensartikel über Steuern und Anreize.
Der Grund für die nominale Rechnung ist praktischer Art. Eine Bereinigung um die Teuerung müsste für jeden Ertrag festlegen, welcher Preisindex gilt, über welchen Zeitraum und ab welchem Kaufdatum. Bei einem Tagesgeldkonto mit wechselndem Guthaben oder einem Fonds mit monatlichen Sparraten würde daraus eine eigene Buchführung, die die Bank für jeden Kunden führen müsste. Die Abgeltungsteuer ist darauf gebaut, dass die Bank sie direkt beim Gutschreiben einbehält, und für die meisten Sparer ist die Sache damit erledigt.
Die Folge ist eine Steuer, deren Gewicht auf den echten Ertrag mit der Teuerung schwankt, obwohl ihr Satz seit 2009 unverändert bei 25 Prozent steht. In Jahren niedriger Teuerung fällt das kaum auf. In einem Jahr wie diesem, in dem die Teuerung fast so hoch ist wie der Zins, wird die Steuer zur größten Einzelposition der Rechnung. Ob das Steuerrecht das anders regeln sollte, ist eine politische Frage, und sie bleibt hier offen.
Wo die Rechnung nicht gilt
Die Rechnung gilt für jeden Euro Zinsen oberhalb des Sparer-Pauschbetrags. Bis 1.000 Euro im Jahr, bei gemeinsam veranlagten Ehegatten 2.000 Euro, bleiben Kapitalerträge nach § 20 Absatz 9 des Einkommensteuergesetzes steuerfrei. Bei 3,61 Prozent reicht das für rund 27.700 Euro Anlage, bei Ehegatten für rund 55.400 Euro. Darunter fällt keine Steuer an, und der echte Ertrag von 71 Euro auf 10.000 Euro bleibt vollständig erhalten. Wer daneben Dividenden, Fondsausschüttungen oder Tagesgeldzinsen bezieht, teilt den Pauschbetrag allerdings auf alle diese Erträge auf.
Zwei weitere Regeln verschieben den Satz. Wer Kirchensteuer zahlt, kommt mit Solidaritätszuschlag auf rund 28 Prozent statt 26,375 Prozent. Wer ein niedriges Einkommen hat, kann über die Günstigerprüfung nach § 32d Absatz 6 beantragen, dass die Kapitalerträge mit dem persönlichen Steuersatz belastet werden, wenn dieser niedriger ist. Bei einer kleinen Rente oder im Studium liegt die Steuer dann unter 25 Prozent oder bei null.
Außerdem wird nicht jeder Ertrag im selben Jahr besteuert. Kursgewinne von Aktien und Fonds, bei Fonds bis auf eine kleine jährliche Vorabpauschale, werden erst beim Verkauf steuerpflichtig. Dasselbe gilt für den Kursgewinn einer Anleihe, die unter ihrem Rückzahlungsbetrag gekauft wurde, er fällt bei Verkauf oder Fälligkeit an. Bis dahin arbeitet der später fällige Steuerbetrag im Depot mit, was die Belastung mildert, sie aber nicht aufhebt, denn auch dieser Gewinn wird in Euro gerechnet. Für physisches Gold und Immobilien im Privatvermögen gilt eine ganz andere Regel, dort bleibt ein Veräußerungsgewinn nach § 23 des Einkommensteuergesetzes nach einem beziehungsweise zehn Jahren Haltedauer steuerfrei.
Der faire Gegenpunkt
Das stärkste Gegenargument betrifft die Zahl der Betroffenen. Bei rund 27.700 Euro, die vor jeder Steuer frei bleiben, trifft die Rechnung einen großen Teil der Sparer gar nicht, zumindest nicht mit dem ersten Euro. Wer 20.000 Euro in einer zehnjährigen Bundesanleihe hält und sonst keine Kapitalerträge hat, zahlt keine Abgeltungsteuer und behält den echten Ertrag vor Steuer vollständig. Die 134 Prozent beschreiben den Euro oberhalb des Pauschbetrags und damit größere Vermögen, nicht jedes Sparguthaben.
Beim Maßstab setzt ein zweites Argument an. Die Augustrate ist ein ungünstiger Punkt, weil Kraftstoffe die Teuerung gerade nach oben ziehen und die Kerninflation ohne Nahrungsmittel und Energie nur 2,4 Prozent beträgt. Mit dieser Rate gerechnet bliebe nach Steuer ein echter Ertrag von 0,26 Prozentpunkten. Die Kerninflation misst allerdings nicht die Kaufkraft eines Haushalts, der tankt und heizt, sie zeigt nur, wie breit die Teuerung ist. Über zehn Jahre zählt ohnehin der Durchschnitt, und für den liegen die Projektionen der Zentralbank unter der Augustrate.
Das dritte Argument ist, dass die Alternativen in Euro dieselbe Rechnung tragen. Tagesgeld, Festgeld und Anleihefonds unterliegen derselben Steuer auf denselben nominalen Betrag. Der Befund beschreibt deshalb keine Schwäche der Bundesanleihe gegenüber anderen verzinsten Anlagen, sondern einen Anteil des Ertrags, der bei allen an dieselbe Stelle geht. Das schwächt die Aussage nicht, es verschiebt nur ihren Gegenstand vom Papier auf die Art, wie Zinsen besteuert werden.
Was das für Anleger heißt
Für die Einordnung eines Zinsangebots reicht der Abstand zwischen Rendite und Teuerung nicht aus. Die Größe, die über Kaufkraft entscheidet, ist die Rendite nach Steuer minus Teuerung, und sie lässt sich in einem Schritt rechnen. Rendite mal 0,736, dann die Teuerung abziehen. Bei 3,61 Prozent Rendite und 2,9 Prozent Teuerung ergibt das minus 0,24 Prozentpunkte, bei 2,1 Prozent Teuerung plus 0,56. Wer Kirchensteuer zahlt, rechnet mit 0,72 statt mit 0,736.
Die Rechnung zeigt zwei Stellschrauben, die mit dem Zinsniveau nichts zu tun haben. Die erste ist der Sparer-Pauschbetrag, der für die ersten 1.000 Euro Kapitalerträge im Jahr die Steuer entfallen lässt, sofern ein Freistellungsauftrag bei der Bank liegt oder der Betrag über die Steuererklärung geltend gemacht wird. Die zweite ist der Zeitpunkt der Besteuerung, denn ein Ertrag, der erst später steuerpflichtig wird, trägt die Last später. Welche Anlageform zu wem passt, hängt an Betrag, Anlagedauer, Einkommen und Risikobereitschaft, und das lässt sich aus diesen Zahlen nicht allgemein ablesen.
Für Anleihen selbst ist der Befund zweiseitig. Eine höhere Rendite verbessert die Rechnung für neues Geld, und bei den Projektionen von 2,5 und 2,1 Prozent Teuerung läge sie nach Steuer im Plus. Wer eine Anleihe schon hält, hat durch den Anstieg der Renditen dagegen Kursverluste, die erst bis zur Fälligkeit wieder aufgeholt werden, wie die Rechnung zur Laufzeit zeigt. Kommt die Teuerung höher als projiziert, verschiebt sich die Schwelle um 1,36 Prozentpunkte je Prozentpunkt Teuerung nach oben. Ob diese Zahlen eine Anlage rechtfertigen, entscheidest du selbst.
Quellen
- Zinsstrukturkurve (Svensson-Methode), börsennotierte Bundeswertpapiere, 10 Jahre Restlaufzeit, Tageswerte
- Inflationsrate im August 2026 bei +2,9 %, Pressemitteilung Nr. 320
- Verbraucherpreisindex für Deutschland, Jahresdurchschnitte, Basis 2020
- Einkommensteuergesetz, § 32d Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen
- Einkommensteuergesetz, § 20 Kapitalvermögen
- Solidaritätszuschlaggesetz 1995, § 3 und § 4
- Monetary policy statement, 10 September 2026
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 16. September 2026. Die Rendite stammt aus der Zinsstrukturkurve der Deutschen Bundesbank, einer rechnerischen Größe, deren letzter vollständiger Tageswert der 15. September 2026 ist. Die Verbraucherpreise beziehen sich auf den Berichtsmonat August 2026, veröffentlicht am 10. September 2026. Die Jahresraten der Teuerung für die Reihe seit 2009 sind aus den Jahresdurchschnitten des Verbraucherpreisindex auf der Basis 2020 errechnet und auf eine Nachkommastelle gerundet. Alle Euro-Beträge sind eigene Rechnungen mit dem gesetzlichen Steuersatz ohne Sparer-Pauschbetrag, Kirchensteuer und Günstigerprüfung und ersetzen keine Steuerberatung. Die Projektionen der EZB-Fachleute sind Schätzungen und können sich ändern.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.