
Markt & Investieren
Die Bank of Japan verkauft ihre ETF 2,6-mal so schnell, am Börsenumsatz gemessen bleibt es ein Tausendstel
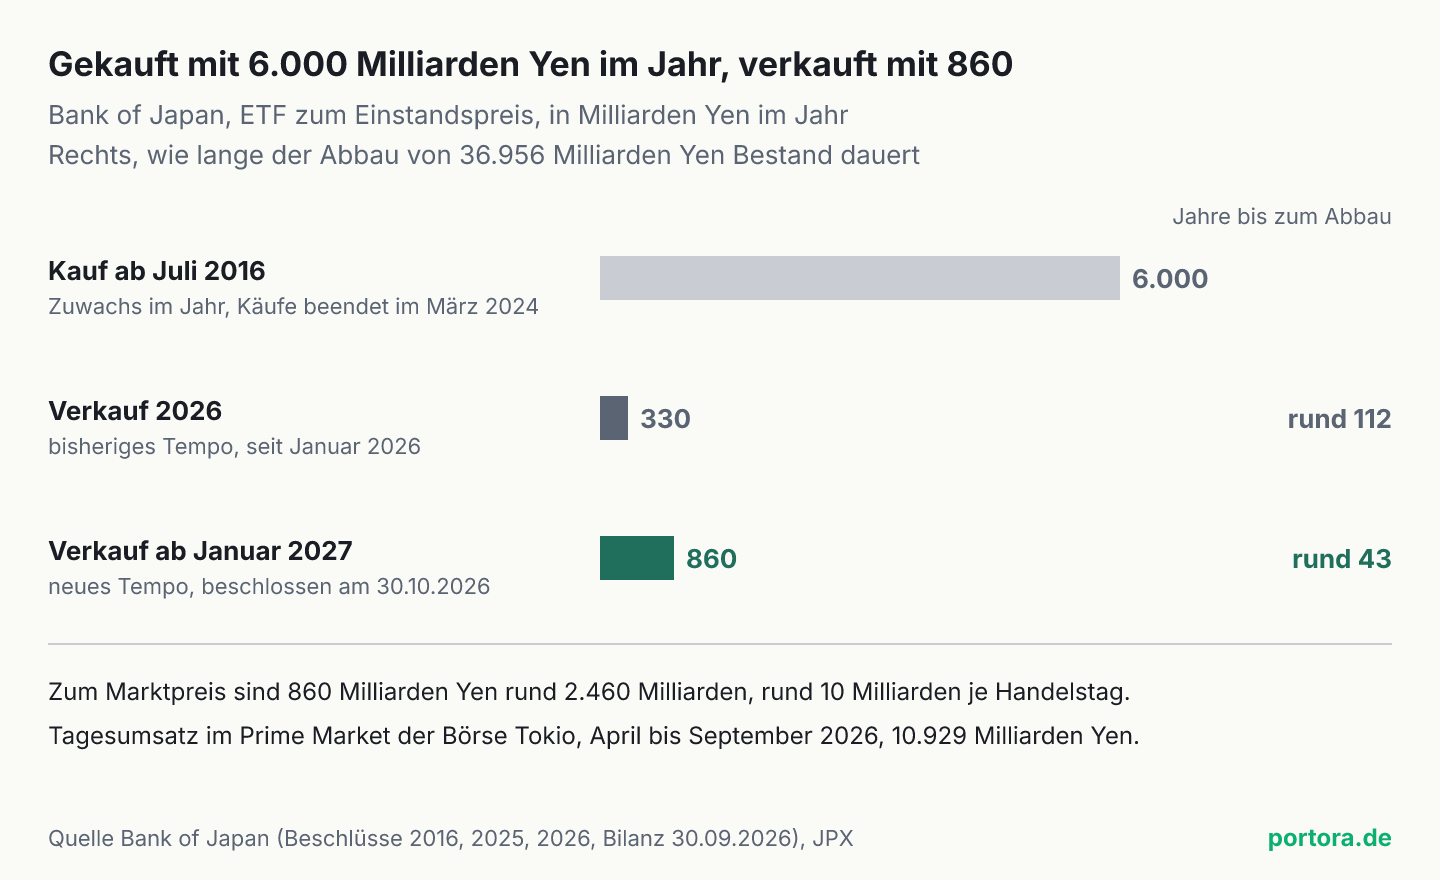
Die Bank of Japan verkauft ihre ETF ab Januar 2027 mit rund 860 Milliarden Yen im Jahr und damit 2,6-mal so schnell wie bisher. So hat es die Notenbank am 30. Oktober 2026 beschlossen, den Leitzins ließ sie in derselben Sitzung bei 1,25 Prozent. Gemessen am Bestand, für den sie einst rund 37 Billionen Yen bezahlt hat, dauert der Abbau damit noch rund 43 Jahre statt rund 112 Jahre. Gemessen am Handel an der Börse Tokio ist der Verkauf dagegen klein, rund 10 Milliarden Yen je Handelstag gegen einen Tagesumsatz von rund 10.900 Milliarden Yen.
Der Verkauf der ETF in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 860 Milliarden Yen | neues Jahrestempo beim Verkauf der ETF zum Einstandspreis, gültig ab 1. Januar 2027, rund 4,9 Milliarden Euro |
| 330 Milliarden Yen | bisheriges Jahrestempo zum Einstandspreis, beschlossen im September 2025, Verkäufe seit Januar 2026 |
| 2.460 Milliarden Yen | neues Jahrestempo zum Marktpreis, gerechnet mit dem Verhältnis der seit Januar 2026 verkauften ETF, rund 14 Milliarden Euro |
| 36,96 Billionen Yen | Bestand an ETF zum Einstandspreis, Bilanz der Bank of Japan zum 30. September 2026, rund 210 Milliarden Euro |
| rund 43 Jahre | Dauer des Abbaus beim neuen Tempo, Bestand Ende September 2026 geteilt durch das Jahrestempo |
| rund 112 Jahre | Dauer des Abbaus beim bisherigen Tempo, gleiche Rechnung |
| rund 0,1 Prozent | Anteil des neuen Tempos am Umsatz im Prime Market der Börse Tokio, Januar bis September 2026 (bisher rund 0,05 Prozent) |
| 10.929 Milliarden Yen | Tagesumsatz im Prime Market im Schnitt April bis September 2026, rund 62 Milliarden Euro |
| rund 10 Milliarden Yen | Verkauf der Notenbank je Handelstag zum Marktpreis, bei rund 245 Handelstagen im Jahr, rund 57 Millionen Euro |
| rund 6 Billionen Yen | jährlicher Zuwachs beim Kauf von ETF nach dem Beschluss vom Juli 2016, die Käufe endeten im März 2024 |
| 5 Milliarden Yen | Jahrestempo beim Verkauf der Immobilienfonds (J-REIT), unverändert, bei einem Bestand von rund 651 Milliarden Yen |
| 1,25 Prozent | Leitzins der Bank of Japan, in derselben Sitzung unverändert gelassen, mit acht zu einer Stimme |
| 5,91 Prozent | Gewicht Japans im MSCI World zum 30. September 2026, zweitgrößtes Land nach den Vereinigten Staaten |
| 175,92 Yen | Referenzkurs der EZB für einen Euro am 29. Oktober 2026, Grundlage aller Euro-Werte in diesem Artikel |
Die These, der größte Aktienbesitzer Japans drückt die Kurse
Die Bank of Japan hat am 30. Oktober 2026 beschlossen, ihre Aktien-ETF ab Januar 2027 schneller zu verkaufen. Statt rund 330 Milliarden Yen im Jahr sollen es rund 860 Milliarden sein, gerechnet zum Einstandspreis, das ist das 2,6-Fache. Der Beschluss fiel einstimmig. In derselben Sitzung blieb der Leitzins bei 1,25 Prozent, gegen eine Stimme, die 1,5 Prozent wollte. Damit wird ein Halter, der über Jahre fast nur gekauft hat, endgültig zum Verkäufer. Und die Notenbank ist kein gewöhnlicher Halter. Für ihre ETF hat sie 36,96 Billionen Yen bezahlt, umgerechnet rund 210 Milliarden Euro, und heute sind die Anteile deutlich mehr wert.
Die These, die daraus folgt, liegt nahe. Wenn der größte Besitzer japanischer Aktien seine Verkäufe mehr als verdoppelt, müsste das auf die Kurse in Tokio drücken, und mit ihnen auf jeden Fonds, der Japan enthält. Die These hat einen richtigen Kern. Ein zusätzlicher Verkäufer verschiebt das Gleichgewicht am Markt, und ein Verkäufer mit festem Plan verkauft auch an Tagen, an denen sonst kaum jemand verkaufen will. Sie wirft aber zwei Größen zusammen, die man getrennt messen muss. Die eine ist der Bestand, also wie viel die Notenbank insgesamt hält. Die andere ist der Fluss, also wie viel sie an einem Tag tatsächlich in den Markt gibt. Auf den Preis wirkt der Fluss, und groß oder klein wird er erst im Verhältnis zu dem, was der Markt an diesem Tag ohnehin umsetzt.
Dieselbe Trennung trägt auch die Rechnung beim japanischen Pensionsfonds GPIF, warum ein Umschichten den Wechselkurs nicht dreht. Hier geht es um denselben Unterschied an einem anderen Markt. Und die Notenbank liefert die Zahlen dafür diesmal selbst mit, in einer eigenen Übersicht zum Beschluss.
Drückt der Verkauf der Notenbank auf Japans Aktien, Bestand gegen Tagesumsatz
Die Rechnung hat drei Stufen, und jede steht in den Unterlagen der Notenbank. Die erste ist der Bestand. Zum 30. September 2026 stehen in der Bilanz der Bank of Japan ETF mit 36,96 Billionen Yen, dazu Immobilienfonds (J-REIT) mit rund 651 Milliarden Yen. Die zweite ist das Jahrestempo. Teilt man den Bestand durch 330 Milliarden Yen im Jahr, kommt man auf rund 112 Jahre bis zum letzten Anteil. Teilt man ihn durch 860 Milliarden Yen, sind es rund 43 Jahre. Beide Werte nennt die Notenbank in ihrer Übersicht zum Beschluss selbst. Wer 2027 mit dem neuen Tempo beginnt, ist also gegen 2070 fertig, sofern das Tempo bis dahin bleibt.
Die dritte Stufe ist der einzelne Handelstag. Zum Marktpreis umgerechnet entspricht das neue Jahrestempo rund 2.460 Milliarden Yen, das hat die Notenbank mit dem Verhältnis aus ihren Verkäufen seit Januar 2026 gerechnet. Verteilt auf rund 245 Handelstage sind das rund 10 Milliarden Yen an jedem Börsentag. Mit dem Referenzkurs der EZB vom 29. Oktober 2026 von 175,92 Yen je Euro sind das rund 57 Millionen Euro. Im wichtigsten Segment der Börse Tokio, dem Prime Market, wurden von April bis September 2026 im Schnitt 10.929 Milliarden Yen am Tag umgesetzt, rund 62 Milliarden Euro. Der Verkauf der Notenbank ist davon knapp ein Tausendstel. Die Notenbank selbst setzt den Anteil mit rund 0,1 Prozent an, nach rund 0,05 Prozent beim bisherigen Tempo.
Ein Beispiel macht die Größenordnung greifbar. Angenommen, an einem Tag wechseln im Prime Market Aktien für 10.000 Milliarden Yen den Besitzer. Dann stammen rund 10 Milliarden davon aus dem Verkauf der Notenbank. Die übrigen 9.990 Milliarden kommen aus dem gewöhnlichen Handel von Fonds, Banken, Versicherern, Händlern und Privatanlegern. An einem ruhigeren Tag wie im Schnitt des Septembers, als 9.333 Milliarden Yen umgesetzt wurden, wird der Anteil etwas größer, an einem lebhaften kleiner. An keinem dieser Tage macht der Verkauf der Notenbank mehr als einen Bruchteil eines Prozents des Handels aus. Groß ist an ihr der Bestand, und der wirkt über die Zahl der Jahre, die sein Abbau dauert.
Warum 860 und 2.460 Milliarden Yen dieselbe Menge sind
Die Notenbank nennt ihr Tempo zum Buchwert, und der Buchwert ist hier der Einstandspreis, also das, was sie beim Kauf bezahlt hat. Mit diesem Wert stehen die ETF in ihrer Bilanz, und an ihm misst sie, wann der Bestand abgebaut ist. Am Markt zählt aber der heutige Preis. Für die verkauften ETF lag das Verhältnis von Marktwert zu Einstandspreis von Januar bis September 2026 bei rund 2,9. So werden aus 860 Milliarden Yen zum Einstandspreis rund 2.460 Milliarden zum Marktpreis. Im Beschluss vom September 2025 lag dasselbe Verhältnis noch bei rund 1,9, damals entsprachen 330 Milliarden Yen rund 620 Milliarden zum Marktpreis von Ende März 2025. Dieselbe Zahl von Anteilen ist also deutlich mehr Geld geworden. Wer die beiden Werte verwechselt, unterschätzt den Fluss um fast zwei Drittel.
Für den Bestand gilt dasselbe. Die 36,96 Billionen Yen sind der Einstandspreis. Überträgt man das Verhältnis der verkauften ETF auf den ganzen Bestand, wäre er zum Marktpreis grob 106 Billionen Yen wert, rund 600 Milliarden Euro. Das ist eine Überschlagsrechnung, denn einen Marktwert des ganzen Bestands enthält keine der Unterlagen zum Beschluss. Sie liegt aber nicht weit daneben, weil die Notenbank jeden Fonds ungefähr im Verhältnis seines Anteils am Bestand verkauft. Für die Rechnung Bestand gegen Fluss ändert die Unsicherheit nichts. Die Jahre bis zum Abbau ergeben sich aus Einstandspreis durch Einstandspreis, der Anteil am Tagesumsatz aus Marktwert durch Marktwert.
Der zweite Nenner ist der Umsatz. Die Notenbank misst ihren Verkauf am Handel mit Aktien im Prime Market und nicht am deutlich kleineren Handel mit ETF-Anteilen, der von April bis September 2026 bei rund 483 Milliarden Yen am Tag lag. Gemessen daran wären die 10 Milliarden Yen rund 2 Prozent. Dass die Aktien der richtige Nenner sind, liegt an der Bauart eines ETF. Ein ETF-Anteil ist ein Bündel aus Aktien, und große Pakete lassen sich beim Anbieter gegen diese Aktien tauschen, denn neue Anteile entstehen und vergehen beim Fonds, nicht an der Börse. Wer große Mengen ETF abgibt, trifft am Ende also auf die Nachfrage nach den Aktien darin. Ein Vorbehalt gehört dazu. Auf welchem Weg die Notenbank ihre Anteile im Einzelnen zu Geld macht, steht nicht in den Beschlüssen, und an einzelnen Tagen kann ein Verkauf im ETF-Handel spürbarer sein als im Aktienhandel.
Wie aus dem größten Käufer ein Verkäufer wurde
Die Bank of Japan hat ETF über viele Jahre als Teil ihrer Geldpolitik gekauft. Im Juli 2016 erhöhte sie das Tempo auf einen Zuwachs des Bestands von rund 6 Billionen Yen im Jahr, fast das Doppelte der vorherigen 3,3 Billionen. Im März 2024 beendete sie die Käufe von ETF und Immobilienfonds, im selben Beschluss, mit dem sie die Negativzinsen aufgab. Seitdem lag ein Bestand von fast 37 Billionen Yen zum Einstandspreis in der Bilanz und wurde nur noch verwaltet. Eine Notenbank, die Aktien hält, ist dabei kein Einzelfall, die Schweizer Nationalbank hält einen großen Teil ihrer Devisenreserven in Aktien, und ihr Ergebnis zeigt, wie stark solche Bestände die Rechnung einer Notenbank bewegen. In Japan aber stammen die Aktien aus Käufen im eigenen Land, und sie müssen irgendwann wieder in den eigenen Markt zurück.
Den Plan dafür legte die Notenbank im September 2025 vor, und sie nahm sich ein Vorbild aus der eigenen Geschichte. In den Jahren 2002 bis 2004 und 2009 bis 2010 hatte sie Banken Aktien abgekauft, um das Finanzsystem zu stützen, und diese Aktien danach in gleichmäßigem Tempo verkauft, bis Juli 2025. Dieser Verkauf lief nach ihrer Darstellung reibungslos, und er machte rund 0,05 Prozent des Umsatzes im Prime Market aus. Genau diesen Maßstab übertrug sie auf die ETF, 330 Milliarden Yen im Jahr zum Einstandspreis. Dazu gelten Grundsätze, die sie für den Verkauf festgeschrieben hat. Sie will zu angemessenen Preisen verkaufen, Verluste so weit wie möglich vermeiden und die Märkte so wenig wie möglich verunsichern.
Die Verkäufe der ETF begannen im Januar 2026. Nach neun Monaten zieht die Notenbank zwei Schlüsse. Die Verkäufe seien reibungslos gelaufen, ohne größere Wirkung auf den Markt, und der Umsatz an der Börse sei gewachsen. Aus beidem folgt der neue Anteil von rund 0,1 Prozent, doppelt so viel wie bisher. Weil zugleich der Umsatz gewachsen ist und jeder Anteil zum Marktpreis mehr wert ist als 2025, ergibt dieser doppelte Anteil das 2,6-fache Tempo zum Einstandspreis. Die Immobilienfonds bleiben dagegen bei rund 5 Milliarden Yen im Jahr. Bei einem Bestand von rund 651 Milliarden Yen sind das rund 130 Jahre.
Das eigentliche Signal, der Umsatz setzt das Tempo
Neu an diesem Beschluss ist weniger die Zahl als die Regel dahinter. Die Notenbank bindet ihr Verkaufstempo an den Umsatz der Börse, nicht an den Bestand und nicht an einen Termin. Sie hätte sich auch vornehmen können, in 20 Jahren fertig zu sein. Dann hätte sie rund 1,85 Billionen Yen im Jahr verkaufen müssen, mehr als doppelt so viel wie jetzt. Stattdessen fragt sie, wie viel der Markt aufnehmen kann, ohne dass es auffällt, und leitet daraus ab, wie lange es dauert. Die 43 Jahre sind also kein Ziel, sondern ein Ergebnis. Steigt der Umsatz weiter, kann das Tempo bei der nächsten Anpassung wieder steigen. Fällt er, liegen dieselben 860 Milliarden Yen über dem Anteil, den die Notenbank sich vorgenommen hat.
Das Motiv steckt in den drei Grundsätzen. Eine Notenbank, die Aktien im großen Stil auf den Markt wirft, würde genau die Verunsicherung erzeugen, die sie sonst bekämpft, und sie würde zu schlechteren Preisen verkaufen, als sie bekommen könnte. Dazu kommt die Buchhaltung. Jeder Verkauf über dem Einstandspreis bringt der Notenbank einen Gewinn, beim heutigen Verhältnis rund 1.600 Milliarden Yen im Jahr, die Differenz aus 2.460 Milliarden Marktwert und 860 Milliarden Einstandspreis. Ein langsamer Abbau verteilt diesen Gewinn über Jahrzehnte. Ein schneller Abbau würde ihn in wenige Jahre ziehen und zugleich davon abhängig machen, wie die Kurse in genau diesen Jahren stehen.
Zum Bild gehört der Rest der Bilanz. Die Bilanzsumme der Bank of Japan lag Ende September 2026 bei rund 625 Billionen Yen, gut 10 Prozent unter dem Vorjahr. Gemessen daran sind 860 Milliarden Yen im Jahr wenig, rund 0,14 Prozent der Bilanz. Die ETF sind damit der Teil des Ausstiegs aus den Jahren der Lockerung, der am langsamsten läuft, und der einzige, bei dem die Notenbank Aktien zurück in den Markt gibt.
Was das neue Verkaufstempo kostet
Was der Beschluss kauft, ist ein Ausstieg ohne Störung, und das hat mehr Gewicht, als es klingt. Eine Notenbank, die verkauft, ohne den Markt zu bewegen, bekommt gute Preise, vermeidet Verluste und hält ein Versprechen, das sie 2025 gegeben hat. Das Tempo hängt an einer messbaren Größe, dem Umsatz, statt an einem Wunsch, und es hat sich am Bestand bewährt, den sie früher von den Banken übernommen hatte. Auch die Klausel, mit der sie sich vorbehält, bei Unruhe am Markt weniger oder gar nicht zu verkaufen, hat ein starkes Argument auf ihrer Seite. Eine Notenbank, die in einen Kurssturz hinein nach Plan verkauft, würde den Sturz verstärken, und für ruhige Märkte ist sie selbst zuständig. Gemessen an ihren eigenen Grundsätzen ist der Beschluss schlüssig.
Der erste Posten auf der anderen Seite ist das Verhältnis von Einstieg und Ausstieg. Ab Juli 2016 wuchs der Bestand an ETF um rund 6 Billionen Yen im Jahr, zum Einstandspreis gerechnet. Verkaufen will die Notenbank ab Januar 860 Milliarden im Jahr, ein Siebtel davon. Was in einem Jahr dieser Phase gekauft wurde, braucht damit rund sieben Jahre, bis es wieder verkauft ist. Die Käufe endeten im März 2024, der Abbau endet beim neuen Tempo gegen 2070. Die Notenbank bleibt also für Jahrzehnte Besitzerin eines Aktienbestands in der Größenordnung von 100 Billionen Yen zum Marktpreis, auch ohne eine einzige weitere Aktie zu kaufen.
Der zweite Posten ist die Klausel selbst. Wer japanische Aktien kauft, muss das Risiko eines Einbruchs nicht ganz allein bewerten, denn er weiß, dass in einer unruhigen Phase ein Verkauf von rund 10 Milliarden Yen am Tag wegfallen darf. Gemessen am Umsatz ist das wenig. Es sagt aber etwas über die Rolle, die die Notenbank sich weiter zuschreibt. Sie verkauft, solange es ruhig ist, und behält sich vor, im Zweifel stillzuhalten.
Ich halte das neue Tempo für vertretbar und die Klausel daneben für den teureren Teil des Beschlusses. Ein Verkäufer, der sich vorbehält, bei Unruhe am Markt weniger oder gar nicht zu verkaufen, nimmt den anderen Anlegern einen Teil des Risikos ab, das sie sonst selbst bepreisen müssten. Der Preis japanischer Aktien zeigt dann nicht nur, wie viel Risiko private Käufer zu tragen bereit sind, sondern auch, was sie von der Notenbank in der nächsten Krise erwarten, und das noch 43 Jahre lang. Messen müsste man den Beschluss deshalb nicht an ruhigen Monaten, sondern daran, ob die Bank of Japan in der ersten unruhigen Phase weiterverkauft.
Was das für Anleger heißt
Japan wiegt im MSCI World zum 30. September 2026 5,91 Prozent, nach den Vereinigten Staaten mit 72,94 Prozent ist es das zweitgrößte Land. Wer einen Welt-ETF hält, hält japanische Aktien also mit, und in aller Regel in Yen, ohne Absicherung gegen den Wechselkurs. Für dieses Stück des Depots ist der Beschluss vom 30. Oktober vor allem eine Zahl zum Einordnen. Ein Verkauf von rund 57 Millionen Euro am Tag in einem Markt mit rund 62 Milliarden Euro Tagesumsatz ist für die Preisbildung eine Randgröße, solange der Umsatz in dieser Höhe bleibt. Die Notenbank hat ihr Tempo ausdrücklich so gewählt.
Zwei Seiten gehören dazu. Für eine stärkere Wirkung spricht, dass ein Verkäufer mit festem Plan auch an schwachen Tagen verkauft, und dass derselbe Betrag an einem umsatzarmen Tag einen größeren Anteil hat. Dagegen spricht, dass die Notenbank ihre Verkäufe über das Jahr verteilt und sich das Aussetzen ausdrücklich vorbehält. Für den Japan-Anteil eines Depots wiegen andere Größen in der Regel schwerer, die Gewinne der Unternehmen, der Wechselkurs des Yen zum Euro und der Zinsabstand zwischen Japan und den anderen großen Notenbanken. Den Leitzins hat die Bank of Japan in derselben Sitzung bei 1,25 Prozent gelassen.
Übertragbar ist die Rechnung selbst. Wann immer ein großer Halter verkaufen will, eine Notenbank, ein Staatsfonds oder ein Großaktionär, lohnt die Frage in zwei Schritten. Wie viel will er pro Tag verkaufen, und wie viel wird an diesem Markt pro Tag gehandelt? Der Bestand sagt, wie lange der Verkauf dauert, der Fluss sagt, wie stark er auf den Preis wirken kann. Ob du deinen Japan-Anteil deshalb anders gewichtest oder gar nicht anfasst, entscheidest du selbst, und dieser Beschluss ist dafür eine Zahl unter vielen.
Quellen
- Statement on Monetary Policy, October 30, 2026
- (Reference) Decisions regarding a Change in the Pace of Sales of ETFs (October 2026)
- Amendment to „Basic Principles for Disposal of ETFs and J-REITs“
- Bank of Japan Accounts (September 30, 2026)
- Statement on Monetary Policy, September 19, 2025
- Enhancement of Monetary Easing, July 29, 2016
- Changes in the Monetary Policy Framework, March 19, 2024
- Trading Overview in September 2026 & First Half of FY2026 (April to September)
- MSCI World Index (USD), Index Factsheet, September 30, 2026
- Euro foreign exchange reference rates, Japanese yen
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Tempo, Marktwert, Anteil am Umsatz und Jahre bis zum Abbau stammen aus den Beschlüssen der Bank of Japan vom 30. Oktober 2026, der Bestand aus ihrer Bilanz zum 30. September 2026, der Tagesumsatz aus der Monatsübersicht der Japan Exchange Group für September 2026, deren Monatswerte vorläufig sind. Die Werte je Handelstag rechnet die Redaktion mit rund 245 Handelstagen im Jahr, die Euro-Werte mit dem Referenzkurs der EZB vom 29. Oktober 2026. Der Marktwert des ganzen Bestands und der Gewinn aus dem Verkauf sind Überschlagsrechnungen der Redaktion mit dem Verhältnis der seit Januar 2026 verkauften ETF. Das Urteil in der Sektion zu den Kosten des Verkaufstempos ist eine Einschätzung der Redaktion.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.