
Steuern
Höhere Abgeltungsteuer für billigeren Strom, dabei zahlt eine Dividende schon so viel wie der höchste Lohn
Eine Erhöhung der Abgeltungsteuer ist seit dem Koalitionsausschuss vom 18. November laut Handelsblatt ein möglicher Weg, die Senkung der Stromsteuer über 2027 hinaus zu bezahlen. Beschlossen ist sie nicht, 2027 zahlen Überschüsse auf dem EEG-Konto die rund 5,4 Milliarden Euro. Der Kommentar rechnet nach, wie viel Steuer auf einer Dividende und einem Festgeld heute schon liegt, und misst die Erhöhung an dem Ziel, das der Gesetzgeber 2007 für die Abgeltungsteuer gesetzt hat.
Die Abgeltungsteuer in Zahlen
Quelle: Tagesschau und Handelsblatt, 18.11.2026; § 32d EStG; § 23 KStG und § 11 GewStG, Destatis; Bundestag, Drucksache 16/4841
Was der Koalitionsausschuss zur Stromsteuer beschlossen hat
Die Spitzen von CDU, CSU und SPD haben sich in der Nacht zum 18. November im Koalitionsausschuss geeinigt, die Stromsteuer für alle zu senken. Ab dem 1. Januar 2027 soll sie von 2,05 Cent auf 0,1 Cent je Kilowattstunde fallen, das ist der Mindestsatz, den das EU-Recht erlaubt. Die Senkung kostet rund 5,4 Milliarden Euro im Jahr. Bisher galt der niedrige Satz nur für die Industrie sowie für Land- und Forstwirtschaft.
Die Senkung gilt vorerst nur für 2027. Der Beschluss, der dem ARD-Hauptstadtstudio vorliegt, bezeichnet eine dauerhafte Senkung als beabsichtigt und knüpft sie an eine nachhaltige Gegenfinanzierung. Bezahlt werden soll 2027 aus Überschüssen auf dem EEG-Konto. Reichen sie nicht, will die Koalition ein Maßnahmenpaket beschließen.
Das EEG-Konto führen die Übertragungsnetzbetreiber. Sie bezahlen daraus die Förderung für Strom aus Wind und Sonne, und seit dem Wegfall der EEG-Umlage gleicht der Bund die Lücke aus. Wie viel auf dem Konto übrig bleibt, hängt vor allem vom Strompreis an der Börse ab.
Wo die Abgeltungsteuer in der Rechnung steht
Eine höhere Abgeltungsteuer ist nicht beschlossen. Vor der Sitzung war in der SPD laut dpa im Gespräch, zur Gegenfinanzierung die Körperschaftsteuer oder die Abgeltungsteuer auf Kapitalerträge zu erhöhen. Nach der Einigung nennt das Handelsblatt eine höhere Abgeltungsteuer als denkbaren Teil des Maßnahmenpakets, falls das Geld vom EEG-Konto nicht reicht, neben der Streichung von Subventionen.
Der Bundestag soll den Haushalt 2027 am 27. November beschließen, die Einigung wird bis dahin in den Etat eingearbeitet, den der Haushaltsausschuss schon verabschiedet hat. Ob die Senkung über 2027 hinaus gilt und womit sie bezahlt wird, hängt am Haushalt 2028. Den Stand vor dem Koalitionsausschuss, als die Senkung für Haushalte noch fehlte und der Bund stattdessen das Netzentgelt bezuschusste, beschreibt unser Kommentar zur Stromsteuer vom 13. November.
Wie die Abgeltungsteuer heute rechnet
Auf Zinsen, Dividenden und Kursgewinne im Privatvermögen zieht die Bank 25 Prozent Abgeltungsteuer ab, dazu 5,5 Prozent Solidaritätszuschlag auf diese Steuer, zusammen 26,375 Prozent. Für Kirchenmitglieder kommt die Kirchensteuer dazu. Frei bleiben im Jahr 1.000 Euro an Erträgen, bei zusammen veranlagten Ehepaaren 2.000 Euro, das ist der Sparer-Pauschbetrag. Bei Aktienfonds und Aktien-ETFs sind zusätzlich 30 Prozent der Erträge steuerfrei, die Teilfreistellung, mit der der Gesetzgeber pauschal ausgleicht, dass schon vorher Steuern angefallen sind.
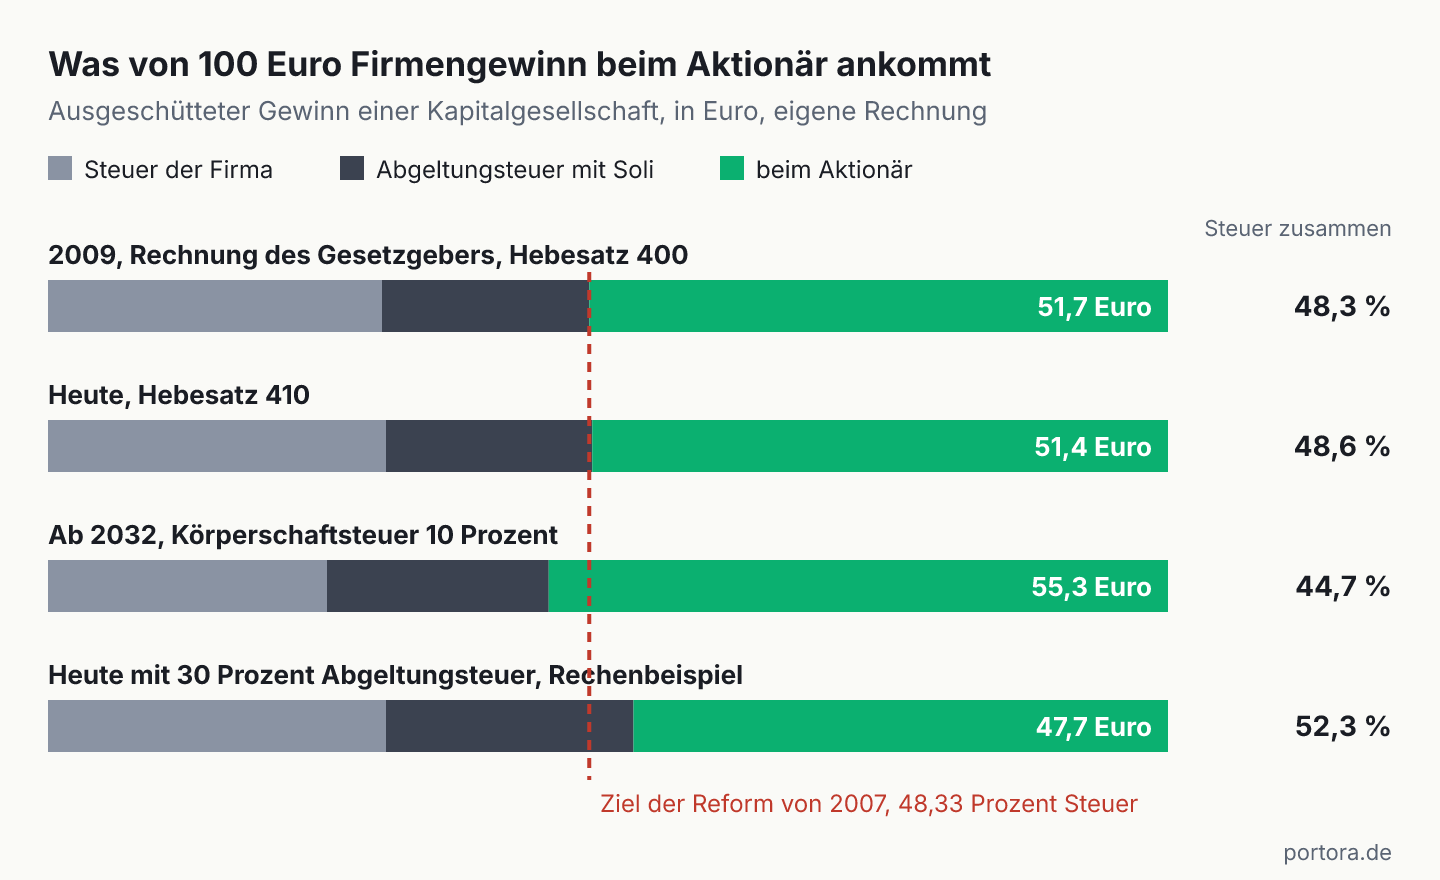
Bei einer Dividende ist die Abgeltungsteuer die zweite Stufe. Die Firma hat auf denselben Gewinn vorher Körperschaftsteuer gezahlt, das ist die Steuer einer Kapitalgesellschaft auf ihren Gewinn, 15 Prozent bis einschließlich 2027 plus Solidaritätszuschlag. Dazu kommt die Gewerbesteuer der Gemeinde, 3,5 Prozent des Gewinns mal dem Hebesatz, der 2025 im Schnitt aller Gemeinden bei 410 Prozent lag. Zusammen nimmt das gut 30 Prozent, bevor etwas ausgeschüttet wird.
Von 100 Euro Gewinn bleiben der Firma damit rund 69,80 Euro. Schüttet sie alles aus, gehen davon 26,375 Prozent Abgeltungsteuer ab, und beim Aktionär kommen rund 51,40 Euro an. Die Last auf dem Gewinn liegt so bei rund 48,6 Prozent. Ab 2028 sinkt die Körperschaftsteuer jedes Jahr um einen Punkt, bis sie 2032 bei 10 Prozent liegt. Dann blieben beim Aktionär rund 55,30 Euro. Bei Firmen im Ausland gilt deren eigene Gewinnsteuer, die Rechnung folgt demselben Muster. Wie hoch mehrere Abgaben auf denselben Gewinn anderswo steigen, zeigt die britische Ölsteuer auf die Förderung in der Nordsee.
Auf einen Zins zahlt vorher keine Firma Steuer, dafür nimmt ihm die Inflation einen Teil seines Werts. Neue Festgelder mit bis zu einem Jahr Laufzeit brachten privaten Haushalten im September im Schnitt 2,39 Prozent, so die Zinsstatistik der Bundesbank. Die Preise lagen im selben Monat 3,3 Prozent über dem Vorjahr. Die Abgeltungsteuer fällt auf den vollen Zins an, wie das genau rechnet, zeigt unsere Analyse zur Steuer auf eine Bundesanleihe.
Wen eine höhere Abgeltungsteuer träfe
Wer mit seinen Erträgen unter dem Sparer-Pauschbetrag bleibt, zahlt heute keine Abgeltungsteuer und auch bei einem höheren Satz keine. Ist ein Festgeld mit 2,39 Prozent der einzige Ertrag, liegt die Grenze für Ledige bei rund 41.800 Euro Anlage, für zusammen veranlagte Ehepaare bei rund 83.700 Euro. Beim Aktien-ETF zählt neben der Ausschüttung auch die Vorabpauschale, ein jährlicher Mindestertrag, den das Finanzamt aus Fondswert und Basiszins errechnet. Auch sie wird mit dem Freibetrag verrechnet.
Nicht betroffen wäre das Altersvorsorgedepot, das 2027 startet. Seine Erträge bleiben in der Ansparphase steuerfrei und werden erst bei der Auszahlung mit dem persönlichen Einkommensteuersatz besteuert. Betroffen wäre das Geld daneben, das freie Depot, das Tagesgeld und das Festgeld, also das Geld, an das man vor der Rente herankommt. Wie das neue Depot funktioniert, erklärt unser Leitfaden zum Altersvorsorgedepot.
Was für eine höhere Abgeltungsteuer spricht
Wer die Abgeltungsteuer erhöhen will, verweist auf den Abstand zur Arbeit. Bei Ledigen fallen auf den Teil eines Einkommens über 277.826 Euro heute 45 Prozent Einkommensteuer an, mit Solidaritätszuschlag 47,5 Prozent. Die Bundesregierung will diesen Satz mit ihrer Steuerreform auf 47 Prozent anheben, wie unser Kommentar zur Reichensteuer zeigt. Auf Kapitalerträge bleibt es beim pauschalen Satz, gleich wie hoch sie sind.
Die sinkende Körperschaftsteuer liefert ein zweites Argument. Weil sie bis 2032 auf 10 Prozent sinkt, fällt die Last auf eine Dividende bei gleichem Hebesatz auf rund 44,7 Prozent. Befürworter können deshalb sagen, eine höhere Abgeltungsteuer stelle nur das Gleichgewicht wieder her, das ab 2009 galt.
Der Sparer-Pauschbetrag schützt kleine Anlagen. Eine Erhöhung träfe vor allem größere Vermögen, während von der niedrigeren Stromsteuer jeder Haushalt etwas hat. Laut Verivox spart ein Haushalt mit drei Personen und 4.000 Kilowattstunden im Jahr rund 7,75 Euro im Monat.
Was eine höhere Abgeltungsteuer kostet
Zuerst die Gesamtlast. 2027 sinkt sie um rund 5,4 Milliarden Euro, bezahlt aus dem EEG-Konto. Käme ab 2028 eine höhere Abgeltungsteuer als Gegenfinanzierung, bliebe die Last gleich, sie läge dann nur nicht mehr auf der Kilowattstunde, sondern auf Zinsen und Dividenden über dem Freibetrag.
Der Satz von 25 Prozent ist kein Zufall. Die Unternehmensteuerreform von 2007 senkte die Körperschaftsteuer von 25 auf 15 Prozent. Im selben Gesetz steht die Abgeltungsteuer, die ab 2009 galt. Die Begründung des Gesetzes rechnet vor, dass eine Dividende damit samt Steuer der Firma bei 48,33 Prozent landet, bei einem Hebesatz von 400 Prozent. Sie nennt das annähernd dieselbe Belastung wie beim Gewinn eines Unternehmers, der höchstens 47,48 Prozent trug.
Heute liegt die Last mit dem Hebesatz von 410 Prozent bei rund 48,6 Prozent, also ungefähr dort, wo der Gesetzgeber sie haben wollte. Mit einem Satz von 30 Prozent Abgeltungsteuer, als Rechenbeispiel, stiege sie auf rund 52,3 Prozent. Auch 2028, wenn die Körperschaftsteuer auf 14 Prozent sinkt, läge sie damit bei rund 51,6 Prozent. Das sinkende Gewicht der Firmensteuer wirkt erst über Jahre, und für Zinsen spielt es keine Rolle, denn auf einen Zins zahlt vorher keine Firma Steuer.
Beim Festgeld zeigt sich die zweite Last, die auf keiner Abrechnung steht. Gerechnet mit der Inflation desselben Monats, 3,3 Prozent, verliert ein Festgeld zu 2,39 Prozent vor Steuern rund 0,9 Prozent Kaufkraft. Über dem Freibetrag nimmt die Abgeltungsteuer davon noch gut ein Viertel des Zinses, und der Verlust wächst auf rund 1,5 Prozent. Bei 30 Prozent Abgeltungsteuer wären es rund 1,7 Prozent, eine Steuer auf einen Ertrag, den es nach der Inflation nicht gibt.
Ich halte eine höhere Abgeltungsteuer für den falschen Weg, die Senkung der Stromsteuer zu bezahlen, gemessen an der Gesamtlast von 48,33 Prozent, die der Gesetzgeber 2007 selbst als Ziel für Dividenden gesetzt hat. Die Steuer der Firma ist schon aus dem Gewinn heraus, bevor die Dividende auf dem Konto ankommt, und die Inflation nimmt dem Zins den Wert, ohne dass die Abrechnung davon etwas zeigt. Wer nur die 25 Prozent mit dem Lohn vergleicht, sieht beides nicht und hält eine Last für eine Lücke. Dauerhaft entlastet die Senkung der Stromsteuer nur, wenn der Bund sie mit geringeren Ausgaben bezahlt, sonst wandert die Last von der Kilowattstunde auf den gesparten Euro.
Woran sich die Gegenfinanzierung messen lässt
Der Messpunkt ist der Haushalt 2028. Steht dort eine höhere Abgeltungsteuer, lässt sich die Last auf eine Dividende mit der Rechnung oben nachprüfen, mit dem dann geltenden Satz der Körperschaftsteuer und dem Hebesatz des Jahres. Liegt sie über 48,33 Prozent, hat der Gesetzgeber sein eigenes Ziel von 2007 aufgegeben. Für Zinsen ist der Maßstab einfacher, ein Festgeld unter der Inflationsrate hat real keinen Ertrag, auf den eine höhere Steuer fallen könnte.
Quellen
- Stromsteuer und Spritpreisdeckel kommen, zeitlich begrenzt
- Krisensitzung: Koalition beschließt Stromsteuer-Senkung zunächst für 2027
- Spitzentreffen im Kanzleramt: Koalition ringt um Stromsteuer, Spritpreise und Rente
- Entwurf eines Unternehmensteuerreformgesetzes 2008, Drucksache 16/4841
- § 32d Einkommensteuergesetz, Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen
- § 20 Einkommensteuergesetz, Kapitalvermögen
- § 32a Einkommensteuergesetz, Einkommensteuertarif
- § 23 Körperschaftsteuergesetz, Steuersatz
- § 11 Gewerbesteuergesetz, Steuermesszahl und Steuermessbetrag
- § 20 Investmentsteuergesetz, Teilfreistellung für Anleger
- § 4 Solidaritätszuschlaggesetz 1995, Zuschlagsatz
- Gewerbesteuereinnahmen im Jahr 2025 um 1,5 % höher als im Vorjahr
- Inflationsrate im September 2026 bei +3,3 %
- MFI-Zinsstatistik, Einlagen privater Haushalte mit vereinbarter Laufzeit bis 1 Jahr, Neugeschäft, Deutschland
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand ist der 18. November 2026. Der Beschluss des Koalitionsausschusses ist nicht veröffentlicht, sein Inhalt stammt aus den Berichten der Tagesschau und des Handelsblatts, eine höhere Abgeltungsteuer ist darin nicht beschlossen. Steuersätze und Freibeträge stammen aus dem geltenden Gesetz, das Ziel von 48,33 Prozent aus der Begründung zur Unternehmensteuerreform 2008, Bundestagsdrucksache 16/4841. Die Rechnung von 100 Euro Gewinn und die Zeile mit 30 Prozent Abgeltungsteuer sind eigene Rechnungen, ohne Kirchensteuer und ohne Sparer-Pauschbetrag. Der Beitrag ist ein Kommentar und gibt die Einschätzung der Redaktion wieder.
Letzte Aktualisierung: 18. November 2026
Versionshistorie: Erste Veröffentlichung am 18. November 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Und wie sieht es bei deinem eigenen Geld aus?
In Portora führst du Konten und Buchungen selbst, ohne Bankverbindung, und siehst, was bei dir zuerst Aufmerksamkeit braucht.
