
Steuern
Die Steuerreform soll Wachstum bringen, ihre 47 Prozent treffen vor allem Betriebe
Die Bundesregierung will die Reichensteuer 2027 erhöhen, also den höchsten Satz der Einkommensteuer, mit 47 Prozent ab 280.000 Euro Einkommen im Jahr. Der Gesetzentwurf liegt im Bundestag und ist noch nicht beschlossen. Das Geld soll die Entlastung kleinerer Einkommen mitbezahlen. Getroffen werden nach einer Schätzung des Instituts der deutschen Wirtschaft vor allem Gewinne von Einzelunternehmern und Personengesellschaften.
- Vorschlag
- Im Verfahren
- Verabschiedet
Die neue Reichensteuer in Zahlen
Quelle: Bundestag, Drucksache 21/8235; IW Köln, Policy Paper 5/2026
Was sich bei der Reichensteuer ändern soll
Die Bundesregierung will die Einkommensteuer für hohe Einkommen ab 2027 erhöhen. Das steht im Entwurf des Einkommensteuerreformgesetzes, Bundestagsdrucksache 21/8235. Der Satz von 45 Prozent, die sogenannte Reichensteuer, soll schon ab 250.000 Euro zu versteuerndem Einkommen im Jahr gelten und nicht mehr erst ab 277.826 Euro. Ab 280.000 Euro kommt eine neue Stufe von 47 Prozent dazu. Bei Ehepaaren, die gemeinsam veranlagt werden, gilt das Doppelte.
Beide Sätze gelten nur für den Teil des Einkommens über der jeweiligen Grenze. Dazu kommt der Solidaritätszuschlag, mit ihm steigt der höchste Satz von knapp 47,5 auf knapp 49,6 Prozent.
Die Erhöhung gehört zu einem größeren Paket, das Portora in einem eigenen Artikel zur Steuerreform 2027 zerlegt hat. Grundfreibetrag und Kindergeld steigen, gegengerechnet werden neben der Reichensteuer ein kleinerer Steuerbonus auf Handwerkerrechnungen und eine höhere Pauschsteuer auf Minijobs. Für 2028 weist der Entwurf unterm Strich 5,6 Milliarden Euro weniger Steuereinnahmen aus.
Wo das Gesetz im Bundestag steht
Das Kabinett hat den Entwurf am 2. September 2026 beschlossen, die erste Lesung im Bundestag war am 8. Oktober. Am 4. November hat der Finanzausschuss Sachverständige angehört. Zweite und dritte Lesung stehen aus, danach ist der Bundesrat am Zug. Die neuen Sätze sollen ab 2027 gelten, im Ausschuss kann sich der Entwurf noch ändern.
Was die neue Stufe im Einzelfall kostet
Die Tarifformeln stehen im Entwurf, ein Fall lässt sich also nachrechnen. Ein Lediger mit 400.000 Euro zu versteuerndem Einkommen zahlt 2026 rund 160.530 Euro Einkommensteuer. Nach dem Tarif für 2028 wären es rund 163.590 Euro. Das sind gut 3.000 Euro mehr im Jahr, der Solidaritätszuschlag kommt noch dazu.
Bei 300.000 Euro Einkommen sind es rund 1.070 Euro mehr. Unter 250.000 Euro fällt die Erhöhung weg, dort wirkt der höhere Grundfreibetrag und die Steuer sinkt leicht.
Dem Staat sollen beide Schritte zusammen 2028 rund 2,8 Milliarden Euro bringen. Davon entfallen rund 2,5 Milliarden auf die neue Stufe von 47 Prozent, so die Finanztabelle des Entwurfs.
Wer unter die Reichensteuer fällt
Den bisherigen Reichensteuersatz zahlten 2021 rund 134.000 Steuerpflichtige, das ist die jüngste Zahl aus der Datensammlung des Finanzministeriums. Viele davon sind keine Angestellten. Eine GmbH zahlt Körperschaftsteuer. Einzelunternehmer und Personengesellschaften zahlen keine, ihr Gewinn wird als Einkommen der Inhaber versteuert, und zwar auch der Teil, der im Betrieb bleibt. Für sie ist die Einkommensteuer die Unternehmensteuer.
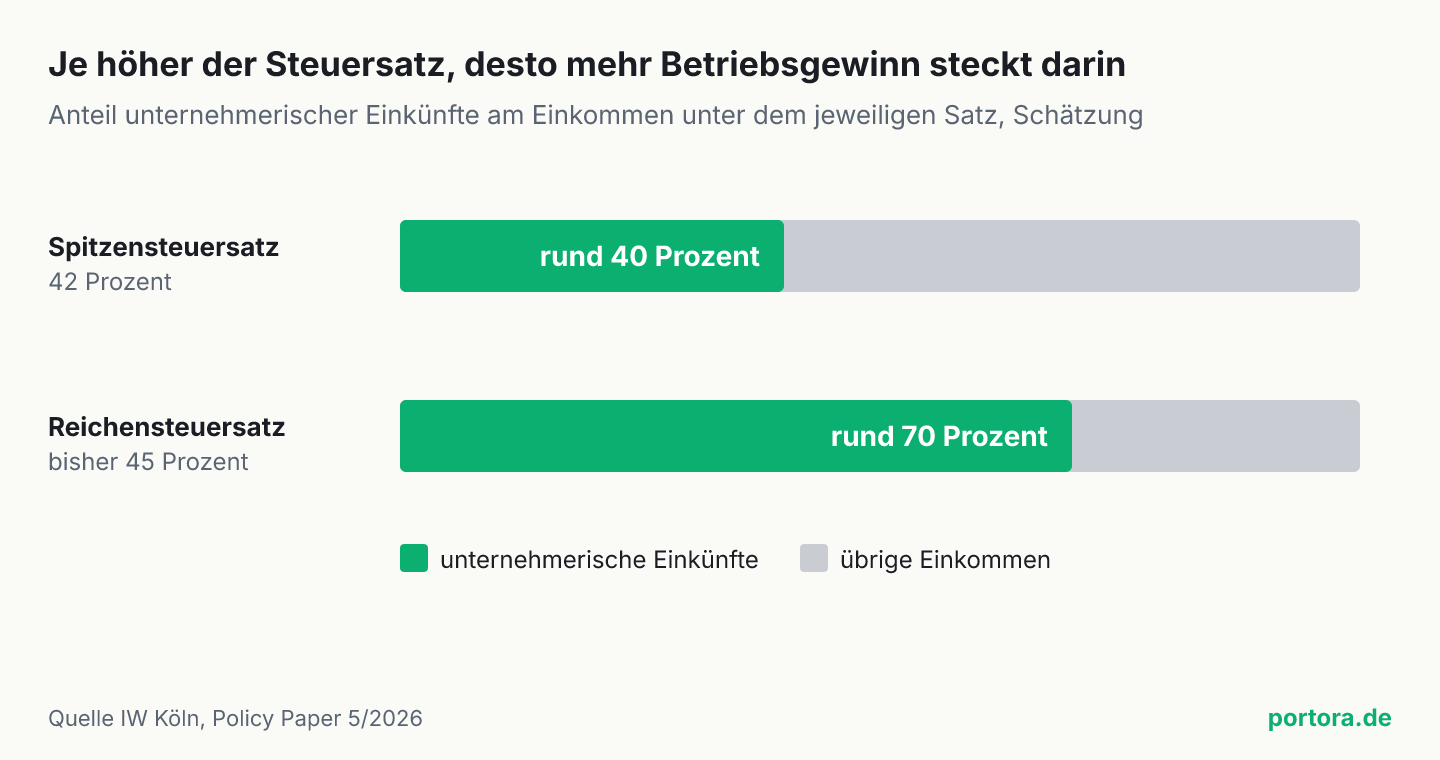
Das Institut der deutschen Wirtschaft (IW) hat geschätzt, wie viel davon in den oberen Stufen steckt. Beim Spitzensteuersatz von 42 Prozent entfallen rund 40 Prozent des Einkommens auf unternehmerische Tätigkeit, beim Reichensteuersatz rund 70 Prozent. Das IW wird von Arbeitgeberverbänden und Unternehmen getragen, auf seine Schätzung berufen sich aber auch das ZEW und die Wirtschaftsverbände in ihren Stellungnahmen für den Bundestag.
Zwei Auswege gibt es schon heute. Auf Antrag werden Gewinne, die im Betrieb bleiben, zunächst mit rund 28 Prozent besteuert (§ 34a EStG), bei einer späteren Entnahme wird nachversteuert. Und eine Personengesellschaft kann sich wie eine GmbH besteuern lassen (§ 1a KStG). Die Wirtschaftsverbände schreiben in ihrer Stellungnahme von Hürden und geringer Inanspruchnahme bei der ersten Regel und verlangen, beide zu verbessern.
Was die Stufe kaufen soll
Die Bundesregierung nennt den höheren Satz im Entwurf eine Gegenfinanzierung. Mit ihm werde „die steuerliche Leistungsfähigkeit innerhalb der Tarifstruktur stärker berücksichtigt“ und „die Entlastung kleiner und mittlerer Einkommen unterstützt“. Das Gesetz setze „Wachstumsimpulse“ und trage „dem Gerechtigkeitsaspekt Rechnung“.
Wer die Stufe verteidigt, rechnet so. Die gut 3.000 Euro aus dem Beispiel sind bei 400.000 Euro Einkommen weniger als ein Prozent, und die Arbeitnehmerkammer Bremen lobt in der Anhörung, dass ein Teil der Entlastung innerhalb des Tarifs bezahlt wird. Diese Rechnung geht von einem Gehalt aus, das am Monatsende auf dem Konto liegt.
Was die 47 Prozent die Betriebe kosten
Zuerst die Last. Ganz oben steigt sie, und für die übrigen Steuerzahler bleibt nach Inflation wenig übrig. Das ZEW hat für den Bundestag gerechnet, dass die Entlastung für 98 Prozent der Steuerpflichtigen hinter dem Ausgleich der Inflation zurückbleibt. Bei 40.000 Euro Einkommen sind es 116 Euro statt der 306 Euro, die ein voller Ausgleich brächte.
Getragen wird die Erhöhung vor allem von Betrieben. Von den knapp 3 Milliarden Euro Mehrbelastung entfallen nach der Schätzung des IW rund 2 Milliarden auf unternehmerische Einkünfte. Zugleich sinkt für die GmbH die Körperschaftsteuer, das Gesetz senkt sie von 2028 bis 2032 in fünf Stufen von 15 auf 10 Prozent. Der Inhaber einer Personengesellschaft bekommt in denselben Jahren einen höheren Satz. Das ZEW nennt als Folge den wachsenden Anreiz, Gewinne in Kapitalgesellschaften zu belassen.
Auch die Mehreinnahmen sind nicht sicher. Der Kölner Finanzwissenschaftler Felix Bierbrauer schreibt in seiner Stellungnahme, die neue Stufe werde voraussichtlich nicht zu zusätzlichen Einnahmen führen. Das ZEW erwartet weniger als veranschlagt, weil sehr hohe Einkommen sich leichter anpassen lassen, nennt die Stärke dieser Reaktion aber unsicher.
Ich halte die neue Stufe für falsch, gemessen an dem, was der Entwurf selbst verspricht, nämlich Wachstumsimpulse. Die Erhöhung trifft den Gewinn, bevor daraus Vermögen wird. Ein Familienbetrieb bezahlt die neue Maschine, die Halle und die Rücklage für das schlechte Jahr aus dem, was nach der Steuer bleibt. Jeder Euro, den der Staat hier zusätzlich nimmt, steht dafür nicht mehr zur Verfügung, und wer das Geld verdient hat, weiß besser als jedes Ministerium, wo es am meisten bringt. Wer umbauen kann, wechselt in die GmbH oder in die Sonderregel. Übrig bleibt der Inhaber, dem das zu teuer oder zu kompliziert ist und der in jedem guten Jahr zahlt. Deshalb gehört die Stufe gestrichen, die vorgezogene Grenze für die 45 Prozent gleich mit. Wer kleinere Einkommen entlasten will, muss das aus den Ausgaben des Staates bezahlen und nicht aus dem Geld für die nächste Maschine.
Woran sich die Stufe messen lässt
Prüfen lässt sich die Stufe an zwei Zahlen. Die erste steht in der Einkommensteuerstatistik, die mit Jahren Abstand erscheint, nämlich ob aus den oberen Einkommen wirklich die veranschlagten 2,5 Milliarden Euro kommen. Die zweite ist die Zahl der Personengesellschaften, die nach 2027 in die Körperschaftsteuer wechseln. Über die Wirkung von Steuern auf Entscheidungen sagt sie mehr als jede Schätzung vorab.
Quellen
- Entwurf eines Einkommensteuerreformgesetzes 2027, Drucksache 21/8235
- Sachverständige kritisieren die Einkommensteuerreform
- Einkommensteuerreformgesetz soll kleine und mittlere Einkommen entlasten
- Stellungnahme zum Einkommensteuerreformgesetz 2027
- Stellungnahme der Spitzenverbände der gewerblichen Wirtschaft zum Einkommensteuerreformgesetz 2027
- Stellungnahme zum Einkommensteuerreformgesetz 2027
- Reform der Einkommensteuer, Arbeits- und Investitionsanreize stärken, IW-Policy Paper 5/2026
- IW-Kurzbericht zur Einkommensteuerreform
- Körperschaftsteuergesetz, § 23 Steuersatz
- Einkommensteuergesetz, § 34a Begünstigung der nicht entnommenen Gewinne
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand ist der 8. November 2026. Sätze, Grenzen und veranschlagte Einnahmen stammen aus dem Gesetzentwurf der Bundesregierung, Bundestagsdrucksache 21/8235, der noch nicht beschlossen ist. Der Anteil unternehmerischer Einkünfte ist eine Schätzung des Instituts der deutschen Wirtschaft. Der Rechenfall ist eine eigene Rechnung mit den Tarifformeln des geltenden Rechts und des Entwurfs, ohne Solidaritätszuschlag. Der Beitrag ist ein Kommentar und gibt die Einschätzung der Redaktion wieder.
Letzte Aktualisierung: 8. November 2026
Versionshistorie: Erste Veröffentlichung am 8. November 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.