
Markt & Investieren
Bis zu 100 Millionen Dollar für EnQuests Nordsee-Geschäft hängen an der britischen Ölsteuer
Der Ölförderer EnQuest verkauft sein ganzes britisches Nordsee-Geschäft für bis zu 960 Millionen Dollar und nennt die hohe Steuerlast in Großbritannien als Rahmen des Rückzugs. Großbritanniens Sonderabgabe auf Öl- und Gasgewinne, in Deutschland meist „Übergewinnsteuer“ genannt, nimmt seit November 2024 38 Prozent des Gewinns, mit den übrigen Steuern zusammen 78 Prozent. Bis zu 100 Millionen Dollar des Kaufpreises fließen nur, wenn ein Gesetz die Abgabe bis Ende 2029 abschafft oder senkt. Gefördert wird unter dem Käufer NEO NEXT+ weiter, die Abgabe steht jetzt im Preis der Felder.
Der Verkauf in vier Zahlen
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 960 Mio. Dollar | Höchstpreis für EnQuest Britain, Käufer NEO NEXT+, Mitteilung vom 18.11.2026 |
| 840 Mio. Dollar | fester Barpreis bei Abschluss, noch um Umlaufvermögen bereinigt |
| 67,2 Mio. Dollar | Anzahlung bei Unterschrift, wird vom Preis abgezogen |
| bis zu 120 Mio. Dollar | Zusatzzahlungen 2027 bis 2029, über Ölpreis oder Levy, zusammen gedeckelt |
| 0,2 Dollar | je gefördertem Fass Öl und je Dollar, den Brent im Jahresschnitt über 75 Dollar liegt |
| bis zu 100 Mio. Dollar | nach Staffel, wenn ein Gesetz die Levy zwischen Anfang 2027 und Ende 2029 abschafft oder senkt |
| 1. Quartal 2027 | geplanter Abschluss, wirtschaftlicher Stichtag 1. Januar 2027 |
| 31.122 Fass Öläquivalent | Förderung der verkauften Anlagen je Tag 2025, 92 Prozent davon flüssig |
| 122 und 308 Mio. Fass | Reserven (2P) und bedingte Ressourcen (2C) Ende 2025 |
| bis zu 9 Dollar | Preis je Fass Reserve laut EnQuest, falls der volle Betrag fließt |
| 2.125 Mio. Dollar | Rückbau-, Leasing- und andere Verpflichtungen, die auf den Käufer übergehen |
| 3.129 und 171 Mio. Dollar | Buchwert der Anlagen und Eigenkapital der Tochter Ende 2025 |
| 124 Mio. Dollar | Steuerbuchung 2025 für die Verlängerung der Levy, ohne Geldfluss |
| 30, 10 und 38 Prozent | Körperschaftsteuer für Öl und Gas, Zuschlag und Levy, zusammen 78 Prozent |
| 25, 35, 38 Prozent | Satz der Levy ab 26.05.2022, ab 01.01.2023 und ab 01.11.2024 |
| 31. März 2030 | Ende der Levy nach geltendem Gesetz, zuvor Ende 2025, März 2028 und März 2029 |
| 78,65 Dollar und 61 Pence | Preisboden je Fass Öl und je Therm Gas für Zeiträume bis Ende März 2027, gestartet bei 71,40 Dollar und 54 Pence |
| 35 Prozent über 90 Dollar | neue Abgabe ab April 2030, nur auf den Erlös über 90 Dollar je Fass oder 90 Pence je Therm |
| 9,0 und 4,3 Mrd. Pfund | Steuereinnahmen aus Öl und Gas netto, Haushaltsjahre 2022/23 und 2025/26 |
| 2,9 und 2,6 Mrd. Pfund | Einnahmen aus der Levy, Haushaltsjahre 2024/25 und 2025/26 |
| rund 70.000 Fass Öläquivalent | Förderung von EnQuest danach je Tag, nur noch in Südostasien, Betriebskosten rund 11 Dollar je Fass |
Eine Abgabe, die nur den Zufallsgewinn treffen soll
Der Ölförderer EnQuest verkauft sein ganzes britisches Geschäft. Das hat das Unternehmen am 18. November 2026 der Londoner Börse mitgeteilt. Käufer der Tochter EnQuest Britain ist der Nordsee-Betreiber NEO NEXT+, der Preis liegt bei bis zu 960 Millionen Dollar. Zum Paket gehören die Felder Magnus, Kraken und Greater Kittiwake, die EnQuest selbst betreibt, ein Anteil am Feld Golden Eagle, das noch nicht erschlossene Feld Bressay, der Fund Bentley und das Ölterminal Sullom Voe auf den Shetlandinseln samt zwei Pipelines. 2025 förderten diese Anlagen für EnQuest im Schnitt 31.122 Fass Öläquivalent am Tag (boe), also Öl und Gas, das Gas auf den Energiegehalt eines Fasses Öl umgerechnet. 92 Prozent davon waren Öl und andere Flüssigkeiten. Abgeschlossen werden soll der Verkauf im ersten Quartal 2027, wirtschaftlich gilt er ab dem 1. Januar 2027. Die Beschäftigten wechseln mit den Anlagen zum Käufer.
EnQuest begründet den Schritt mit dem Umfeld in Großbritannien. Wegen eines unsicheren Umfelds für Investitionen habe das Unternehmen in den vergangenen Jahren in Südostasien aufgebaut, schreibt es in der Mitteilung, und jetzt ziehe es Kapital aus einem Becken mit hohen Steuern und niedriger Rendite ab. Gemeint ist vor allem die Energy Profits Levy (EPL), eine Sonderabgabe auf die Gewinne aus britischem Öl und Gas, die in Deutschland meist „Übergewinnsteuer“ heißt. Im Kaufvertrag steht sie mit Namen. Bis zu 100 Millionen Dollar des Preises bekommt EnQuest nur, wenn ein Gesetz die Levy zwischen Anfang 2027 und Ende 2029 abschafft oder senkt.
Die Gegenseite hat eine klare Begründung. Die britische Regierung führte die Levy im Mai 2022 ein, um die außergewöhnlichen Gewinne der Öl- und Gasfirmen zu besteuern, so ihr Papier zur Reform von 2024, und das Geld soll den Umstieg auf saubere Energie mitbezahlen. Wer die Abgabe verteidigt, argumentiert so. Die hohen Preise nach dem russischen Angriff auf die Ukraine brachten den Förderern Gewinne, für die sie nichts zusätzlich geleistet haben, und eine Abgabe darauf ändert an der Förderung nichts. Das Öl liegt im Boden, die Plattformen stehen schon, und gefördert wird, solange der Preis die laufenden Kosten deckt. Am Verkauf von EnQuest lässt sich prüfen, wie weit diese These trägt.
Was von 100 Pfund Gewinn übrig bleibt
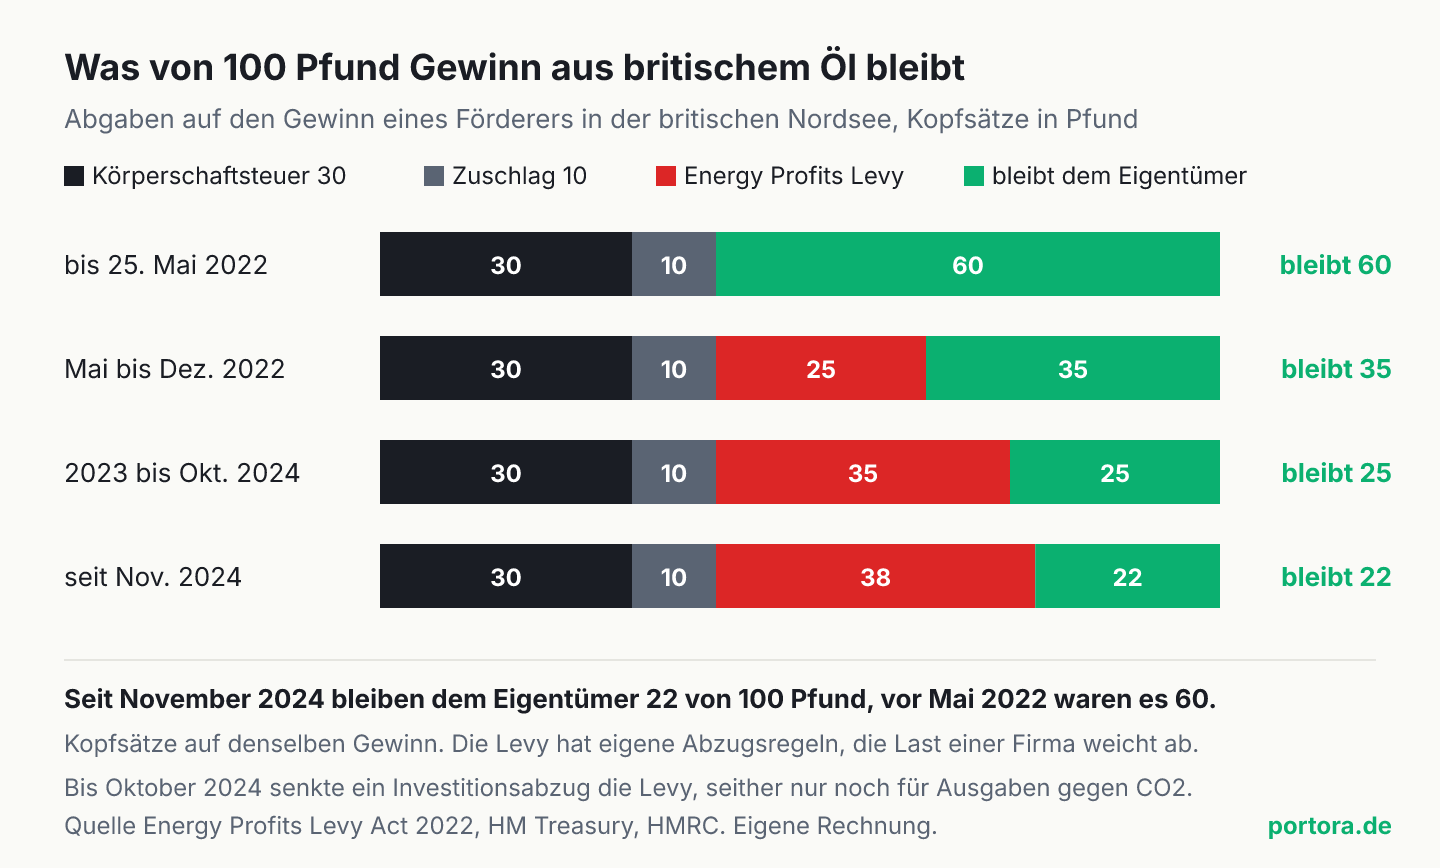
Ein Förderer in der britischen Nordsee zahlt auf seinen Gewinn drei Abgaben. Die Körperschaftsteuer für Öl und Gas liegt bei 30 Prozent, dazu kommt ein Zuschlag von 10 Prozent. Beides galt schon vor 2022. Seit dem 1. November 2024 nimmt die Levy weitere 38 Prozent, so steht es in Abschnitt 1 des Gesetzes von 2022 in der heute geltenden Fassung. Zusammen sind das 78 Prozent. Von 100 Pfund Gewinn behält der Eigentümer 22 Pfund. Vor dem 26. Mai 2022 waren es 60 Pfund.
Die Levy ist seit ihrer Einführung zweimal gestiegen. Sie begann mit 25 Prozent, ab Januar 2023 waren es 35, seit November 2024 sind es 38. Der Anteil des Eigentümers fiel damit in drei Schritten von 60 über 35 und 25 auf 22 Pfund. Gegen den Stand vor Mai 2022 bleibt ihm von jedem Pfund Gewinn gut ein Drittel dessen, was vorher blieb.
Was das für den Wert eines Feldes heißt, zeigt eine einfache Rechnung ohne Zinsen. Ein Feld wirft drei Jahre lang je 100 Millionen Pfund Gewinn vor Steuern ab. Nach den Sätzen von 2021 bleiben seinem Eigentümer zusammen 180 Millionen Pfund, nach den heutigen 66 Millionen Pfund. Ein Käufer zahlt höchstens, was ihm nach allen Abgaben bleibt, also für diese drei Jahre höchstens 66 Millionen Pfund statt 180. Der Unterschied von 114 Millionen Pfund geht an den Staat, nur kommt er beim Verkäufer nicht erst als Steuerbescheid an, sondern als niedrigerer Preis. Wer ein Feld vor 2022 gekauft oder erschlossen hat, hat diesen Teil seines Werts an dem Tag verloren, an dem die Levy beschlossen wurde, auch wenn er nie verkauft.
Die Rechnung gilt mit zwei Vorbehalten. Erstens sind 78 Prozent der Kopfsatz auf denselben Gewinn. Die Levy hat eigene Regeln dafür, was abgezogen werden darf, die Last einer einzelnen Firma weicht deshalb ab. Zweitens durften Förderer bis Ende Oktober 2024 einen Teil jeder Investition in neue Förderung zusätzlich von der Levy abziehen. Die Reform von 2024 hat diesen Investitionsabzug gestrichen. Geblieben ist er nur für Ausgaben, die den CO2-Ausstoß der Anlagen senken, mit 66 Prozent. Wer seine Levy mit neuen Bohrungen drücken wollte, kann das seit November 2024 nicht mehr.
Was im Kaufpreis steht
Die 960 Millionen Dollar sind eine Obergrenze. Fest sind 840 Millionen Dollar in bar, fällig beim Abschluss und noch um Posten wie das Umlaufvermögen bereinigt. Bei der Unterschrift zahlt NEO NEXT+ 67,2 Millionen Dollar an, die später vom Preis abgehen. Bis zu 120 Millionen Dollar kommen nur unter Bedingungen dazu, jeweils am 1. März des Folgejahres. Der erste Weg hängt am Ölpreis. Liegt Brent, die Nordsee-Sorte, an der sich der Weltmarkt ausrichtet, in einem der Jahre 2027 bis 2029 im Schnitt über 75 Dollar je Fass, zahlt der Käufer je Dollar darüber 0,2 Dollar für jedes geförderte Fass Öl. Bei der Ölförderung von 2025, rund 28.600 Fass am Tag, und einem Schnitt von 85 Dollar wären das gut 20 Millionen Dollar im Jahr. Der zweite Weg hängt an der Levy. Schafft ein Gesetz sie zwischen Anfang 2027 und Ende 2029 ab oder senkt es sie, fließen nach einer Staffel bis zu 100 Millionen Dollar. Beide Wege zusammen sind bei 120 Millionen Dollar gedeckelt.
An der zweiten Klausel lässt sich ablesen, wie Käufer und Verkäufer die Levy behandeln. Der Käufer zahlt fest den Preis, der sich mit der Levy rechnet, und legt nur dann etwas drauf, wenn sie wegfällt. EnQuest trägt die Abgabe beim Verkauf also schon heute, als Abschlag auf den Preis, und bekommt einen Teil davon nur zurück, wenn das Parlament sie früher beendet. Bewegt sich bis Ende 2029 nichts, bleibt es beim festen Preis. Die Levy endet nach heutigem Gesetz ohnehin am 31. März 2030, die Klausel bezahlt also allein die Jahre davor.
Wie schnell eine Änderung an der Levy im Wert eines Geschäfts ankommt, zeigt die Bilanz von 2025. Für die Verlängerung der Levy buchte EnQuest bei seiner britischen Tochter eine Steuerbelastung von 124 Millionen Dollar, ohne dass dafür Geld floss. Die Buchung bildet die Steuer ab, die durch die längere Laufzeit auf künftige Gewinne zusätzlich fällig wird. Die Tochter schrieb 2025 deshalb nach Steuern einen Verlust von 2 Millionen Dollar.
Mit den Feldern übernimmt der Käufer auch ihre Pflichten. Rückbau der Plattformen, Leasing und andere Verpflichtungen von zusammen 2.125 Millionen Dollar gehen auf ihn über. Der Buchwert der Anlagen lag Ende 2025 bei 3.129 Millionen Dollar, nach Abzug der Verpflichtungen blieben 171 Millionen Dollar Eigenkapital in der Tochter. EnQuest nennt in der Mitteilung neben den Feldern einen Steuerposten als Teil des verkauften Werts, ohne einen Betrag. Umgerechnet auf die nachgewiesenen und wahrscheinlichen Reserven (2P) gibt EnQuest den Preis mit bis zu 9 Dollar je Fass an, falls der volle Betrag fließt. Ende 2025 lagen diese Reserven bei rund 122 Millionen Fass Öläquivalent.
Ab welchem Preis ein Gewinn außergewöhnlich ist
Das Wort „Übergewinn“ legt nahe, dass die Abgabe nur den Teil eines Gewinns trifft, der über einem normalen Maß liegt. Die Levy trennt das nicht. Sie nimmt 38 Prozent vom ganzen Gewinn aus der Förderung, nicht nur vom Teil, der aus einem hohen Preis kommt. Ein Feld, das bei 80 Dollar je Fass gerade so seine Kosten verdient, zahlt auf diesen schmalen Gewinn denselben Satz wie ein Feld, das bei 120 Dollar ein Vielfaches abwirft. Was außergewöhnlich ist, legt die Begründung fest, das Gesetz misst es nicht.
Die einzige Grenze ist ein Preisboden. Seit Juni 2023 gilt ein Mechanismus, nach dem die Levy vorzeitig endet, wenn Öl und Gas ein halbes Jahr lang im Schnitt beide auf oder unter einer Schwelle liegen. Begonnen hat die Schwelle bei 71,40 Dollar je Fass Öl und 54 Pence je Therm Gas, der britischen Maßeinheit für Gas. Berechnet wurde sie aus dem Durchschnitt der zwanzig Jahre bis Ende 2022, und sie steigt jedes Jahr mit der Inflation. Für die Zeiträume bis Ende März 2027 liegt sie laut dem Handbuch der Steuerbehörde HMRC bei 78,65 Dollar und 61 Pence. Die Levy fällt also erst weg, wenn Öl und Gas nicht mehr kosten als im langjährigen Schnitt. Darüber nimmt sie 38 Prozent von allem.
Wie eine Abgabe aussieht, die nur am hohen Preis ansetzt, beschreibt die Regierung selbst. Nach dem Ende der Levy soll ab April 2030 die Oil and Gas Revenue Levy gelten. Sie nimmt 35 Prozent nur von dem Teil des Erlöses, der über 90 Dollar je Fass Öl oder 90 Pence je Therm Gas liegt, beide Schwellen steigen ebenfalls mit der Inflation. Bei den Preisen, mit denen die Regierung rechnet, bringt sie nach eigener Angabe nichts ein. Die heutige Levy greift dagegen schon ab rund 79 Dollar in voller Höhe. Der Abstand zwischen beiden Schwellen ist der Teil der Rechnung, den das Wort „Übergewinn“ verdeckt.
Von 25 auf 38 Prozent, von 2025 bis 2030
Die Levy gilt seit dem 26. Mai 2022, mit 25 Prozent, und das Gesetz vom Juli 2022 begrenzte sie auf Zeiträume bis Ende 2025. Im November 2022 hob die Regierung den Satz ab Januar 2023 auf 35 Prozent und verlängerte die Levy bis Ende März 2028. Den zusätzlichen Abzug für Investitionen senkte sie zugleich von 80 auf 29 Prozent, nur für Investitionen gegen den CO2-Ausstoß blieben 80 Prozent. Im Juli 2024 stand das Ende auf Ende März 2029. Die Reform vom Oktober 2024 setzte 38 Prozent ab November 2024, schob das Ende auf den 31. März 2030 und strich den Investitionsabzug. Seit März 2025 steht das im Gesetz.
Die Einnahmen zeigen, wie sich die Basis bewegt hat. Aus der Förderung von Öl und Gas nahm der Staat laut HMRC im Haushaltsjahr 2022/23, das von April bis März läuft, netto 9,0 Milliarden Pfund ein, 2025/26 noch 4,3 Milliarden Pfund. Die Levy allein brachte 2024/25 2,9 Milliarden Pfund und 2025/26 2,6 Milliarden Pfund, obwohl ihr Satz seit November 2024 höher ist. Dahinter stehen vor allem die Preise, die 2022 auf einem Gipfel lagen, der Rückgang lässt sich nicht allein der Levy zuschreiben. Er zeigt aber, dass ein höherer Satz auf einer schmaleren Basis weniger einbringt als ein niedrigerer auf einer breiten.
Für EnQuest war der Verkauf der Schlusspunkt eines Umbaus. Im Juni 2026 hatte das Unternehmen Anteile an vier Förderverträgen vor Malaysia gekauft, der Abschluss ist für den 31. Dezember 2026 geplant, und der Verkauf in Großbritannien setzt ihn voraus. Die Regierung hat im Juli 2026 den Gesetzentwurf für die neue Abgabe ab 2030 vorgelegt und schreibt im Oktober 2026 weiter, die Levy ende am 31. März 2030 oder früher, wenn der Preisboden greift.
Und wenn die Felder einfach weiterfördern
Der stärkste Einwand gegen diese Rechnung ist der Verkauf selbst. Das Öl bleibt. NEO NEXT+ kauft die Felder, um sie weiter zu betreiben, und zahlt auf ihre Gewinne dieselbe Levy wie bisher EnQuest. Die Förderung sinkt durch den Verkauf nicht, der Staat verliert dadurch kein Pfund Steuer, nur der Name des Steuerzahlers ändert sich. Genau das hatte die Regierung versprochen, eine Abgabe, die den Gewinn trifft und nicht die Förderung. Dazu kommt Norwegen. Dort liegt die Last auf dem Gewinn aus Öl und Gas ebenfalls bei 78 Prozent, 22 Prozent Körperschaftsteuer und eine Sondersteuer. Wer 78 Prozent für zu viel hält, muss erklären, warum Norwegen denselben Satz erhebt.
Für die laufenden Felder trifft der Einwand zu, und er begrenzt die These. Solange ein Feld seine laufenden Kosten verdient, fördert es weiter, egal wem es gehört, und die Levy nimmt ihren Teil. Was sie verändert, ist der Preis dieses Feldes und die Rechnung für alles, was noch nicht gebaut ist. Im verkauften Paket liegen neben den laufenden Feldern das unerschlossene Bressay, der Fund Bentley und 308 Millionen Fass Öläquivalent, die EnQuest als bedingte Ressourcen (2C) führt, also Vorkommen, für deren Förderung noch eine Entscheidung und Geld fehlen. Ob und wann sie gefördert werden, entscheidet jetzt ein Käufer, der jedes künftige Fass mit 78 Prozent Abgabe rechnet, solange die Levy gilt.
Der Vergleich mit Norwegen begrenzt den Einwand von der anderen Seite. Norwegen zieht Investitionen in der Sondersteuer sofort ab und erstattet den Steuerwert eines Verlusts dort im Jahr darauf in bar. Der Staat trägt damit auch den größten Teil des Risikos einer Bohrung, die nichts findet. In Großbritannien lässt sich ein Verlust in der Levy nur mit Levy-Gewinnen verrechnen, aus dem Vorjahr, aus späteren Jahren oder aus einer Schwesterfirma. Dazu hat die britische Levy ihr Ende mehrfach verschoben. Wer heute über ein Feld mit zwanzig Jahren Laufzeit entscheidet, rechnet deshalb nicht allein mit dem Datum im Gesetz, sondern auch mit der Erfahrung der letzten vier Jahre. Gleicher Satz heißt nicht gleiche Last für den, der investiert.
Wohin das nächste Geld geht
Wohin EnQuest das Geld bringt, steht in der zweiten Hälfte der Mitteilung. Nach dem Verkauf fördert EnQuest nur noch in Malaysia, Vietnam, Brunei und Indonesien, rund 70.000 Fass Öläquivalent am Tag, gerechnet mit den Anteilen von 2025 und den Käufen in Malaysia. Die Betriebskosten dort liegen bei rund 11 Dollar je Fass, gegen 25 Dollar für den ganzen Konzern 2025. Der Erlös aus Großbritannien soll zuerst die Kredite tilgen, die für Malaysia aufgenommen wurden, danach Wachstum in Südostasien bezahlen. Dort sieht EnQuest nach eigenen Worten mehr Möglichkeiten, Kapital mit Rendite einzusetzen.
Ein Feld bleibt, wo es ist. Das Kapital, das ein Unternehmen aus seinen Gewinnen neu anlegt, geht dorthin, wo nach allen Abgaben mehr davon zurückkommt, und zwar Jahr für Jahr bei jeder einzelnen Entscheidung. Wie Gewinne nach Steuern auf diese Weise neues Kapital lenken, erklärt der Wissensartikel zu Gewinnen als Signal. EnQuest beschreibt in der Mitteilung genau diese Rechnung. In keiner Statistik der Steuerbehörde taucht sie auf, denn die zählt, was die Levy einbringt, und nicht, was ohne sie in der Nordsee investiert worden wäre.
Ich halte die Levy für verfehlt, gemessen an ihrer eigenen Begründung, nur außergewöhnliche Gewinne zu besteuern. Sie nimmt 38 Prozent von jedem Gewinn, sobald Öl und Gas über dem Schnitt von zwanzig Jahren liegen, und sie gilt seit 2022 als vorübergehend. Was die Abgabe kostet, steht in keiner Einnahmestatistik, es steht im Preis der Felder und in den Investitionen, die nach Südostasien gehen. Ein Feld kann nicht umziehen, also trägt sein Eigentümer die Levy beim Verkauf als Abschlag, und das Geld für das nächste Feld geht dorthin, wo der Förderer mehr Rendite erwartet. Wer die Förderung in der Nordsee halten will, muss die Last senken, statt ihr Ende noch einmal zu verschieben.
Was das für Anleger heißt
Für einen Anleger mit einem breiten Welt-ETF ist EnQuest kaum mehr als eine Fußnote, die Rechnung dahinter betrifft ihn trotzdem. Eine Abgabe auf Gewinne aus Anlagen, die nicht wegziehen können, landet zuerst beim Eigentümer, und Eigentümer sind die Aktionäre der Förderer, auch über Fonds. Als die Levy kam und später stieg, sank der Wert jedes künftigen Fasses für jeden, der britische Felder hielt, lange bevor ein Pfund mehr Steuer gezahlt war. Die Buchung von 124 Millionen Dollar bei EnQuest zeigt diese Bewegung in der Bilanz.
Das Muster gilt über die Nordsee hinaus. Auch in Deutschland wird über eine „Übergewinnsteuer“ gestritten, zuletzt immer dann, wenn Energiepreise stark steigen. Wer eine solche Debatte verfolgt, kann ihr drei Fragen stellen, die der britische Fall beantwortet. Welcher Teil des Gewinns gilt als außergewöhnlich, ab welchem Preis, und wie lange. Und wer trägt die Abgabe, wenn die Anlage, auf deren Gewinn sie fällt, nicht wegziehen kann.
Für Firmen mit britischer Förderung bleibt die Lage zweiseitig. Endet die Levy früher oder sinkt sie, steigt der Wert der Felder, genau dafür steht die Klausel über 100 Millionen Dollar. Wird sie wieder verlängert, sinkt er weiter, und mit der neuen Abgabe ab 2030 fällt bei hohen Preisen weiter ein Aufschlag an. Welche Entwicklung kommt, entscheidet ein Parlament und keine Bilanz. Ob und wie viel Energie oder Großbritannien in dein Depot gehört, entscheidest du nach deinem Anlagehorizont und danach, wie viel politisches Risiko du tragen willst.
Quellen
- Sale of EnQuest's UK North Sea Business
- Energy (Oil and Gas) Profits Levy Act 2022, section 1
- Energy Profits Levy reforms 2024
- Changes to the Energy (Oil and Gas) Profits Levy
- July Statement 2024: changes to the Energy (Oil and Gas) Profits Levy
- OT21815, Energy Profits Levy: Energy Security Investment Mechanism
- New oil and gas tax changes set to protect energy security and British jobs
- Oil and Gas Revenue Levy (OGRL)
- Government revenues from oil and gas production October 2026
- OT21795, Energy Profits Levy: Loss relief and group relief
- The petroleum tax system
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Stand der Daten ist der 18. November 2026, der Tag der Mitteilung von EnQuest an die Londoner Börse. Kaufpreis, Klauseln, Förderung, Reserven, Buchwerte und die Steuerbuchung von 2025 stammen aus dieser Mitteilung, der Verkauf ist unterschrieben, aber noch nicht abgeschlossen. Satz und Laufzeit der Energy Profits Levy stammen aus dem Gesetz von 2022 in der geltenden Fassung und aus den Papieren von HM Treasury und HMRC, der Preisboden aus dem Handbuch der HMRC, die Einnahmen aus der HMRC-Statistik vom Oktober 2026, der Vergleich mit Norwegen von Norsk Petroleum. Die 22 von 100 Pfund sind eine eigene Rechnung mit den Kopfsätzen auf denselben Gewinn, die tatsächliche Last einer Firma weicht wegen eigener Abzugsregeln der Levy davon ab. Die Rechnung zum Wert eines Feldes und die Höhe der Ölpreis-Zahlung bei 85 Dollar sind vereinfachte eigene Beispiele ohne Zinsen. Die Einordnung, dass die Levy im Kaufpreis und in Investitionsentscheidungen wirkt, ist eine Deutung der Redaktion und kein gemessener Wert.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Und wie sieht es bei deinem eigenen Geld aus?
In Portora führst du Konten und Buchungen selbst, ohne Bankverbindung, und siehst, was bei dir zuerst Aufmerksamkeit braucht.
