
Markt & Investieren
Fonds mit Volatilitätsziel verkaufen in zwei Tagen, was sie in Monaten zurückkaufen
Stand 1. Oktober 2026. Fonds, die ihren Aktienanteil nach der Schwankung der Kurse steuern, halten laut Barclays derzeit rund 88 Prozent in Aktien, bei leicht schwächeren Märkten könnten sie über 100 Milliarden Dollar verkaufen. Nachgerechnet mit der veröffentlichten Regel der S&P-Indizes ergibt sich zum 30. September ein Aktienanteil von 89 Prozent. Die Regel teilt ein Schwankungsziel von 10 Prozent durch die gemessene Schwankung, und ein einziger Tag mit minus 3 Prozent drückt den Anteil auf 65 Prozent. Zurück auf den alten Stand kommt sie bei ruhigen Kursen erst nach rund zwei Monaten. Hundert Milliarden Dollar sind ein Zehntel dessen, was an einem gewöhnlichen Tag an amerikanischen Börsen gehandelt wird. Entscheidend ist, dass sie nach derselben Regel und zur selben Zeit fließen würden.
Die Regel in vier Zahlen
Quelle: S&P Dow Jones Indices (Methodik, S&P 500 über FRED), Cboe; eigene Rechnung
Die wichtigsten Zahlen auf einen Blick
| Zahl | Bedeutung |
|---|---|
| 10 % / 150 % | Schwankungsziel und Obergrenze des Aktienanteils beim S&P 500 Daily Risk Control 10% Index |
| 0,94 / 0,97 | Gewichtungsfaktoren der kurzen und der langen Schwankungsmessung, es zählt der höhere der beiden Werte |
| 2 Handelstage | Abstand zwischen der Messung und der Anpassung des Aktienanteils |
| 10,3 % / 11,2 % | Kurze und lange Schwankungsmessung des S&P 500 am 30. September 2026, eigene Rechnung |
| 89 % | Daraus folgender Aktienanteil, 10 geteilt durch 11,2 |
| 87,7 / 78,6 / 64,5 / 53,3 / 44,8 % | Aktienanteil nach einem Tag mit minus 1, 2, 3, 4 oder 5 Prozent |
| 26 / 46 Handelstage | Rückweg zu 89 Prozent nach einem Tag mit minus 2 bzw. minus 3 Prozent, bei Tagesbewegungen von 0,65 Prozent |
| 72 % / 75 % | Mittlerer Aktienanteil nach der Regel seit November 2016 und Anteil der Tage, an denen er bei höchstens 89 Prozent lag |
| 411 / 75 | Handelstage seit November 2016 mit Aktienanteil über 100 Prozent und an der Obergrenze von 150 Prozent |
| 88 % / 12 % | Aktienanteil am 14. Februar 2020 und am 24. März 2020, eigene Rechnung |
| 300 bis 500 Mrd. $ | Geschätztes Vermögen der Fonds mit Volatilitätsziel, Spanne verschiedener Banken laut Reuters |
| 98. / 82. Perzentil | Aktienanteil der Volatilitätsfonds und der Trendfolger seit 2010, Schätzung der Deutschen Bank laut Reuters |
| 973 Mrd. $ | Durchschnittlicher Aktienumsatz je Handelstag an allen US-Börsen im September 2026, Cboe |
| 16,34 | Volatilitätsindex VIX am 30. September 2026 |
Quelle: S&P Dow Jones Indices, Cboe, FRED, Reuters; eigene Rechnung
Hundert Milliarden auf Abruf
Eine Gruppe von Fonds hält so viele Aktien wie selten, und schon ein kleiner Rückschlag würde sie zu großen Verkäufen zwingen. So lässt sich die Analyse zusammenfassen, die Reuters am 1. Oktober veröffentlicht hat. Die Deutsche Bank schätzt den Aktienanteil dieser Fonds auf das 98. Perzentil seit 2010, höher lag er also nur an etwa 2 Prozent aller Tage. Barclays rechnet an einem typischen Fonds vor, dass er heute rund 88 Prozent in Aktien hält. Bei weiter sinkender Schwankung könnte er auf 99 Prozent aufstocken, das wären Käufe für rund 25 Milliarden Dollar. Bei einem leicht schwächeren Markt fiele er dagegen unter 40 Prozent, und das wären mehr als 100 Milliarden Dollar Verkäufe.
Die Zahl klingt nach einer Drohung, und so wird sie auch gelesen. Ein Markt, der auf seinem Hoch steht, mit Fonds, die nur noch verkaufen können, wirkt zerbrechlich. Wer einen Welt-ETF hält, hat zu rund sieben Zehnteln amerikanische Aktien im Depot und fragt sich zu Recht, was das für ihn bedeutet.
Um die Frage zu beantworten, hilft die Zahl selbst wenig. Hilfreich ist die Regel, nach der diese Fonds handeln, denn sie ist öffentlich. S&P Dow Jones Indices rechnet seit Jahren Indizes, die genau diese Steuerung abbilden, und legt die Formel in der Methodik offen. Mit ihr lässt sich nachrechnen, wo die Fonds heute stehen, was ein schlechter Tag mit ihnen macht und wie lange der Rückweg dauert.
Die Regel in einer Zeile
Ein Fonds mit Volatilitätsziel will, dass sein Wert über das Jahr gerechnet um einen festen Betrag schwankt, zum Beispiel um 10 Prozent. Volatilität ist dabei nichts anderes als das Maß dafür, wie stark die Kurse von Tag zu Tag ausschlagen, aufs Jahr hochgerechnet. Schwankt der Aktienmarkt selbst um 20 Prozent, hält der Fonds nur die Hälfte seines Geldes in Aktien und den Rest in Geldmarktanlagen. Schwankt der Markt nur um 8 Prozent, darf er mehr als sein ganzes Geld einsetzen, bis zu einer festen Obergrenze. Die ganze Regel lautet also Zielschwankung geteilt durch gemessene Schwankung. Beim S&P 500 Daily Risk Control 10% Index liegt die Obergrenze bei 150 Prozent.
Entscheidend ist, wie gemessen wird. Die Methodik von S&P verwendet zwei Messungen nebeneinander, eine kurze, die den letzten Tagen viel Gewicht gibt, und eine lange, die sich langsamer bewegt. Technisch sind es gleitende Durchschnitte der quadrierten Tagesbewegungen, bei denen jeder neue Tag 6 beziehungsweise 3 Prozent Gewicht bekommt und alle älteren entsprechend weniger. Maßgeblich ist immer der höhere der beiden Werte. Angepasst wird täglich, mit zwei Handelstagen Abstand zwischen Messung und Umschichtung. Den Zweck der doppelten Messung nennt S&P in der Beschreibung der Indizes selbst, die Fonds sollen schnell Risiko abbauen und es relativ gesehen langsamer wieder aufnehmen.
Mit den Tagesständen des S&P 500 lässt sich die Regel nachrechnen. Zum 30. September 2026 lag die kurze Messung bei 10,3 Prozent, die lange bei 11,2 Prozent. Es zählt die lange, und 10 geteilt durch 11,2 ergibt einen Aktienanteil von 89 Prozent. Barclays kommt für seinen typischen Fonds auf rund 88 Prozent. Die öffentliche Regel und die Schätzung der Bank liegen also fast deckungsgleich, und das macht die Rechnung belastbar genug, um mit ihr weiterzuarbeiten.
Ein Tag hin, zwei Monate zurück
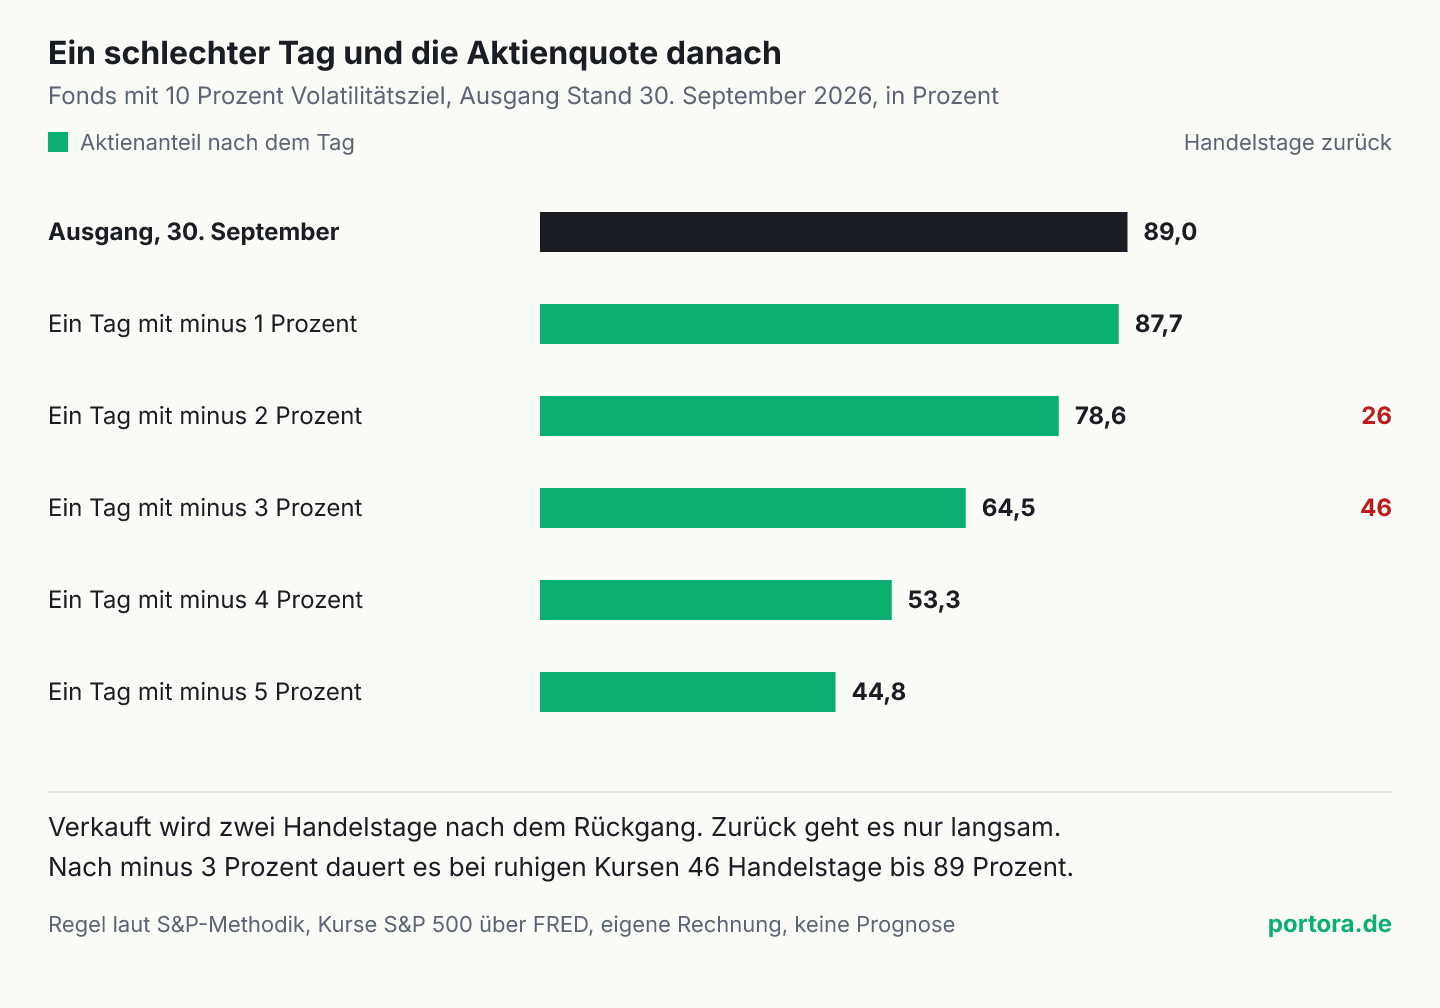
Was ein schlechter Tag bewirkt, lässt sich direkt ausrechnen. Ein Tag mit minus 1 Prozent ändert fast nichts, der Aktienanteil sinkt von 89 auf 87,7 Prozent. Ein Tag mit minus 2 Prozent senkt ihn auf 78,6 Prozent. Nach minus 3 Prozent sind es 64,5 Prozent. Nach minus 4 Prozent bleiben 53,3 Prozent, nach minus 5 Prozent noch 44,8 Prozent. Der Grund liegt in der kurzen Messung. Sie gibt dem neuesten Tag 6 Prozent Gewicht, und weil die Tagesbewegung quadriert eingeht, zählt ein Tag mit minus 3 Prozent so viel wie gut zwanzig gewöhnliche Tage mit je 0,65 Prozent Ausschlag. Die kurze Messung springt von 10,3 auf 15,5 Prozent und überholt die lange. Ab diesem Moment bestimmt sie den Anteil.
Für einen Fonds mit 200 Millionen Dollar heißt das konkret, dass er nach einem Tag mit minus 3 Prozent zwei Handelstage später Aktien für rund 49 Millionen Dollar verkauft, ohne dass irgendjemand eine Entscheidung getroffen hätte. Wie schnell es danach zurückgeht, hängt an den folgenden Tagen. Bleiben die Kurse ruhig, mit Ausschlägen von rund 0,65 Prozent am Tag, wie im September üblich, dauert es 46 Handelstage, bis der Anteil wieder bei 89 Prozent steht. Nach einem Tag mit minus 2 Prozent sind es 26 Handelstage. Der Abbau geschieht also in einem Schritt, der Aufbau verteilt sich über zwei Monate.
Genau hier liegt die Asymmetrie, die Barclays mit 25 Milliarden Kauf gegen 100 Milliarden Verkauf beziffert. Nach oben ist kaum noch Platz, denn der Anteil kann ohne weitere Beruhigung nicht steigen und hat bei 89 Prozent ohnehin den größten Teil seines Weges hinter sich. Nach unten genügt ein einziger Tag. Und weil die Verkäufe selbst den nächsten Tag beeinflussen können, ist der zweite schlechte Tag wahrscheinlicher, wenn der erste schon einer war. Diese Rückkopplung ist der eigentliche Punkt, nicht die Summe.
Was die Regel seit 2016 getan hätte
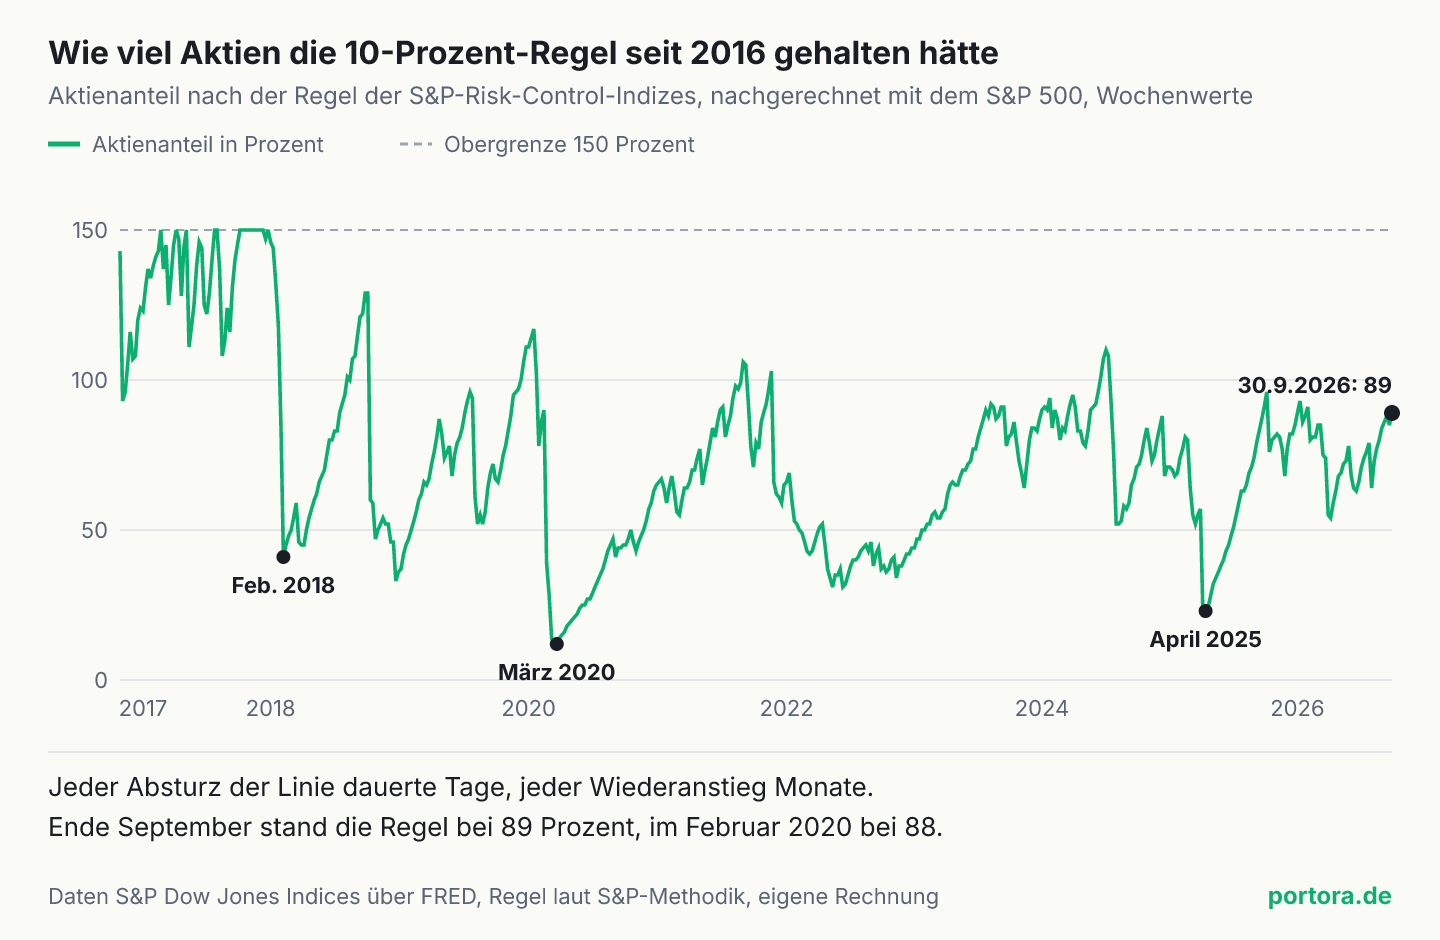
Rechnet man die Regel über die letzten zehn Jahre nach, zeigt sich dasselbe Muster in jeder Krise. Im Januar 2018 stand der Aktienanteil bei 132 Prozent, die Kurse waren monatelang ruhig gestiegen. Drei Wochen später, am 8. Februar 2018, lag er bei 41 Prozent. Zurück bei 88 Prozent war er erst am 19. Juli, 111 Handelstage nach dem Tief. Im Frühjahr 2020 fiel er vom 14. Februar bis zum 24. März von 88 Prozent auf 12 Prozent. Den alten Stand erreichte er erst am 30. Juni 2021 wieder, 320 Handelstage später. Im April 2025 rutschte er nach zwei Tagen mit minus 4,8 und minus 6,0 Prozent auf 21 Prozent. Über 88 Prozent kam er erst am 26. September 2025 wieder.
Der Ausgangspunkt von Februar 2020 ist bemerkenswert, denn er gleicht dem heutigen fast aufs Prozent. Daraus folgt nichts über die nächsten Wochen. Es zeigt nur, dass ein Aktienanteil von 89 Prozent keine Garantie für Ruhe ist und dass der Absturz in jeder dieser Phasen in Tagen geschah, der Rückweg in Monaten.
Interessant ist dabei, was die Rechnung über die Behauptung vom Rekordstand sagt. Nach der Regel selbst ist ein Anteil von 89 Prozent nicht ungewöhnlich hoch. Seit November 2016 lag er an jedem vierten Tag darüber, im Mittel bei 72 Prozent. An 411 Handelstagen lag er über 100 Prozent, an 75 Tagen sogar an der Obergrenze von 150 Prozent. Das 98. Perzentil der Deutschen Bank misst also etwas anderes als die Regel, vermutlich die geschätzte Position aller solchen Fonds zusammen, zu der auch ihr gewachsenes Vermögen und Fonds mit niedrigerer Obergrenze gehören. Beide Zahlen können stimmen. Der Unterschied gehört aber in jede Einordnung, denn die Regel hat in ruhigeren Zeiten schon deutlich mehr Aktien gehalten als heute.
Wie groß hundert Milliarden sind
Am Börsenwert gemessen ist die Summe klein. Reuters beziffert den S&P 500 auf rund 66 Billionen Dollar, 100 Milliarden wären 0,15 Prozent davon. Das verwaltete Vermögen der Fonds selbst schätzen verschiedene Banken auf 300 bis 500 Milliarden Dollar, eine genaue Zahl gibt es nicht, weil die Anbieter ihre Strategien einzeln nicht offenlegen. Zu ihnen gehören Vermögensverwalter, aber auch Versicherer, die damit fondsgebundene Rentenprodukte steuern.
Am Handel gemessen sieht es anders aus. An allen amerikanischen Börsen zusammen wurden im September 2026 laut Cboe im Schnitt Aktien für 973 Milliarden Dollar pro Tag gehandelt. Verkäufe von 100 Milliarden entsprechen damit gut einem Zehntel eines gewöhnlichen Handelstages, verteilt auf wenige Tage und zum großen Teil zur selben Zeit. Dazu kommen Trendfolger, die ihre Position ebenfalls nach Schwankung und Kursrichtung bemessen und laut Deutscher Bank im 82. Perzentil stehen. Sie handeln nach ähnlichen Signalen und verstärken denselben Schritt.
Deshalb trifft der Satz eines befragten Fondsmanagers die Sache, der Schwanz wedle nicht mit dem Hund. Allein bewegen diese Fonds den Markt kaum. Ihr Gewicht entsteht dadurch, dass sie alle gleichzeitig und vorhersehbar handeln und andere Marktteilnehmer das wissen. Wer erwartet, dass in zwei Tagen verkauft wird, verkauft lieber heute. So wird aus einer kleinen Summe eine Bewegung, die größer ausfällt als ihr Anlass.
Dieselbe Regel in Europa
Die Mechanik ist nicht auf Amerika beschränkt. Auch STOXX berechnet solche Indizes auf den Euro Stoxx 50, mit einem Schwankungsziel von 5, 10 oder 15 Prozent, bei denen der Aktienanteil ebenfalls täglich angepasst und bei 150 Prozent gedeckelt wird. Auch hier fließt der Rest in eine Geldmarktanlage, und auch hier steigt der Anteil in ruhigen Phasen und fällt bei Ausschlägen. Wie viel Geld in Europa nach dieser Regel gesteuert wird, ist ebenso wenig bekannt wie in den USA.
Für einen Anleger mit einem Welt-ETF liegt das Gewicht trotzdem in Amerika, weil dort rund sieben Zehntel des Index liegen und weil die Schätzungen der Banken sich auf den amerikanischen Markt beziehen. Ein Rückgang an der Wall Street, den diese Fonds verstärken, kommt im Welt-ETF also fast in voller Breite an, und über den Wechselkurs kann er in Euro gerechnet etwas gedämpft oder verstärkt werden. Wie das funktioniert, steht im Beitrag über den Welt-ETF in Dollar und in Euro.
Der faire Gegenpunkt
Das stärkste Argument für diese Fonds ist ihr Zweck. Ein Versicherer, der seinen Kunden eine Mindestleistung zusagt, muss diese Zusage absichern, und die Absicherung wird teurer, je stärker die Kurse schwanken. Hält er die Schwankung des Fonds fest, bleiben die Kosten der Zusage berechenbar. Für den einzelnen Kunden ist das sinnvoll, die Regel tut genau das, was sie verspricht. Die Nebenwirkung für den Gesamtmarkt entsteht erst, wenn viele Anbieter dieselbe Regel gleichzeitig anwenden.
Der zweite Einwand betrifft die Ursache. In keiner der drei großen Episoden seit 2018 haben Volatilitätsfonds den Rückgang ausgelöst. Im Februar 2018 brachen Produkte auf den Volatilitätsindex zusammen, im März 2020 kam die Pandemie, im April 2025 kamen die Zölle. Die Fonds haben jeweils nachgezogen und den Rückgang verlängert, aber sie waren nie der Grund. Wer aus ihrer Positionierung einen Rückgang vorhersagt, verwechselt einen Verstärker mit einem Auslöser.
Und drittens wirkt die Regel in ruhigen Phasen in die andere Richtung. Wenn die Kurse langsam und gleichmäßig fallen, ohne große Tagesausschläge, steigt die gemessene Schwankung kaum, und die Fonds verkaufen wenig. Sie reagieren auf Sprünge, nicht auf eine Richtung. Ein Markt, der in kleinen Schritten nachgibt, löst sie kaum aus.
Was das für Anleger heißt
Für einen Anleger mit Aktien oder einem Welt-ETF erklärt die Regel ein Muster, das sich sonst schwer einordnen lässt. Nach einer langen ruhigen Phase kann ein einzelner schlechter Tag eine Folge weiterer schlechter Tage nach sich ziehen, die mit neuen Nachrichten wenig zu tun hat. Ein Teil der Bewegung ist dann mechanisch, sie folgt aus Regeln und nicht aus einer neuen Einschätzung der Unternehmen. Umgekehrt kommt das Geld dieser Fonds nach einem Rückgang nur langsam zurück, über Wochen und Monate.
Was die Regel nicht sagt, ist, ob und wann ein solcher Tag kommt. Der Volatilitätsindex VIX stand am 30. September bei 16,34 und damit im ruhigen Bereich, der S&P 500 schloss am 1. Oktober leicht im Plus. Positionierung ist ein Zustand, keine Vorhersage. Wie man selbst mit Schwankung umgeht, ob man sie aushält, nutzt oder begrenzt, ist eine Frage des eigenen Anlagehorizonts, und die entscheidest du. Die Grundlagen dazu, was Schwankung misst und was nicht, stehen im Wissensartikel über Volatilität und Risiko.
Zwei verwandte Mechaniken stehen schon im Bestand. Der Beitrag über die Aktienquote, die ohne Kauf steigt zeigt, wie Kurse allein den Aktienanteil eines Depots verschieben, hier ist es die Schwankung, die ihn verschiebt und dann einen Kauf oder Verkauf auslöst. Und der Beitrag darüber, wie ein Hebel von vier aus einem Viertel Rückgang einen Totalverlust macht, beschreibt dieselbe Art Verkauf ohne Entscheidung beim einzelnen Anleger mit Kredit. Wie gehebelte ETFs täglich nachjustieren, steht im Beitrag über gehebelte Einzelaktien-ETFs.
Quellen
- S&P Dow Jones Indices: Index Mathematics Methodology, Abschnitt Risk Control Indices
- S&P Dow Jones Risk Control Indices, Parameters
- S&P 500 (SP500), Tagesstände
- CBOE Volatility Index: VIX (VIXCLS)
- U.S. Equities Historical Market Volume Data
- EURO STOXX 50 Risk Control 10% (RC10IVER)
- Volatility control funds near record equity exposure, raising selloff risk
Zur Entstehung dieses Artikels
Dieser Beitrag wurde auf Basis der oben verlinkten Quellen mit KI-Unterstützung erstellt und vor Veröffentlichung redaktionell geprüft. Die Regel stammt aus der Methodik „Index Mathematics“ von S&P Dow Jones Indices (Stand September 2026) und der Parameterliste der S&P Risk Control Indizes (Stand Juli 2026). Nachgerechnet wurde sie mit den Tagesständen des S&P 500 von Oktober 2016 bis zum 30. September 2026 über die Datenbank FRED. Der Aktienumsatz stammt aus der Marktstatistik von Cboe, der Volatilitätsindex VIX von Cboe über FRED. Die Schätzungen von Barclays und der Deutschen Bank sowie die Spanne des verwalteten Vermögens stammen aus einer Analyse von Reuters vom 1. Oktober 2026 und sind als solche gekennzeichnet.
Stand der Einordnung: 1. Oktober 2026. Kurse bis zum 30. September 2026.
Belastbarkeit einzelner Werte: Die Aktienanteile sind eigene Nachrechnungen der veröffentlichten Regel, nicht die Werte eines bestimmten Fonds. Gerechnet wurde mit dem Kursindex, die S&P-Indizes verwenden den Index samt Dividenden, und der Startwert der Schwankungsmessung im Oktober 2016 ist geschätzt, beides verschiebt die Werte nur geringfügig. Echte Fonds weichen in Zielschwankung, Obergrenze, Messverfahren und Zeitpunkt der Umschichtung ab. Die Szenarien unterstellen einen einzelnen Tag mit dem genannten Rückgang und danach gleichmäßige Tagesausschläge, sie sind keine Prognose. Das Vermögen der Fonds und ihr Aktienanteil insgesamt sind Schätzungen der genannten Banken.
Versionshistorie: Erste Veröffentlichung am 1. Oktober 2026.
Hinweis: Dieser Beitrag ist eine journalistische Analyse und Einordnung zu allgemeinen wirtschaftlichen Zusammenhängen. Er stellt keine Anlageberatung und keine Anlage- oder Anlagestrategieempfehlung im Sinne der Marktmissbrauchsverordnung (EU) 596/2014 dar, ist keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten und ersetzt keine individuelle Beratung. Genannte Wertpapiere, Indizes oder Anlageklassen dienen ausschließlich der Veranschaulichung. Jede Anlageentscheidung liegt in eigener Verantwortung.
Portora kennenlernen
Wenn dich Einordnung im Alltag interessiert, liest Portora deine eigenen Zahlen genauso ruhig.
Hier ordnen wir wirtschaftspolitische Entwicklungen sachlich ein. Im Cockpit siehst du, wie sie auf deine eigene Situation wirken.